
Pour la première fois depuis un trimestre, les marques chinoises vendent plus de voitures que les marques japonaises en Europe.
Les marques chinoises transforment le marché européen à une vitesse telle que leurs concurrents n’ont de plus en plus peu de marge de manœuvre. Leur présence se fait déjà sentir dans les concessionnaires, dans la publicité et, surtout, dans les immatriculations. Ce qui semblait il y a quelques années être une stratégie visant à gagner en visibilité est devenu une concurrence directe pour les constructeurs établis en Europe depuis des décennies.
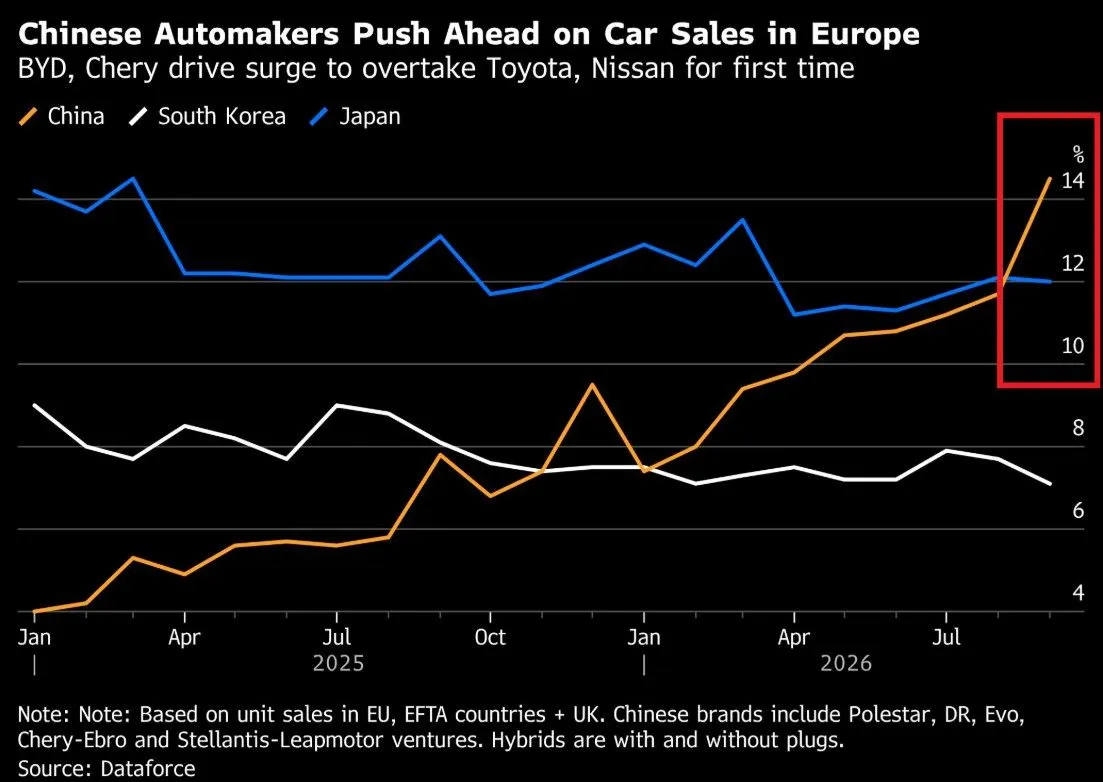
Pour la première fois sur une période complète de trois mois, les constructeurs chinois ont vendu plus de voitures que les constructeurs japonais en Europe. Selon les données de Dataforce rapportées par Bloomberg, entre juillet et septembre, ils ont atteint une part de 12,7 %, contre 11,9 % pour les marques japonaises, dont Toyota et Nissan. Cette croissance a été particulièrement stimulée par les véhicules hybrides, tant rechargeables que non rechargeables.
Le rythme s’est en outre accéléré à la fin du trimestre. En septembre, la part chinoise a atteint 14,5 %, soit près de trois points de pourcentage de plus qu’en août. Il convient de distinguer ces deux périodes : l’avance trimestrielle reflète une progression continue sur plusieurs mois, tandis que les données de septembre montrent que les marques chinoises ont encore gagné du terrain à la fin de cette période.
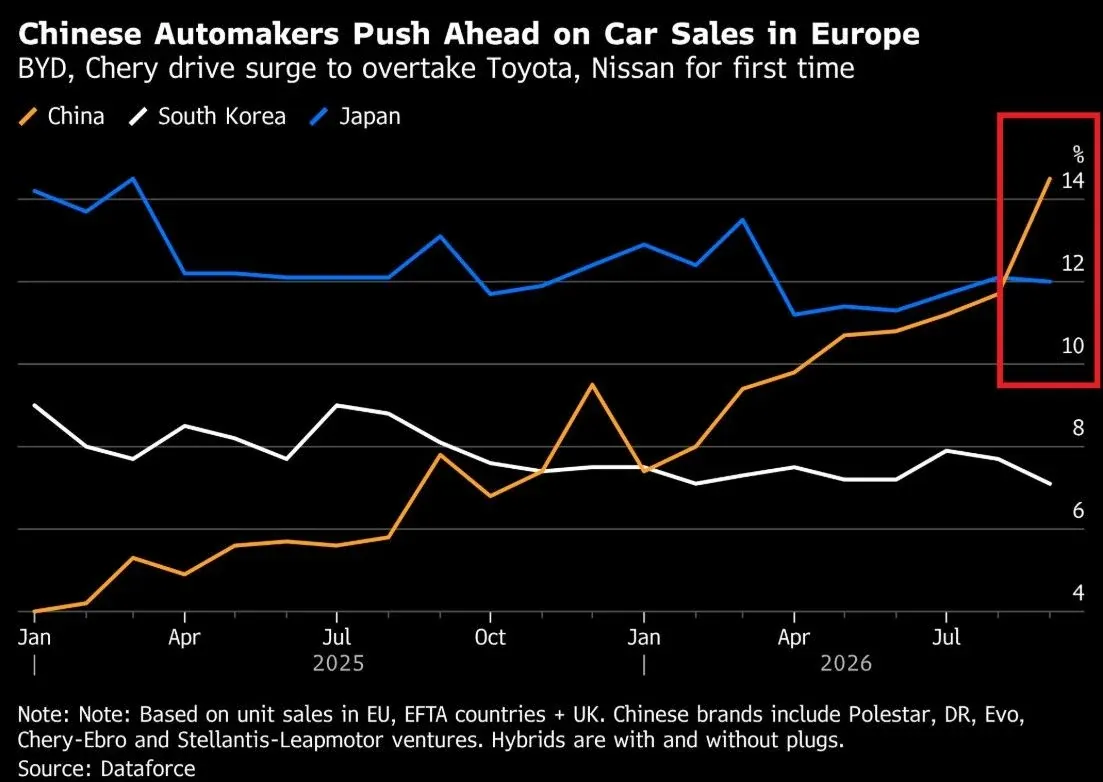
La comparaison couvre l’Union européenne, les pays de l’Association européenne de libre-échange et le Royaume-Uni. Elle présente également une particularité importante : la classification utilisée inclut au sein du bloc chinois Polestar, DR, Evo ainsi que les activités de Chery-Ebro et Stellantis-Leapmotor. Il ne s’agit donc pas simplement de compter les voitures importées de Chine, mais bien du regroupement des marques et des alliances pris en compte dans cette étude.
Volkswagen et Renault restent parmi les constructeurs qui dominent le marché européen, mais la vitesse des changements est difficile à ignorer. Il y a à peine cinq ans, les marques chinoises représentaient environ 1 % des ventes. Les constructeurs japonais, en revanche, ont eu besoin de décennies d’investissements, d’usines et de réseaux commerciaux pour asseoir leur position.
Toyota vend des voitures en Europe depuis 1963 et dispose d’usines réparties sur le continent. Nissan fabrique à Sunderland, au Royaume-Uni, depuis 1986. Ces parcours expliquent l’importance de cette avancée : les marques chinoises disputent déjà la place des constructeurs qui semblaient disposer d’une clientèle et d’une présence commerciale très solides.
Le Royaume-Uni est l’un des marchés où cette transformation se remarque le mieux. Là, le Jaecoo 7, du groupe Chery, a été le modèle le plus vendu en mars comme en septembre, selon Bloomberg. Un résultat qui aide à comprendre pourquoi la croissance chinoise commence à inquiéter au-delà du segment des voitures électriques.
Les hybrides accélèrent cette progression tandis que les marques chinoises préparent leurs usines en Europe.
Pour les constructeurs européens, la pression vient de deux directions. En Chine, des groupes tels que Volkswagen et BMW perdent des clients face à des marques locales qui renouvellent rapidement leurs gammes et concurrencent avec des coûts plus bas. En même temps, ces entreprises chinoises cherchent à se développer en dehors de leur pays et trouvent en Europe un marché où augmenter leurs ventes.
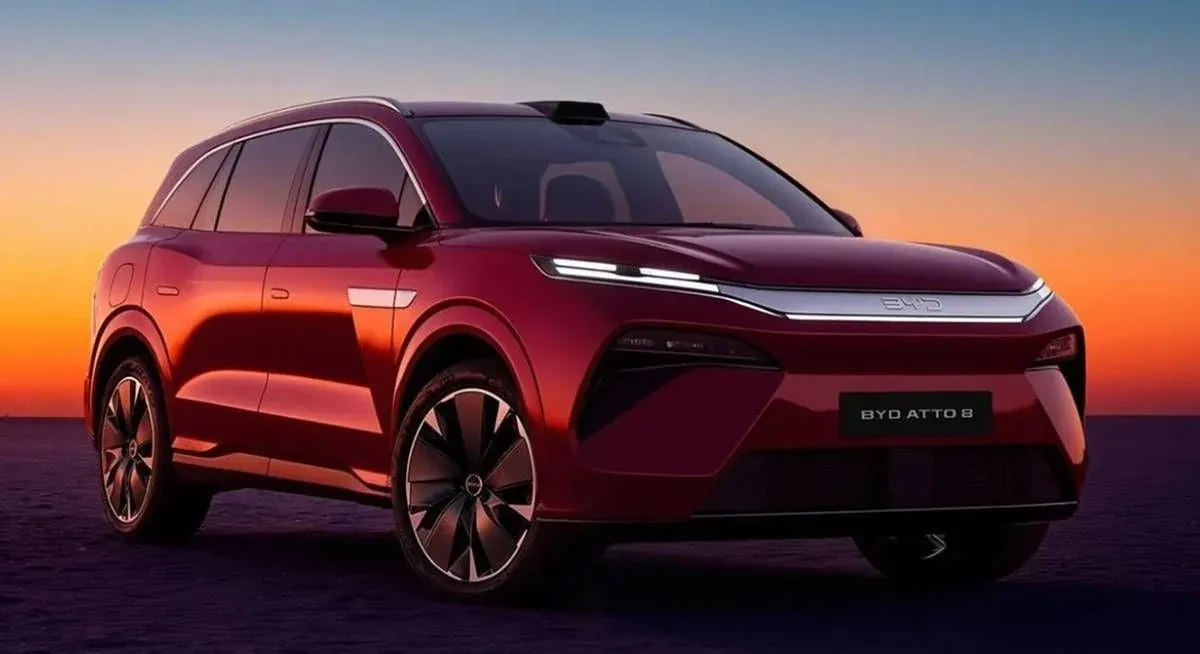
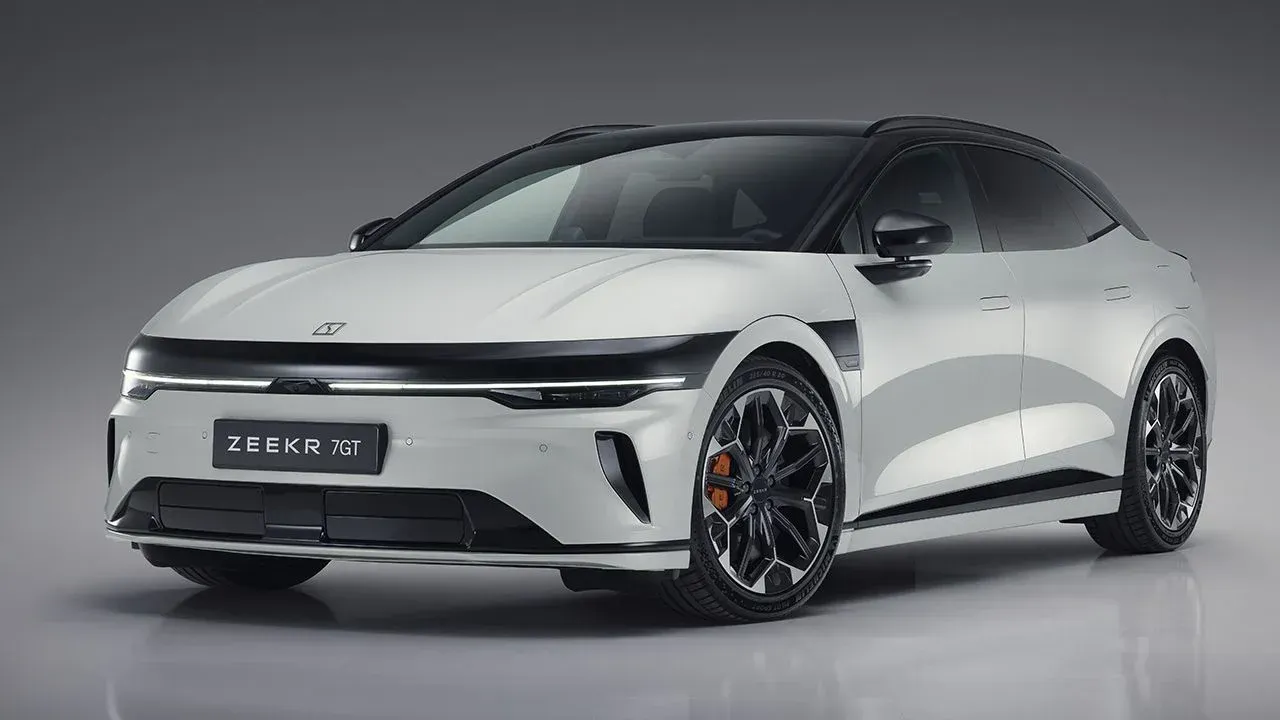
L’offensive présentée au Salon de Paris reflète cette ambition. Chery, BYD et Zeekr, cette dernière appartenant à Geely, sont venues avec de nouvelles propositions pour renforcer leur présence. Parmi celles-ci figure le BYD Dolphin G DM-i, un hybride rechargeable compact développé spécifiquement pour l’Europe, ce qui montre que la stratégie consiste également à adapter le produit aux acheteurs locaux.
Les voitures électriques restent une partie importante de cette expansion, surtout dans un contexte où les carburants sont chers. Cependant, les hybrides offrent aux constructeurs chinois une autre voie pour attirer des clients. La diversité des systèmes de propulsion leur permet d’atteindre à la fois ceux qui souhaitent abandonner les moteurs à combustion interne et ceux qui préfèrent encore conserver un moteur à essence.
Bruxelles tente de freiner cette progression. Après avoir imposé des droits de douane supplémentaires sur les voitures électriques fabriquées en Chine, l’Union européenne a atteint ce mois-ci un accord de principe visant à limiter les importations de véhicules hybrides en provenance de ce pays asiatique. Selon Reuters, cet accord prévoit 350 000 voitures par an, avec une augmentation annuelle de 6 %, bien que son application et son calendrier diffèrent de ceux annoncés pour l’accord lui-même.
La perspective de nouvelles restrictions influence déjà le marché. Bloomberg indique que les livraisons de véhicules hybrides se sont accélérées face à la possibilité que ces restrictions entrent en vigueur. Pour les constructeurs, livrer des voitures avant un changement dans les conditions d’importation peut faire une différence importante pour leurs plans commerciaux.
Parallèlement, l’Union européenne envisage de favoriser les voitures produites localement grâce à des aides et d’autres incitations. Parmi les propositions figure le lien entre certaines avantages fiscaux accordés aux véhicules d’entreprise et la fabrication en Europe. Il s’agit d’un outil très important sur des marchés comme l’Allemagne, où les achats effectués par des entreprises et des flottes représentent une part significative du marché.
Cependant, cette politique suscite également des doutes au sein de l’industrie elle-même. Mercedes a accueilli favorablement le soutien politique, tout en mettant en garde contre le fait que des exigences mal conçues pourraient perturber les chaînes d’approvisionnement et augmenter les coûts. Le Royaume-Uni, la Turquie et le Maroc fournissent des voitures et des composants à l’Union européenne, de sorte que la définition de ce qui est considéré comme une production européenne aura des conséquences au-delà de la Chine.
Pendant ce temps, les constructeurs chinois préparent leur réponse industrielle. Chery avance avec ses plans de production à Barcelone, BYD finalise son usine en Hongrie et, selon Bloomberg, Leapmotor a déjà commencé à fabriquer le B10 dans l’usine de Stellantis à Saragosse. Produire en Europe leur permet de se rapprocher des clients et de réduire leur exposition à certaines barrières commerciales.
Ce dépassement des marques japonaises ne garantit pas que cet avantage se maintiendra chaque trimestre, mais il montre jusqu’où est allé le changement. Les marques chinoises concurrencent déjà une part considérable du marché et accompagnent leurs ventes d’investissements industriels. Pour leurs rivaux, le défi consiste à répondre à cette offre tandis que les nouveaux acteurs continuent d’élargir leurs modèles, leur réseau de concessionnaires et leur capacité de production.