
L’essence pourrait être le prochain problème de l’Europe : les raffineries modifient déjà leur production.
Le marché pétrolier émet à nouveau un signal d’alarme, et cette fois, le problème ne concerne pas uniquement le diesel. Les raffineries concentrent de plus en plus leurs efforts sur la production d’essence, bien plus rentable dans le contexte actuel, tandis que l’offre d’essence commence à diminuer. Pour l’Europe, qui dépend encore fortement des importations d’énergie, cette évolution pourrait avoir des conséquences importantes au cours des prochains mois.
La situation survient en outre à un moment particulièrement délicat. Selon les données de Goldman Sachs, le prix du diesel a fortement augmenté, les réserves de gaz restent un sujet de préoccupation dans plusieurs pays et le coût de l’électricité augmente également dans certains des principaux marchés européens. À cela s’ajoute une capacité de raffinage mondiale plus limitée, les installations en Russie et dans certains pays du Golfe étant affectées par des attaques. Le marché ne parle pas encore d’une nouvelle crise énergétique, mais les signes commencent à ressembler trop à ceux des épisodes précédents.
Le problème, c’est que les raffineries ne peuvent pas produire des quantités illimitées de chaque carburant. Lorsqu’il existe une différence importante entre les marges offertes par le diesel et celles du gazole, les installations capables de modifier leur production ont un incitatif évident pour fabriquer plus de diesel. Et c’est précisément ce qui se passe actuellement.
D’après le rapport, pour chaque baril de pétrole transformé en diesel, les raffineries gagnent environ 100 dollars, soit près de 30 dollars de plus que lorsque ce même baril est transformé en gazole. Avec une telle différence, le marché envoie un signal très clair aux entreprises : produire du diesel est bien plus rentable.
Les analystes de Goldman Sachs ont modifié précisément pour cette raison leur position concernant ces deux types de carburants. Ils estiment que la essence pourrait désormais connaître une hausse plus importante, au point de recommander à leurs clients d’acquérir des positions sur les contrats à terme de ce carburant. La raison est simple : la production d’essence commence à diminuer justement au moment où les raffineries donnent la priorité au diesel.
Les dernières données en leur possession montrent déjà une baisse de 2 % sur un an dans la production mondiale d’essence au cours des derniers mois, ce qui correspond à environ 1,3 million de barils par jour en moins. Il s’agit d’une réduction qui peut encore sembler gérable sur le papier, mais qui prend une autre dimension lorsqu’elle se produit dans un marché déjà soumis à des tensions dues aux conflits géopolitiques.
Le conflit entre les États-Unis et l’Iran ainsi que la guerre entre la Russie et l’Ukraine affectent simultanément l’approvisionnement en pétrole, le fonctionnement des raffineries et le transport des produits énergétiques. Dans le cas russe, en plus de cela, l’Ukraine a attaqué plusieurs installations de raffinage, réduisant encore davantage une capacité déjà soumise à des pressions importantes.
Aux États-Unis, la situation est particulièrement remarquable. Les contrats à terme sur le diesel ont atteint des niveaux records, et le prix moyen de ce carburant dans les stations-service est également à son plus haut niveau historique. L’augmentation des produits raffinés est bien supérieure à celle enregistrée pour le pétrole brut lui-même, ce qui indique que le problème se déplace du brut vers le processus de transformation et de distribution des carburants.
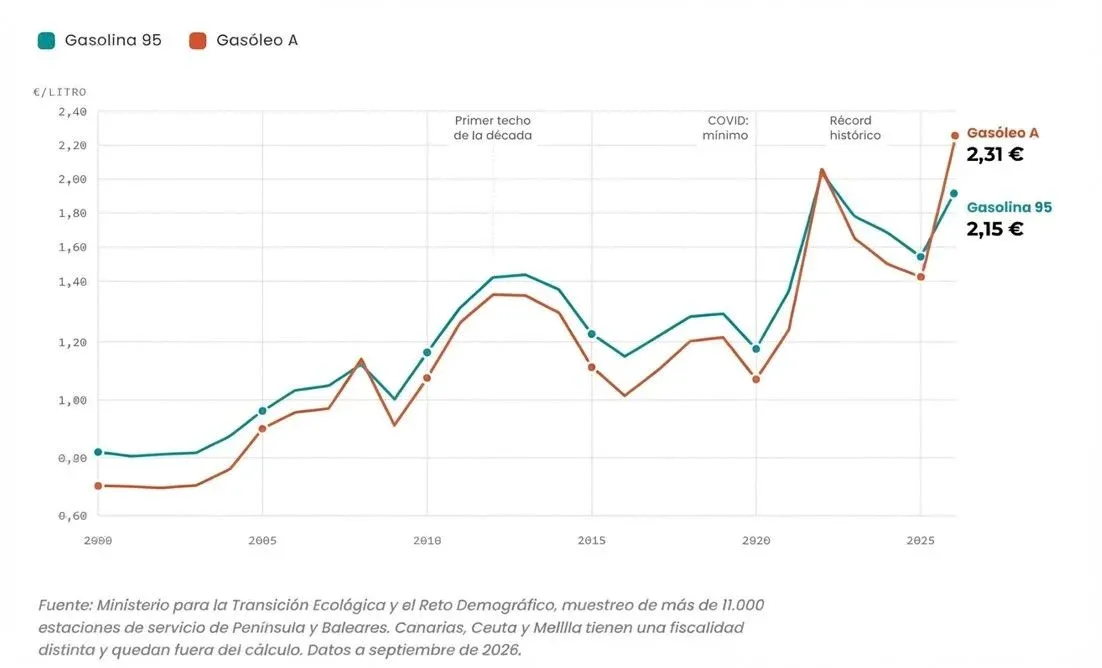
L’Espagne n’est pas épargnée non plus. En effet, si la situation continue de se détériorer, le prix de l’essence pourrait commencer à augmenter plus rapidement que celui du diesel, rétablissant ainsi l’écart de prix qui, pendant des années, a favorisé ce dernier carburant. La fiscalité espagnole a traditionnellement maintenu le prix du diesel en dessous de celui de l’essence, mais une crise d’approvisionnement pourrait temporairement bouleverser cette relation.
Le problème ne se limite pas non plus aux voitures. Global Petroleum Advisers alertait déjà il y a quelques jours sur une situation similaire sur le marché du fuel utilisé par l’industrie navale. Les raffineries donnent la priorité au diesel et à d’autres produits raffinés offrant des marges plus élevées, tandis que les tensions géopolitiques compliquent l’approvisionnement en pétrole et le transport maritime.
Cela pourrait également avoir un impact sur le prix du transport de marchandises. Si le coût du carburant utilisé par les navires augmente, une partie de cette hausse se répercute finalement sur le coût du transport des produits dans le monde entier. Dans un contexte d’inflation encore élevée, une nouvelle hausse des coûts de l’énergie serait particulièrement préjudiciable pour les économies européennes.
Les analystes de Goldman Sachs soulignent également que les raffineries américaines atteignent leurs taux de traitement les plus élevés depuis 22 ans et consacrent une part importante de cette capacité à la production de diesel. La raison en est l’augmentation de la demande internationale, fortement stimulée par les deux conflits militaires.
Cela réduit la quantité de essence disponible sur le marché américain. Et bien que le prix du diesel puisse encore continuer d’augmenter, Goldman Sachs estime que l’essence présente désormais un potentiel de hausse plus important, justement parce que son offre se réduit.
L’essence en Europe va encore augmenter
Goldman Sachs a ainsi modifié sa stratégie pour les marchés des carburants. La banque a clôturé une opération précédente basée sur la différence entre les contrats de diesel et a choisi de miser sur l’essence européenne en vue de la mi-2027. Son hypothèse est que les prix élevés du diesel finiront par se transmettre à l’essence également.
La banque estime en outre que le prix de l’essence en Europe pourrait connaître une hausse plus importante que celui aux États-Unis. L’un des risques envisagés est une éventuelle limitation des exportations de produits raffinés depuis les États-Unis. Si cela se produisait, l’Europe devrait encore plus concurrencer pour un approvisionnement mondial déjà soumis à une forte pression.
C’est là que se pose l’un des grands problèmes structurels du continent. L’Europe doit importer une part considérable de l’énergie qu’elle consomme et ne peut pas augmenter immédiatement sa propre production de pétrole et de gaz en cas de perturbation sur les marchés internationaux.
La situation s’est encore aggravée après que Saudi Aramco a annoncé qu’elle ne livrerait pas de pétrole aux raffineries européennes en octobre. Cette décision intervient suite à l’attaque de milices soutenues par l’Iran contre un oléoduc saoudien, une infrastructure stratégique qui permet au principal exportateur mondial de pétrole de maintenir ses livraisons même lorsque le trafic dans le détroit d’Ormuz est perturbé.
L’impact potentiel est important, car chaque baril qui cesse d’arriver en Europe oblige à le chercher ailleurs. Orlen, la plus grande compagnie pétrolière d’Europe de l’Est, avait déjà recours au pétrole saoudien pour remplacer le brut russe après l’invasion de l’Ukraine. Désormais, sa direction reconnaît qu’elle doit trouver de nouveaux fournisseurs.
Mais la production mondiale de pétrole ne peut pas augmenter du jour au lendemain. Si une entreprise européenne commence par exemple à acheter plus de pétrole brut provenant du Brésil, elle devra concurrencer d’autres acheteurs pour ces mêmes barils. Le résultat peut être une hausse des prix qui finira par atteindre les raffineries, puis les stations-service.
C’est précisément ce type de dépendance qui rend l’Europe particulièrement vulnérable. Il ne s’agit pas seulement du coût du pétrole, mais aussi du degré auquel le continent peut garantir un accès à celui-ci lorsque le marché mondial est en situation de tension.
Bloomberg envisage même la possibilité que les responsables de l’Union européenne durent se réunir pour examiner comment faire face à une nouvelle vague de tensions énergétiques. Il s’agit d’une possibilité, et non d’une crise confirmée, mais cela permet de comprendre à quel point la situation a empiré par rapport à il y a seulement quelques mois.
Cette situation remet sur la table une question que l’Europe tente de résoudre depuis des années. Dépendre de la Russie pour obtenir de l’énergie s’est avéré être un risque énorme après l’invasion de l’Ukraine. La dépendance envers le Moyen-Orient pose désormais un autre problème, mais avec une conséquence similaire : l’Europe reste exposée à des événements se produisant à des milliers de kilomètres de ses frontières.
C’est pourquoi la transition vers les énergies renouvelables n’a pas seulement une dimension climatique. Elle possède également une dimension stratégique. Plus l’Europe parvient à produire d’énergie grâce à ses propres ressources, moins elle est exposée aux décisions des autres pays et aux perturbations du commerce international.
Le problème, c’est que cette transformation nécessite du temps et que les énergies renouvelables doivent encore se développer, tout comme les réseaux électriques, le stockage et le reste des infrastructures nécessaires pour assurer l’approvisionnement.
Mais ce qui est le plus préoccupant, c’est le retard total de l’Europe dans des secteurs stratégiques tels que les transports routiers, l’agriculture, la pêche ou l’exploitation minière. Des domaines où nous en sommes encore au point de départ à cause du manque de vision des gouvernements, qui ne voient que la voiture électrique comme solution, et certains même pas ça, alors que le problème est bien plus vaste et nécessite des mesures bien plus ambitieuses.
En effet, les carburants à 2 euros sont là pour rester, et il est très probable qu’ils commencent bientôt à monter vers 3 euros le litre. Cela représente un désastre pour notre économie, ainsi qu’un tsunami financier pour les pays producteurs de pétrole.