
Les coûts de construction des centrales à gaz augmentent rapidement.
Presse internationale énergétique : La construction de centrales à gaz devient de plus en plus coûteuse ; l’UE a choisi un moment difficile pour couper les livraisons de GNL russe ; Les fabricants d’équipements électriques visent une province chinoise ; Le diesel cher inquiète les mineurs américains.
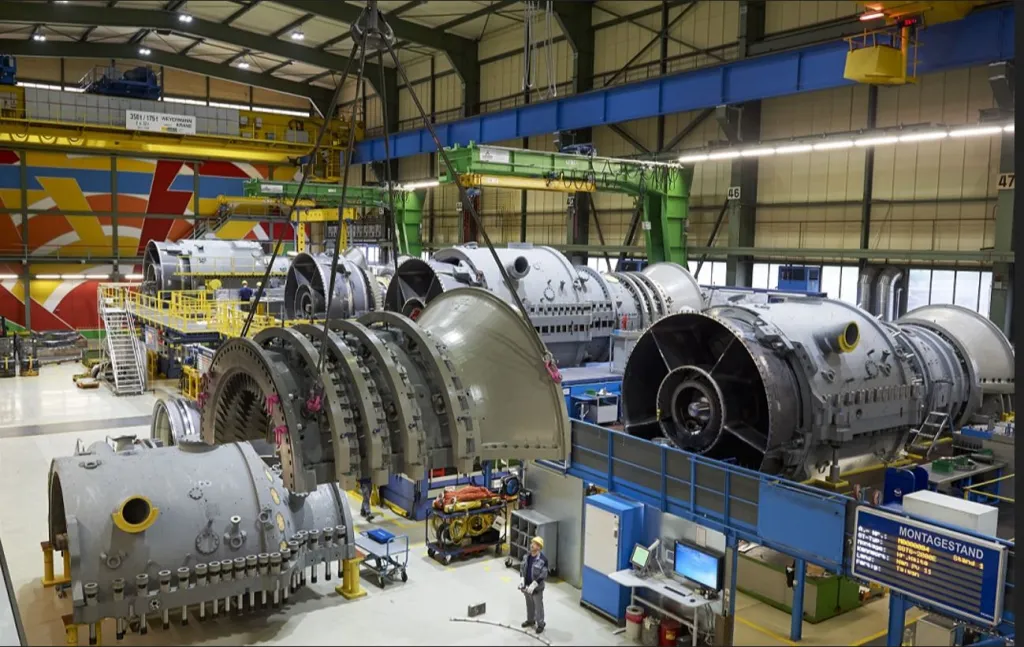
Table des matières
La construction de centrales à gaz devient de plus en plus coûteuse
Entre 2023 et 2025, les coûts de construction des centrales à gaz aux États-Unis ont augmenté de 66 %. La raison en est une forte hausse de la demande pour de telles installations, liée à la demande croissante en énergie de la part des centres de données – rapporte Bloomberg.
L’agence se réfère à une analyse de BloombergNEF selon laquelle les entreprises énergétiques ont déposé en 2025 auprès des autorités de régulation des demandes concernant 24 GW de nouvelles capacités dans le secteur gazier. À titre de comparaison, il s’agissait de 4 GW en 2023.
D’après les calculs des analystes, le coût moyen de construction d’une centrale à cycle combiné a augmenté entre 1,5 million et près de 2,2 millions de dollars par MW. De plus, le temps de construction a augmenté de 23 %.
BloombergNEF prédit que, en raison de la construction de centres de données et du développement de l’intelligence artificielle, la demande en capacité aux États-Unis augmentera de 106 GW d’ici 2035. Afin de répondre à cette demande croissante, les entreprises énergétiques lancent de nouveaux investissements dans des centrales à gaz.
L’agence souligne que l’utilisation croissante du gaz dans le secteur énergétique menace la mise en œuvre des plans antérieurs relatifs à la protection du climat.
D’un autre côté, la demande accrue d’énergie entraîne une hausse de ses prix pour les ménages, ce qui a un impact négatif sur l’humeur sociale – y compris dans le contexte des élections partielles au Congrès prévues à l’automne.
Les investisseurs de centres de données décident également de développer leurs propres sources de production, y compris les géants technologiques qui, sous la pression de Donald Trump, ont déclaré que leurs centres de données n’auront pas d’effet négatif sur les factures énergétiques des autres consommateurs.
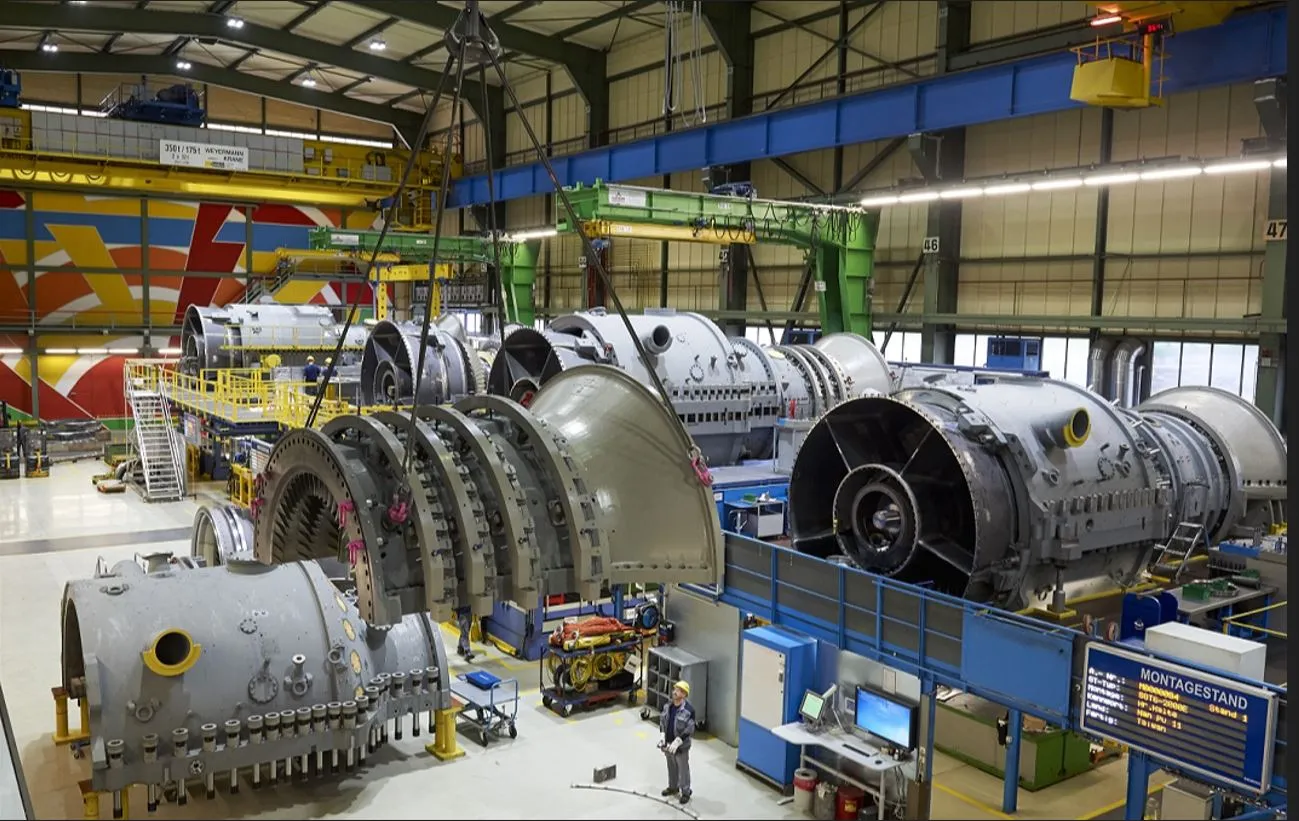
Parmi les bénéficiaires de la croissance des investissements dans l’énergie gazeuse figurent les plus grands fabricants de turbines à gaz, à savoir GE Vernova et Siemens Energy. Leurs portefeuilles de commandes sont pleins pour les prochaines années, et les actions des deux entreprises sont en hausse record.
Voir aussi : Tauron rencontre des problèmes à Jaworzno. Personne ne veut lui fournir de turbines à gaz
L’UE a choisi un moment difficile pour interrompre les livraisons de GNL russe
L’Union européenne impose une interdiction d’importation de GNL russe sous forme de contrats à court terme, alors que les prix du gaz ont augmenté de 40 % depuis le début du mois de mars, et que les pays membres se préparent à recharger leurs réserves avant l’hiver suivant – souligne Bloomberg.
L’interdiction est entrée en vigueur le 25 avril, et d’ici la fin de 2026, les importations de GNL en provenance de Russie vers l’UE devraient être complètement interrompues. De même, les livraisons de gaz russe par oléoducs devraient cesser d’ici l’automne 2027. Selon l’agence, l’Union satisfait actuellement environ 12 % de ses besoins en gaz grâce aux importations en provenance de Russie.
D’après les calculs des entreprises Wood Mackenzie et Energy Aspects, l’interdiction des achats spot de gaz naturel liquéfié russe pourrait réduire les importations d’environ 2,8 à 3,5 millions de tonnes par an, soit environ 3 % des livraisons totales de GNL vers l’UE en 2025.
Les États membres de l’UE ont officiellement adopté le règlement visant à se détourner progressivement du gaz par pipeline et du GNL provenant de Russie fin janvier, soit un peu plus d’un mois avant les attaques des États-Unis et d’Israël contre l’Iran, qui ont entraîné le blocage du détroit d’Ormuz ainsi qu’une forte hausse des prix du gaz, du pétrole et des carburants.
Pendant ce temps, après un hiver glacial, l’Europe se prépare à remplir ses entrepôts vides, et environ un cinquième des approvisionnements mondiaux en GNL provenaient jusqu’à présent du golfe Persique.
Bloomberg souligne que, pour l’instant, les hausses continues des prix du gaz sont freinées par une baisse de la demande dans d’autres régions du monde – en particulier en Asie. Cependant, la situation pourrait changer radicalement si le blocage du détroit d’Ormuz se prolongeait pendant les mois d’été, période où la concurrence entre l’Europe et l’Asie s’intensifie généralement en raison de l’hiver et d’un remplissage plus important des entrepôts.
D’après les experts, la Commission européenne pourra alors autoriser un rétablissement temporaire de l’achat d’GNL russe en vrac. Cependant, un autre test pour le marché de l’UE sera l’échéance à la fin de l’année des contrats à long terme, suivie de la fin des livraisons par oléoducs en 2027.
Bloomberg souligne également que un facteur important sera de savoir si le principal exportateur de gaz liquéfié vers l’UE, à savoir Yamal LNG, trouvera de nouveaux clients en Asie pour remplacer les destinataires actuels. Si cela se produit, la concurrence entre l’UE et l’Asie pour l’GNL en provenance d’autres régions sera légèrement moindre.
D’après les informations actuelles, Novatek, principal actionnaire de Yamal LNG, mène des discussions avec des clients en Inde, en Chine ou au Vietnam concernant les livraisons. Une partie du brut pourrait également éventuellement être acheminée en Turquie et en Égypte.
Voir aussi : Bruxelles laisse la crise énergétique aux gouvernements
Les constructeurs d’automobiles électriques visent une province chinoise
Dans les plus grandes métropoles chinoises, la grande majorité des voitures vendues récemment sont déjà des véhicules électriques. Désormais, les constructeurs se fixent pour objectif d’accélérer leur expansion dans les régions moins riches du pays – analyse le « Financial Times ».
C’est dans les plus grandes métropoles, telles que Pékin, Shanghai, Canton ou Shenzhen, que se développe le plus l’électromobilité. Dans les petites villes, en revanche, la part des voitures à moteur électrique ne dépasse pas 40 %.
Merci à ces régions, des groupes tels que Volkswagen, BMW, Toyota, Honda ou General Motors parviennent encore à figurer parmi les 15 plus grands constructeurs en termes de ventes, car leur part sur le marché des véhicules électriques reste négligeable par rapport à celle de leurs concurrents chinois.
L’entreprise de recherche Omnia prévoit que la province atteindra 50 % de parts pour les véhicules électriques d’ici la fin de 2027. Selon les analystes, cela pourrait entraîner un excès de capacités de production, et donc un redirigement radical des voitures à combustion chinoises vers les marchés étrangers. Dans certains scénarios, d’ici 2030, la part des véhicules à combustion dans les ventes de voitures neuves en Chine chuterait à seulement 20 %.
Le « Financial Times » souligne que jusqu’à présent, l’expansion de l’électromobilité dans les régions moins développées du pays était limitée par le pouvoir d’achat des clients ainsi que par un réseau de bornes de recharge publiques moins développé.
Cela change cependant, car les plus grands constructeurs – tels que BYD et Geely – lancent de plus en plus de modèles abordables, y compris des modèles hybrides. De plus, l’augmentation des prix de l’énergie liée à la guerre au Moyen-Orient constitue une autre raison d’un intérêt accru pour les véhicules électriques.
L’infrastructure publique de recharge pour les voitures devrait également connaître une amélioration significative. Selon les plans gouvernementaux, elle devrait être étendue à 28 millions de stations d’ici la fin de 2027, contre 21 millions au début de 2026.
Voir aussi : Des restrictions préventives pour la photovoltaïque et les batteries ? Partie 1
Les prix élevés du diesel inquiètent les mineurs américains
Les producteurs américains de charbon énergétique espèrent voir leurs exportations augmenter, car la demande sur le marché mondial croît en raison de la guerre au Moyen-Orient. Parallèlement, le coût croissant du carburant moteur entraîne une hausse des dépenses d’exploitation, selon le « Financial Times ».
Le journal souligne que la fermeture du détroit d’Ormuz et l’augmentation brutale des prix du pétrole et du gaz entraînent une demande plus forte en charbon – surtout en Asie, où l’utilisation des centrales au charbon augmente.
Les producteurs américains y voient une opportunité d’augmenter leurs ventes, car le secteur subit en même temps les effets de la guerre commerciale avec la Chine, malgré le soutien politique et réglementaire de l’administration de Donald Trump. En 2025, les exportations de charbon extrait aux États-Unis ont chuté d’environ un cinquième, après que Pékin ait imposé des droits de douane de représailles.
Actuellement, le secteur espère une amélioration de ses résultats et prévoit une augmentation de 10 % des ventes sur les marchés étrangers d’ici 2026. La demande augmente non seulement de la part des plus grands importateurs, à savoir la Chine et l’Inde, mais aussi d’autres pays asiatiques.
Cependant, l’optimisme est entamé par la hausse des prix du diesel, qui augmentent les coûts d’extraction et de transport, rendant ainsi difficile pour le charbon américain de concurrencer même le matériau australien. Le carburant est une source essentielle d’énergie pour les machines minières, ainsi que pour les camions, les trains ou les bateaux qui transportent le charbon vers les ports maritimes.
L’Agence pour l’information énergétique indique que, depuis le début de la guerre au Moyen-Orient, les prix du carburant pour camions ont augmenté de 48 %. La Bank of America estime que les coûts du diesel représentent environ 25 % des coûts totaux des mines à ciel ouvert, ainsi que 12 % ceux des mines souterraines. Quant aux coûts de transport vers la Chine, ils ont augmenté de 55 %.
Voir aussi : Polskie Widmo a développé un géoradar capable d’atteindre 40 m de profondeur. Ils travaillent au Japon, car en Pologne…