
De l’acquisition de bus aux batteries et services : le débat sur les bus durables à la FIAA met l’accent sur les partenariats [REPLAY]
La transition vers les bus à zéro émission étend les décisions d’achat et industrielles au-delà du véhicule lui-même, intégrant les batteries, l’infrastructure, les services, le financement et les partenariats dans les discussions entre fabricants, fournisseurs et opérateurs.
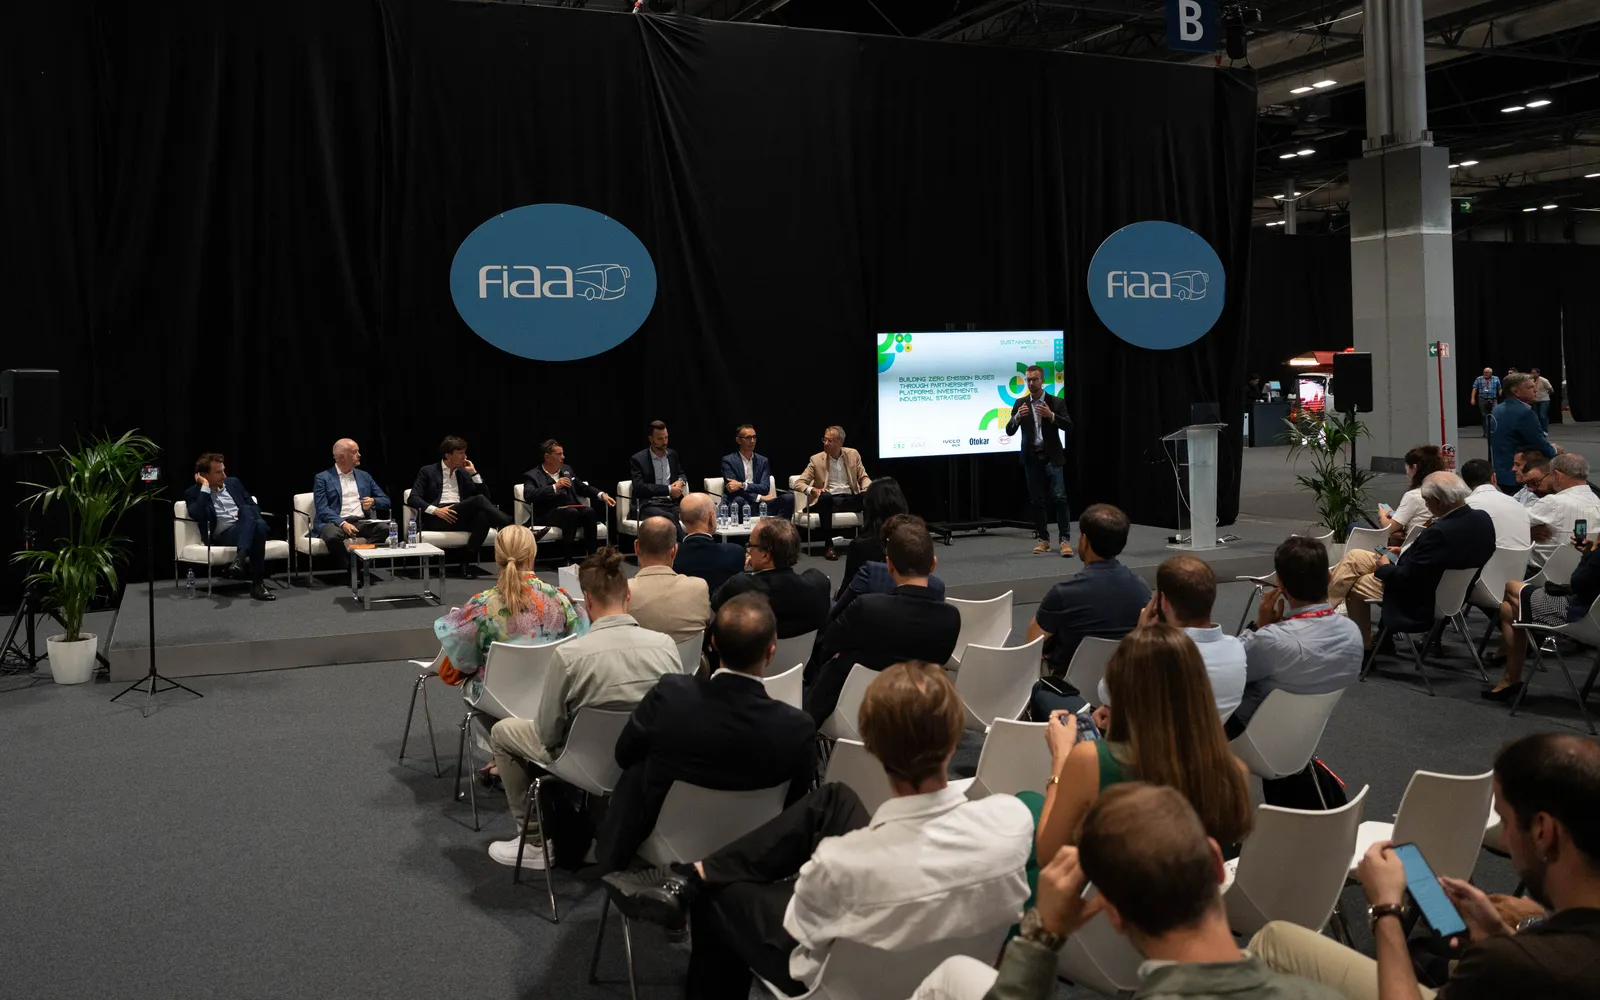
Ce sujet a été au cœur de la conférence Sustainable Bus Tour intitulée « Construire des bus à zéro émission grâce aux partenariats. Plateformes, investissements, stratégies industrielles », qui s’est tenue le 23 septembre lors de la FIAA 2026 à Madrid. Cette session a réuni des représentants d’Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe et ZF, après une présentation principale de McKinsey & Company.
La session Sustainable Bus Tour lors de la FIAA a bénéficié du soutien d’Iveco Bus, ZF, BYD et Otokar en tant que partenaires du tour.
McKinsey : 51 % de bus urbains à zéro émission, tandis que les critères liés au cycle de vie gagnent en importance dans les appels d’offres
McKinsey a ouvert la conférence en présentant des données sur l’électrification, la concurrence, la conduite autonome et les coûts de fabrication des bus. Selon les chiffres présentés par Tobias Schneiderbauer et Lena Bell, les véhicules à zéro émission représentent 51 % du marché des bus urbains en Europe, tandis que les fabricants chinois représentaient environ 28 % du marché des bus à zéro émission en 2025.
D’après les données présentées lors du discours principal, les ventes de bus à zéro émission sont passées d’environ 2 000 véhicules en 2019 à 13 000 six ans plus tard.
La présentation a également abordé les changements dans les critères d’achat. L’analyse de McKinsey sur les appels d’offres publics allemands entre 2020 et 2025 a montré que la pondération du prix d’achat initial est passée d’environ 60 % à 40 %, tandis que les critères liés au cycle de vie ont atteint environ 40 % en 2025. Ces critères comprennent le soutien en matière d’infrastructure, le temps de fonctionnement du véhicule, des véhicules de test ainsi que la formation des conducteurs et du personnel d’entretien.
En ce qui concerne les coûts de fabrication, McKinsey a présenté une analyse indiquant des réductions de coûts potentielles allant jusqu’à 50 % pour un bus urbain électrique d’ici 2030. Les domaines pris en compte incluaient la technologie des batteries, l’architecture du véhicule, l’intégration du châssis, l’homologation, l’impact de la fabrication, les achats, les ventes ainsi que les coûts généraux et administratifs.
Les partenariats constituaient le troisième domaine identifié dans la présentation. McKinsey a énuméré les plateformes de véhicules, l’infrastructure, les systèmes de conduite autonome, les opérations de flotte, les plateformes de mobilité et le conseil parmi les activités dans lesquelles différentes entreprises peuvent occuper des positions tout au long de la chaîne de valeur des bus.
Le transport autonome a également été abordé. McKinsey affirme qu’en 2025, plus de 100 navettes robotisées étaient déjà en service et a présenté un scénario prévoyant une part d’environ 60 % de bus autonomes dans les villes d’ici 2045. L’entreprise indique que son enquête a montré qu’environ un tiers des flottes interrogées étaient déjà intéressées à introduire des bus autonomes au cours des cinq prochaines années.
Les opérateurs intègrent les batteries, l’infrastructure et le service après-vente dans leurs achats de bus
Antonio Cendrero Querol, directeur général d’Arriva Spain, a déclaré que la fin du financement européen ne modifiait pas le programme de décarbonation de l’entreprise. Selon Cendrero, les subventions espagnoles couvraient au maximum 50 % de la différence de prix entre les véhicules électriques et ceux à diesel, sans compter les infrastructures, et n’étaient donc pas le seul critère pour prendre des décisions en faveur de l’électrification.
Le processus d’achat lui-même s’est élargi, a-t-il ajouté. Les opérateurs ont désormais besoin d’informations sur les technologies de batteries, la sécurité, l’état de santé des véhicules, leur autonomie, la capacité du réseau électrique ainsi que les investissements nécessaires pour électrifier les dépôts. Les discussions avec les fabricants portent donc à la fois sur les spécifications des véhicules classiques et sur les éléments liés à l’énergie.
Ian Livesey, directeur des activités B2B et B2C chez Moventis, a également cité la formation, le service après-vente, la disponibilité des pièces de rechange et une assistance technique spécialisée parmi les exigences liées aux nouvelles flottes. Il a ajouté que les opérateurs ont besoin de données sur les véhicules ainsi que de technologies numériques, tant pour le suivi des flottes que pour les services destinés aux passagers.
La question du financement a également été abordée par Francesco Romagnoli, chef des affaires techniques à l’association des opérateurs italiens ANAV. Il a indiqué que le Plan national de reprise et de résilience de l’Italie avait contribué à réduire l’âge moyen de la flotte de bus italienne, qui est passé d’environ 12 à environ neuf ans entre 2021-2022 et 2026.
Romagnoli a également signalé des cas où des bus à zéro émission avaient été livrés avant que la capacité du réseau ou les infrastructures de charge nécessaires ne soient disponibles dans les dépôts. Il a appelé à des programmes d’investissement futurs qui fourniraient à la fois des financements et une plus grande flexibilité technologique en fonction des conditions d’exploitation.
Les bus électriques interurbains introduisent des considérations liées à l’autonomie, à la recharge et au coût total de possession dans le débat
La transition vers les bus interurbains de classe II a fait l’objet d’une discussion distincte au sein de la FIAA. Romagnoli a distingué les services qui retournent chaque nuit au dépôt de ceux où les bus restent éloignés de leur dépôt d’origine pendant plusieurs jours.
Pour ces applications, a-t-il déclaré, les véhicules électriques actuels ne peuvent pas encore couvrir tous les profils d’utilisation, en particulier là où le rechargement n’est pas disponible en dehors des dépôts. Il a également évoqué les exigences européennes en matière de CO2 pour les véhicules lourds et les objectifs qui en découlent pour les constructeurs à partir de 2030.
Stéphane Espinasse, responsable commercial senior et des appels d’offres pour les bus chez BYD Europe, qui a rejoint l’entreprise cette année, a décrit le segment interurbain comme une combinaison de différentes missions, allant des services scolaires aux routes régionales nécessitant une autonomie de 450, 500 ou 600 kilomètres.
Il a identifié trois éléments clés dans l’approche de BYD : des équipes locales capables de définir individuellement les missions d’utilisation avec les clients, une parité du coût total de possession pour l’application choisie, ainsi qu’une couverture adéquate du réseau de vente et de service.
Cendrero d’Arriva a également souligné une intégration plus étroite entre le fabricant et l’opérateur dans la définition des services électriques. Il a cité le parc de près de 100 véhicules d’Arriva introduit dans la région du Limbourg aux Pays-Bas il y a une dizaine d’années, où les opérations reposaient initialement sur le chargement opportuniste avant de passer progressivement au chargement nocturne.
Iveco Bus, BYD et Otokar proposent différents modèles de partenariat
Les constructeurs de véhicules ont utilisé cette table ronde pour décrire différentes approches en matière de partenariats, d’intégration verticale et d’approvisionnement externe.
Marco Zanchetta, responsable de la gestion des produits chez Iveco Bus, a présenté le segment des minibus comme un domaine où la coopération avec les carrossiers joue un rôle important. Il a fait référence au nouveau minibus électrique eFlexy présenté par le constructeur lors de la FIAA, développé en collaboration avec un carrossier européen sélectionné comme l’italien Olmedo.
D’après Zanchetta, les fabricants de carrosseries permettent l’accès à des applications et configurations spécifiques pour les clients, tandis que la combinaison de ces fabricants et des réseaux de distributeurs élargit l’éventail des applications disponibles, sans qu’il soit nécessaire d’intégrer chaque configuration directement dans les processus industriels du fabricant d’origine.
BYD a décrit une structure industrielle différente. Espinasse a mentionné l’intégration verticale de l’entreprise dans les domaines des batteries, des systèmes de gestion des batteries, des moteurs électriques et des véhicules, ainsi que ses partenariats avec des fabricants de carrosseries externes sur certains marchés.
Il a cité l’usine de fabrication de bus de BYD en Hongrie, dont la capacité est en cours d’expansion, ainsi que sa coopération avec Castrosua et ses précédentes collaborations avec UNVI en Espagne et Superpolo en Colombie. L’entreprise a présenté ces modèles comme différentes configurations de commercialisation utilisées en complément de ses technologies développées en interne.
Umberto Mauri, directeur commercial d’Otokar Europe pour l’Italie et l’Espagne, a déclaré que le fabricant collabore avec des fournisseurs externes de batteries et de systèmes de transmission, tout en conservant d’autres activités stratégiques en interne. Il a cité le logiciel de conduite autonome comme un domaine développé au sein d’Otokar, en faisant également référence aux compétences disponibles ailleurs au sein de l’entreprise.
Mauri a indiqué qu’Otokar était sur le point de finaliser l’électrification de son portefeuille de produits, mais se préparait également à livrer près de 250 bus diesel au cours des trois mois suivants. Il a associé ces livraisons à la demande actuelle des clients et aux conditions de financement.
ZF met en avant les plateformes modulaires et l’échelle dans les véhicules commerciaux
Du côté des fournisseurs, Fabian Schumacher, responsable des comptes clés chez ZF pour les bus, a abordé la relation entre la standardisation des technologies, la diversité des véhicules et le coût total de possession.
Schumacher a souligné que le secteur des bus comprend plusieurs longueurs de véhicules et systèmes de propulsion, notamment des plateformes de 12, 18 et 24 mètres, ainsi que des solutions électriques à batterie et à hydrogène. Il a également évoqué les exigences réglementaires concernant des systèmes tels que les caméras et l’ADAS, où la fourniture des composants s’accompagne de nécessités en matière d’intégration, de maintenance et de formation des conducteurs.
ZF utilise désormais une approche basée sur des plateformes modulaires partagées entre les activités de camions et de bus, ce qui permet d’utiliser des composants, des produits et des connaissances en matière de développement au sein d’une plus large gamme de véhicules commerciaux.
Schumacher a également indiqué qu’un nouvel essieu ZF permet d’économiser 20 % d’énergie par rapport à la solution précédente, tandis que la plateforme commune pour les véhicules commerciaux offre une plus grande échelle pour le développement et l’obtention de retours du marché.
Le contenu local fait partie des stratégies de fabrication européenne de bus
Iveco Bus, BYD et Otokar ont également abordé la question de la fabrication locale et des approvisionnements, ainsi que la pression européenne en faveur du « fabriqué en Europe ».
Zanchetta a décrit Iveco Bus comme un fabricant européen dont les activités industrielles se situent en Italie, en France et en République tchèque. Il a mentionné des investissements dans des lignes de production de bus électriques en République tchèque et en France, ainsi qu’une base de fournisseurs européens et une coopération avec des startups locales, des entreprises d’ingénierie et de grands fournisseurs de technologies.
BYD a souligné son site de production en Hongrie et ses partenariats avec des entreprises de carrosserie comme éléments de sa stratégie européenne.
Mauri a soulevé la question de la manière dont les fabricants ayant leur siège en dehors de l’Union européenne pourront répondre aux exigences relatives au contenu local dans les appels d’offres, en se référant spécifiquement à des propositions ou exigences visant un seuil de 50 % de contenu européen.
