
Rapport sur les ventes de véhicules électriques en Europe : mois record — Les véhicules 100 % électriques atteignent 30 % de part de marché !
Soutenez le travail de CleanTechnica par le biais d’une abonnement Substack, sur Patreon ou via Stripe. Aidez-nous à produire tout le contenu de haute qualité et original que nous publions semaine après semaine, malgré les défis posés par l’IA de scraping de contenu, les réseaux sociaux antisociaux, l’inflation et d’autres obstacles.
Les véhicules électriques ont connu une hausse de 51 % par rapport à l’année précédente en un mois hors saison.
Les véhicules électriques restent très demandés en Europe, même en plein mois de vacances comme août. Ce mois-ci, tout comme juillet, est inhabituel car en Europe, la plupart des constructeurs et leurs modèles ralentissent leurs activités en raison de la saison des vacances, à l’exception des modèles très demandés qui profitent de cette ralentissement pour réduire les listes d’attente.
Ainsi, il est naturel que le mois d’août ait été particulièrement favorable aux véhicules électriques purs, ces derniers atteignant un taux record de 30 % le mois dernier grâce à l’enregistrement d’environ 250 000 véhicules entièrement électriques en Europe, ce qui représente non seulement une augmentation de 51 % par rapport à l’année précédente, mais aussi le taux de croissance le plus élevé de l’année !
Dans l’ensemble, les véhicules hybrides rechargeables ont connu une hausse de 39 % par rapport à l’année précédente, leur croissance étant freinée par les hybrides rechargeables classiques, qui n’ont progressé que de 15 % pour atteindre 98 000 unités, soit le taux de croissance le plus faible en 18 mois ; cela porte ainsi la part des véhicules hybrides rechargeables en août à 42 % (30 % uniquement pour les véhicules électriques purs).
Avec les véhicules électriques purs qui tirent le marché vers le haut, leur part pour l’année à ce jour est de 24 % (35 % pour les véhicules hybrides rechargeables et les véhicules électriques purs combinés), ce qui est déjà supérieur au résultat final prévu pour 2025 (20 % de part des véhicules électriques purs, 29 % en y ajoutant les véhicules hybrides rechargeables). C’est un signe encourageant si nous voulons atteindre une part de 100 % de véhicules électriques ou hybrides d’ici le milieu des années 2030.
Si l’on examine d’autres systèmes de propulsion, alors que le carburant à essence (18 % des ventes en août, soit une baisse de 24 % sur un an) et le diesel (6 %, soit une baisse de 23 % sur un an) continuent leur tendance à la baisse vers l’irrélevance, la principale nouvelle réside dans le fait que nous aurions pu atteindre le pic des véhicules hybrides à moteur thermique à ce stade — en août, les hybrides sans prise de recharge ont tout de même connu une croissance, bien que plus faible (+3 % sur un an) que celle du marché dans son ensemble.
Mais ce qui est encore plus important, c’est que si l’on compare les 32 % de parts de marché des véhicules hybrides à moteur thermique en août 2026 avec leurs parts il y a 12 mois (33 % à l’époque), nous pourrions assister au début d’une baisse pour ces véhicules. Donc… si 2026 est l’année du pic des véhicules hybrides à moteur thermique, à quel point sommes-nous éloignés du pic des véhicules hybrides rechargeables par prise ?
En parlant de véhicules hybrides rechargeables par prise, permettez-moi de souligner ces deux graphiques, qui illustrent l’évolution des ventes de véhicules électriques purs et de véhicules hybrides rechargeables par prise selon leur lieu de production au cours des dernières années, ainsi que l’impact des tarifs de l’UE sur ces ventes.
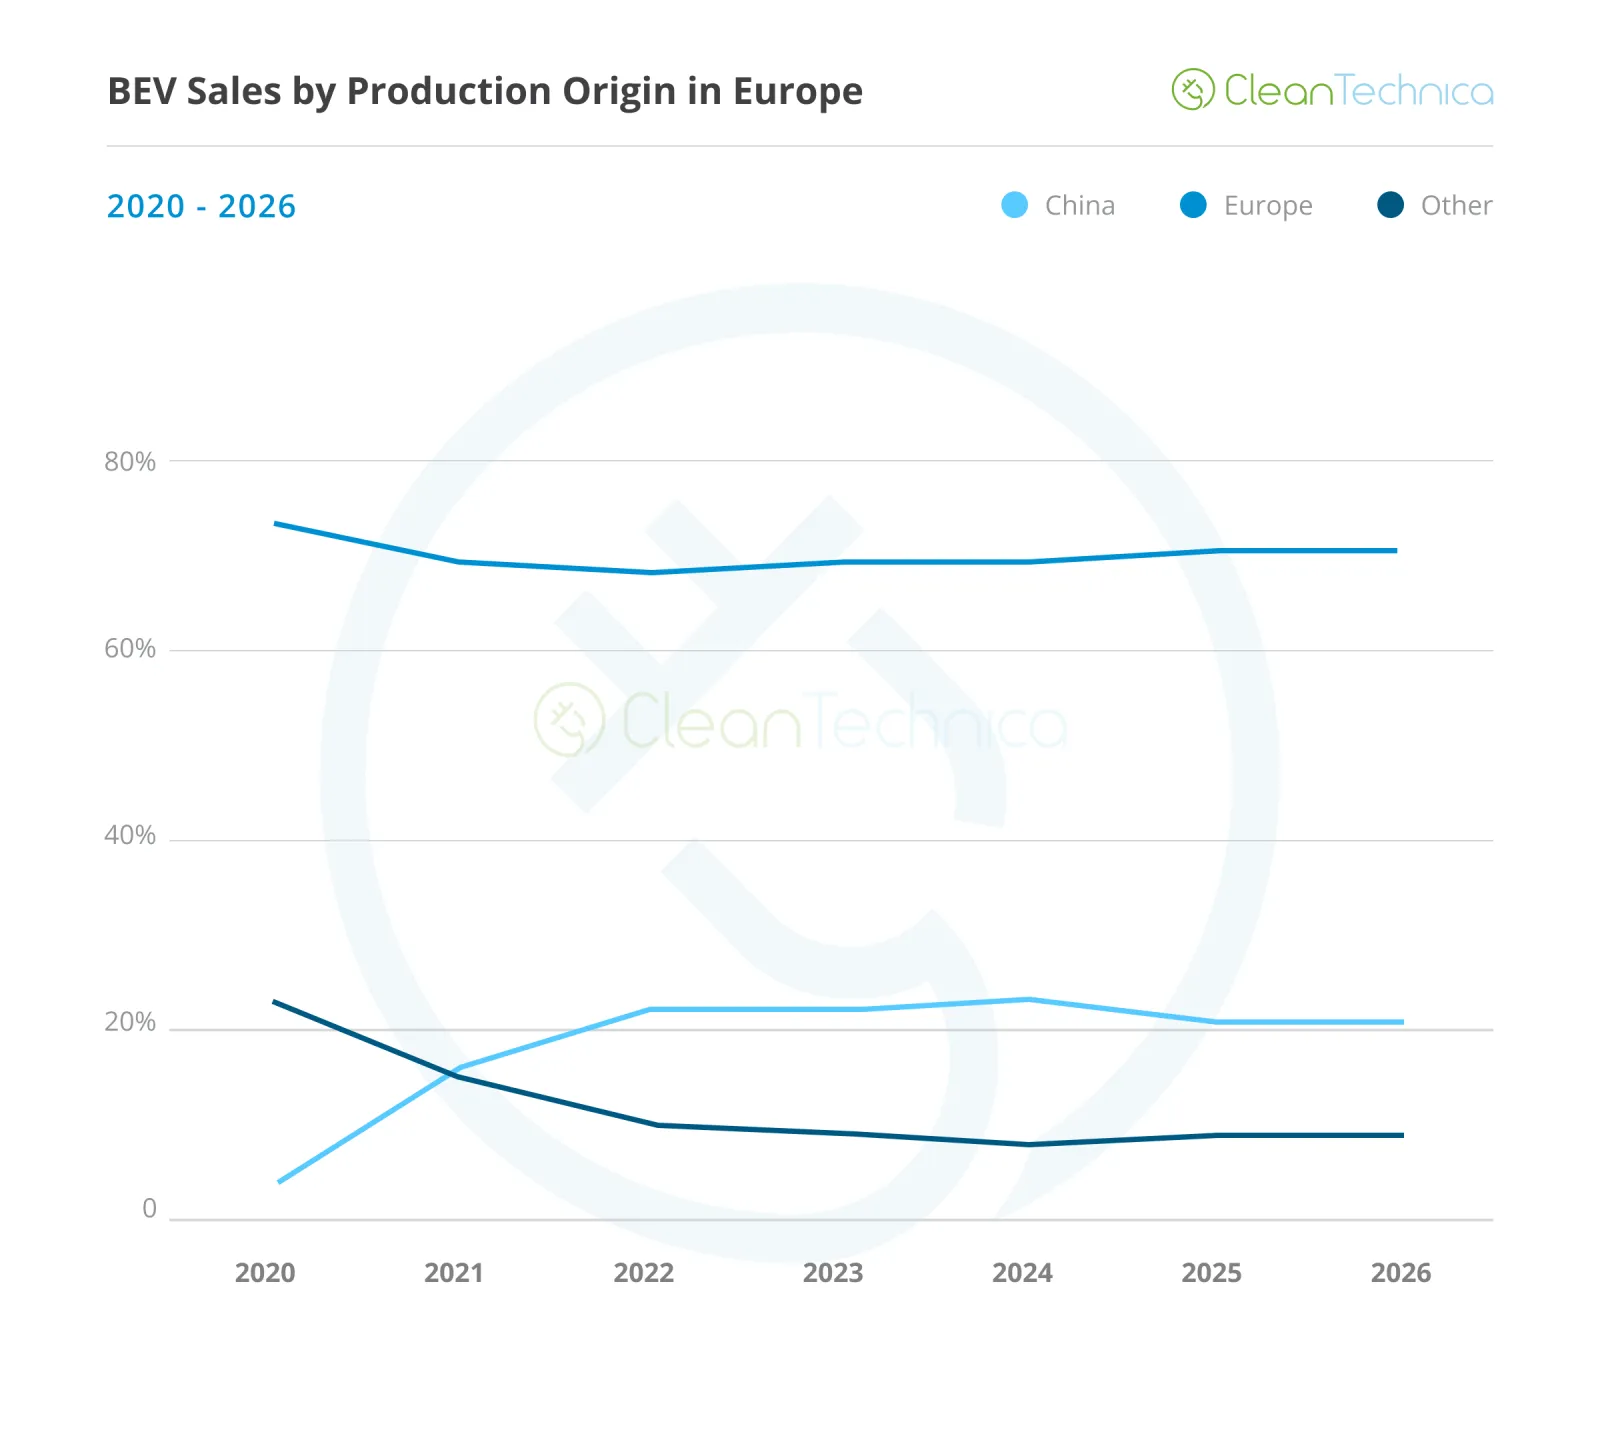
Comme on peut le voir sur le graphique des VÉ, les tarifs imposés par l’UE aux VÉ chinois, mis en place dans la seconde moitié de 2024, ont maintenu les modèles fabriqués en Chine à peu près au même niveau de part de marché qu’avant l’application de ces tarifs. Il est vrai que, en termes absolus, les VÉ chinois ont continué à croître pour atteindre des niveaux records, mais à peu près au même rythme que le marché des VÉ dans son ensemble, les véhicules électriques purs gagnant de plus en plus de parts sur ce marché.
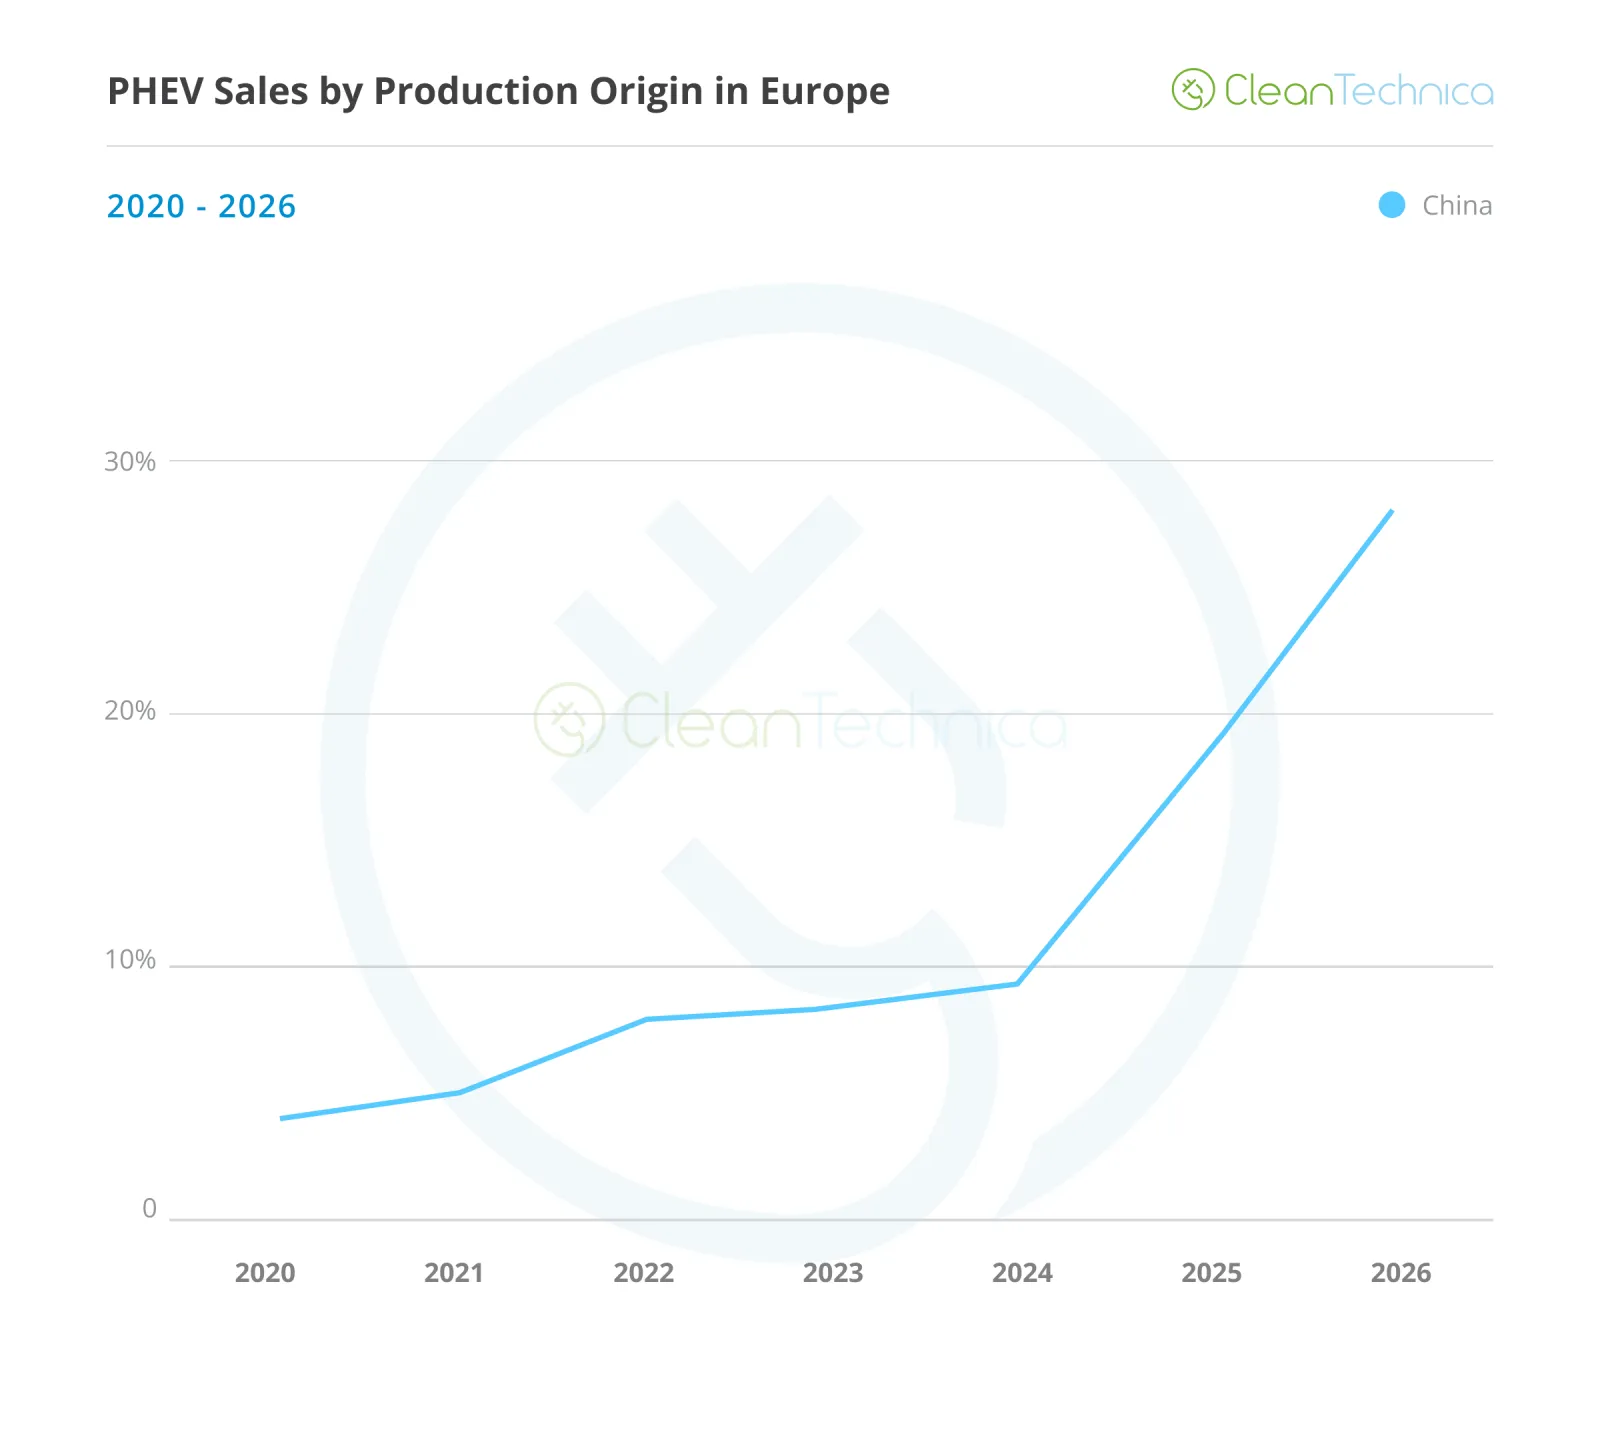
D’un autre côté, les véhicules hybrides rechargeables chinois, qui en 2024 ne représentaient que 10 % du nombre total de véhicules hybrides rechargeables vendus en Europe – un pourcentage nettement inférieur aux 23 % qu’ils détenaient alors sur le marché des véhicules électriques – occupent désormais 28 % du marché des véhicules hybrides rechargeables en Europe, dépassant clairement les véhicules électriques fabriqués en Chine (21 %) dans ce domaine.
Qu’est-ce qui a provoqué un changement aussi radical en seulement deux ans ? Les tarifs de l’UE. Alors que les ventes de véhicules électriques fabriqués en Chine étaient freinées par les tarifs élevés, les véhicules hybrides rechargeables n’étaient pas affectés, ne payant que le tarif initial de 10 %.
Alors, qu’ont fait les constructeurs chinois ? Ils ont profité de cette faille réglementaire et investi massivement dans les véhicules hybrides rechargeables, tels que le BYD Atto 2 PHEV, le Geely Starray, le Jaecoo 7 PHEV, l’Omoda 9, etc. Et les ventes ont explosé.
Rien que cette année, alors que le marché des véhicules hybrides rechargeables connaît une croissance modérée dans son ensemble (+24 % en 2026), les véhicules hybrides rechargeables fabriqués en Chine connaissent une croissance de … 141 % !!!
D’un autre côté, les hybrides équipés de la technologie Made-in-Europe ont connu une hausse de … 3 % cette année. Cependant, leurs ventes ont diminué au cours de trois des quatre derniers mois. La tendance est claire : les véhicules électriques hybrides fabriqués en Europe sont sur le point de disparaître, non pas parce que les gens passent à d’autres systèmes de propulsion, mais parce qu’ils optent pour des modèles chinois.
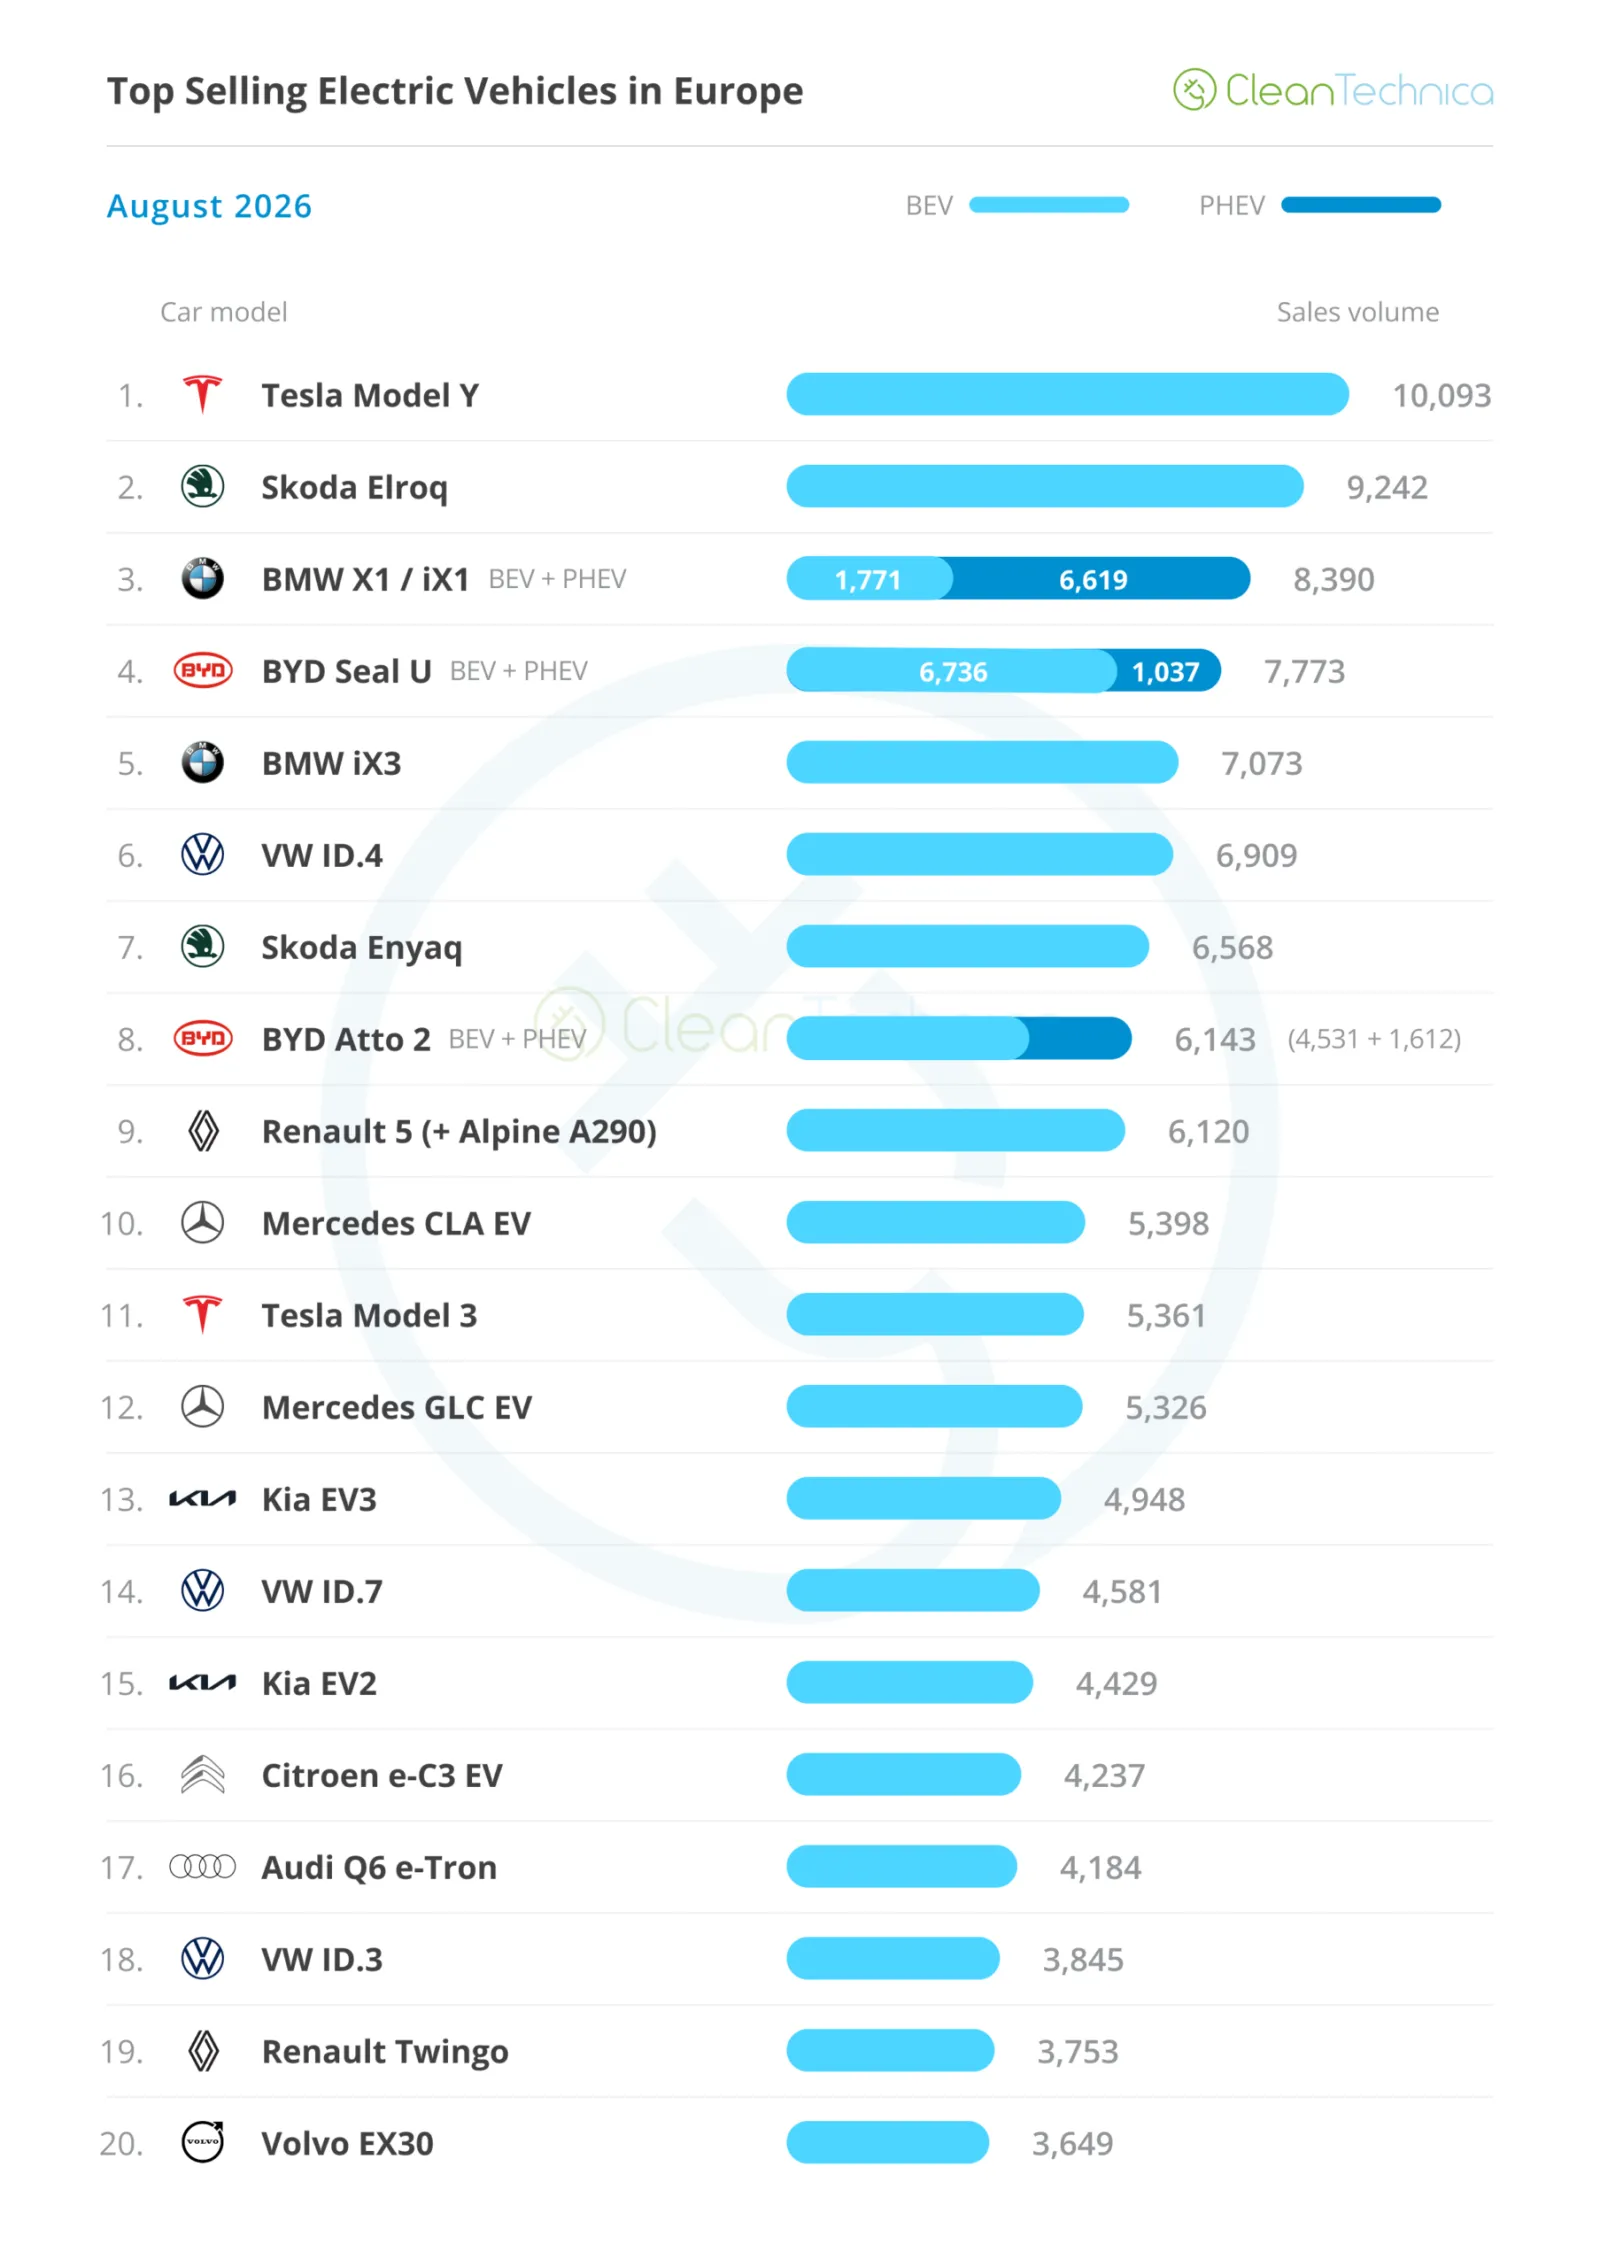
En ce qui concerne les modèles d’EV les plus vendus en août, la grande nouvelle de ce mois a été le retour du Tesla Model Y en tête des ventes, ainsi que l’inclusion de deux modèles BMW parmi les cinq meilleurs ! Les jumeaux BMW iX1/X1 PHEV se sont classés troisièmes, tandis que le nouvel SUV iX3 a pris la cinquième place. Voici une analyse plus détaillée des cinq meilleurs EV d’août :
#1 Tesla Model Y — Le crossover de taille moyenne de Tesla occupe à nouveau la première place, grâce à 10 093 immatriculations en août, soit une augmentation de 21 % par rapport à l’année précédente. Avec des prix commençant à 40 000 €, et même après six ans sur le marché, ce véhicule propose toujours un package attrayant. Actuellement, on achète une Tesla avec son portefeuille ou sa tête, et non avec son cœur. C’est précisément ce type d’acheteur qui cherche désormais des véhicules électriques. Beaucoup de ces personnes souhaitent simplement réduire leurs coûts d’exploitation en passant de véhicules à moteur thermique à des véhicules électriques. (C’est aussi pour cette raison qu’ils sont très populaires auprès d’Uber et d’autres entreprises similaires.)
#2 Skoda Elroq — L’Elroq continue de profiter de la vague des véhicules électriques, avec 9 242 immatriculations, soit une hausse de 45 % par rapport à l’année précédente. À l’avenir, ce crossover tchèque devra faire face à une forte concurrence interne, car le nouveau Skoda Epiq, plus petit et moins cher, est sur le point de voir le jour. Étant à la fois moins cher et plus moderne que l’Elroq, l’Epiq deviendra-t-il le nouveau best-seller de Skoda au détriment de l’Elroq ?
#3 BMW iX1/X1 PHEV — Ces deux modèles allemands continuent de dominer le marché, obtenant à nouveau une place sur le podium en août grâce à 8 390 immatriculations. Grâce à des taux d’location avantageux, ces SUV BMW constituent les modèles phares de la marque. Une refonte majeure des modèles compacts BMW est prévue prochainement, visant à les transformer en véhicules de la nouvelle génération ; on peut donc s’attendre à ce que ces deux modèles, et en particulier l’iX1, voient leurs spécifications améliorées. Cela les rendra plus intéressants que les versions actuelles et permettra à la marque bavaroise de conserver ses modèles compacts comme candidats sérieux pour le podium.
#4 BYD Seal U (BEV+PHEV) — Ce SUV chinois reste parmi les 5 meilleurs modèles, avec 7 773 immatriculations au mois dernier. Cela montre que, bien que le modèle BYD se redresse en Chine grâce à son châssis Ultra de nouvelle génération, l’ancienne génération parvient encore à figurer parmi les 5 meilleurs en Europe tout seul (un peu comme lorsque des joueurs de football expérimentés quittent les ligues de premier plan pour se reconvertir dans des championnats moins compétitifs…). Sa 4e place en août est principalement due à des remises généreuses, mais étant donné que les coûts de développement du modèle sont désormais bien maîtrisés, BYD peut se permettre d’offrir des remises importantes sur ce modèle.
#5 BMW iX3 — Le meilleur véhicule électrique vendu par un constructeur européen. Point final. Bien que la direction de BMW ne soit pas entièrement engagée dans le domaine des véhicules électriques, son département d’ingénierie l’est, et il a créé un modèle qui dépasse de deux générations la concurrence, justifiant ainsi pour une fois le surcoût lié à cette marque bavaroise. Lancé avec des spécifications de pointe (batterie de 108 kWh, charge rapide à 400 kW, fonctionnalité V2X), ce qui se traduit par une autonomie et une efficacité exceptionnelles, BMW a ajouté son habituel DNA de conduite de classe mondiale ainsi qu’un intérieur innovant pour offrir quelque chose que la concurrence (même chinoise) doit encore rattraper. En plus de tout cela, même le design global ne suscite pas les mêmes controverses que ceux des modèles BMW précédents. BMW a montré aux autres constructeurs européens comment s’adapter aux nouveaux temps — ayant tiré des leçons précieuses du premier iX3 fabriqué en Chine en 2020, elle s’apprête à créer un modèle de remplacement qui sera compétitif dès 2026.
mais aussi au cours des années à venir…. Oh, j’ai presque oublié — l’iX3 a terminé 5e en août, grâce à 7 073 immatriculations.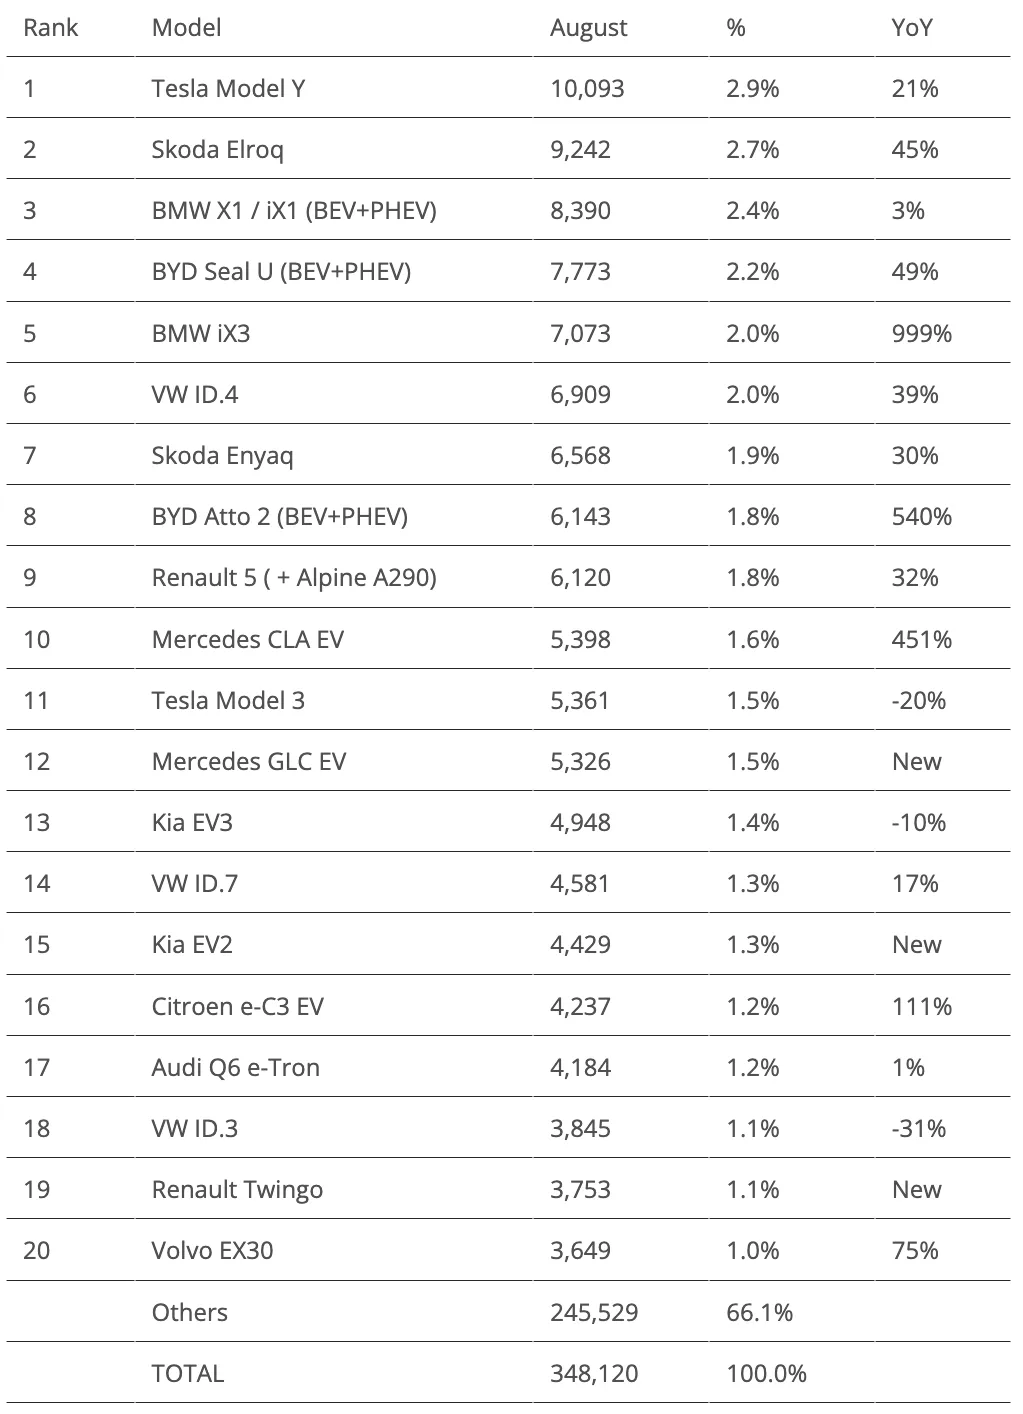
Hors des 5 premiers, il y a plusieurs points à souligner.
En commençant par Mercedes, nous avons encore un excellent résultat avec le Mercedes CLA EV (10e place avec 5 398 immatriculations), mais la véritable nouvelle est la 12e place du nouveau Mercedes GLC EV, grâce à un record de 5 326 immatriculations. On se demande si ce SUV de taille moyenne est sur le point d’atteindre son rythme de vente optimal ou s’il y aura encore des mois à volume plus élevé.
Quoi qu’il arrive au GLC, je suis maintenant curieux de voir si Mercedes parviendra à approcher les volumes du BMW iX3. Les spécifications du modèle à trois étoiles sont légèrement inférieures à celles du Bimmer, mais d’un autre côté, son intérieur semble plus attrayant. De nombreux clients apprécient également le design du GLC.
De bonnes nouvelles viennent aussi de Kia : son modèle phare, l’EV3, reste parmi les 20 meilleurs modèles, cette fois en 13e position. Mais ce qui est encore plus intéressant, c’est que le point fort d’août a été le nouveau petit crossover EV2 (c’est essentiellement un hatchback sur ressorts, mais bon… c’est la stratégie marketing). L’EV2 a fait son entrée dans ce classement pour la première fois grâce à un record de 4 237 unités vendues. Avec une production encore en phase d’expansion et une longue liste d’attente, l’EV2 semble destiné à devenir le meilleur vendeur du constructeur en Europe.
Finalement, un chiffre clé est à prendre en compte pour Citroën. Les 4 237 unités livrées de son petit hatchback électrique C3 EV représentent non seulement son meilleur résultat en cinq mois, mais permettent également à ce constructeur français de réussir là où les autres marques du groupe Stellantis semblent échouer : vendre un modèle en quantités suffisantes pour figurer parmi les 20 meilleurs. Peut-être que le nouveau Peugeot 208 EV de 2027 aidera-t-il à changer la fortune de Stellantis ? Une chose est sûre : ils ont vraiment, VRAIMENT besoin d’un succès majeur.
Hors des 20 premiers modèles, les points forts viennent de la nouvelle famille de petits véhicules électriques du Groupe Volkswagen. Le hatchback sportif Cupra Raval (3 608 unités) est sur le point de rejoindre ce classement, ayant terminé le mois à la 21e place. À mesure que la production s’accroît, on peut s’attendre à ce que ce véhicule espagnol rejoigne bientôt la liste. Quant au VW ID.Polo, plus mature, il a fait ses débuts en août avec déjà 1 876 unités livrées. De grandes attentes pèsent sur lui, surtout maintenant que Volkswagen constate une diminution des commandes de véhicules à moteur thermique sur le marché et une explosion des commandes de véhicules électriques. Selon certaines sources, le nouveau ID.Polo dispose déjà d’une liste d’attente allant jusqu’à 10 mois…
Peut-être Volkswagen pourrait-il augmenter sa production en affectant une partie de celle du ID.Polo à l’un de ses usines allemandes sous-utilisées ?
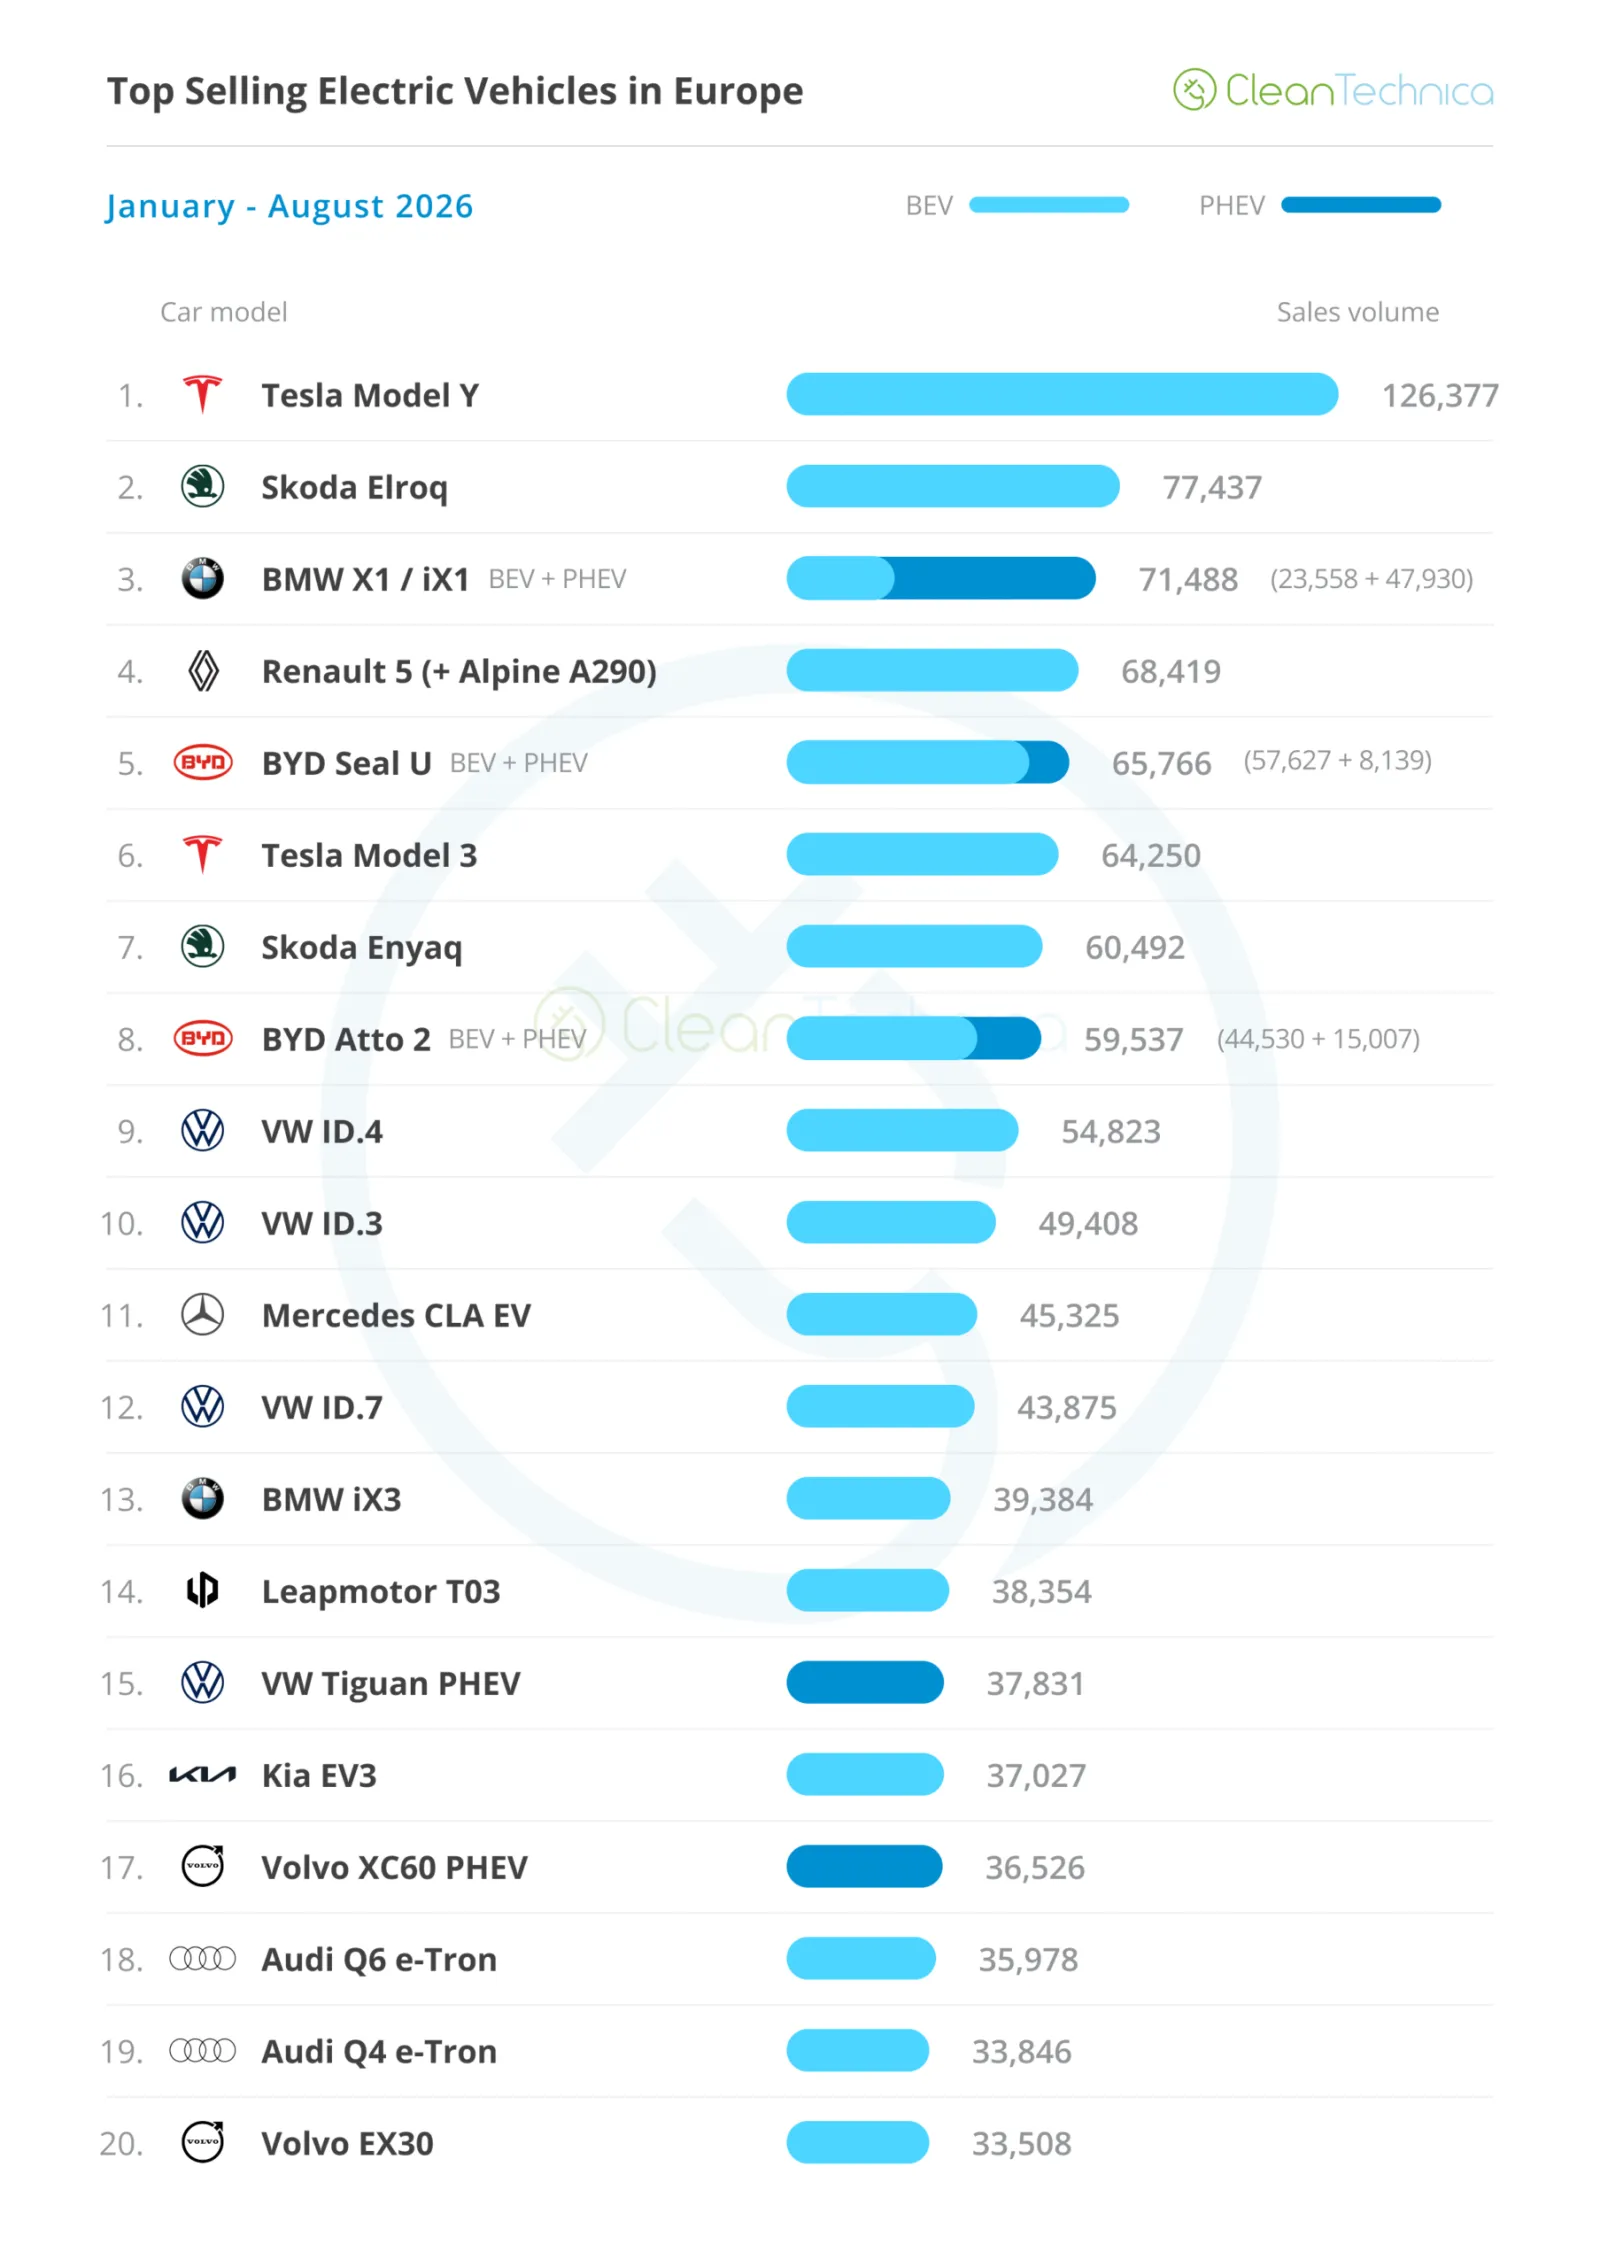
En regardant le classement de 2026, la seule modification dans les positions de tête concerne le BYD Seal U qui a dépassé le Tesla Model 3 pour atteindre la 5e place, ce qui a fait descendre la berline américaine à la 6e position. Néanmoins, avec septembre qui approche, on peut s’attendre à une forte performance du Model 3 au cours du dernier mois du trimestre, ce qui pourrait le faire monter dans les classements — mais jusqu’où ? La 2e place semble désormais peu probable, car le Skoda Elroq est bien trop en avance pour être menacé, même si le Skoda Epiq commence à lui voler des ventes. Quant à la 3e place, je dirais qu’il y a 51 % de chances que les modèles BMW conservent cette position. Ils ont été constants tout au long de l’année, ce qui leur donne peut-être un léger avantage sur le Model 3. En ce qui concerne la 4e place, je pense que la berline Tesla a environ 80 % de chances de dépasser le Renault 5, et seuls de gros imprévus pourraient permettre à ce hatchback français de rester en 4e position.
Préparez les pop-corn, car ça a l’air amusant !
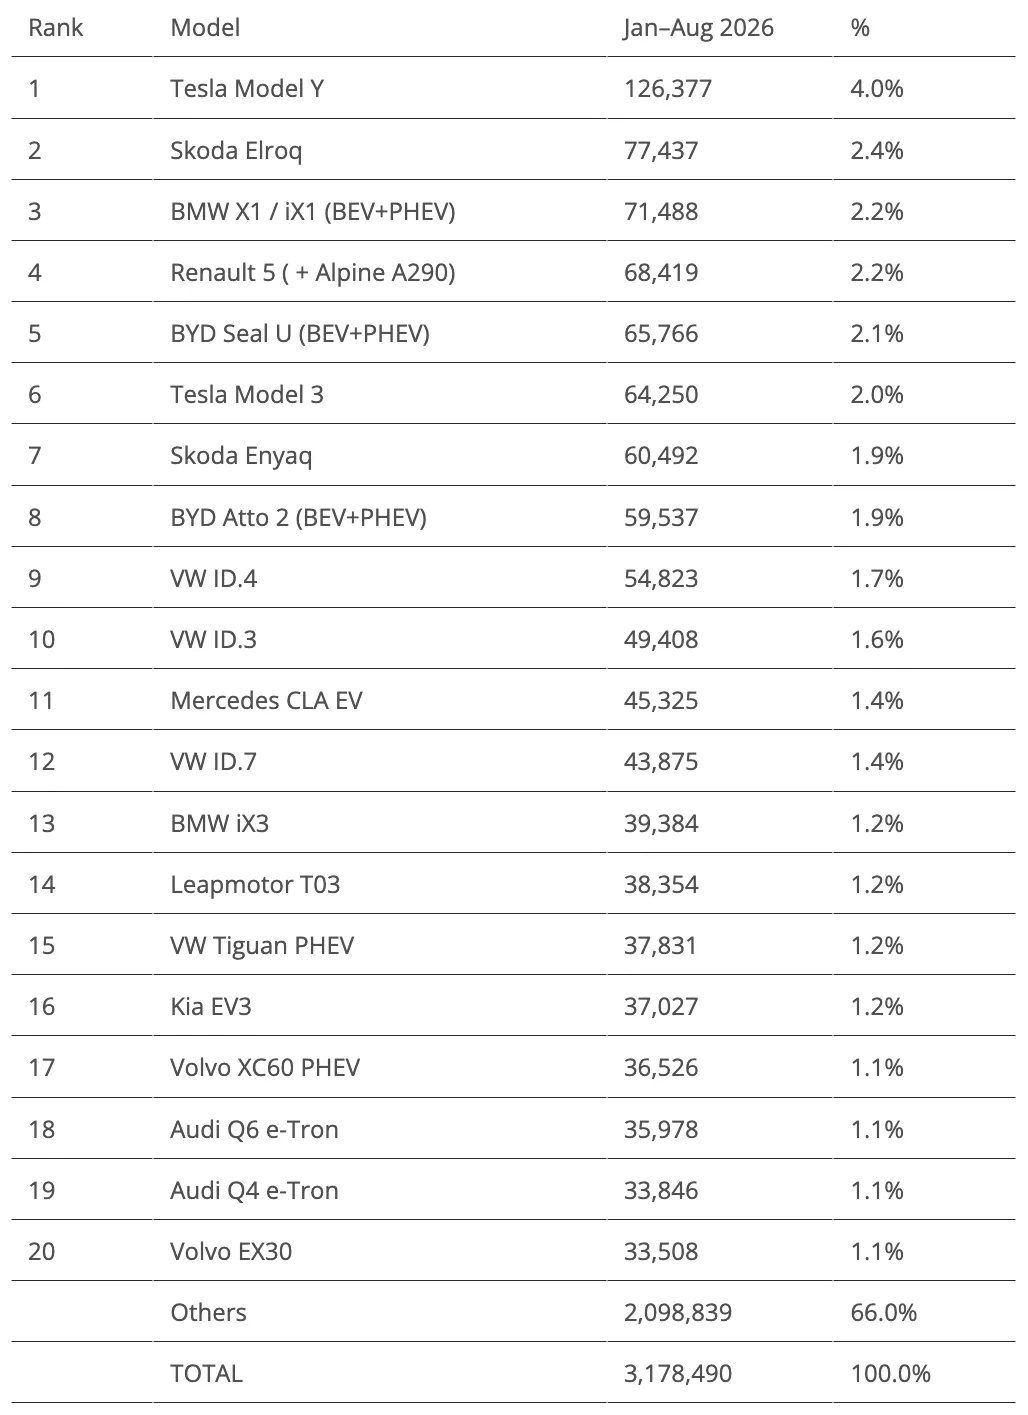
Quant aux autres changements, le BMW iX3 a gagné trois places pour se classer 13e. Jusqu’où montera ce SUV allemand ? Je dirais qu’une 12e place en septembre semble probable, une 11e dans quelques mois, et peut-être même une chance de atteindre la 10e place en décembre ? Faites vos pronostics !
Finalement, profitant d’un mois difficile pour le Volvo XC60 PHEV, le Kia EV3 a gagné une place pour se classer 16e. Et étant donnée la lenteur actuelle des ventes de véhicules hybrides rechargeables, ce crossover coréen pourrait réussir à dépasser le VW Tiguan PHEV en septembre et menacer la 14e place du Leapmotor T03.
En jetant un coup d’œil rapide au classement général des marques, on note les différences notables entre Hyundai (12e place, avec 26 186 unités, en baisse de 30 % par rapport à l’année précédente) et Kia (7e place, avec 36 810 unités, en hausse de 16 % par rapport à l’année précédente), ainsi que la montée continue des marques chinoises.
BYD, surnommée la Toyota chinoise, a terminé le mois à la 13e place avec 26 090 unités, devançant des marques traditionnelles comme Opel (14e), Citroën (15e) et la marque autrefois révolutionnaire Tesla (19e).
Cependant, la force de l’industrie automobile chinoise réside dans le fait qu’elle ne dépend pas d’un seul grand constructeur, mais plutôt dans la diversité qu’elle offre aux acheteurs européens — la Chine compte 15 marques parmi les 50 meilleures en Europe ! Parmi celles-ci, on retient Jaecoo (#24, +191 %), Omoda (#27, +129 %), Leapmotor (#29, +222 %) et Xpeng (#31, 323 %), qui connaissent une forte croissance.
(On pourrait dire que le marché européen dans son ensemble est en croissance — +5 % sur un an — grâce à l’essor des constructeurs chinois OEM…)
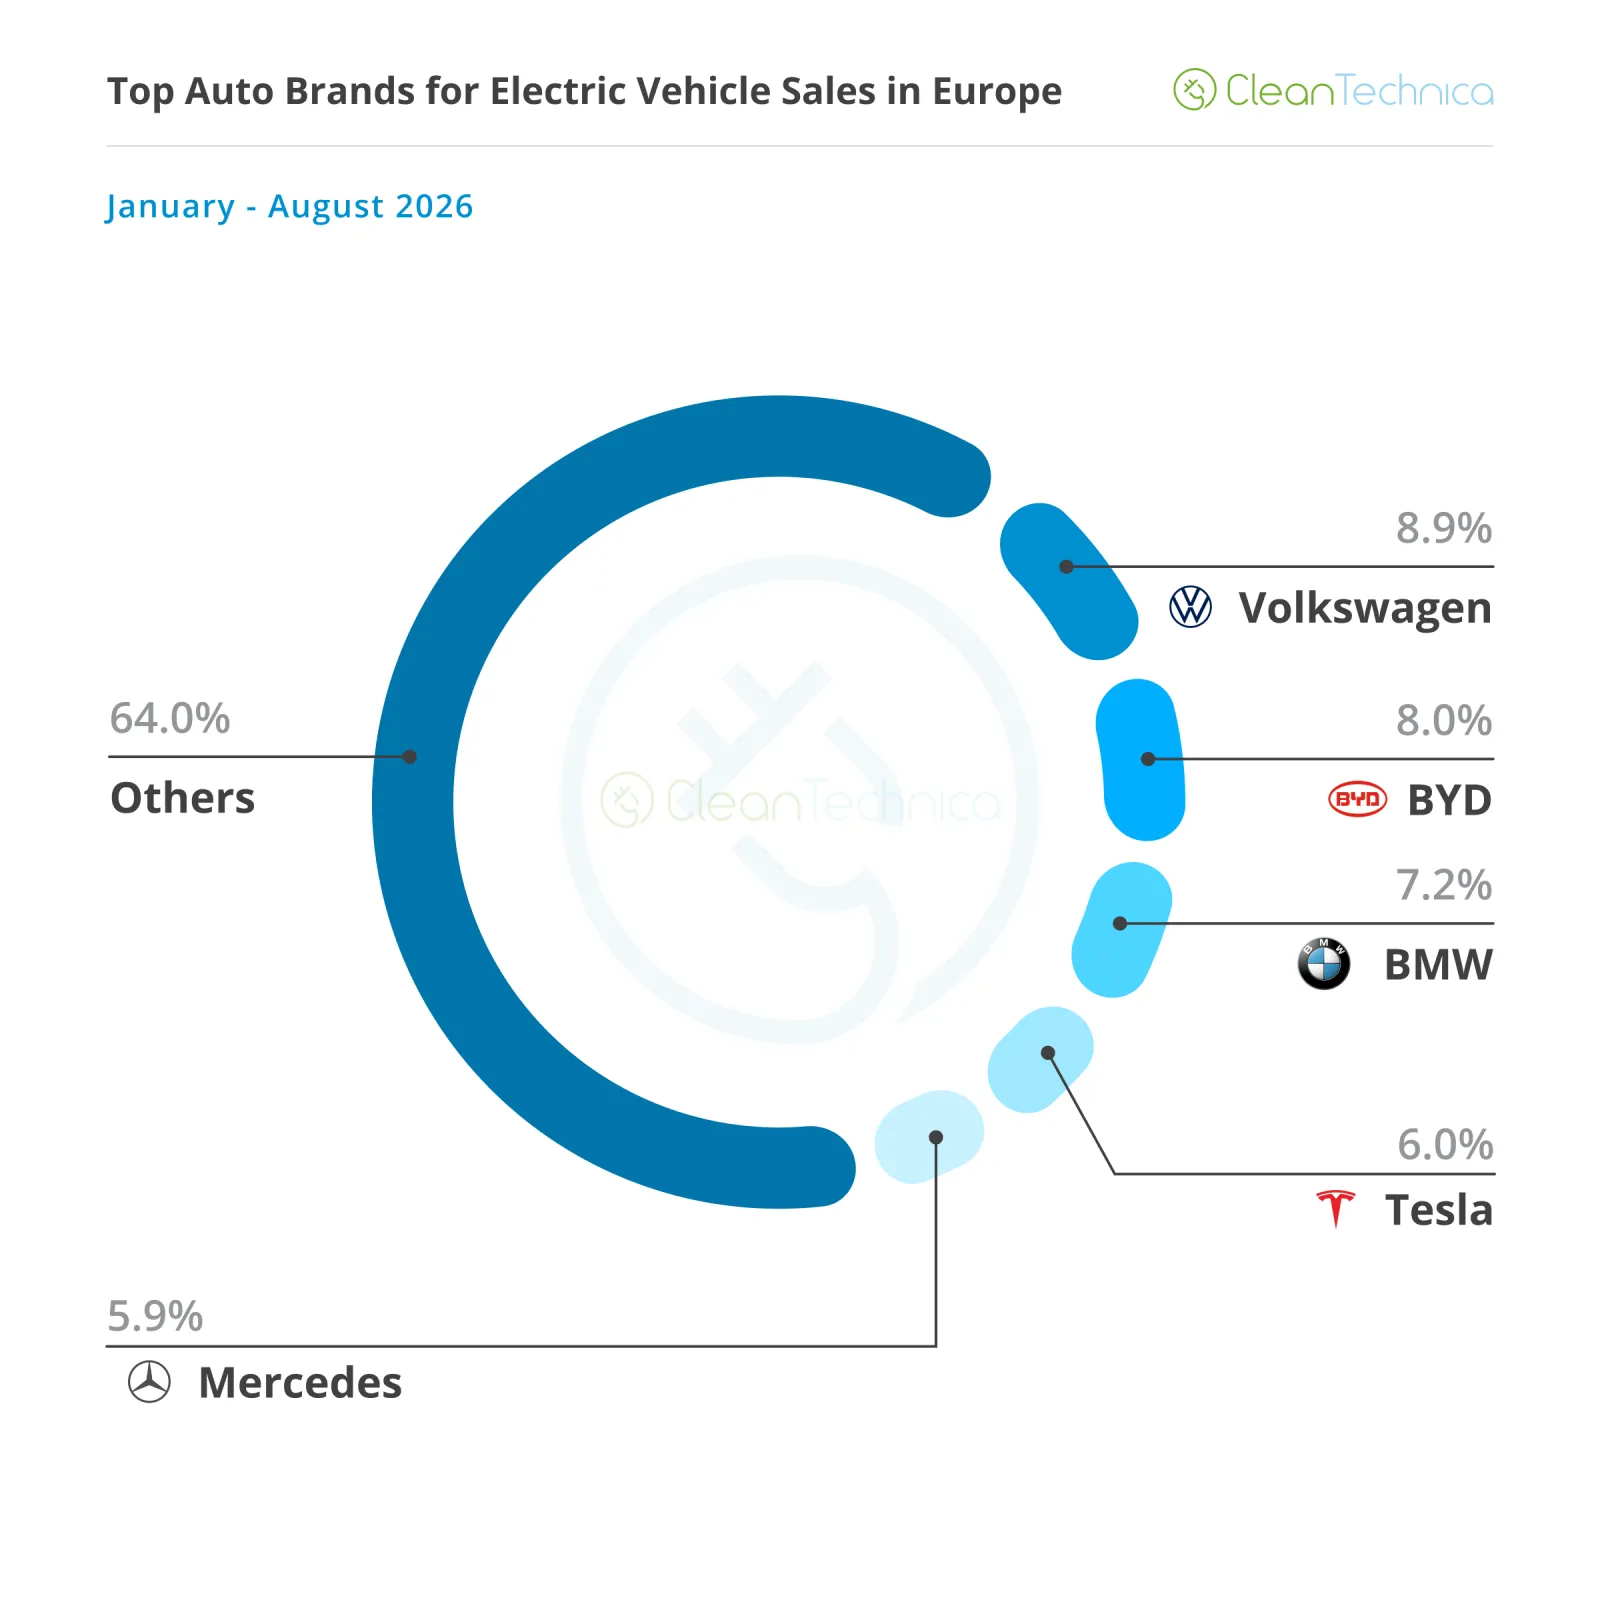
Quant au classement des marques de véhicules électriques, le leader, Volkswagen, reste en tête, bien qu’il ait perdu une partie de ses parts de marché (8,9 %, contre 9 % en juillet et 9,3 % en mai). Certes, il conserve un avantage confortable par rapport à BYD en plein essor (8 %, soit une hausse de 0,1 %), et ses nouveaux véhicules électriques (VW ID.Polo, ID.Cross, ID.Tiguan, etc.) devraient l’aider à récupérer une partie de ses ventes, mais… la marque allemande ne peut se permettre de ralentir. Elle ne doit pas se laisser distraire en espérant une sorte de reprise ou de miracle pour les moteurs thermiques. Sinon, l’entreprise risque très vite d’avoir BYD sur les talons… sur son propre marché. Et si l’on ne peut pas gagner chez soi…
BMW (7,2 %, +0,1 %) reste stable en dernière position du podium. Bien qu’elle ne puisse pas conserver la médaille d’argent (qu’elle a remportée en 2025), étant donné que BYD évolue actuellement dans une toute autre catégorie, la marque bavaroise devrait terminer ce trimestre devant Tesla (6 % de part de marché, en baisse par rapport à 6,2 % en juillet), ce qui lui permettrait d’obtenir sa 10e présence sur le podium au cours des 11 dernières années.
Ce sera une course intéressante entre ces deux concurrents pour la médaille de bronze jusqu’à la fin de l’année.
En 5e position, on trouve Mercedes (5,9 %). Elle reste stable en dernière place parmi les cinq meilleures marques et a même creusé un peu plus l’écart avec Audi, 6e (5,4 %). La marque d’Ingolstadt a désormais son homologue tchèque Skoda encore plus proche (7e, 5,3 %).
En classant les entreprises par groupe automobile, le Groupe Volkswagen occupe clairement la première place avec une part de 23,9 %. Avec l’arrivée prochaine d’une grande quantité de nouveaux véhicules, on peut s’attendre à ce que ce constructeur allemand conserve facilement sa position de leader.
Le Groupe BMW, en deuxième position avec 8,7 %, continue de consolider sa place, tandis que Stellantis, en troisième position, voit sa chute se poursuivre (8,1 %, soit une baisse de 0,1 %). La dégradation de ce constructeur multinational semble ne pas avoir de fin, et il pourrait même perdre sa place sur le podium cette année, car BYD, troisième avec 8 % (une hausse de 0,1 %), gagne du terrain chaque mois. Ce changement pourrait-il déjà avoir lieu d’ici septembre ?
Il est intéressant de noter que la montée en puissance de BYD et la chute de Stellantis sont presque symétriques ; peut-être que la progression de BYD en Europe se fait principalement au détriment de Stellantis ? C’est quelque chose à réfléchir…
Hors des cinq premiers, Geely en 6e position (6,8 %, contre 6,9 % en juillet) a perdu du terrain par rapport à Hyundai–Kia en 5e position (7,5 %). Et avec l’alliance Renault–Nissan en 7e position qui commence également à faire son apparition, une lutte intéressante pour la 6e place pourrait avoir lieu.
