
Rapport sur les ventes de véhicules électriques en Europe : les véhicules 100 % électriques atteignent 26 % de part de marché !
Soutenez le travail de CleanTechnica par le biais d’une abonnement Substack, sur Patreon ou via Stripe. Aidez-nous à produire tout le contenu de haute qualité et original que nous publions semaine après semaine, malgré les défis posés par l’IA de scraping de contenu, les réseaux sociaux antisociaux, l’inflation et d’autres obstacles.
L’Europe n’est plus dépendante d’un seul acteur pour la révolution des véhicules électriques. Alors que Tesla a enregistré une baisse de 36 % sur un an, les véhicules électriques purs ont connu une hausse de 51 % sur la même période !
Grâce à plusieurs facteurs (nouveaux modèles moins chers, prix élevés de l’essence, arrivée massive de modèles chinois, etc.), les véhicules électriques purs sont actuellement très demandés en Europe. En juillet, 288 000 véhicules entièrement électriques ont été enregistrés en Europe, ce qui représente non seulement une augmentation de 51 % par rapport à l’année précédente, mais aussi le taux de croissance le plus élevé de l’année !
Dans l’ensemble, les véhicules équipés de modules supplémentaires ont enregistré une hausse de 40 % par rapport à l’année précédente, leur progression étant freinée par les hybrides équipés de tels modules, qui n’ont progressé que de 21 % pour atteindre 137 000 unités, ce qui porte la part des véhicules équipés de modules supplémentaires en juillet à 38 % (26 % pour les seuls véhicules électriques).
Avec les véhicules électriques qui tirent le marché vers le haut, leur part pour l’année en cours est de 23 % (34 % pour les véhicules hybrides rechargeables et les véhicules électriques combinés), ce qui est déjà supérieur au résultat final prévu pour 2025 (20 % de part des véhicules électriques, 29 % en y ajoutant les véhicules hybrides rechargeables). C’est un signe encourageant si nous voulons atteindre une part de 100 % pour les véhicules électriques ou hybrides d’ici le milieu des années 2030.
Bien que les véhicules électriques augmentent leur part en Europe, leur expansion n’est pas uniforme — l’électrification étant assez avancée en Europe du Nord (les véhicules 100 % électriques représentent 98 % en Norvège, 80 % au Danemark, 53 % en Finlande, 43 % en Suède, 47 % aux Pays-Bas et 43 % en Belgique), les chiffres sont bien inférieurs ailleurs (en Italie, ils représentent 6 %, tandis qu’en République tchèque, c’est 8 %). En bref, l’électrification complète interviendra à des moments différents dans toute l’Europe. Alors que certains marchés atteindront une part de véhicules 100 % électriques proche de 100 % d’ici 2030, dans d’autres, 2040 semble être un scénario plus probable.
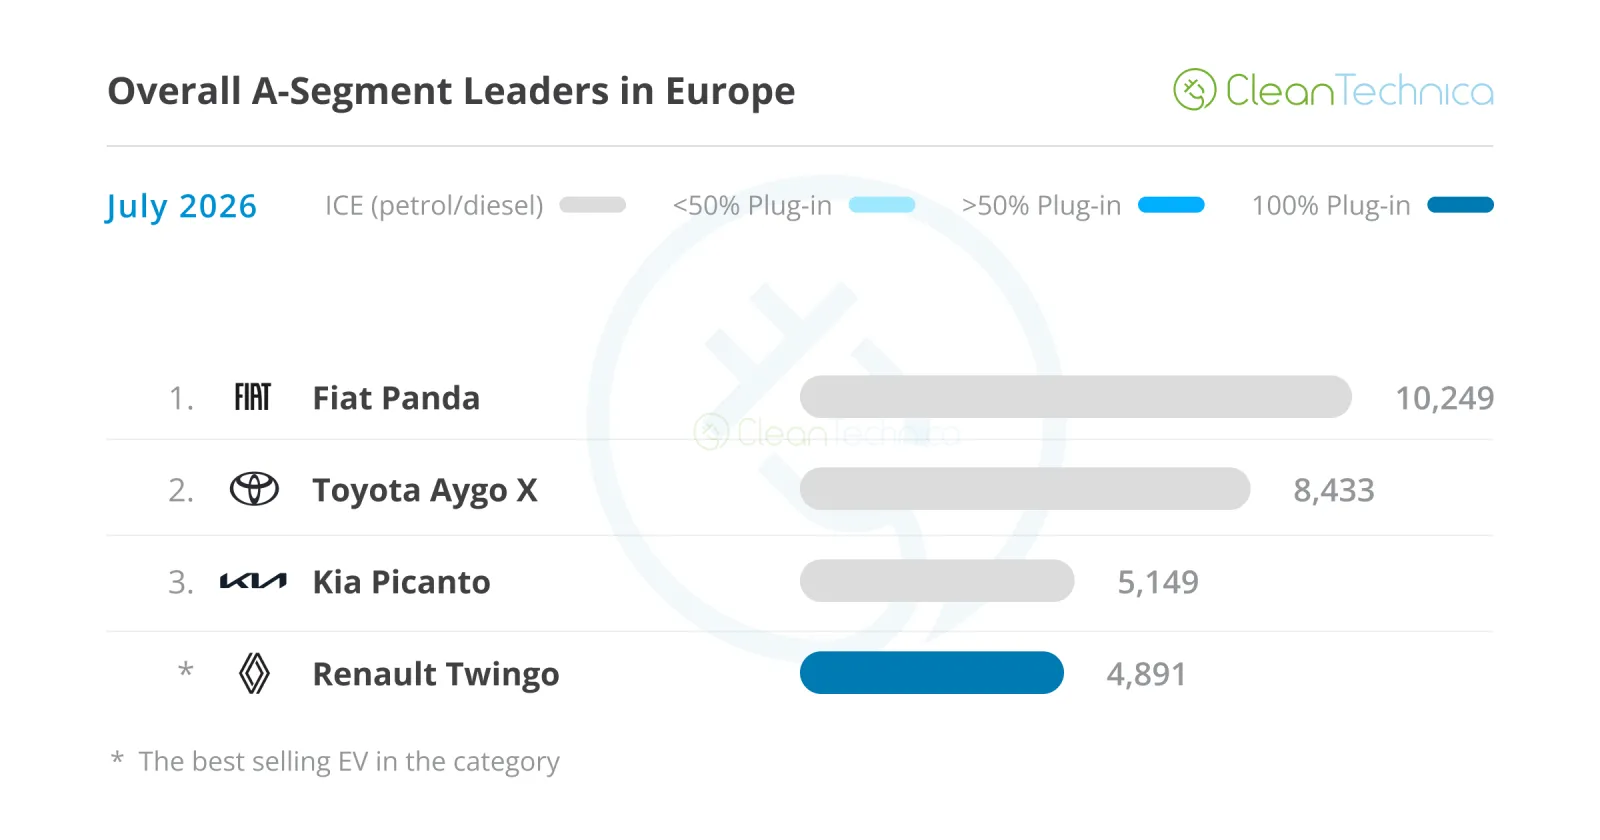
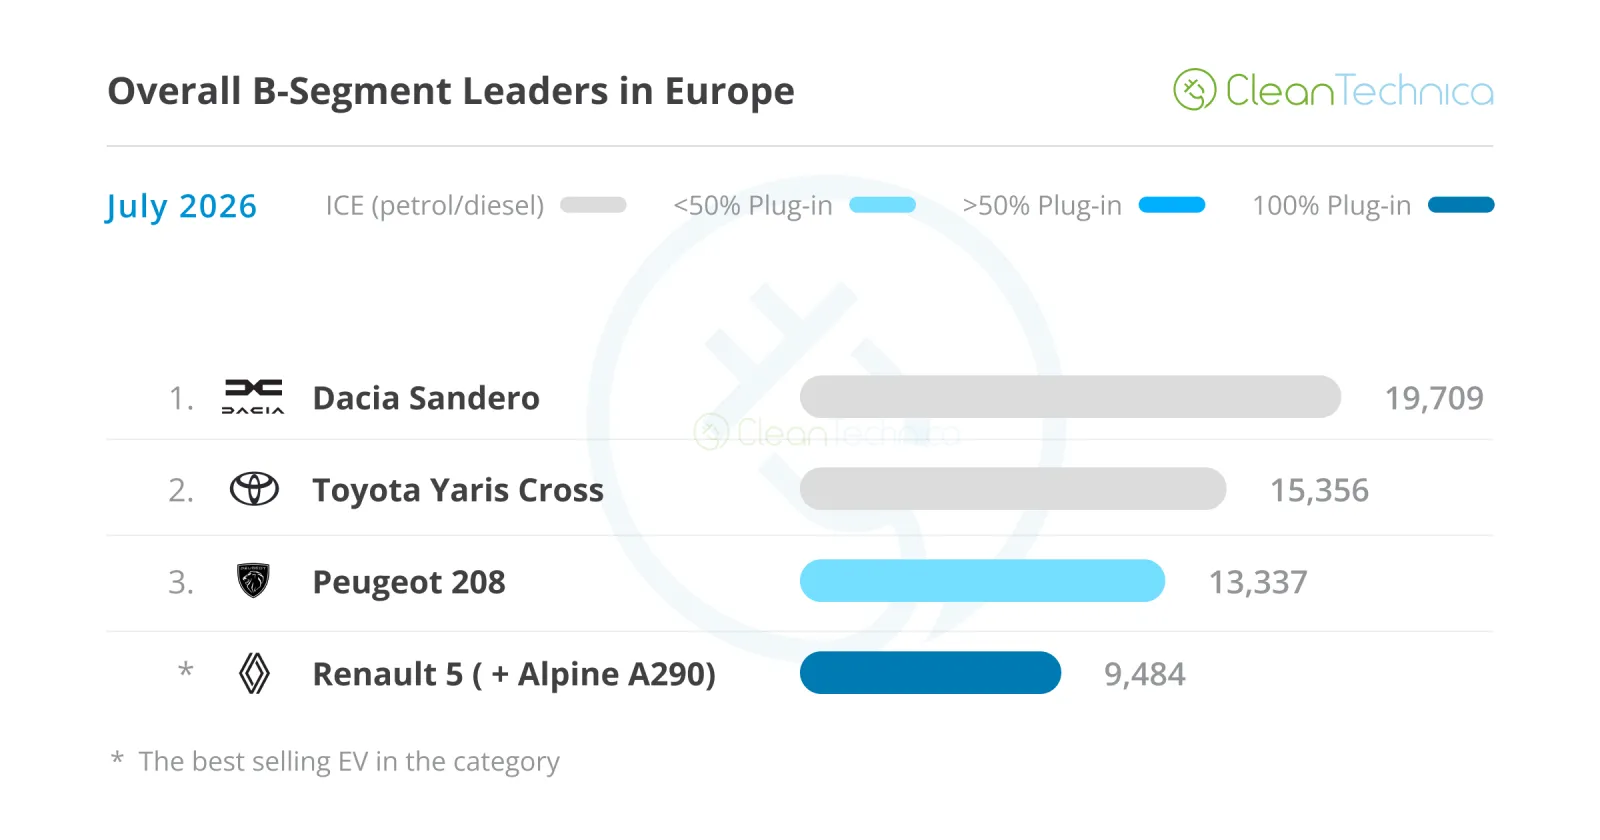
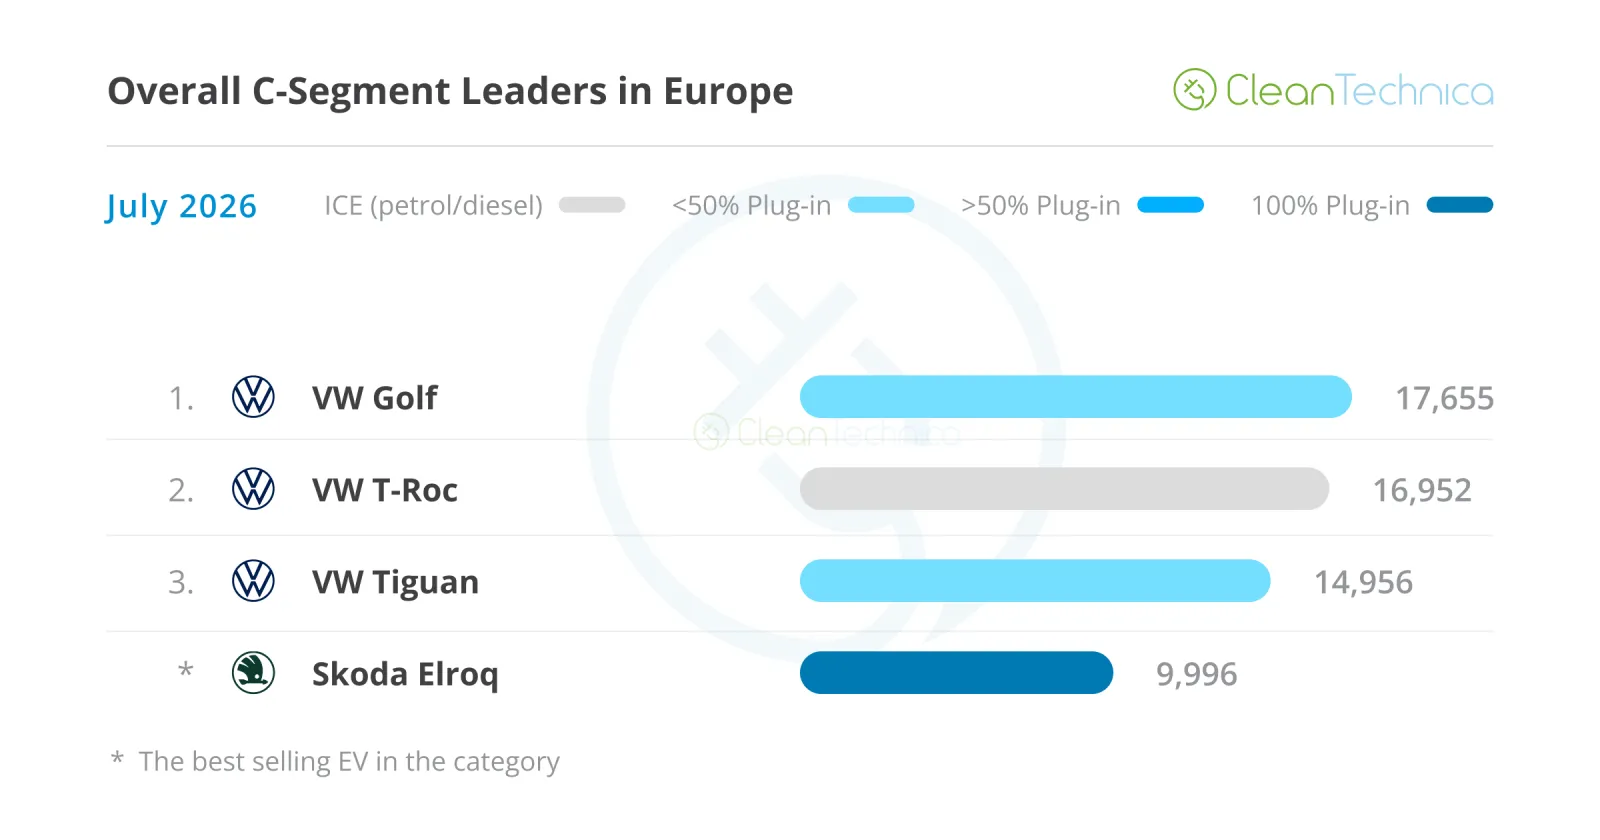
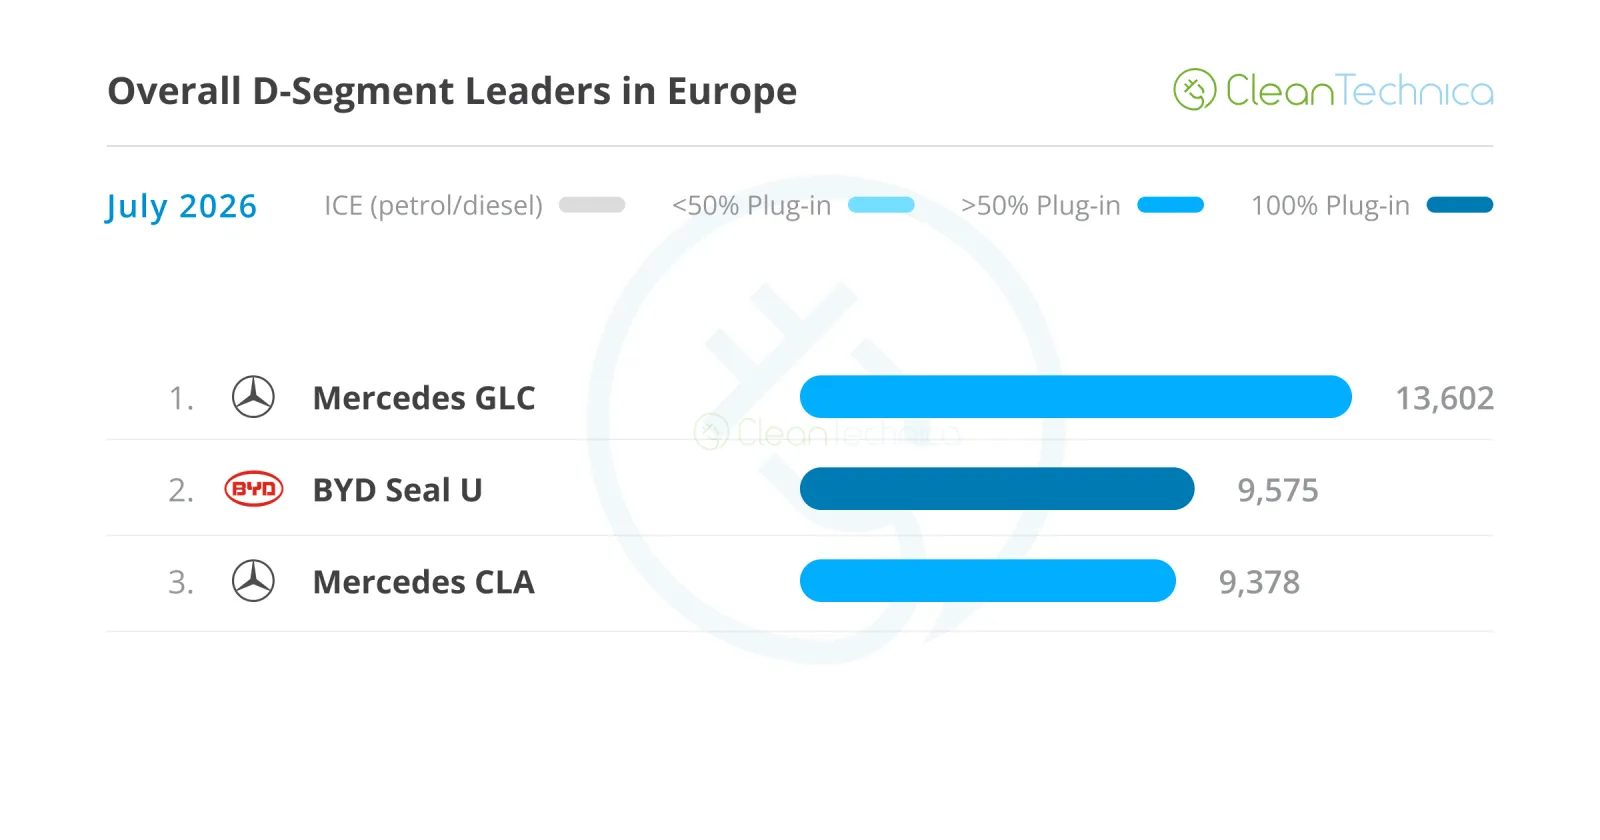
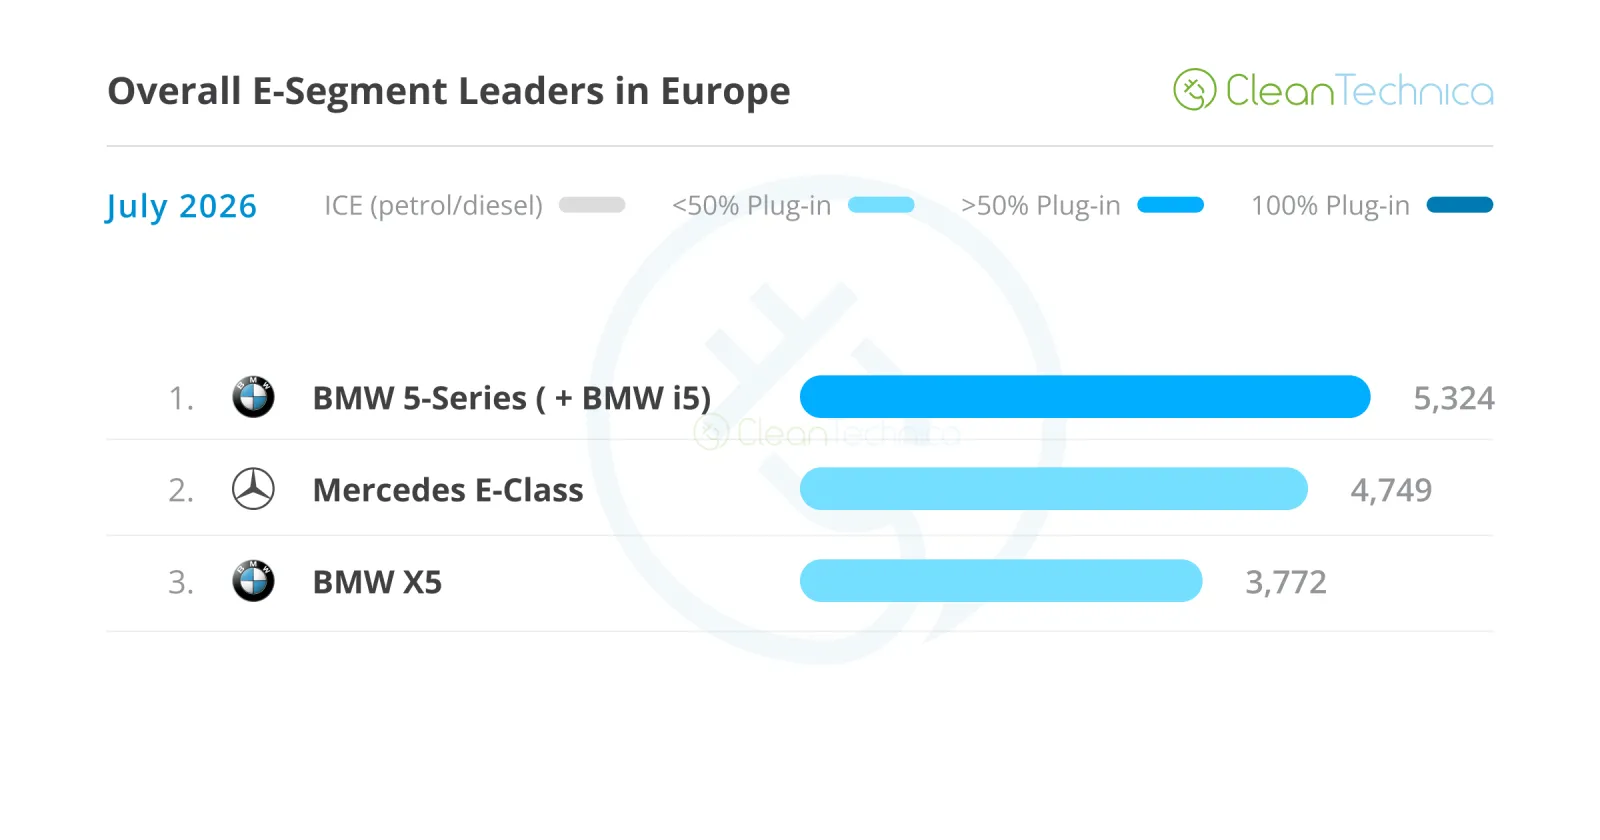
En examinant les best-sellers dans plusieurs catégories de taille, on constate que la promotion des véhicules électriques commence à se faire sentir. Bien que nous soyons loin de la domination des véhicules électriques observée en Chine, la situation en Europe a effectivement évolué par rapport à l’année dernière. Auparavant, seuls les Tesla figuraient au sommet des classements. Ce mois-ci, alors que les Tesla connaissent leur mois habituel de pause, d’autres modèles ont attiré l’attention.
Le segment A compte le nouveau Renault Twingo, qui a terminé à la 4e place au classement général, juste derrière le Kia Picanto en 3e position (5 149 unités), et devant la Fiat 500 en 5e position. Même avec une nouvelle version à moteur thermique de la 500, les ventes n’ont pas réussi à égaler celles de la génération précédente, ni même celles du début de la version actuelle… donc je suppose que le problème n’était pas le manque d’une version à moteur thermique ?
Peut-être que ce ralentissement est dû à l’apparition sur le marché de autres véhicules électriques, plus performants et moins chers, qui érodent les ventes de la 500e ?
Bref, en plus du leader actuel de la catégorie, le Leapmotor T03, et du nouveau Renault Twingo, nous avons un nouveau Dacia Spring qui devrait arriver bientôt, ainsi que son homologue Nissan, un nouveau Smart #2 qui sera également lancé plus tard cette année. Et l’année prochaine, la future citadine de Volkswagen (ID.Lupo ?) commencera sa carrière, ce qui signifie que nous avons de nombreuses citadines électriques compétitives prêtes à prendre la tête du classement.
Ah ! Et n’oublions pas qu’une nouvelle citadine Panda (Pandina ?) devrait voir le jour en 2027, tant en version BEV qu’en version à moteur thermique.
Tout cela indique que la catégorie des citadines devrait être l’une des premières à être entièrement électrifiée.
En examinant les autres segments, le segment B reste fortement dominé par les véhicules à moteur thermique, seuls le Peugeot 208 en position #3 présentant un certain degré d’électrification (24 % des ventes proviennent de la version BEV). Le segment C est un peu plus électrifié (le VW Golf en position #1 représente 14 % de ventes de modèles PHEV, et le VW Tiguan en position #3 34 %), mais c’est dans cette catégorie de taille moyenne que l’électrification est le plus avancée, même sans prendre en compte Tesla.
Le Mercedes GLC en position #1 voit 52 % de ses ventes provenir des versions BEV ou PHEV ; le BYD Seal U, en deuxième position, est entièrement électrique ; quant au Mercedes CLA en troisième position, 70 % de ses ventes proviennent de ses versions BEV.
Dans la catégorie des véhicules de taille standard, l’électrification joue également un rôle important. La BMW Série 5, en tête des ventes, voit 62 % de ses ventes provenir soit des modèles i5 BEV, soit de leurs versions PHEV ; la Mercedes Classe E, en deuxième position, compte 40 % de ventes de modèles électrifiés (versions PHEV) ; quant à la BMW X5, en troisième position, 32 % de ses ventes proviennent de la version PHEV.
Ainsi, les segments A, D et E présentent de bonnes perspectives en matière d’électrification, mais les segments B et C, extrêmement importants en Europe, restent en retard.
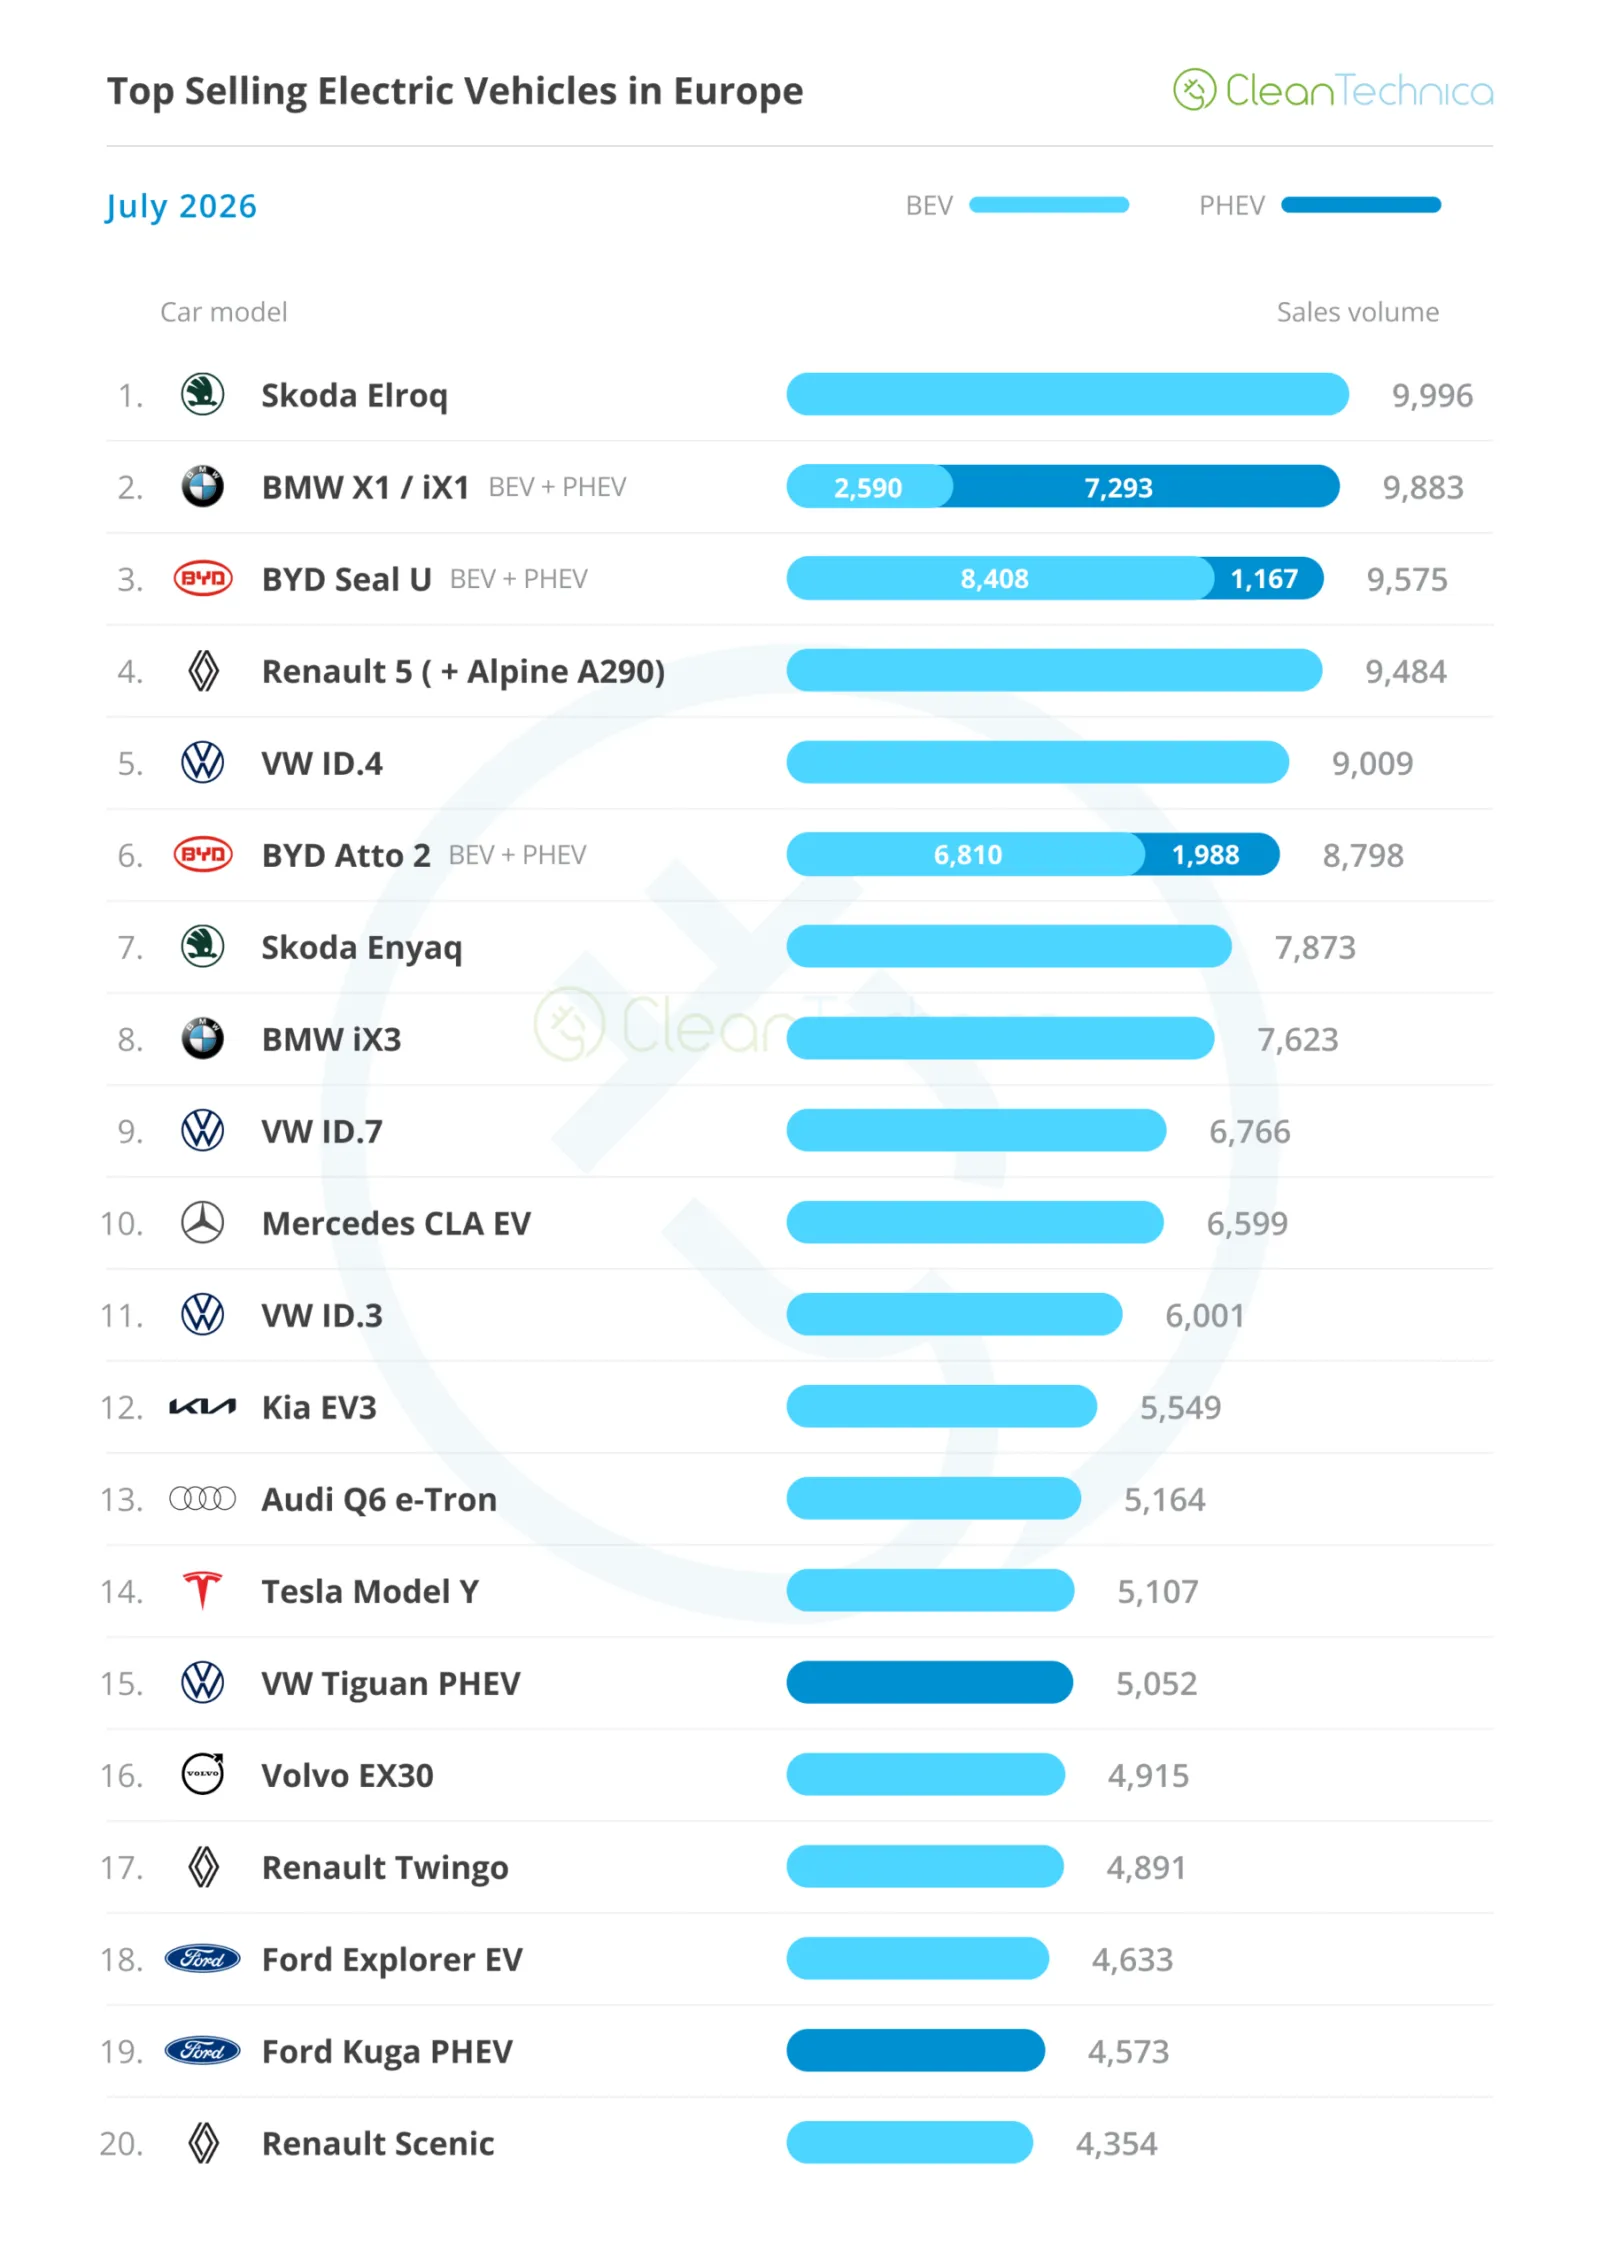
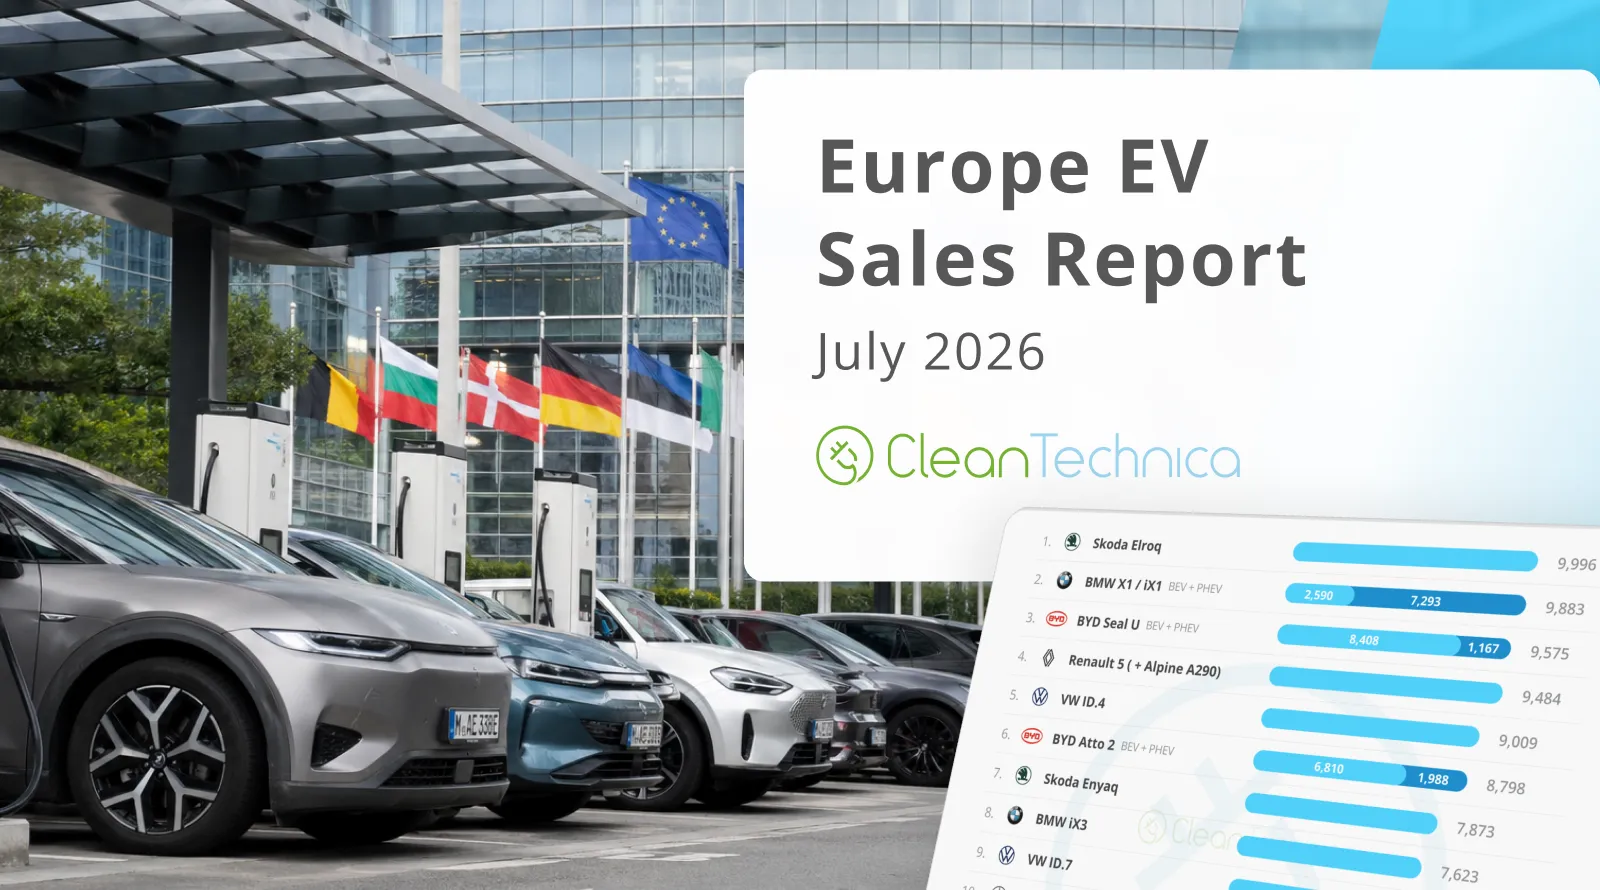
En examinant les modèles d’EV les plus vendus, la grande nouvelle de ce mois a été l’absence de représentants de Tesla. BYD s’est emparé de la 3e place grâce au Seal U (le BYD Song en version européenne), tandis que le Skoda Elroq a remporté le titre de modèle le plus vendu, suivi des jumeaux BMW iX1/X1 PHEV. Voici une analyse plus détaillée des 5 meilleurs EV de ce mois :
#1 Skoda Elroq — Après un juin lent, l’Elroq est revenu sur le podium et a été le modèle européen le plus vendu en juillet, avec 9 996 immatriculations. À l’avenir, ce crossover tchèque devra faire face à une forte concurrence interne, car un nouveau crossover Skoda, plus petit et moins cher, est sur le point de voir le jour. Intitulé Epiq, ce modèle risque de lui voler une grande partie de ses ventes, étant à la fois moins cher et plus moderne que l’Elroq. Verrons-nous sa vente ralentir plus tard cette année ?
#2 BMW iX1/X1 PHEV — Ces deux modèles allemands continuent de dominer le marché, obtenant à nouveau une place sur le podium en juillet grâce à 9 883 immatriculations. Grâce à des taux d’location avantageux, ces crossover BMW constituent les modèles phares de la marque. Une évolution intéressante à noter est que, bien que les chiffres globaux restent stables, la répartition entre les versions BEV et PHEV évolue avec le temps. Alors qu’il y a un an, l’iX1 représentait 62 % des ventes de ces deux modèles, ce chiffre est maintenant passé à 74 %, ce qui montre que les véhicules électriques purs gagnent en importance tandis que les PHEV voient leurs ventes diminuer (–1 300 unités entre juillet 2025 et juillet 2026). Une refonte majeure des modèles compacts BMW étant prévue prochainement, visant à les transformer en véhicules de la nouvelle génération, on peut s’attendre à ce que ces deux modèles, et en particulier l’iX1, voient leurs spécifications améliorées. Cela les rendra plus intéressants que les versions actuelles et permettra à la marque bavaroise de conserver sa position sur le marché.
Des modèles compacts en tant que matériel pour podiums.#3 BYD Seal U (BEV+PHEV) — Après trois mois d’absence, ce SUV chinois est revenu dans le top 5 et a enregistré 9 575 ventes le mois dernier, ce qui montre que tandis que la star de BYD se remet en Chine grâce au châssis Ultra de nouvelle génération, l’ancienne génération parvient encore à se hisser dans le top 5 en Europe toute seule (un peu comme lorsque des joueurs de football expérimentés quittent les ligues de premier plan pour se reconvertir dans des ligues moins compétitives…). Sa 3e place en juillet est largement due à des remises généreuses, mais étant donné que les coûts de développement du modèle sont désormais bien maîtrisés, BYD peut se permettre d’offrir des remises importantes sur ce modèle.
#4 Renault 5 (y compris l’Alpine A290) — Le véhicule phare de Renault a enregistré 9 474 ventes en juillet, ce hatchback emblématique ayant vu ses ventes augmenter de 52 % d’une année sur l’autre, confirmant ainsi les déclarations optimistes de ses représentants. En réalité, le constructeur français a bien travaillé, et tandis que d’autres cherchent désespérément quoi faire ensuite, Renault profite maintenant des fruits de sa stratégie de véhicules électriques. Certes, aussi attrayant soit-il, le 5 verra son espace sur le marché se réduire en 2026, non seulement à cause de la concurrence extérieure comme le ID.Polo de VW, mais aussi en raison d’une concurrence interne, avec le nouveau Twingo tout aussi mignon qui pourrait lui voler des ventes. C’est pourquoi Renault s’inspire de ses concurrents asiatiques et accélère le rythme en Chine, développant ses modèles R5 et R4 alors qu’ils sont encore récents, en y intégrant des moteurs plus efficaces et des batteries LFP — beca
Un design mignon ne vous mènera qu’à un certain point (il suffit de regarder la Fiat 500e). Le véritable facteur qui permettra aux modèles jumeaux français de devenir des véritables best-sellers au fil des années sera la capacité à répondre aux attentes en constante évolution des acheteurs, en ce qui concerne les spécifications, la relation qualité-prix et le tarif.#5 VW ID.4 — Le modèle phare de Volkswagen a obtenu sa première place parmi les cinq meilleurs en juillet cette année, grâce à 9 009 immatriculations, ce qui représente une amélioration de 39 % par rapport à l’année précédente et constitue son meilleur résultat de l’année. Il s’agit là d’une performance surprenante pour un modèle prévu pour une refonte majeure plus tard dans l’année, accompagnée d’un changement de nom. Au lieu d’ID.4, le modèle mis à jour portera le nom d’ID.Tiguan et offrira un design renouvelé ainsi que des spécifications actualisées, avec enfin l’ajout des batteries LFP au catalogue des options. Cela signifie-t-il que ce crossover Volkswagen reviendra sur le podium ? Peut-être, mais nous ne saurons avec certitude quel sera le potentiel de vente du nouveau ID.Tiguan qu’en 2027.
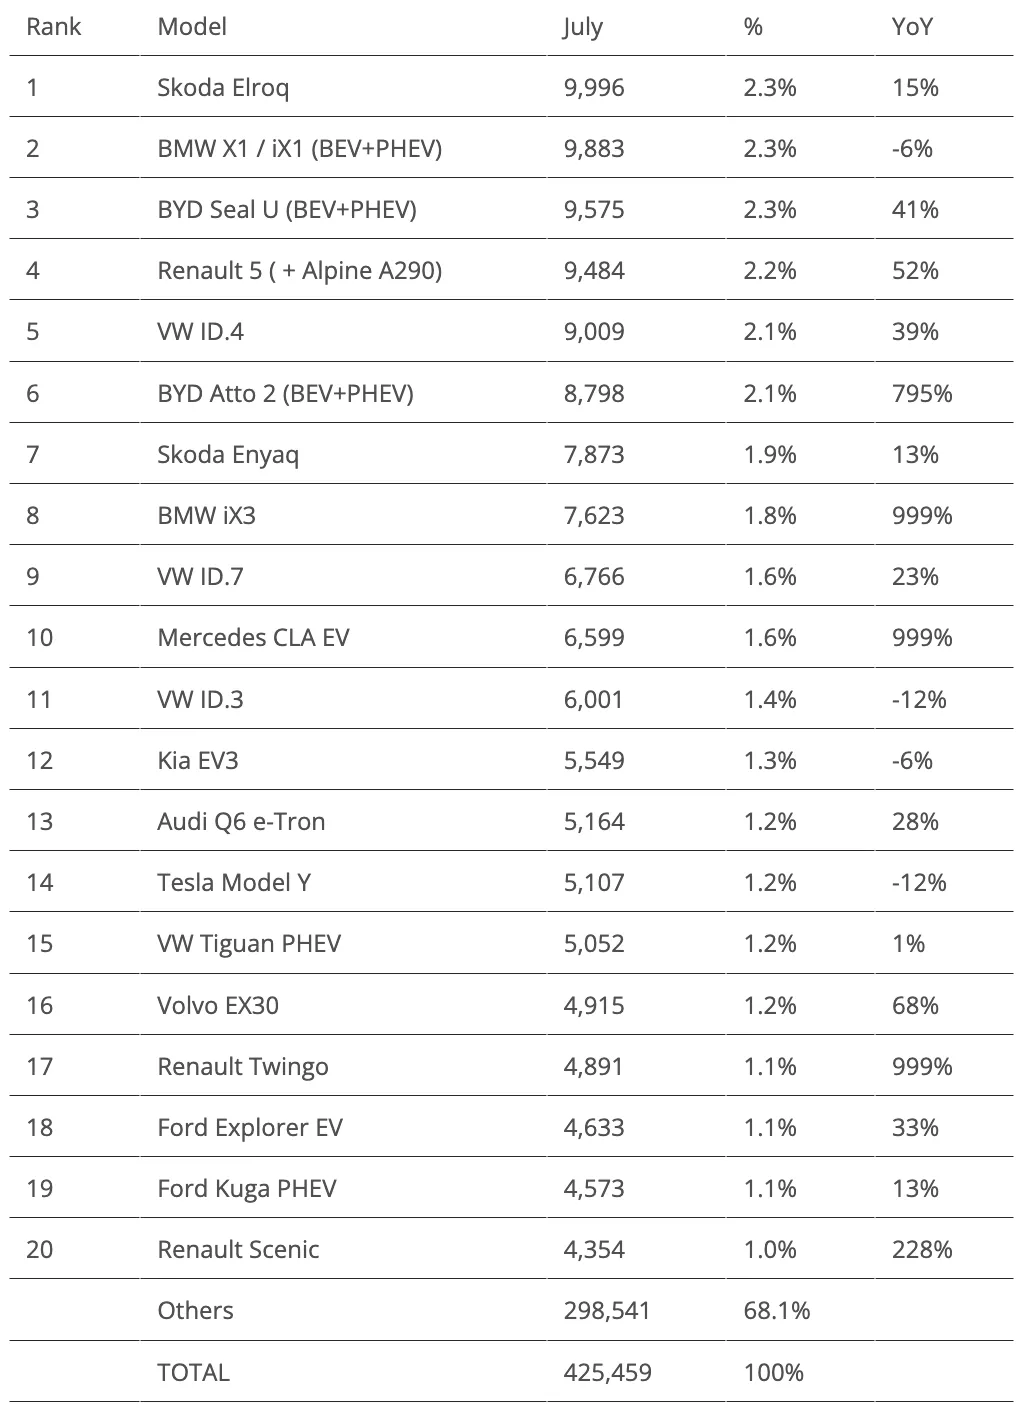
Hors des cinq meilleurs, il y a eu plusieurs points forts à mentionner.
Débutant avec BMW, nous constatons un autre résultat solide pour le nouveau BMW iX3 (8e place avec 7 873 immatriculations). On se demande si ce SUV de taille moyenne a déjà atteint son rythme de vente stable ou s’on assistera à des volumes encore plus élevés dans les mois à venir. Quoi qu’il arrive avec l’iX3, je suis maintenant curieux de savoir comment se déroulera l’augmentation de la production du futur BMW i3. Ce nouveau sedan de taille moyenne parviendra-t-il également à figurer parmi les 10 meilleurs modèles ?
Dans le portefeuille Mercedes, son véhicule phare, le CLA EV, a continué à afficher des chiffres proches du record, avec 6 599 immatriculations enregistrées. La marque à l’étoile à trois branches se concentre désormais sur le nouveau GLB EV sept places, qui semble avoir atteint un plateau d’environ 3 500 unités (un chiffre à peu près équivalent à celui de l’EQB, son prédécesseur, lors d’un bon mois), ainsi que sur le GLC EV de taille intermédiaire, qui commence maintenant à atteindre des volumes significatifs (4 107 unités). Le GLC parviendra-t-il à égaler le succès du BMW iX3 ? J’en doute. Non seulement il ne dispose pas de liste d’attente aussi longue que celle du BMW, actuellement d’environ 8 à 9 mois, mais je pense également que la production du GLC devrait s’arrêter plus tôt, aux alentours de 5 000 unités par mois. J’aimerais pourtant me tromper.
Volkswagen a également eu un bon mois. Outre les résultats surprenamment bons du VW ID.4, le ID.7 a terminé le mois à la 9e place, avec un meilleur résultat de l’année : 6 766 unités.
Finalement, un classement est à présenter pour Renault. Non seulement l’entreprise a continué de placer la Renault 5 parmi les 5 meilleures, mais cette fois elle a également classé le nouveau Twingo à la 17e place, ce qui représente la première fois que ce modèle de nouvelle génération atteint le top 20. De plus, elle a réussi à faire entrer le crossover Scenic à la 20e place, grâce à 4 354 immatriculations, ce qui lui permet d’avoir trois modèles représentés dans le classement, probablement pour la première fois de son histoire.
Même le Renault Megane, dont les ventes sont relativement lentes et qui devrait bientôt faire l’objet d’une mise à jour, a enregistré une hausse de 54 % par rapport à l’année précédente en juillet, avec 1 927 unités vendues, ce qui prouve que lorsque une marque est en plein essor, tous ses modèles bénéficient de l’augmentation du trafic dans les concessionnaires.
Hors top 20, malgré un mois aussi fort, il y avait beaucoup de sujets à aborder :
Dans la catégorie des véhicules de taille moyenne, en plus de l’essor du Mercedes GLC EV, un autre modèle qui connaît une forte popularité est le Xpeng G6. Il a enregistré un record de 3 222 immatriculations en juillet. Serait-ce un bon présage pour le succès futur du Xpeng L03 ?
En ce qui concerne la catégorie des véhicules compacts, nous pouvons citer quelques performances record. Au sein de la gamme Mini, le Countryman BEV a atteint un record de 3 266 immatriculations. Parallèlement, la marque Geely commence à se faire remarquer grâce à son crossover Starray PHEV, qui a enregistré un record de 2 937 unités en juillet.
Mais les événements les plus marquants ont lieu ci-dessous, dans le segment B. Le Cupra Raval et le Kia EV2 commencent leur carrière sur une note positive : le modèle espagnol a enregistré 3 159 ventes seulement deux mois après son lancement sur le marché, tandis que le modèle coréen en a enregistré 4 335, manquant de justesse une place parmi les 20 meilleurs modèles avec seulement 19 unités de moins. Les deux modèles disposent d’une liste d’attente, ce qui signifie que leur production est encore en cours d’amélioration, et on s’attend à ce qu’ils figurent bientôt parmi les 20 meilleurs modèles.
Le Peugeot e-208 EV, légèrement plus ancien, a obtenu son meilleur résultat depuis novembre, avec 3 212 immatriculations, mais cela n’a pas suffi pour devenir le meilleur vendeur de Stellantis. Le Citroën e-C3 a remporté ce titre en juillet avec 4 013 immatriculations. Avec l’arrivée prévue d’une nouvelle génération du 208 dans un an, exclusivement électrique, Stellantis ne dispose actuellement d’aucun véhicule phare dans une catégorie qui pourrait rivaliser avec le Renault 5 et le VW ID.Polo.
Finalement, quelque part entre les segments A et B, on trouve le Hyundai Ioniq, cette citadine aux yeux de chat qui se prend pour un SUV. Ce véhicule a enregistré 3 477 immatriculations en juillet, son meilleur résultat de l’année.
En regardant le classement de 2026, la principale modification dans les positions de tête concerne la baisse de trois places du Tesla Model 3, qui est retombé à la cinquième place. Ne disposant pas de véhicules en stock, ce sedan Tesla n’a enregistré que 461 livraisons en juillet, soit une baisse de 85 % par rapport à l’année précédente, ce qui l’a ramené au niveau de mai.
Les bénéficiaires sont les mêmes que d’habitude : le Skoda Elroq est revenu à la deuxième place, les deux modèles crossover BMW ont gravi les échelons pour atteindre la troisième place, tandis que le Renault 5 est monté à la quatrième place.
Pourtant, tout n’est pas mauvais pour le Model 3. Le manque de véhicules en stock indique qu’il y a une demande, ce qui laisse prévoir un mois d’août positif et un septembre exceptionnel, susceptibles de le faire remonter sur le podium.
La question est : quelle place sur le podium, la deuxième ou la troisième ?
Avec la concurrence confrontée à divers obstacles durant la seconde moitié de l’année (le Skoda Elroq menacé par le plus petit Epiq, les crossover compacts BMW qui subiront un restylage plus tard dans l’année, une concurrence accrue pour le Renault 5) et le BYD Atto 2 étant trop éloigné pour représenter une véritable menace, le Model 3 semble soudainement être le candidat le plus fort pour la médaille d’argent, qu’il a remportée pour la dernière fois en 2024.
Préparez les pop-corn, car cela promet d’être intéressant !
En ce qui concerne les autres changements, le VW ID.4 a gagné une place pour atteindre la 9e position, échangeant ainsi de place avec son frère plus petit, l’ID.3. Toujours chez Volkswagen, l’ID.7 a profité d’un mois favorable pour monter d’une place et se classer 12e. Pour souligner encore davantage ce bon mois pour la marque allemande, le VW Tiguan PHEV a également gagné une place, atteignant la 14e position.
Dans la seconde moitié du classement, le Kia EV3 a gagné une place pour atteindre la 17e position, dépassant les SUV Audi. Il aurait même pu monter plus haut…
… si le BMW iX3 n’avait pas performé encore mieux. Grâce à ses excellentes performances, il a non seulement remplacé le Citroën e-C3 EV dans ce classement, mais il a également réussi à devancer quatre autres modèles. Il a donc commencé sa carrière parmi les 20 meilleurs, en 16e position. Pas mal, n’est-ce pas ?
Jusqu’où montera ce SUV allemand ? Je dirais la 14e place en août, la 11e dans quelques mois, et peut-être même une chance de atteindre la 10e place en décembre ? N’hésitez pas à parier.
En ce qui concerne le classement automatique des marques grâce au plugin, Volkswagen reste en tête, récupérant une partie de la part de marché qu’elle avait perdue le mois précédent (9 %, contre 8,9 % en juin, mais toujours inférieur aux 9,3 % de mai). Elle conserve bien sûr une avance confortable sur BYD (7,9 %), et ses nouveaux petits véhicules électriques (VW ID.Polo, ID.Tiguan, etc.) devraient l’aider à retrouver des ventes stables, mais… la marque allemande ne peut se permettre de ralentir. Elle ne doit pas se laisser distraire en espérant un quelconque retour en force des moteurs thermiques ou un miracle. Sinon, l’entreprise risque très rapidement d’être dépassée par BYD… sur son propre marché domestique. Et si l’on ne peut pas gagner chez soi…
BMW (7,1 %, +0,1 %) a récupéré la dernière place sur le podium grâce à l’accident de Tesla (part de marché de 6,2 %, en baisse par rapport à 7,1 % en juin). Ce sera une course intéressante entre ces deux marques pour la médaille de bronze. Le constructeur texan parviendra-t-il à revenir sur le podium européen ? Ou bien la marque bavaroise conservera-t-elle sa place parmi les médaillés pour la sixième fois consécutive ? (À noter que BMW a été sur le podium 9 fois au cours des 10 dernières années.)
En cinquième position se trouve Mercedes (5,8 %). Elle reste stable à la dernière place du top 5 et a même creusé un peu plus l’écart avec Audi, dont les ventes sont faibles (5,4 %, en baisse de 5,5 % en juin et de 5,7 % en mai). La marque d’Ingolstadt a désormais son concurrent tchèque Skoda encore plus proche (7e, 5,3 %). De plus, Renault, en huitième position, est en hausse (5 %, +0,1 %), ce qui pourrait bientôt représenter une menace pour le groupe Volkswagen.
En classant les entreprises par groupe automobile, le Groupe Volkswagen occupe clairement la première place avec 24 % de part de marché. Avec l’arrivée prochaine d’une grande quantité de nouveaux véhicules, on peut s’attendre à ce que ce constructeur allemand conserve facilement sa position de leader.
Le Groupe BMW, en deuxième position (8,7 %, +0,1 %), continue de consolider sa place, tandis que Stellantis, en troisième position (8,2 %, –0,1 %), voit sa chute se poursuivre sans fin. Cette baisse semble ne pas avoir de fin pour ce constructeur multinational, qui pourrait même perdre sa place sur le podium cette année, car BYD, en troisième position avec 7,9 %, gagne du terrain chaque mois. Ce changement pourrait-il déjà avoir lieu d’ici septembre ?
Il est intéressant de noter que la montée en puissance de BYD et la chute de Stellantis sont presque symétriques ; peut-être que la progression de BYD en Europe se fait principalement au détriment de Stellantis ? C’est quelque chose à réfléchir…
Hors des cinq premiers, Geely en 6ᵉ position reste stable (6,9 %), mais a perdu du terrain par rapport à Hyundai–Kia en 5ᵉ position (7,5 % en juillet, contre 7,3 % en juin). L’alliance Renault–Nissan, en 7ᵉ position, commence également à se faire remarquer avec une part de 6,6 %, soit une hausse de 0,2 % par rapport à juin.