
Europe : pénurie de chargeurs, énergie plus chère, inégalités d’accès. L’électrification reste sans fondements solides
En bref :
La transformation du secteur des transports en Europe gagne toujours en dynamisme
Selon Transport & Mobility Leuven, l’augmentation du nombre de chargeurs et les changements dans les coûts d’exploitation ne s’accompagnent pas d’une amélioration des conditions structurelles
L’accès inégal aux infrastructures entrave toujours l’électrification à grande échelle
L’infrastructure est déficiente notamment en Italie, en République tchèque, en Espagne, en Grèce, en Bulgarie et… en Pologne
1,2 million de points de charge sont en service dans l’UE. L’objectif de la Commission européenne pour 2030 ? 3,5 millions de points
Les prix de l’énergie industrielle en Europe sont 2,5 fois plus élevés qu’en Chine
L’Europe : de nombreux problèmes à résoudre
La mobilité en Europe évolue vers l’électromobilité. Personne n’en doute, mais les dernières données montrent que les fondements de cette transformation restent fragiles. Au deuxième trimestre 2026, le marché des véhicules électriques en Europe s’est développé tant du point de vue de l’infrastructure que des coûts d’exploitation, cependant le rapport Transport & Mobility Leuven (TML) ne laisse planer aucun doute : « de nombreuses conditions structurelles nécessaires à une électrification massive restent sans solution ». Cette affirmation, bien qu’elle ressemble à une diagnose issue d’années précédentes, prend aujourd’hui une acuité particulière.
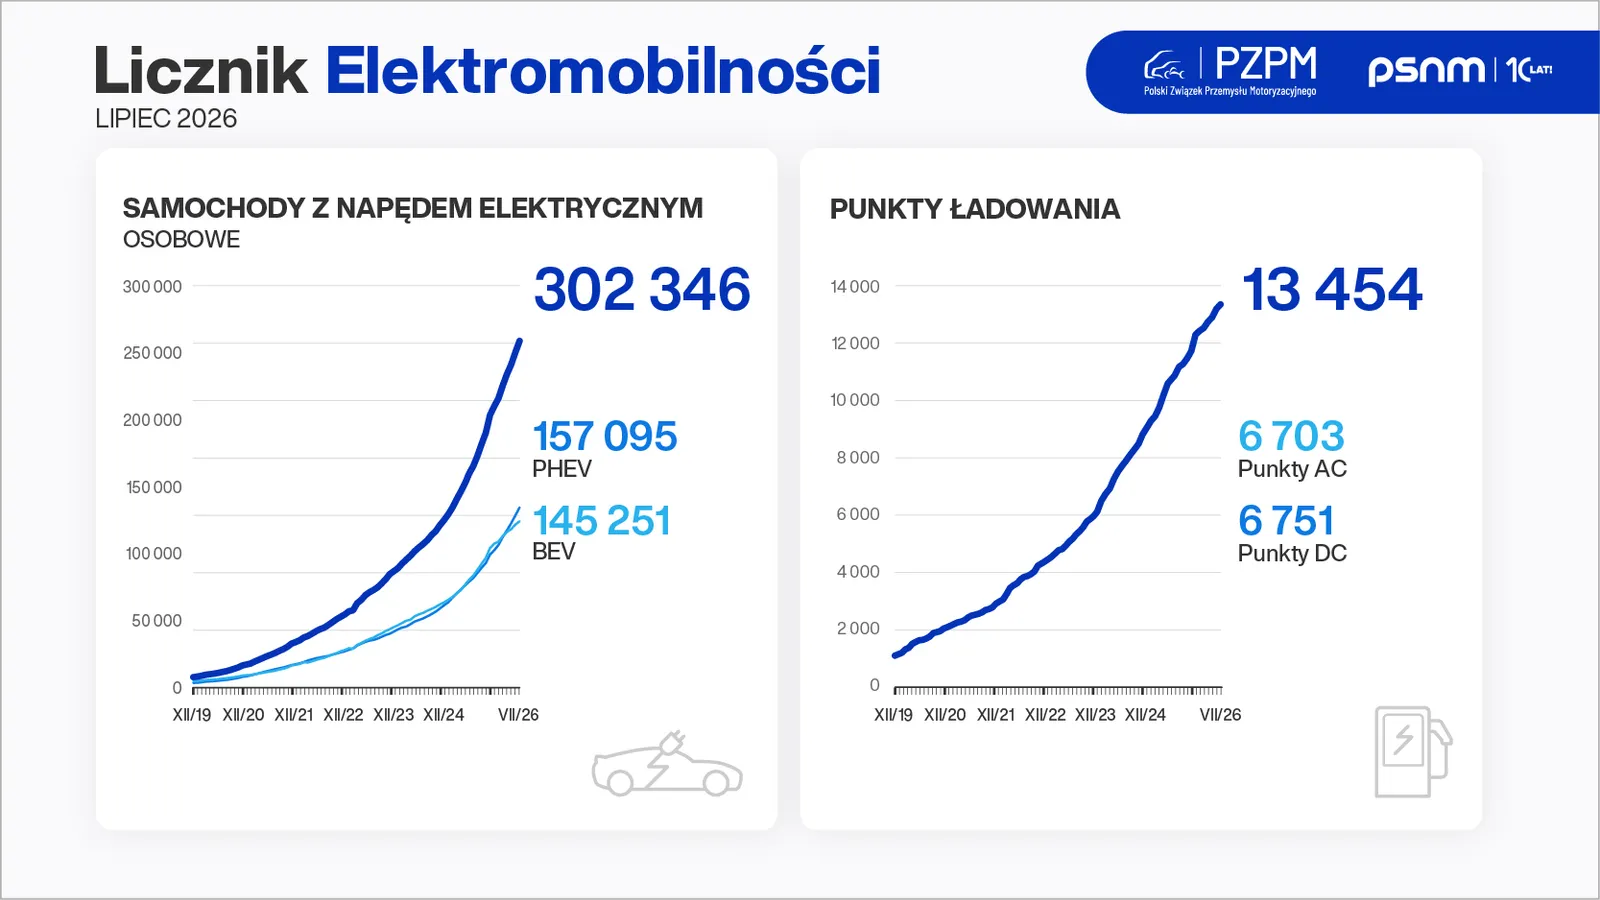
ACEA, qui se réfère à cette étude, souligne que l’infrastructure publique de recharge en UE se développe rapidement, mais pas encore suffisamment. Jusqu’en juin 2026, la puissance totale des chargeurs publics a atteint 41,6 GW, ce qui représente une augmentation de 29 % par an. Le nombre de stations de recharge a augmenté de 21 %, pour atteindre environ 195 000 en mai 2026. Selon le compteur de l’électromobilité PSNM et PZPM, nous disposons aujourd’hui de près de 13 500 chargeurs le long de la Vistule.
Néanmoins, l’ensemble de l’Union ne compte que quelque 1,2 million de points de recharge, ce qui est nettement en deçà de l’objectif de la Commission européenne visant 3,5 millions d’ici 2030. Les disparités géographiques sont tout aussi marquées.
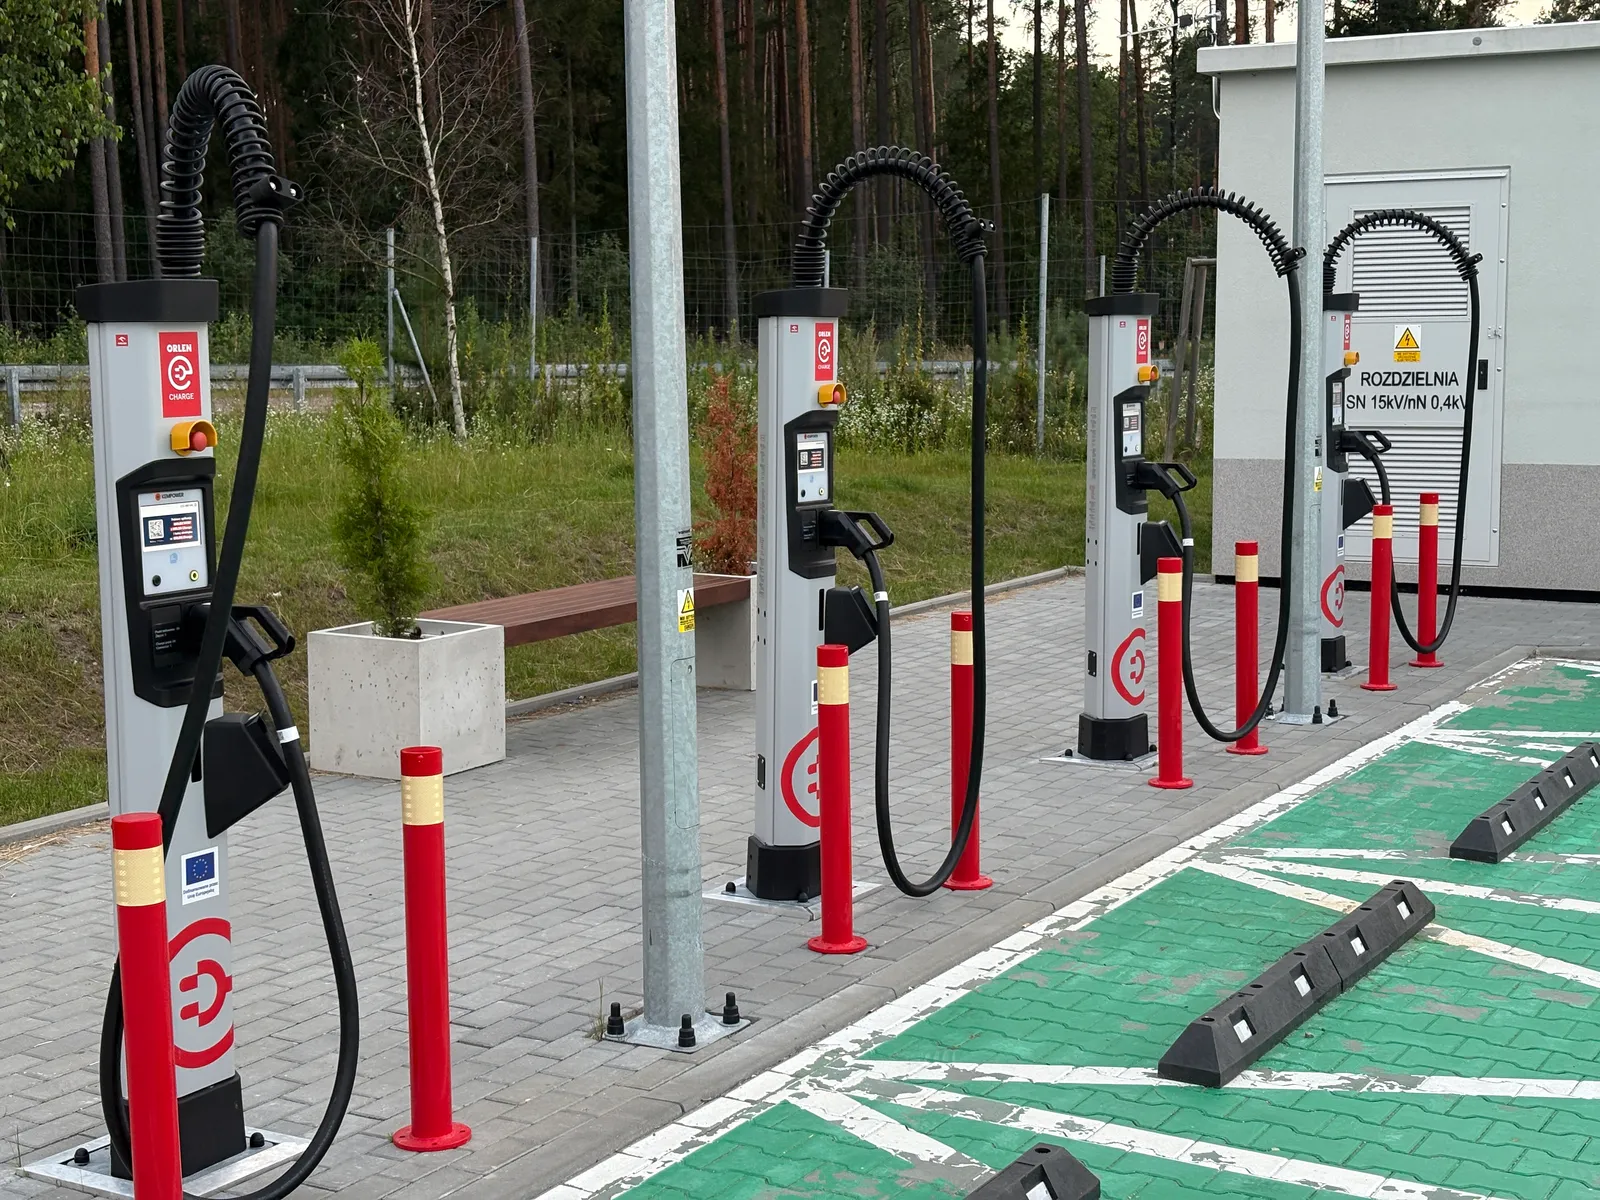
Les plus grandes disparités entre le nombre de stations de charge et celui des stations-service traditionnelles se trouvent en Italie, en République tchèque, en Pologne, en Espagne, en Grèce et en Bulgarie. Il ne s’agit pas seulement de statistiques, mais d’un véritable indicateur de l’accès à l’électromobilité pour les conducteurs qui voient encore plus souvent des pompes à essence que des chargeurs – estiment les experts du secteur.
Tout dépend des coûts
Les coûts d’exploitation des véhicules électriques nécessitent également une interprétation prudente. TML souligne que les BEV sont devenus plus compétitifs en termes de coûts lorsqu’ils utilisent exclusivement des bornes de charge rapide publiques par rapport au deuxième trimestre 2025. Cependant, cela ne s’explique pas par une baisse des prix de l’énergie. Le facteur clé est une augmentation des prix de l’essence de 17 % d’une année à l’autre. En d’autres termes, les voitures électriques n’ont pas baissé en prix, tandis que les carburants fossiles ont augmenté de coût.
En même temps, les coûts de charge dépendent fortement du lieu et du mode de chargement. La recharge publique est plus chère que la recharge domestique dans tous les pays analysés, et la recharge rapide publique est particulièrement coûteuse. Les conducteurs qui n’ont pas accès à des chargeurs privés se trouvent toujours dans une situation économique nettement plus défavorable.
Derrière ces changements, le problème des prix élevés de l’énergie en Europe persiste. TML rappelle que, malgré une légère diminution par rapport à la première moitié de 2025, les prix industriels de l’électricité dans l’UE restent presque deux fois plus élevés qu’en Chine et environ 2,5 fois plus élevés que aux États-Unis.
Pour une production gourmande en énergie comme celle des véhicules électriques et des batteries, il s’agit d’un obstacle structurel qui affaiblit la compétitivité des fabricants européens. En pratique, cela signifie que même si les usines européennes sont technologiquement prêtes pour une production de masse de véhicules électriques, leurs coûts opérationnels restent incomparablement plus élevés que ceux de leurs concurrents mondiaux.
Mise en œuvre des plans selon des indicateurs
TML va encore plus loin dans son projet pour l’ACEA en créant un ensemble d’indicateurs clés (KPI) destinés à suivre les progrès du secteur automobile européen vers une mobilité zéro émission. Il s’agit d’un développement de l’analyse précédente, au cours de laquelle quatre obstacles majeurs ont été identifiés : la capacité du réseau électrique à répondre à une demande croissante de recharge, la disponibilité et l’attractivité des véhicules électriques aux yeux des consommateurs, l’implantation de l’infrastructure de recharge, ainsi que la compétitivité énergétique et les capacités de production des constructeurs. Ces nouveaux indicateurs devraient être intégrés dans les milieux dominants, qui – comme le souligne TML – « fourniront aux décideurs et aux leaders du secteur une vision claire, basée sur des données, de la transition vers des véhicules zéro émission ».
Ce doit être un outil permettant de mesurer les progrès et d’indiquer les endroits où la transformation est bloquée. Or, comme le montrent les données du deuxième trimestre 2026, il en existe encore beaucoup. L’infrastructure de charge reste insuffisante et mal répartie, les coûts énergétiques sont élevés, et l’économie d’usage des véhicules électriques dépend davantage du lieu de résidence et de l’accès à une charge privée que de la technologie elle-même. L’Europe fait des progrès, mais pour l’instant principalement sur le papier.
Oskar Włostowski