
L’Europe veut ses propres batteries pour les voitures électriques. Le problème réside dans l’échelle de production, les prix, les matières premières et… la Chine.
En bref :
Les nouvelles exigences en matière de localisation pour les véhicules électriques fabriqués en Europe visent à renforcer l’industrie de l’Union et à réduire sa dépendance aux importations
Ces objectifs ambitieux pourraient s’avérer difficiles à atteindre
La production européenne de batteries pourrait ne pas suivre la hausse de la demande, selon un rapport de Mobility Global
Même si l’on s’attend à une augmentation de la production européenne de cellules batterie à 306 GWh d’ici 2032
Les principaux défis restent les matières premières, les coûts et la domination de la Chine
Les cellules produites en Europe coûtent actuellement de 24 à 33 % plus cher que leurs équivalents importés de Chine
L’Europe souhaite davantage de composants « fabriqués en UE », mais…
L’Union européenne prépare un nouvel outil visant à renforcer la compétitivité de son industrie automobile nationale. La loi Industrial Accelerator Act (IAA) vise à augmenter progressivement la part des composants européens dans les véhicules électriques éligibles à un soutien public et à des incitations à l’achat.
Le problème réside dans le fait que les capacités de production du secteur européen des batteries pourraient s’avérer… insuffisantes pour répondre aux nouvelles exigences. Telles sont les conclusions d’une analyse réalisée par Mobility Global pour l’ACEA, qui évalue la capacité de la chaîne d’approvisionnement européenne en batteries à répondre aux futurs critères de localisation.
Conformément aux hypothèses de l’IAA, la première phase de réglementation entrerait en vigueur vers 2027-2028. À cette date, la batterie installée dans une voiture électrique devrait contenir au moins trois composants principaux provenant de l’Union européenne, y compris les cellules. Vers 2030-2031, les exigences seraient renforcées pour atteindre cinq éléments clés d’origine européenne, parmi lesquels les cellules, le système de gestion de batterie (BMS) ainsi que les matériaux actifs de cathode (CAM) devraient être obligatoirement présents.
Scénarios liés aux batteries
Les auteurs du rapport ont analysé trois scénarios de demande. Le premier prévoit l’extension des exigences à tout le marché des voitures électriques. Le deuxième se concentre sur le marché des flottes, la location, les véhicules d’entreprise et les marchés publics.
Le troisième scénario, le plus conservateur, ne concerne que les véhicules d’entreprise et les commandes du secteur public. Les conclusions ? Malheureusement, elles ne sont pas optimistes. Comme le souligne l’ACEA, « dans tous les scénarios sauf un, l’offre ne pourra pas suivre la demande, malgré une augmentation prévue de la production européenne de cellules de batterie à 306 GWh d’ici 2032 ».
Cela signifie que la disponibilité limitée des batteries restera le principal obstacle à l’augmentation du nombre de véhicules éligibles aux incitations prévues pour les produits répondant au critère « fabriqué en UE ». Selon les calculs de l’organisation, si le IAA entre en vigueur en 2028, près de 3 millions de voitures pourraient ne pas être éligibles aux subventions associées, uniquement en raison du manque de composants de batterie adéquats.
La situation est encore plus difficile pour les véhicules utilitaires. Dans le segment des camions de livraison et des poids lourds de taille moyenne à grande, le déficit entre la demande et l’offre devrait s’accroître jusqu’en 2032, atteignant un niveau de 23 GWh. Selon le rapport, la demande sera alors environ quatre fois supérieure aux capacités de production européennes disponibles.
Ce ne sont pas seulement les capacités de production qui posent problème
Paradoxalement, les auteurs de l’étude indiquent que la construction de nouvelles usines à elle seule ne résoudra pas le problème. Comme ils le soulignent, « ce sont la technologie, le coût et la disponibilité qui limitent la localisation, et non seulement la capacité de production ». L’un des défis majeurs réside dans le décalage entre la structure des investissements européens et l’évolution du marché. La plupart des gigafabriques prévues sur le continent ont été conçues pour produire des cellules NMC utilisant du nickel, du manganèse et du cobalt.
Pendant ce temps, les constructeurs automobiles recourent de plus en plus à des batteries lithium-fer-phosphate (LFP) moins chères, dont le marché mondial est aujourd’hui dominé par des fabricants chinois.
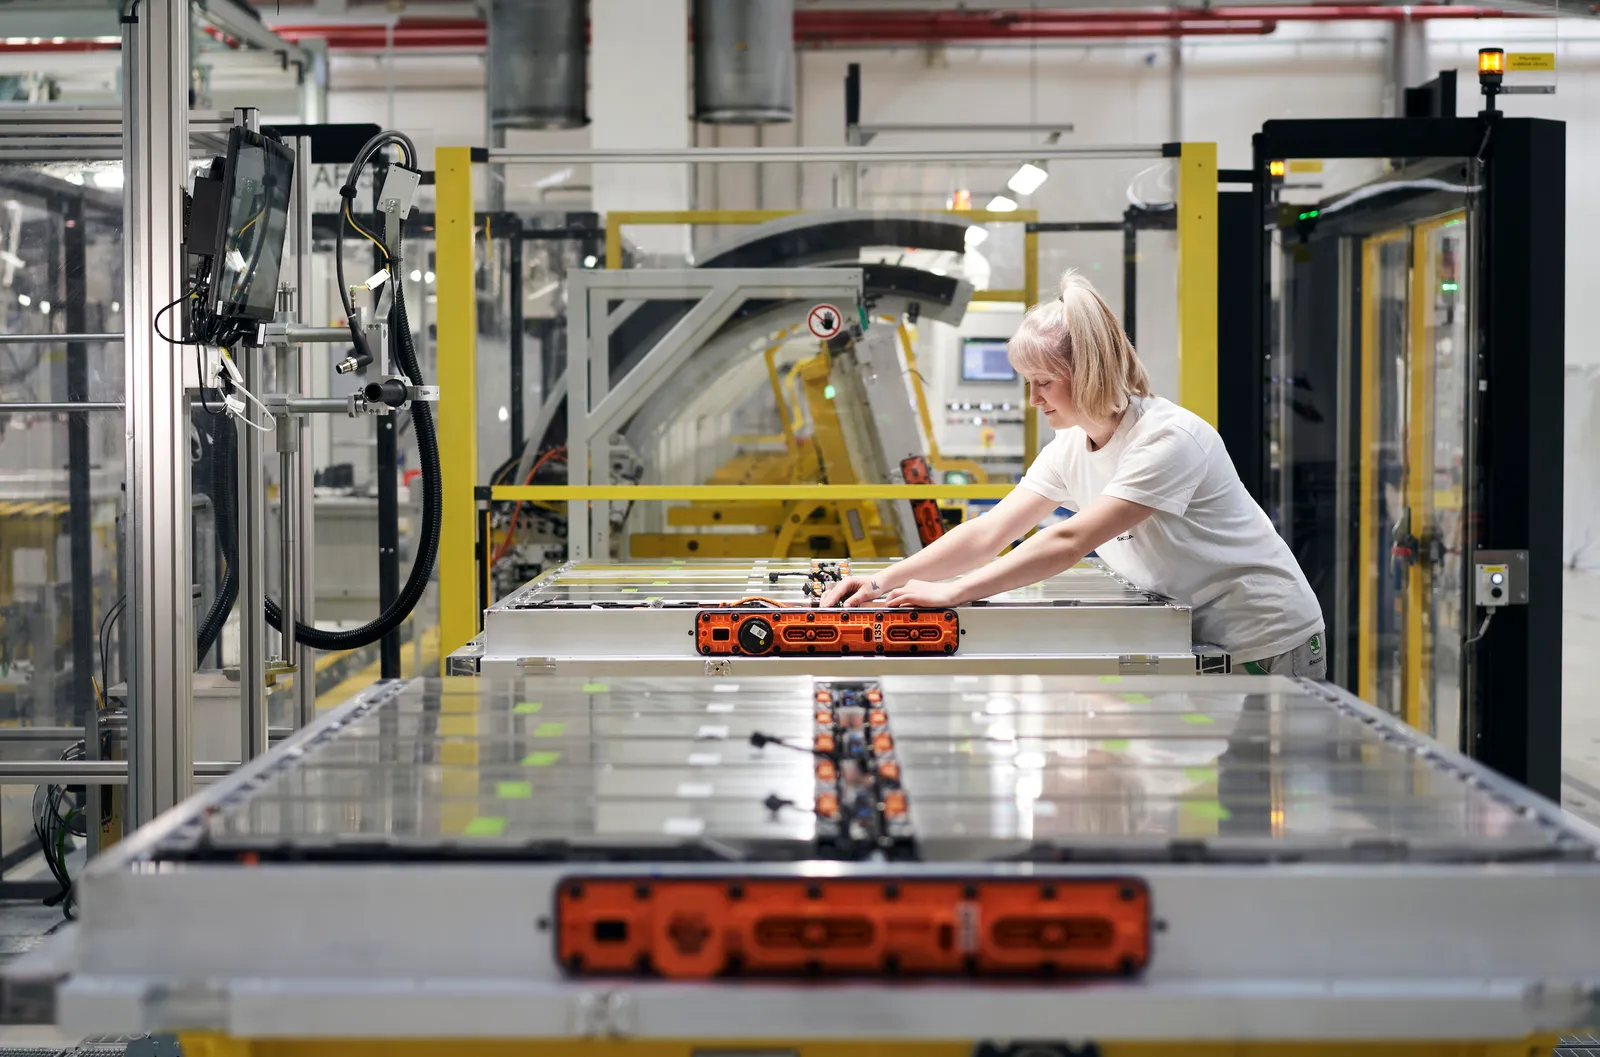
Et encore une fois – selon un rapport, seuls deux sites en Europe sont actuellement capables de produire des cellules LFP, et d’ici 2032, trois sur cinq usines européennes disposant de ces capacités devraient être sous le contrôle de propriétaires chinois. Parallèlement, la part de la technologie LFP sur le marché devrait augmenter pour atteindre environ 35 %.
Un autre problème reste le coût. Selon une analyse de Mobility Global, les cellules produites en Europe sont actuellement de 24 à 33 % plus chères que leurs équivalents importés du Moyen-Orient. Cela représente une différence allant de 14,7 à 19,7 dollars par kilowattheure de capacité de la batterie. De plus, même les usines européennes appartenant à des groupes chinois parviennent à produire à moindre coût que leurs concurrents européens. Le rapport indique que l’écart de prix se situe entre environ 12 et 17 %, ce qui est dû, entre autres, à l’avantage des entreprises chinoises en termes d’accès aux matériaux actifs de la cathode ainsi qu’à l’expérience acquise grâce à la gestion de grandes usines de production.
Les matières premières restent le principal goulot d’étranglement
Cependant, c’est la situation dans le secteur des matériaux cathodiques actifs (CAM) et anodiques actifs (AAM), indispensables à la production de batteries, qui suscite les plus grandes inquiétudes. Comme le soulignent les auteurs de l’analyse, ce sont précisément ces maillons de la chaîne d’approvisionnement qui représentent actuellement la plus grave contrainte pour le développement de l’industrie des batteries en Europe. Même dans le scénario le plus prudent, la demande de matériaux cathodiques vers 2030 devrait être presque deux fois supérieure aux capacités de production nationales.
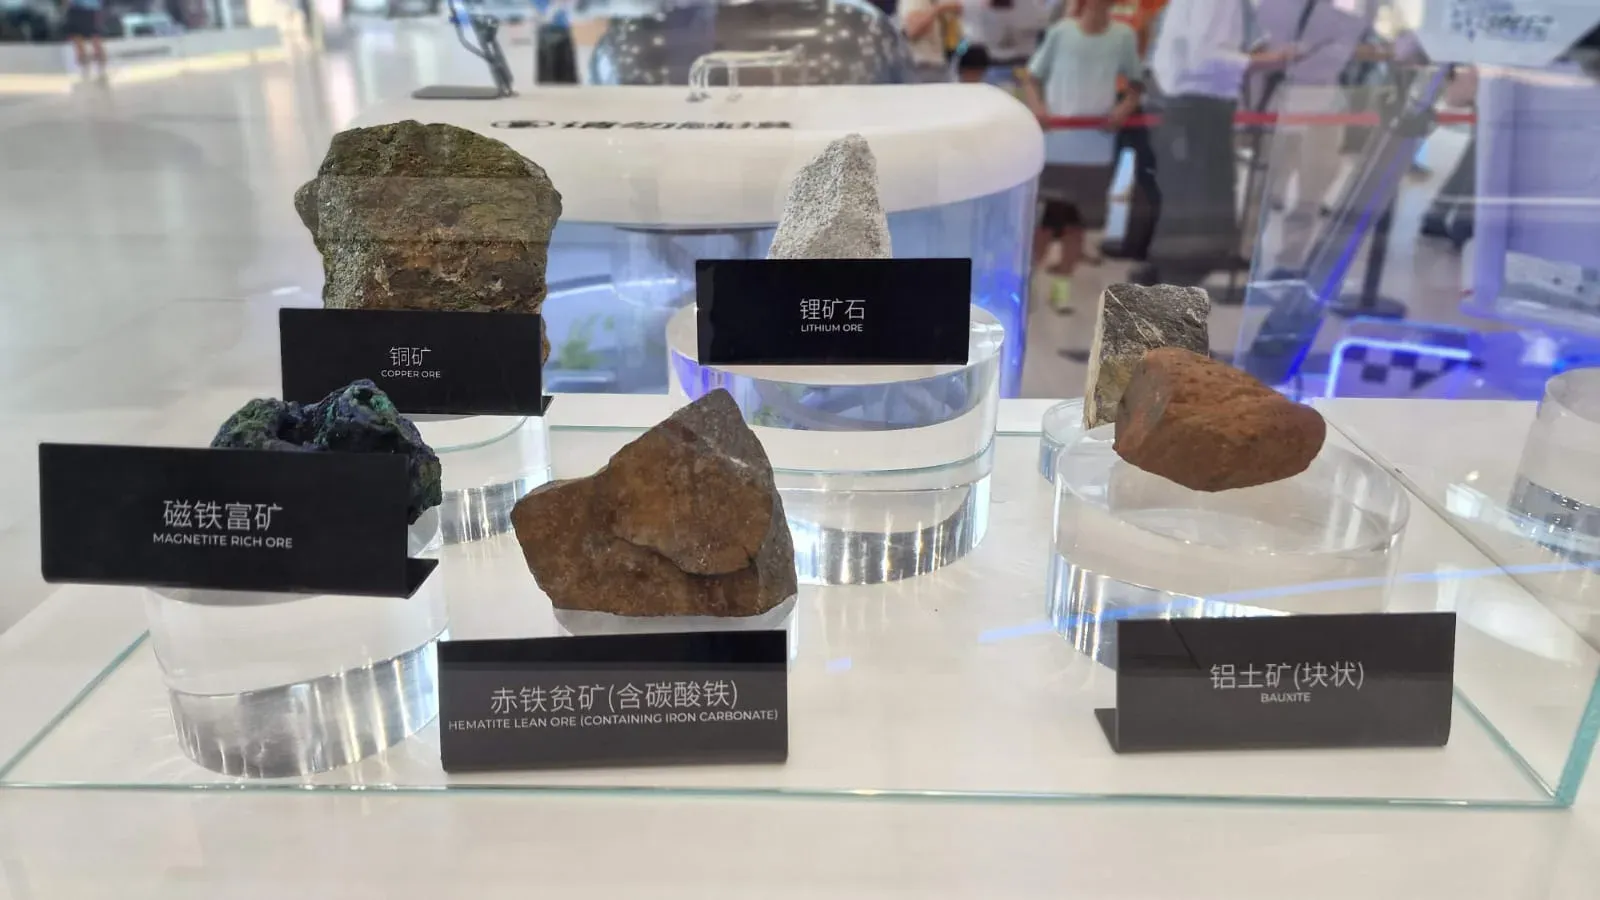
En conséquence, le respect des exigences de la deuxième étape du IAA, qui impose une localisation obligatoire de la production des cellules, des matériaux cathodiques et des systèmes de gestion de batterie, peut s’avérer extrêmement difficile. Le rapport indique également que les pénuries de matériaux actifs anodiques augmentent davantage le risque lié à l’approvisionnement en matières premières. Il est important de noter que le déficit dans la production de matériaux CAM et AAM pourrait ne pas être comblé avant les années 2038-2040, même avec un niveau de demande relativement limité !
Les ambitions exigent des fondations industrielles
ACEA estime que les résultats de l’analyse sont un argument en faveur d’une approche plus pragmatique concernant la localisation de la production. Les experts estiment en outre que la réglementation seule ne suffit pas si l’industrie ne dispose pas des capacités de production adéquates, de coûts compétitifs ainsi que d’un environnement d’investissement stable.
C’est pourquoi – concluent les auteurs du rapport – l’efficacité de la loi Industrial Accelerator Act dépendra non seulement de exigences ambitieuses concernant l’origine locale des composants, mais surtout de la capacité à créer un écosystème complet et compétitif pour la production de batteries, allant de l’extraction et du traitement des matières premières, en passant par les matériaux actifs, jusqu’aux cellules prêtes à l’emploi et aux systèmes de gestion de l’énergie.
Oskar Włostowski