
Une étude prévoit que seules 15 marques chinoises survivront d’ici 2030.
La guerre des prix menace une centaine de marques chinoises. AlixPartners prévoit une forte consolidation du marché d’ici 2030.
La croissance des véhicules électriques et hybrides rechargeables a fait de la Chine l’un des marchés automobiles les plus compétitifs au monde. Cependant, la multitude de marques et de modèles disponibles cache un problème : de nombreuses entreprises continuent de ne pas parvenir à générer des profits.
D’après le Global Automotive Outlook de la consultance AlixPartners, sur les 129 marques qui vendent des véhicules électriques et hybrides rechargeables sur le marché chinois, seules 15 devraient atteindre une viabilité financière d’ici 2030.
La mise à jour de juin 2026 de cette étude renforce l’avertissement : la consultante prévoit que seuls sept des 30 constructeurs chinois parviendront à un équilibre financier d’ici 2030. Les prévisions indiquent des fermetures, des acquisitions et une intégration des marques au sein de groupes plus importants. La survie pourrait également dépendre du soutien des actionnaires ou des autorités locales, soucieuses de protéger les emplois et les fournisseurs.
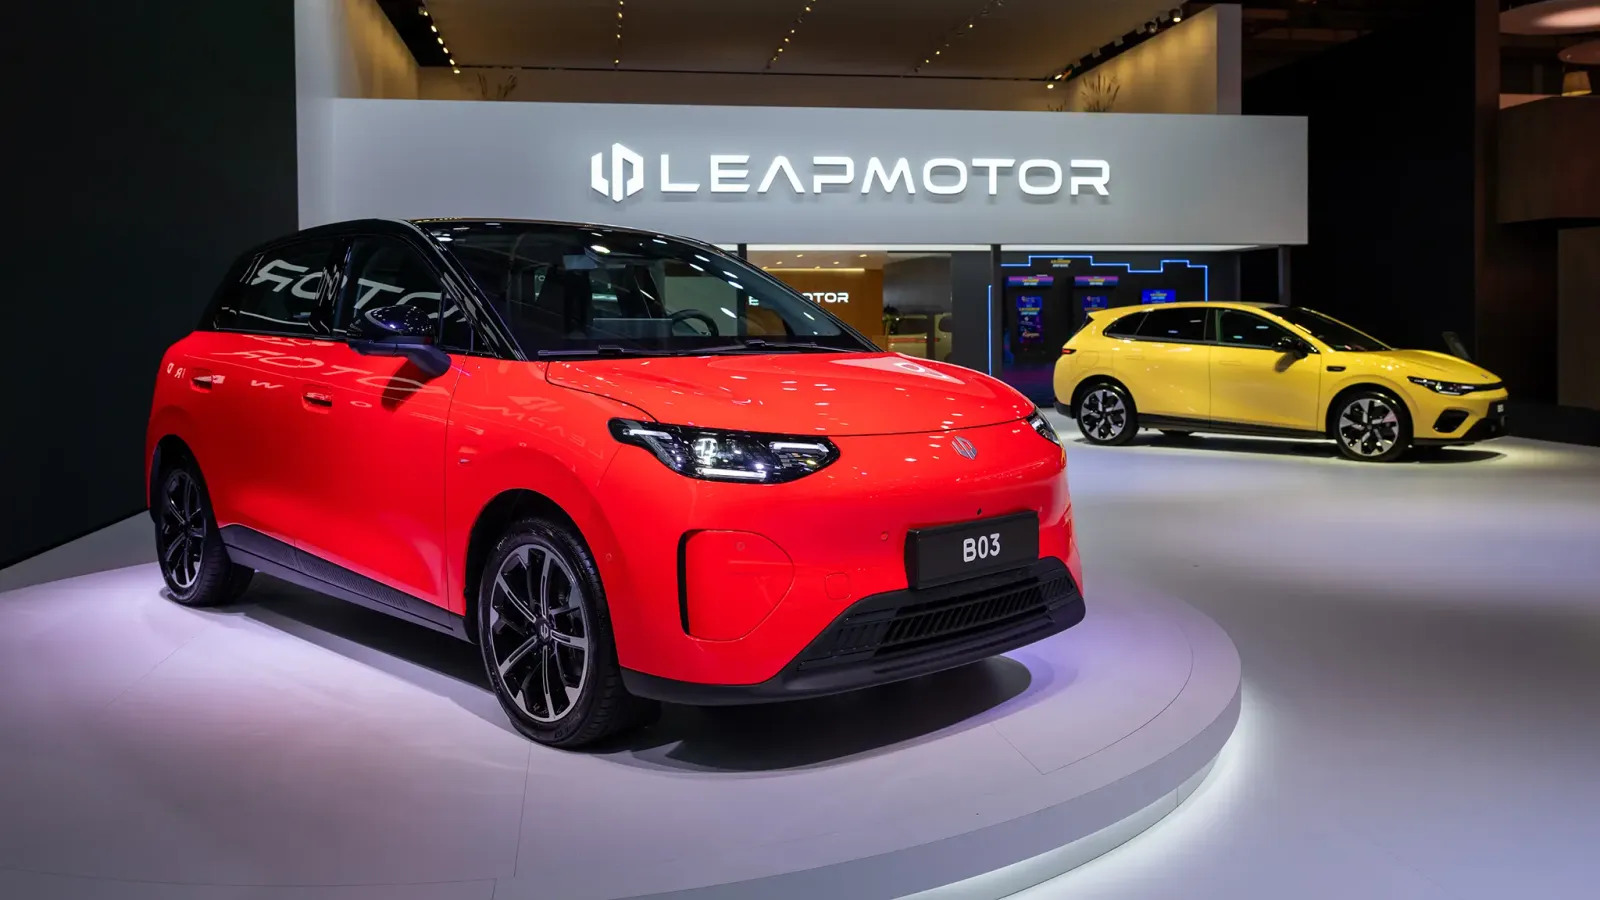
Les marques le mieux positionnées
L’excès de capacité de production, les réductions successives et l’investissement constant dans de nouveaux modèles mettent à rude épreuve les comptes. AlixPartners n’a pas divulgué les noms.
Néanmoins, l’ampleur commerciale, les résultats financiers et le soutien industriel permettent d’identifier quelques candidats bien positionnés pour surmonter cette consolidation. La sélection suivante est une analyse éditoriale de Razão Automóvel, et non une liste fournie par un cabinet de conseil.
BYD se distingue par son ampleur et sa rentabilité, avec 4,6 millions de véhicules électriques et hybrides rechargeables vendus en 2025. Geely, Zeekr et Lynk & Co bénéficient du partage de technologies et de ressources au sein du même groupe.
Le groupe Chery, également responsable d’Omoda et de Jaecoo, a exporté 1,34 million des 2,8 millions de véhicules vendus en 2025. La collaboration avec Ebro, à Barcelone, renforce son internationalisation. Quant à Changan Automobile, elle a dépassé 1,1 million de véhicules à énergie nouvelle vendus cette année et a maintenu des résultats positifs.
MG allie le soutien industriel de SAIC à un réseau européen bien établi, ayant dépassé les 190 000 ventes dans la région au premier semestre 2026. Dongfeng, groupe d’État possédant des marques telles que Voyah et M-Hero, dispose également d’une forte capacité industrielle : elle a vendu 1,04 million de véhicules à énergie nouvelle en 2025.
Parmi les fabricants plus récents, Leapmotor a terminé l’année 2025 avec des bénéfices et profite de sa partenariat avec Stellantis. Avec seulement sept ans d’existence, elle est l’une des stars en ascension dans l’industrie automobile mondiale. Xiaomi est un autre bon exemple, combinant des ressources financières et une notoriété à une croissance rapide.
Finalement, Xpeng dispose d’atouts technologiques, tandis que Li Auto – qui vient tout juste de arriver en Europe – possède des réserves financières et un historique de rentabilité. Cependant, toutes deux ont enregistré des pertes au premier semestre 2026, ce qui montre la pression même exercée sur des constructeurs ayant une position importante.
N’oublions pas que les ventes de voitures en Chine chutent de plus de 20 % cette année. Si cette tendance se poursuit jusqu’à la fin de l’année, cela signifiera, en termes absolus, une baisse de plus de cinq millions d’unités.
Les exportations ont aidé à compenser cette baisse et à alléger la pression sur les comptes des constructeurs chinois, avec une hausse de 65 %.
L’Europe comme planche de salut
Produire en Europe a permis aux constructeurs chinois de se rapprocher des clients et des fournisseurs et de réduire leur exposition aux tarifs sur les véhicules électriques importés de Chine.
BYD prépare l’usine de Szeged, en Hongrie, avec une production en série prévue pour le dernier trimestre 2026, et étudie deux autres sites en Europe. À Barcelone, Chery et Ebro reprennent l’ancienne usine de Nissan, qui assemble déjà des modèles Ebro. La production de modèles Chery devrait commencer à la fin de 2026 ou au début de 2027.
Leapmotor a commencé la production du B10 à Saragosse, en collaboration avec Stellantis, en octobre 2026, en s’appuyant sur une usine existante et l’expérience industrielle de son partenaire européen.
Ces projets s’inscrivent dans les plans établis par AlixPartners visant à porter la production chinoise à l’étranger de 1,2 million de véhicules en 2025 à 3,4 millions en 2030, couvrant l’ensemble de l’industrie. Cette consolidation pourrait concentrer les ressources sur des groupes plus forts, capables de concurrencer les constructeurs européens pour les clients, les fournisseurs et la capacité industrielle.