
Les camions électriques représentent 50 % des ventes de camions lourds en Chine, la demande de diesel diminue
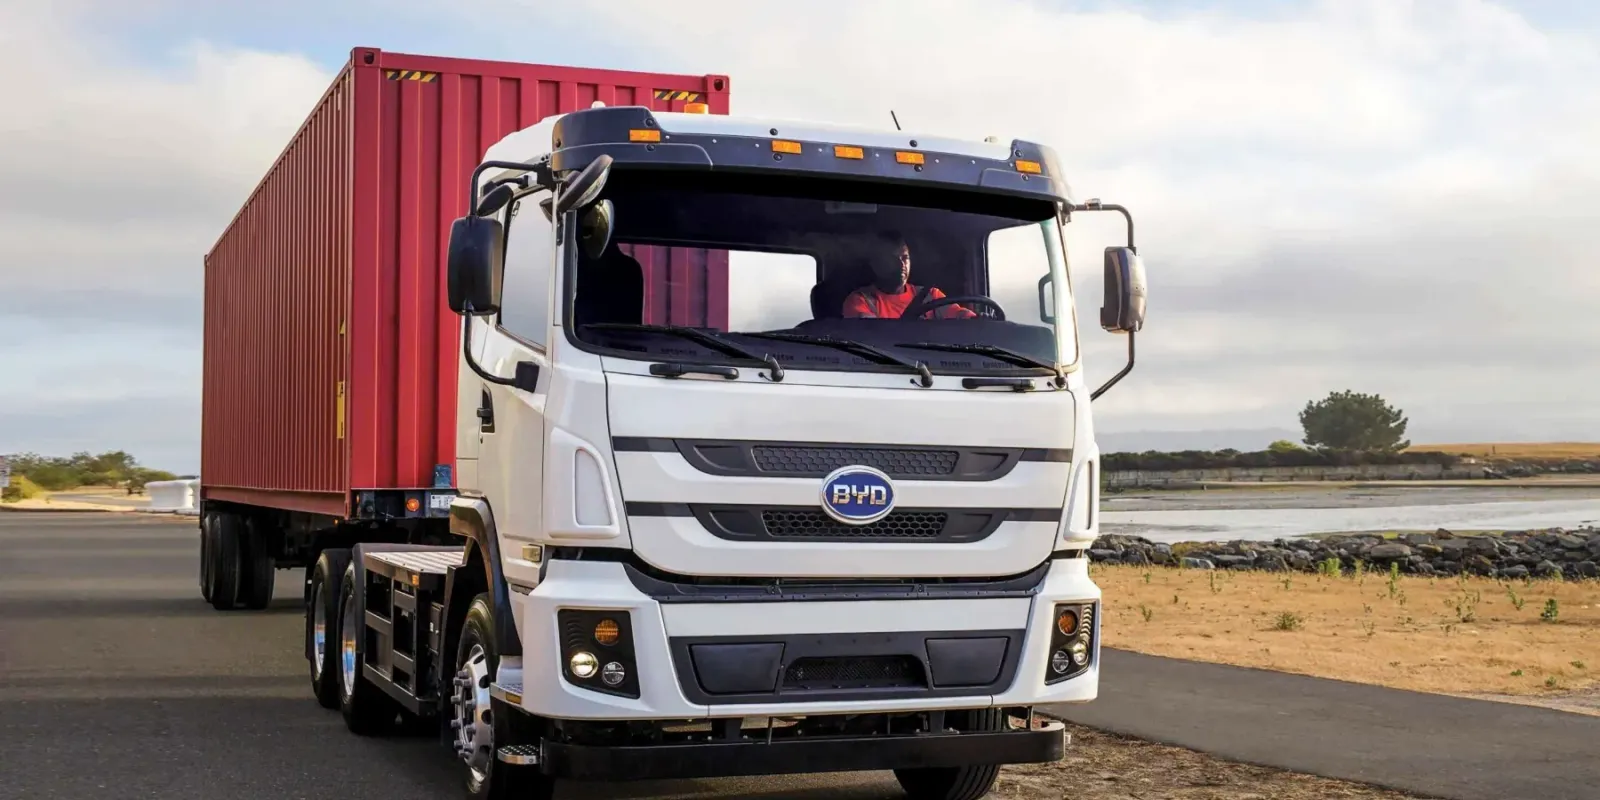
Les camions électriques représentaient 50,3 % de tous les camions lourds vendus en Chine en septembre. Il s’agissait de 33 100 camions électriques en un seul mois, soit une hausse de 37 % par rapport à l’année précédente, tandis que le marché des camions lourds dans son ensemble a reculé de 21 %.
Cela se reflète également dans les données pétrolières. La demande chinoise de diesel devrait diminuer d’environ 230 000 barils par jour cette année, et ce sont principalement les camions fonctionnant à l’énergie batterie ou au gaz naturel qui prennent le relais.
De 14 % à la moitié en moins de deux ans
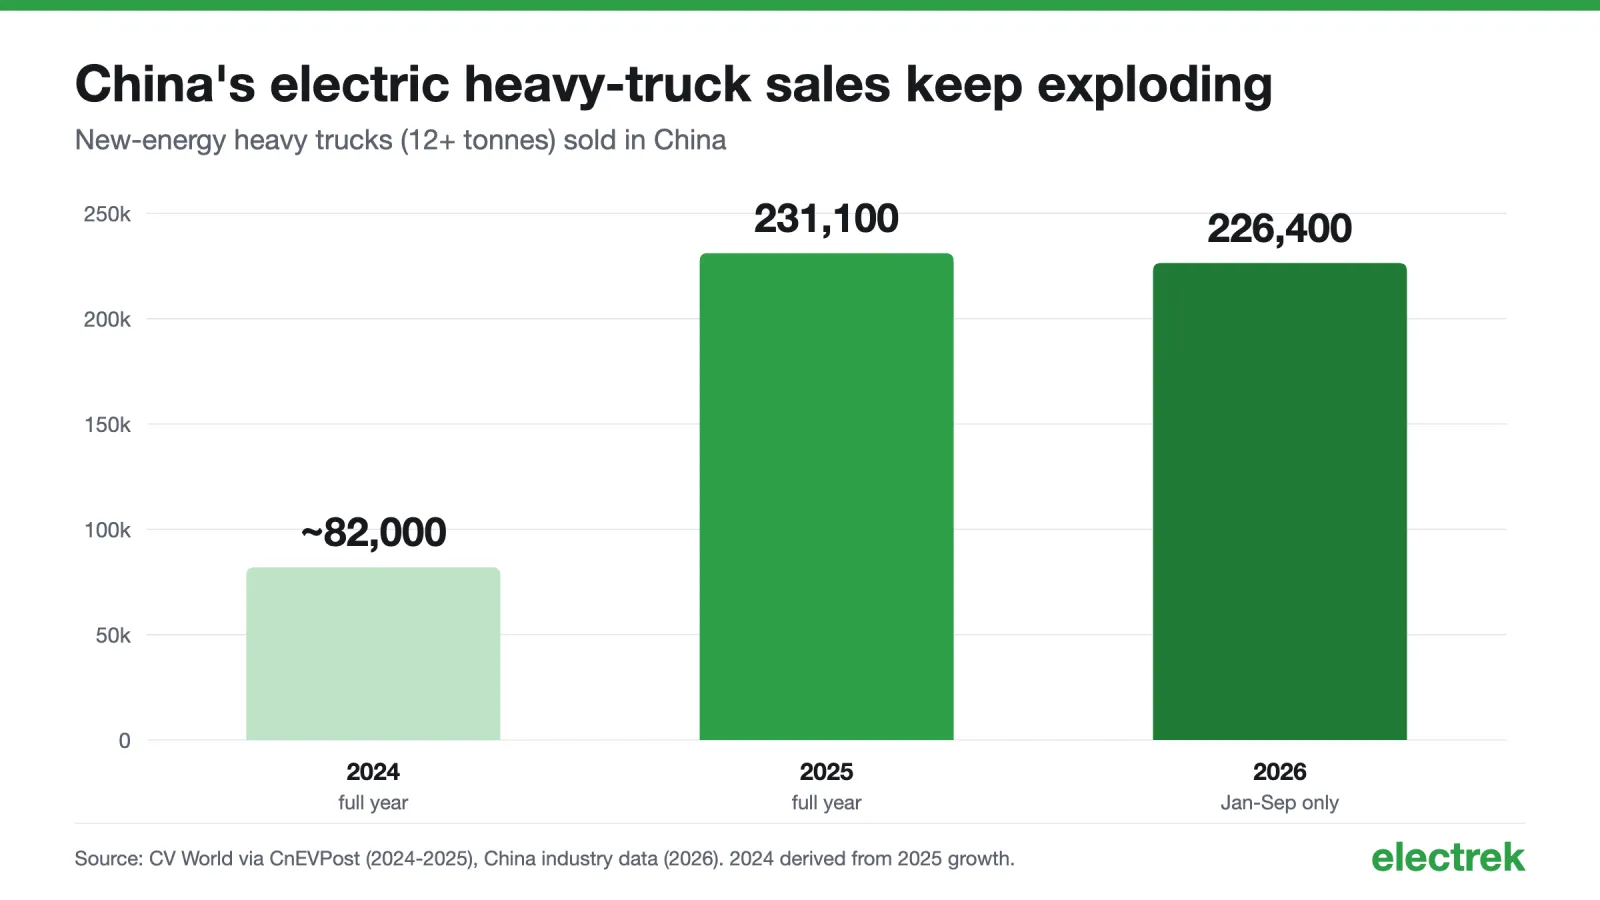
En 2024, les véhicules à énergie nouvelle représentaient 13,6 % des camions lourds (12 tonnes et plus) vendus en Chine. En 2025, les ventes ont presque triplé pour atteindre 231 100 unités, soit une hausse de 182 %, représentant ainsi 28,9 % du marché.
En décembre 2025, cette proportion a atteint 53,9 %, mais il s’agissait d’une vague d’achats. Les acheteurs se sont précipités avant l’expiration des subventions pour l’échange de véhicules et l’entrée en vigueur de nouvelles taxes d’achat, et cette proportion est retombée à environ 23 % d’ici mars.
Puis les ventes ont de nouveau augmenté. Au cours des neuf premiers mois de 2026, la Chine a vendu 226 400 camions lourds électriques, soit une hausse de 64 %, représentant 38,1 % du marché. Ce chiffre est déjà presque équivalent à celui de toute l’année 2025, alors qu’un quart de l’année reste à courir. Pour ce qui est des tracteurs, ces gros véhicules utilisés pour tirer des remorques sur de longues distances, la part de marché en septembre a atteint 64,5 %.
Cela dépasse de loin le plan de Pékin lui-même. Cette année, 11 organismes gouvernementaux se sont fixé comme objectif 40 % de ventes de camions lourds à énergie nouvelle d’ici 2030, ainsi que 1,6 million de ces véhicules sur les routes, 30 000 km de corridors de transport à zéro émission de carbone et environ 3 000 stations de charge et d’échange. Le marché a dépassé cet objectif de ventes quatre ans plus tôt, déjà sur une base mensuelle, et CATL affirme désormais que les camions à énergie nouvelle représenteront la moitié des ventes annuelles de camions en Chine d’ici 2028.
Pourquoi les flottes chinoises changent
Tout revient au coût. Dans la plupart des cas, un camion lourd électrique en Chine est aujourd’hui moins cher à posséder et à exploiter qu’un camion diesel, et les flottes font ce calcul tous les jours.
CATL affirme des économies d’environ 0,6 yuan par km. Les chiffres indépendants sont plus modérés, mais restent favorables : une étude menée par l’ICCT et CATARC en Chine a montré que les camions électriques sont d’environ 19 % moins chers par tonne-km que les camions diesel dans de bonnes conditions, bien qu’ils perdent cet avantage à faible kilométrage annuel ou lorsque le poids de la batterie réduit la charge utile.
Le temps de charge est un autre obstacle, et la solution en Chine est le système de changement de batteries. À la fin de 2025, la marque Qiji de CATL gérait environ 300 stations de changement de batteries pour camions lourds, avec l’intention d’en atteindre 900 d’ici la fin de l’année en cours et 2 000 en 2027. En août, elle a accepté de payer 2,56 milliards de yuans (environ 370 millions de dollars) pour près de 25 % de Qiyuan Green Power, le plus grand opérateur chinois de ce type, disposant de plus de 1 600 stations de charge et de changement de batteries. Ses nouvelles batteries standardisées ont une capacité de 432 kWh et 513 kWh, et le changement de batterie prend environ cinq minutes.
CATL met déjà en œuvre ce modèle de véhicules interchangeables en Europe avec Octopus Energy.
Les camions eux-mêmes sont fabriqués en Chine. En 2025, XCMG a dominé ce secteur avec une part de 15,4 %, devançant SANY et FAW Jiefang, les trois premiers représentant ensemble 42,9 % du marché. CATL a fourni 60 % des batteries.
Les véhicules électriques menacent également le GNL
Pendant des années, l’alternative aux camions diesel en Chine était le gaz naturel liquéfié. En 2024, les camions au GNL représentaient près de 30 % du marché, à une époque où le gaz était beaucoup moins cher que le diesel.
Aujourd’hui, ils sont concurrencés par les batteries. Selon Kpler, en mars, les camions au GNL représentaient 37 % des immatriculations de camions lourds, contre 23 % pour les véhicules électriques. En juillet, les véhicules électriques atteignaient 47 %, tandis que la part des camions au GNL chutait à 11 %. Le nombre mensuel d’immatriculations de camions au GNL est passé de plus de 30 000 à environ 6 200.
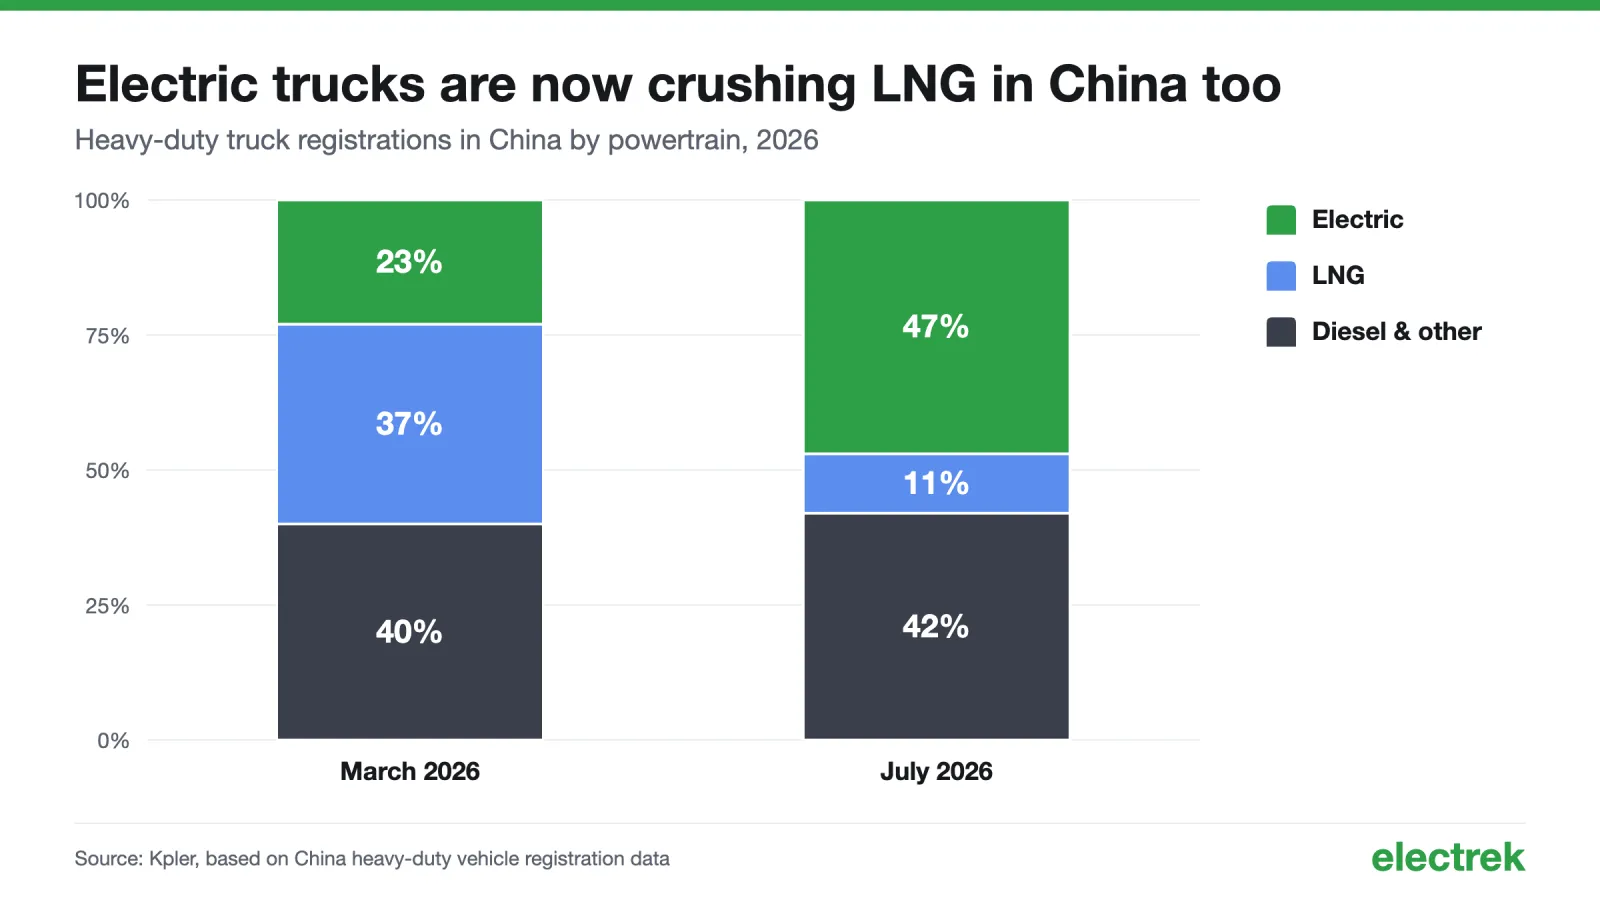
Ainsi, la Chine passe outre la phase de transition vers des carburants de remplacement pour les camions presque aussi rapidement qu’elle l’a commencée.
La demande de diesel diminue
La consommation de diesel en Chine a déjà atteint son pic. Rhodium Group a constaté que les activités de raffinage du diesel ont atteint leur maximum en avril 2023, et la consommation apparente est passée de 4,7 millions de barils par jour à ce moment-là à 4,0 millions de barils par jour en avril 2025.
2026 marque la plus forte baisse à ce jour. Kpler estime que la demande de diesel a chuté d’environ 420 000 barils par jour sur une base annuelle en mai, soit environ 10 %, et de 460 000 barils par jour en juin. L’entreprise prévoit une baisse d’environ 230 000 barils par jour pour l’ensemble de l’année, avec seulement une reprise de 64 000 barils par jour en 2027.
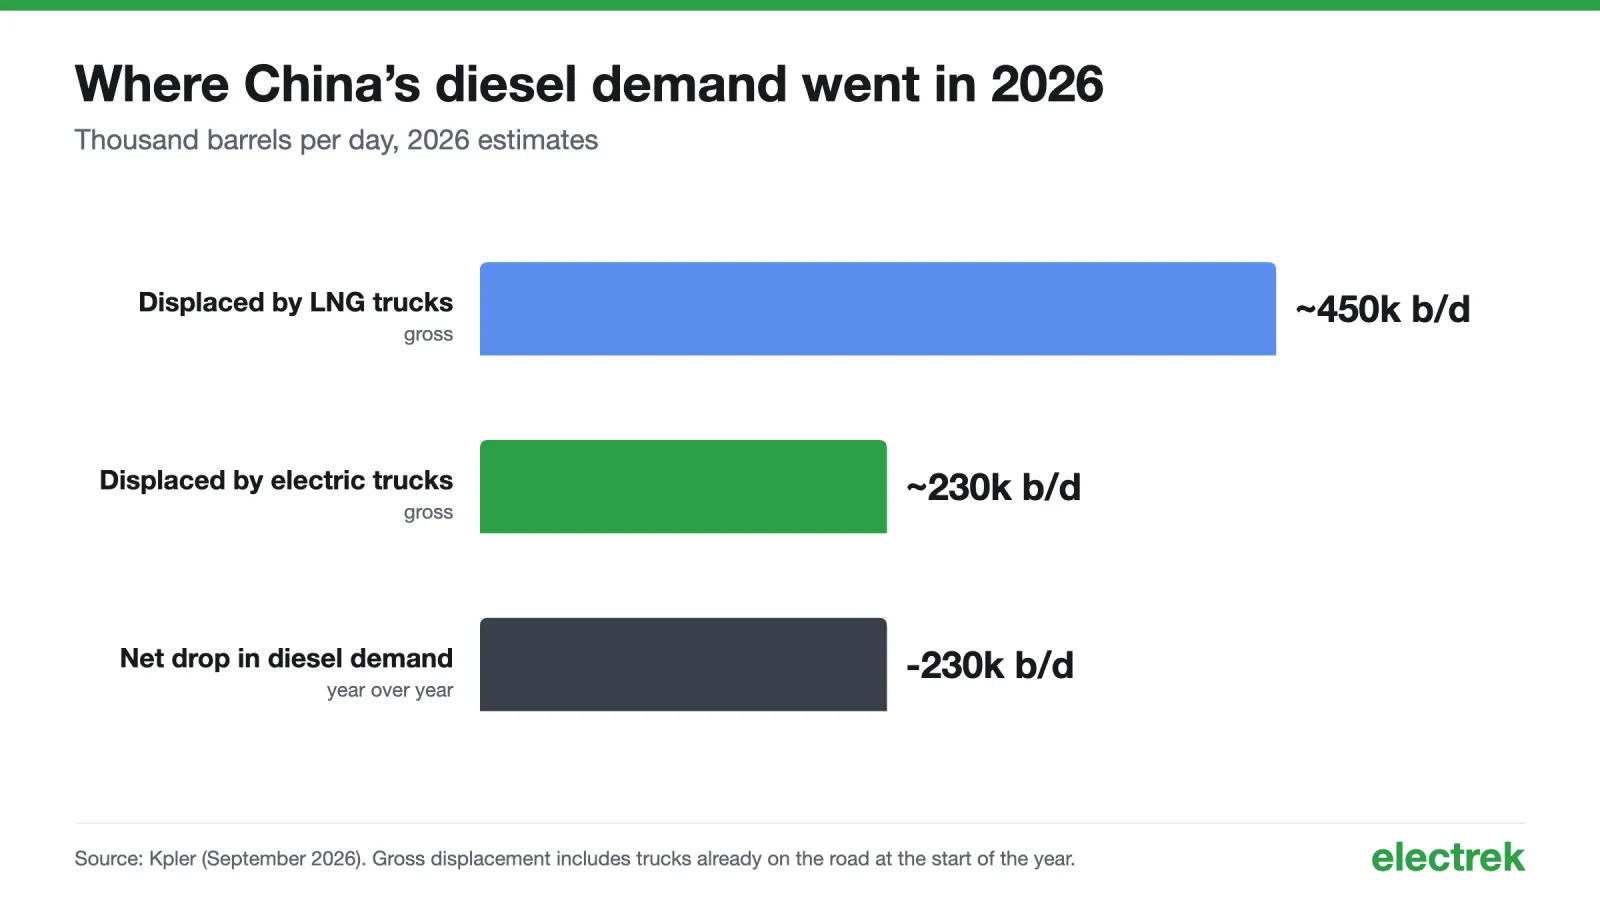
Kpler estime que le remplacement total du diesel par d’autres types de camions s’élève à environ 680 000 barils par jour cette année : environ 450 000 grâce aux flottes de camions à GNL construites ces dernières années et 230 000 grâce aux camions électriques. Le transport routier de marchandises a continué de croître d’environ 3 % jusqu’en juillet. La Chine transporte davantage de marchandises en utilisant moins de diesel.
Il y a un bémol. La hausse des prix de l’essence au printemps dernier, liée à la guerre en Iran, a diminué la demande en elle-même et a incité davantage de flottes à opter pour des véhicules électriques. Mais cela n’explique qu’une partie du phénomène, et le développement de ces flottes est encore précoce : selon Kpler, les camions électriques ne représenteront qu’environ 8 % des camions lourds en circulation en Chine d’ici la fin de 2026. Chaque année de part de marché de 40 à 50 % aggrave les pertes liées au diesel.
Pendant ce temps, en Europe et aux États-Unis
L’Europe connaît une croissance rapide à partir d’une base très faible. Selon les données de l’ACEA, 5 120 camions électriques lourds (de 16 tonnes et plus) étaient enregistrés dans l’UE jusqu’en septembre, ce qui représente une hausse de 59,9 % et une part de 2,5 %. Ce chiffre est en hausse par rapport à 1,7 % l’année précédente, mais le diesel occupe toujours 91,7 % de tous les enregistrements de camions dans l’UE.
Quelques pays se distinguent : la Suisse atteint 24 %, la Norvège 14,4 %, les Pays-Bas 11,1 % et la Suède 10,3 %. L’Allemagne a enregistré le plus grand nombre d’unités, soit 1 722, mais cela ne représente qu’une part de 4,2 %.
Les États-Unis ne publient pas de chiffres officiels concernant les ventes de camions électriques de classe 8, et cela en dit long. Le meilleur indicateur est la commande récente de 2 500 semi-remorques Tesla via ZET SCALE, ce qui doublerait à peu près le nombre de camions électriques de classe 8 sur les routes américaines. Avec environ 230 000 camions de classe 8 vendus chaque année, la part des modèles électriques est bien inférieure à 1 %.
Le prix constitue la principale différence. Selon l’ICCT, le prix médian d’un tracteur électrique de classe 8 aux États-Unis est de 411 200 dollars, contre 172 500 dollars pour les modèles diesel. Les crédits fiscaux fédéraux pour les véhicules électriques commerciaux ont pris fin en 2025, et la Californie a abandonné la règle qui obligeait les flottes à acheter des camions à zéro émission.
Point de vue d’Electrek
C’est actuellement l’histoire la moins médiatisée dans l’industrie des véhicules électriques.
Pendant des années, tout le monde a débattu de la faisabilité des camions semi-remorques électriques : autonomie, poids, temps de charge, coût. La Chine a résolu la question à sa manière habituelle. Elle a fait en sorte que le prix d’un camion lourd électrique soit suffisamment proche de celui d’un camion diesel, a construit des stations de recharge le long des itinéraires de transport de marchandises, et a laissé les exploitants de flottes faire ce qu’ils font toujours : choisir le camion le moins cher par kilomètre.
Et les résultats se font sentir là où c’est important, à savoir la demande en pétrole. Les camions sont le domaine du diesel. Le fait que 250 000 barils soient remplacés chaque jour en un an, alors que les camions électriques ne représentent encore que 8 % de la flotte, montre que nous en sommes encore au début de cette évolution.
Le contraste avec les États-Unis est difficile à supporter. L’Amérique dispose de Tesla, d’une usine Semi au Nevada capable de produire 50 000 camions par an, ainsi que de certains des meilleurs corridors de transport au monde pour l’électrification. Cependant, les camions électriques de classe 8 y coûtent 2,4 fois plus cher que les modèles diesel, les incitations fédérales ont disparu, et leur part de marché est inférieure à 1 %. La commande de ZET SCALE représente un véritable progrès. Mais elle provient de chargeurs qui ont regroupé leurs besoins, et nous n’avons pas encore vu ces camions livrés.
L’Europe dispose au moins de réglementations, et ses meilleurs marchés, avec des parts de 10 % à 24 %, correspondent approximativement à celles de la Chine en 2024 et 2025.
La question maintenant est de savoir combien de temps les constructeurs chinois de camions resteront sur leur marché national. SANY et BYD vendent déjà des camions électriques en Europe, et CATL y développe le réseau de rechange nécessaire. Si ces camions peuvent atteindre des prix proches de ceux de la Chine, combien de temps les constructeurs occidentaux pourront-ils continuer à facturer le double du prix des modèles diesel ?