
Le marché chinois chute fortement et l’Europe devient la solution pour ses fabricants
La Chine nous a habitués à un rythme de nouveautés difficile à suivre. Nous en avons déjà parlé à plusieurs reprises ici, et même le directeur général de CATL a mis en garde contre le risque d’une croissance excessive en matière de nouveautés et de mises à jour, qui peut entraîner l’omission de certaines étapes de vérification et de contrôle. Mais derrière cette situation se cache une réalité bien moins brillante : il y a trop d’usines, trop de marques, et pas assez d’acheteurs pour les soutenir toutes.
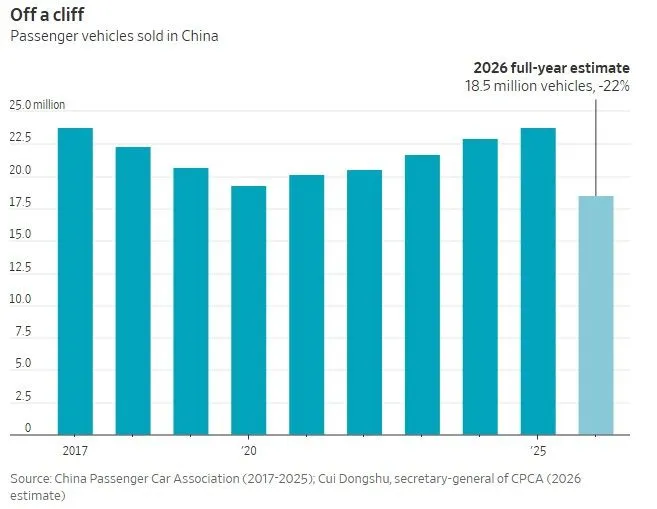
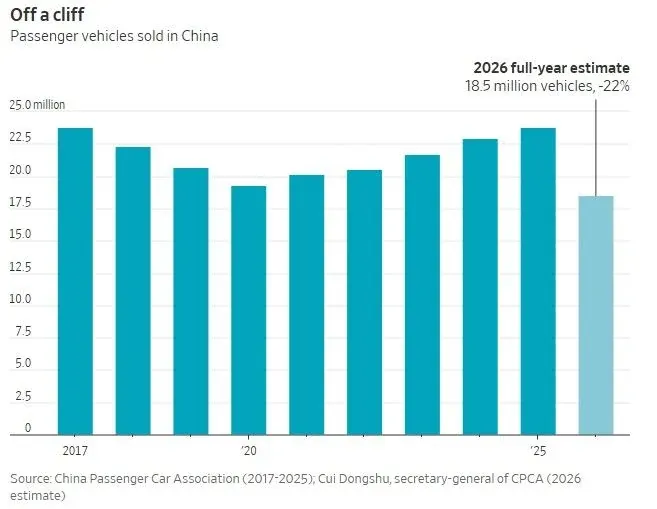
Un article du The Wall Street Journal donne des chiffres à ce déséquilibre. Les ventes de voitures particulières sur le marché chinois auraient chuté d’environ 22 % jusqu’en septembre. De plus, Cui Dongshu, secrétaire général de l’association des constructeurs automobiles CPCA, prévoit de terminer l’année 2026 avec environ 18,5 millions d’unités vendues, contre 23,7 millions l’année précédente.
Le cas de la marque Skyworth montre à quel point les attentes se sont éloignées de la réalité. En 2021, l’entreprise se vantait d’avoir une usine capable de produire 100 000 voitures par an. Cependant, ses ventes en Chine au cours des neuf premiers mois de cette année n’ont atteint que 660 unités. Ce chiffre ne permet pas de calculer l’utilisation de son usine, faute d’informations sur les exportations et les autres destinations possibles de la production, mais il illustre sa faible présence commerciale sur son propre marché.
Mais l’entreprise continue d’avancer malgré tout. Le reportage décrit des concessionnaires vides, des établissements déjà fermés, ainsi qu’un site web qui continue de présenter de nouveaux modèles et des offres d’emploi, avec des détails tels qu’une compte Twitter ou YouTube qui n’existent pas. Une administration locale de Nanjing participe à la fabrication de ses voitures électriques. C’est là l’un des éléments clés du problème : fermer une marque signifie aussi admettre qu’une stratégie industrielle, soutenue par des fonds publics, n’a pas fonctionné.
Trop de marques et d’usines difficiles à fermer
Pendant des années, de nombreuses villes chinoises ont aspiré à devenir de grands centres de l’automobile électrique. Afin d’attirer les fabricants, elles ont offert des investissements, des installations, un financement et des incitations. Le résultat a été un écosystème industriel capable de progresser à une vitesse fulgurante, mais aussi une prolifération de projets qui dépendaient d’une demande en constante augmentation. Selon AlixPartners, à la fin de 2025, il y avait 143 marques chinoises d’automobiles électriques proposant au moins un produit à la vente.
Le sauvetage de NIO par Hefei en 2020 est devenu un modèle pour ce type d’intervention. Une ville pouvait aider une entreprise en difficulté et, en retour, attirer des usines, des fournisseurs ainsi que des emplois spécialisés. Le problème apparaît lorsque de nombreuses administrations tentent de reproduire la même stratégie, toutes convaincues que leur constructeur sera l’un des survivants. Tous les projets ne peuvent pas devenir le prochain grand groupe automobile.
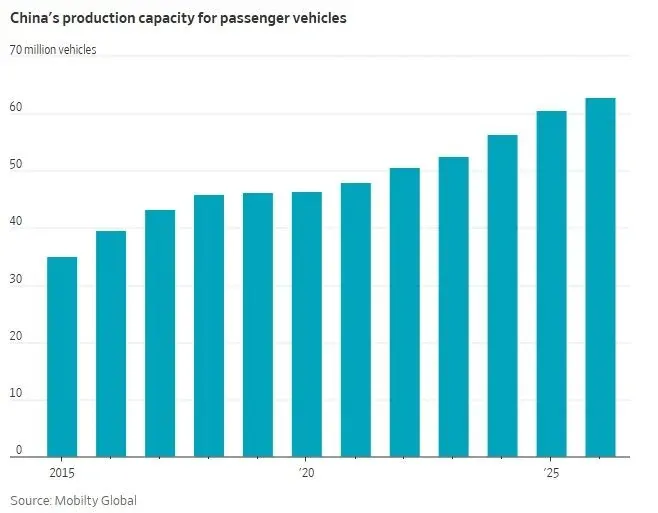
D’après les données de Mobility Global rapportées par The Wall Street Journal, la Chine dispose cette année de capacités pour fabriquer environ 63 millions de véhicules légers. Ce chiffre est bien supérieur à la demande intérieure prévue, et ces capacités incluent également une production destinée à l’exportation, sans se limiter aux voitures électriques.
Pour les autorités locales, autoriser la fermeture d’une entreprise entraîne des coûts immédiats : pertes d’emplois, baisse des recettes fiscales et difficultés pour les fournisseurs. Maintenir l’entreprise en activité permet de différer ces conséquences, mais cela prolonge également la concurrence entre les fabricants qui doivent vendre à tout prix. C’est pourquoi il est difficile de réguler ce secteur : ce qui peut sembler logique pour le pays dans son ensemble devient bien plus compliqué lorsque l’usine à fermer se trouve dans sa propre ville.
La pression du marché chinois s’étend en Europe
Les constructeurs disposent de deux voies évidentes pour trouver des acheteurs : baisser les prix sur leur marché domestique ou vendre davantage à l’étranger. La première méthode érode progressivement les résultats financiers. Selon AlixPartners, les prix des voitures en Chine ont chuté d’environ un cinquième depuis le début de 2023. Le taux de marge bénéficiaire du secteur s’élevait à 3,6 % au cours des huit premiers mois de 2026, d’après les données de la CPCA citées par le journal.
La deuxième voie explique pourquoi l’Europe occupe une place si importante dans leurs plans. Les exportations permettent d’élargir la clientèle et d’utiliser plus efficacement les investissements industriels, bien qu’elles exigent des réseaux commerciaux, un service technique et une adaptation à chaque marché. Pour les groupes européens, la pression est double : ils vendent moins en Chine et font face à une concurrence croissante dans les pays où ils obtenaient traditionnellement une grande partie de leurs bénéfices.
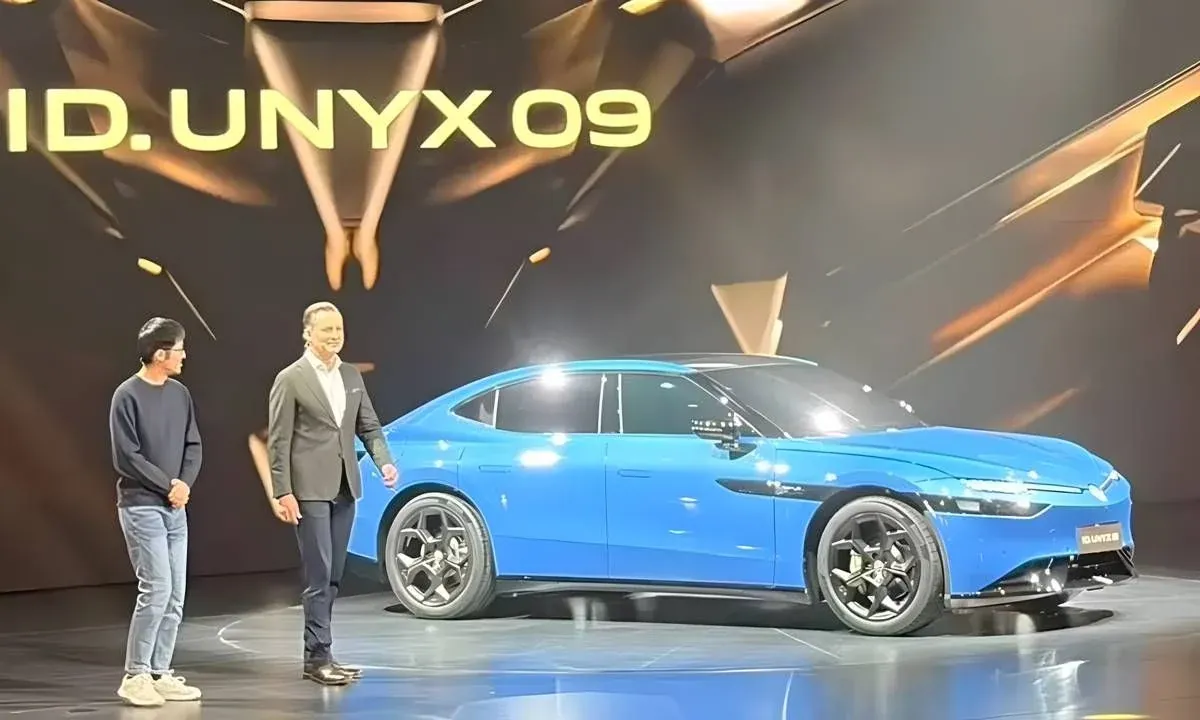
Volkswagen est l’un des exemples les plus évidents. Selon ce rapport, le groupe et ses partenaires ont déjà fermé trois usines en Chine, réduisant leur capacité de près de cinq millions à environ quatre millions de voitures par an. Ils cherchent maintenant à en supprimer encore un demi-million. En même temps, ils investissent dans de nouveaux modèles électriques afin de reprendre du terrain. Se retirer de Chine signifierait renoncer à un marché essentiel ; y rester exige des dépenses supplémentaires tout en adaptant la structure existante.
Réduire toute cette concurrence à des salaires bas ou à des aides publiques ignore cependant une partie importante de l’histoire. Les investissements ont également généré des connaissances industrielles, des chaînes d’approvisionnement et des produits compétitifs. Le progrès technologique est réel. La question est de savoir combien d’entreprises parviennent à en tirer profit lorsqu’elles lancent constamment de nouveaux modèles, que les prix baissent et que la demande ne suit pas.
Pékin a demandé de modérer la concurrence destructrice sur les prix et d’accélérer les paiements aux fournisseurs, mais ces mesures coexistent avec l’intérêt local à maintenir les usines ouvertes. Selon Reuters, Cui Dongshu prévoit pour 2027 une reprise globale d’à peine 2 %. Une hausse modeste qui peinera à résoudre seule tous les déséquilibres accumulés.
Opinion
Les mauvaises nouvelles concernent les groupes européens, qui verront que la concurrence chinoise actuelle reste insignifiante par rapport à celle qui s’annonce. L’excès de capacité de production et la baisse de la demande pousseront de plus en plus de marques à vendre des voitures en Europe pour écouler leurs stocks, même à perte, afin de préserver leur production locale.
D’un autre côté se trouvent les consommateurs, qui constateront que plus de concurrence entraînera de meilleures offres et des prix plus bas. Mais il deviendra aussi plus important que jamais de savoir qui se trouve derrière la marque, quel réseau d’ateliers elle dispose et comment elle réagira au cours des prochaines années. Car fabriquer un modèle attrayant à un prix compétitif est facile ; la difficulté apparaît lorsque le client a besoin de recourir au service après-vente, sans devoir subir des mois d’attente ou des coûts exorbitants.