
Le prix du diesel atteint 1,9 euro le litre aux États-Unis, ce qui pousse le pays à envisager de restreindre les exportations vers l’Europe.
Le marché mondial du diesel entre dans une situation particulièrement délicate. La Russie réduit ses exportations suite aux attaques subies par plusieurs de ses principales raffineries, tandis que les États-Unis font face à des prix qui ont déjà atteint des niveaux historiques et commencent à se demander s’ils doivent réserver une plus grande partie de leur production pour leur propre marché. Le problème, c’est que l’Europe arrive dans ce contexte en étant encore fortement dépendante du diesel importé.
La situation aux États-Unis constitue l’un des meilleurs indicateurs de l’ampleur du problème. Le prix moyen du diesel dans le pays a dépassé pour la première fois les 6 dollars par gallon, plus précisément 6,28 dollars par gallon au cours de la semaine du 14 septembre selon l’Administration de l’information énergétique des États-Unis. Cela correspond à environ 1,66 dollar par litre. En Californie, où les prix servent généralement d’indicateur particulièrement sensible aux tensions du marché, la moyenne a atteint 8,21 dollars par gallon, soit environ 2,17 dollars par litre.
Afin de donner une idée de l’ampleur, le prix du diesel aux États-Unis était de 3,52 dollars le gallon en septembre 2024 et de 4,633 dollars la même semaine en septembre 2023. En d’autres termes, le prix actuel national est d’environ 78 % plus élevé qu’il y a deux ans et de 36 % supérieur à celui enregistré il y a trois ans. En Californie, l’écart est encore plus marqué : les 8,21 dollars actuels sont d’environ 59 % au-dessus du prix moyen enregistré l’année précédente.
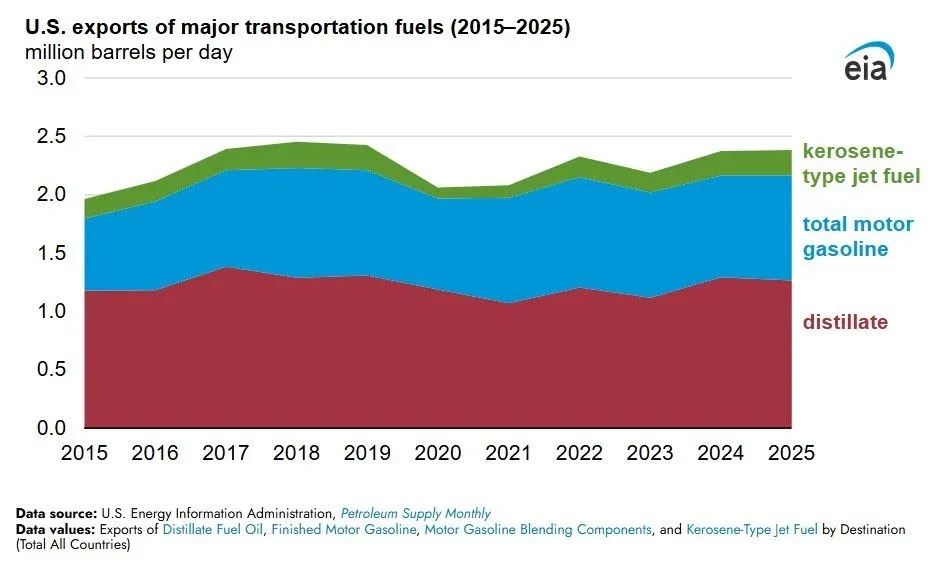
Ici apparaît l’un des problèmes qui pourraient finir par se transférer en Europe. Les États-Unis ne sont pas seulement un grand consommateur de diesel, mais aussi un énorme exportateur de produits raffinés. En 2025, leurs exportations de distillats, catégorie dans laquelle figure principalement le diesel, ont atteint en moyenne environ 1,25 million de barils par jour, tandis qu’en 2024 elles s’élevaient à près de 1,30 million. En avril 2026, elles ont même atteint 1,6 million de barils par jour, le niveau mensuel le plus élevé depuis 2017.
C’est pourquoi une possibilité qui, il y a encore peu, aurait semblé extrême commence à gagner en importance : que les États-Unis limitent temporairement les exportations de diesel afin d’essayer d’alléger leur propre marché. Aucune interdiction n’a été annoncée à ce jour, et on ne peut pas non plus affirmer qu’elle viendra. Mais cette possibilité fait déjà l’objet de débats au sein de la politique américaine : le chef de la majorité républicaine au Sénat, John Thune, s’est montré ouvert à envisager une interdiction temporaire des exportations face à la forte hausse des prix.
Si une telle mesure venait finalement à être prise, ses effets auraient deux facettes. Les États-Unis pourraient tenter d’augmenter la disponibilité du diesel sur leur territoire, mais en même temps retireraient du marché international une quantité importante de ce produit au moment précis où d’autres grands exportateurs rencontrent des difficultés. Il ne s’agit pas seulement de pétrole : le véritable goulot d’étranglement réside dans la raffinage.
La Russie est l’autre élément majeur de cette équation. Les attaques contre ses installations pétrolières ont touché plusieurs de ses principales raffineries. Selon Reuters, six grandes usines représentant environ la moitié de la production russe de diesel ont subi d’importantes réductions de production ou des interruptions. En conséquence, Moscou a restreint les exportations d’essence, de diesel et de carburant aéronautique afin de tenter d’assurer l’approvisionnement intérieur.
L’Agence internationale de l’énergie a donné des chiffres sur ce problème. En août, les exportations nettes de diesel et de gasoil en provenance de la Russie et des pays du Golfe étaient inférieures de 1,6 million de barils par jour à celles de février. À cette époque, ces deux groupes représentaient ensemble près de 45 % du commerce maritime mondial de ces produits. La perte de ce volume ne peut pas être compensée du jour au lendemain simplement en augmentant l’extraction de pétrole, car il faut des capacités de raffinage disponibles pour transformer ce brut en les produits dont le marché a besoin.
L’Europe est justement l’une des régions les plus exposées. Le continent a considérablement réduit sa dépendance directe au diesel russe depuis 2022, mais cela ne signifie pas qu’il n’ait plus besoin d’importations. L’Agence internationale de l’énergie estimait que l’Union européenne, le Royaume-Uni et la Norvège importaient ensemble près de 850 000 barils par jour de diesel en provenance de l’extérieur de la région au cours des deux années précédant le milieu de 2025. Le Moyen-Orient était devenu le principal fournisseur, tandis que les États-Unis avaient également fortement augmenté leurs livraisons.
Le problème, c’est que plusieurs de ces fournisseurs subissent actuellement des tensions en même temps. L’Agence internationale de l’énergie indique elle-même que les exportations de produits raffinés et de gaz liquéfiés restent près de 60 % en dessous du niveau de février, tandis que les exportations de diesel et de gasoil provenant du Golfe n’atteignaient en août qu’un peu plus d’un quart des niveaux antérieurs à la guerre. L’Europe rivalise avec d’autres grands consommateurs mondiaux pour chaque cargaison supplémentaire de diesel.
La dépendance de l’Europe au diesel n’est pas non plus anecdotique. Selon l’Agence européenne pour l’environnement, le diesel a représenté en 2023 63,7 % de l’énergie consommée dans les transports routiers en Europe, bien que cette proportion ait commencé à diminuer. Ce carburant conserve une importance particulière dans les transports lourds, la machinerie agricole, le bâtiment et de nombreux domaines industriels.
Cela empêche une hausse du prix du diesel de ne toucher que les stations-service. Un camion qui paie plus par litre finit par transférer une partie de cette augmentation au transport de marchandises. L’agriculteur doit faire face à des coûts plus élevés pour utiliser son tracteur et ses machines. Les entreprises de construction utilisent du diesel dans les pelleteuses, les groupes électrogènes et les machines lourdes. De plus, sur certains marchés européens, il joue encore un rôle important pour le chauffage et la production d’énergie de secours.
L’Espagne présente en outre une particularité importante : il existe différents types d’essences fiscales, comme l’essence B utilisée dans certains domaines professionnels et agricoles. Il n’est donc pas correct de comparer directement son prix à celui du diesel automobile sans tenir compte des taxes et de l’usage prévu. Le prix exact varie également d’une station à l’autre et d’une province à l’autre, et le ministère met en place un système de mise à jour continue des prix des carburants.
La question n’est donc pas seulement de savoir si le diesel américain peut encore augmenter. Ce qui est vraiment important, c’est ce qui se passera si les États-Unis cessent d’envoyer une partie significative de leurs excédents sur le marché international, alors que la Russie maintient ses exportations restreintes et que les raffineries du Moyen-Orient fonctionnent sous pression.
Il y a un signal assez clair sur les marchés. L’Agence internationale de l’énergie met en garde contre le fait que les approvisionnements mondiaux en diesel pourraient rester tendus pendant l’hiver en raison de la combinaison d’une capacité de raffinage limitée, de problèmes géopolitiques et d’une augmentation de la demande saisonnière. Les raffineries américaines fonctionnent à des niveaux très élevés pour tenter de répondre à la demande, mais malgré cela, les stocks de produits distillés américains restent en dessous de la moyenne des dernières années.
C’est ici que la situation peut devenir compliquée pour l’Europe. Il n’est pas nécessaire que les États-Unis ferment complètement leurs exportations pour que le marché européen ressente l’impact. Il suffit qu’une partie du diesel qui serait normalement sortie des raffineries américaines reste aux États-Unis pour répondre à leur propre demande. Le reste du marché devra chercher cette quantité au Moyen-Orient, en Inde, en Turquie, en Afrique ou auprès d’autres producteurs, ce qui augmentera la concurrence pour les cargaisons disponibles.
Le marché prend déjà en compte une partie de cette tension. Les prix du diesel européen ont même dépassé ceux du carburant aéronautique à certaines périodes de 2026, tandis que les importations européennes de diesel ont diminué depuis le début de l’année. Reuters indiquait en août que les importations étaient passées de 1,97 million de barils par jour en janvier à 1,56 million en juillet.
C’est pourquoi, plutôt que de parler d’une hausse inévitable du diesel en Europe, il convient de parler d’un risque croissant de nouvelles tensions sur les prix. Il y a trop de variables en jeu pour pouvoir prédire jusqu’où ira le marché : une reprise des raffineries russes, une amélioration du trafic dans le détroit d’Ormuz, une augmentation de la production d’autres raffineries ou une assouplissement des restrictions aux exportations pourraient rapidement changer la donne.
Mais il peut aussi arriver le contraire. Si les exportations russes restent limitées, que les raffineries du Moyen-Orient continuent de rencontrer des problèmes et que les États-Unis décident de réserver davantage de produits pour leur marché intérieur, l’Europe devrait payer plus cher pour obtenir le même diesel. Et dans une économie encore si dépendante de ce carburant, cette augmentation ne se limiterait pas aux stations-service : elle finirait par affecter les transports, l’agriculture, l’industrie et, en fin de compte, le prix de nombreux produits.
La différence par rapport à il y a deux ou trois ans est que maintenant l’Europe dispose de moins de marge pour recourir au fournisseur qui avait pendant des décennies été sa source naturelle de diesel. La Russie a en grande partie disparu de ce rôle, et les États-Unis sont devenus l’un des fournisseurs qui aident à combler le vide. Si Washington commence à avoir besoin de ce même carburant pour son propre marché, le problème cesse d’être exclusivement américain.
C’est probablement la partie la plus importante de cette crise : le pétrole peut continuer à circuler, mais cela ne garantit pas qu’il y ait une capacité de raffinage suffisante pour le transformer en diesel là où il est nécessaire. Dans un marché aussi interconnecté, une décision prise aux États-Unis peut finir par affecter les prix d’une station-service en Espagne, à des milliers de kilomètres de distance.