
Assurance déficitaire pour les voitures électriques. Les Coréens pleurent et paient sans cesse.
En bref :
La popularité croissante des voitures électriques représente également de nouveaux défis pour le secteur de l’assurance
Un exemple : le marché en Corée du Sud
Les assureurs locaux versent déjà plus d’indemnités pour les « véhicules électriques » qu’ils ne perçoivent en primes
Des phénomènes similaires sont observés en Europe
Pourquoi ? Les coûts de réparation d’une voiture électrique sont nettement plus élevés que ceux d’une voiture à moteur thermique
La solution pourrait résider dans une tarification précise des primes. C’est ce qui se passe en Norvège
Assurance liée au risque
Les voitures électriques devaient être moins chères à entretenir et offrir un service plus prévisible que les véhicules à combustion interne, mais de plus en plus de données indiquent que, du point de vue des assureurs, la situation est complètement différente. La raison ? Selon des informations publiées par le journal sud-coréen Korea JoongAng Daily, au premier semestre 2026, les assureurs sud-coréens versaient en moyenne 105,1 wons (environ 0,30 centime) en indemnités pour chaque 100 wons de primes perçues pour les véhicules électriques. Pour les voitures non électriques, y compris les hybrides, le taux de sinistralité était de 85,6 %. Or, l’industrie considère un niveau de rentabilité d’environ 80 % comme seuil critique.
Il est important de noter que le problème s’aggrave très rapidement. En 2021 encore, les taux d’accidents pour les voitures électriques et celles à moteur thermique étaient proches, s’élevant respectivement à 83 % et 81,9 %. En 2025, la différence était déjà marquée : 107,6 % pour les véhicules électriques contre 88,2 % pour les autres véhicules. Les données citées par les médias coréens montrent que l’augmentation du nombre de voitures électriques sur les routes va de pair avec une hausse des coûts de réparation des dommages. Entre janvier et septembre de cette année, l’enregistrement de nouvelles voitures électriques en Corée a augmenté de 74,8 %, atteignant 296 801 véhicules.
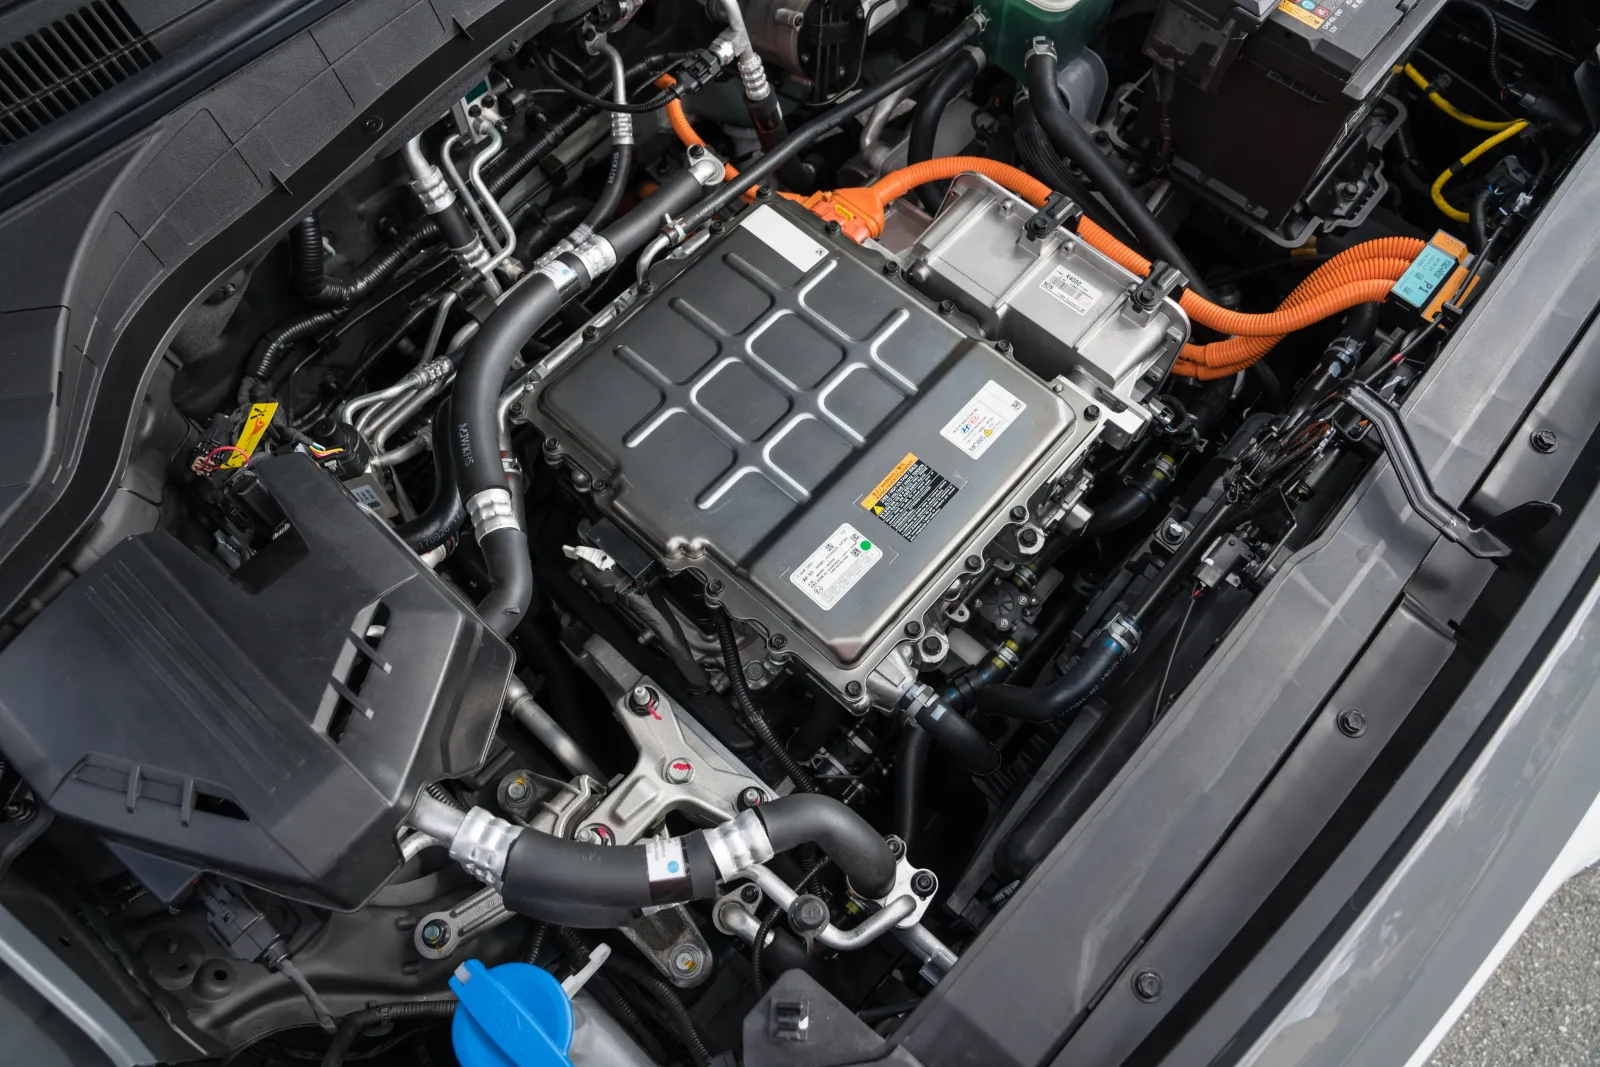
Comme l’explique un représentant du secteur assuriciel coréen cité par le Korea JoongAng Daily, « les voitures électriques utilisent des composants coûteux, tels que des batteries haute tension, ce qui rend leurs réparations onéreuses. Récemment, les coûts liés à l’augmentation du nombre de voitures électriques importées ont également augmenté ».
Moins chères, mais plus coûteuses
Les experts soulignent également un autre aspect. Les voitures électriques sont moins chères à utiliser au quotidien, c’est pourquoi leurs propriétaires parcourent souvent de plus longues distances qu’avec des voitures à combustion interne. Une plus grande distance signifie en revanche une probabilité plus élevée d’être impliqué dans un accident ou une collision.
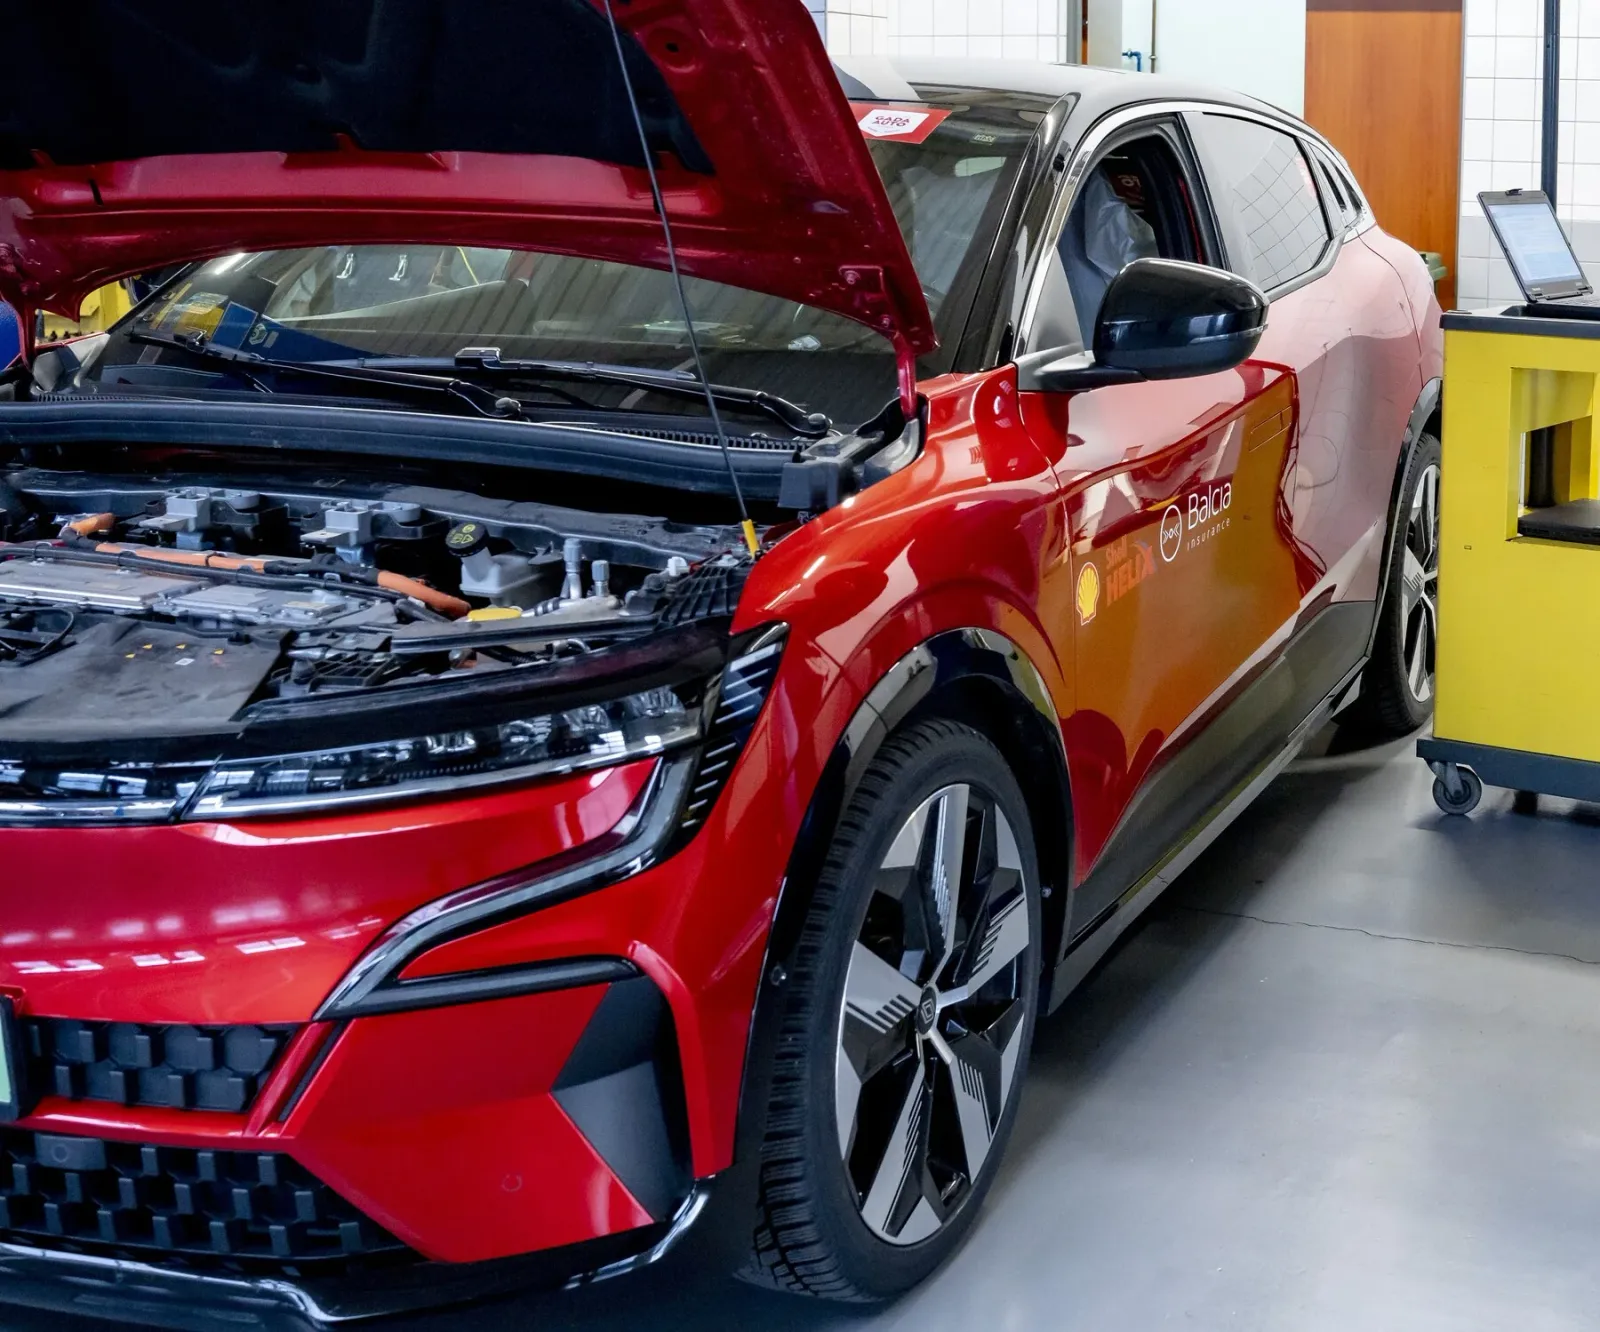
Le problème majeur reste le coût élevé des réparations. Les assureurs coréens indiquent qu’après un accident, il manque souvent des données permettant d’évaluer avec précision l’état de la batterie de traction. Par conséquent, les entreprises préfèrent souvent remplacer l’ensemble du pack batterie ou déclarer le véhicule comme totallement endommagé. Comme le souligne Cheon Ji-yeon de l’Institut de recherche sur les assurances en Corée, il est nécessaire « de créer des bases permettant d’utiliser des données sur l’état et l’historique de la batterie afin d’évaluer les possibilités de réparation ainsi que d’analyser le risque assurantiel ».
L’Europe rencontre le même problème, bien que son marché soit plus mature
Les conclusions du dernier rapport de l’Institut Swiss Re montrent que des défis similaires existent également en Europe. La différence réside dans le fait que, avec la maturité du marché des véhicules électriques, les assureurs apprennent de mieux en mieux à évaluer les risques. Les auteurs du rapport soulignent que «les véhicules électriques restent plus chers à réparer que les voitures à moteur thermique, bien que l’écart diminue progressivement». Ils indiquent en même temps que le développement des réseaux de réparation, une meilleure diagnostic et une expérience croissante des ateliers aident à atténuer la pression sur les coûts.
Malgré cette amélioration, les différences restent significatives. Selon les données citées par Swiss Re, en Allemagne, les coûts de traitement des sinistres d’assurance auto pour les véhicules électriques ont été de 15 à 20 % plus élevés entre 2021 et 2023 que pour des voitures à moteur thermique comparables. En France, l’écart était d’environ 23 %, tandis qu’au Royaume-Uni, les coûts de réparation étaient d’environ 25 % plus élevés, et le processus de réparation durait en moyenne 14 % plus longtemps.
Les causes sont similaires à celles observées en Corée. Les batteries, les systèmes haute tension, les systèmes avancés d’aide à la conduite ADAS, les caméras, les radars ainsi qu’une diagnostic logiciel de plus en plus complexe font que même une collision apparemment mineure peut entraîner des réparations très coûteuses, selon le rapport.
Parfois, un petit choc suffit
Cet exemple décrit par la BBC en est une bonne illustration. Des journalistes britanniques ont visité le laboratoire Thatcham Research, qui étudie l’impact de la conception des voitures électriques sur les coûts de réparation et d’assurance. Lors d’un essai de collision à une vitesse de seulement 10 km/h (6 mph), le port de charge avant de la Dacia Spring a été endommagé. Comme l’a expliqué le chef ingénieur en essais Sean Hoad, la détérioration d’un seul élément entraînait la nécessité de remplacer l’ensemble du système, y compris le chargeur, l’onduleur ainsi qu’une partie de l’installation électrique. Le coût des réparations a été estimé à environ 4 000 livres sterling (plus de 20 000 zlotys). En pratique, la voiture aurait pu être considérée comme totale.
D’après Thatcham Research, le coût moyen de réparation d’une voiture électrique est actuellement d’environ 30 % plus élevé que celui des voitures à essence ou diesel, et le temps de réparation est plus long de 14 %. Cela se traduit directement par des primes plus élevées, pouvant être de 10 à 25 % supérieures aux primes pour des modèles thermiques comparables.
La Norvège a une solution
Les assureurs ont commencé à différencier plus précisément les primes en fonction du modèle du véhicule et du profil du conducteur, en s’appuyant sur un nombre croissant de données relatives aux dommages, aux coûts des pièces et au temps de réparation. Cela a permis de limiter l’augmentation du taux d’accidents dans l’ensemble du marché.
C’est justement l’accès aux données qui peut s’avérer crucial pour d’autres pays également. Plus les assureurs comprendront bien le risque réel lié aux différents modèles de voitures électriques, plus il sera facile d’éviter que les coûts croissants de réparation ne fassent systématiquement augmenter les prix des polices. Pour l’instant, cependant, tant l’expérience de la Corée du Sud que les observations en Europe montrent que la révolution de l’automobile électrique a son prix, mais…
Chacun a ses avantages et inconvénients
Oskar Włostowski