
La Chine souhaite que 70 % des véhicules soient électriques d’ici 2030. Ce plan est ambitieux, mais le marché y est déjà presque parvenu.
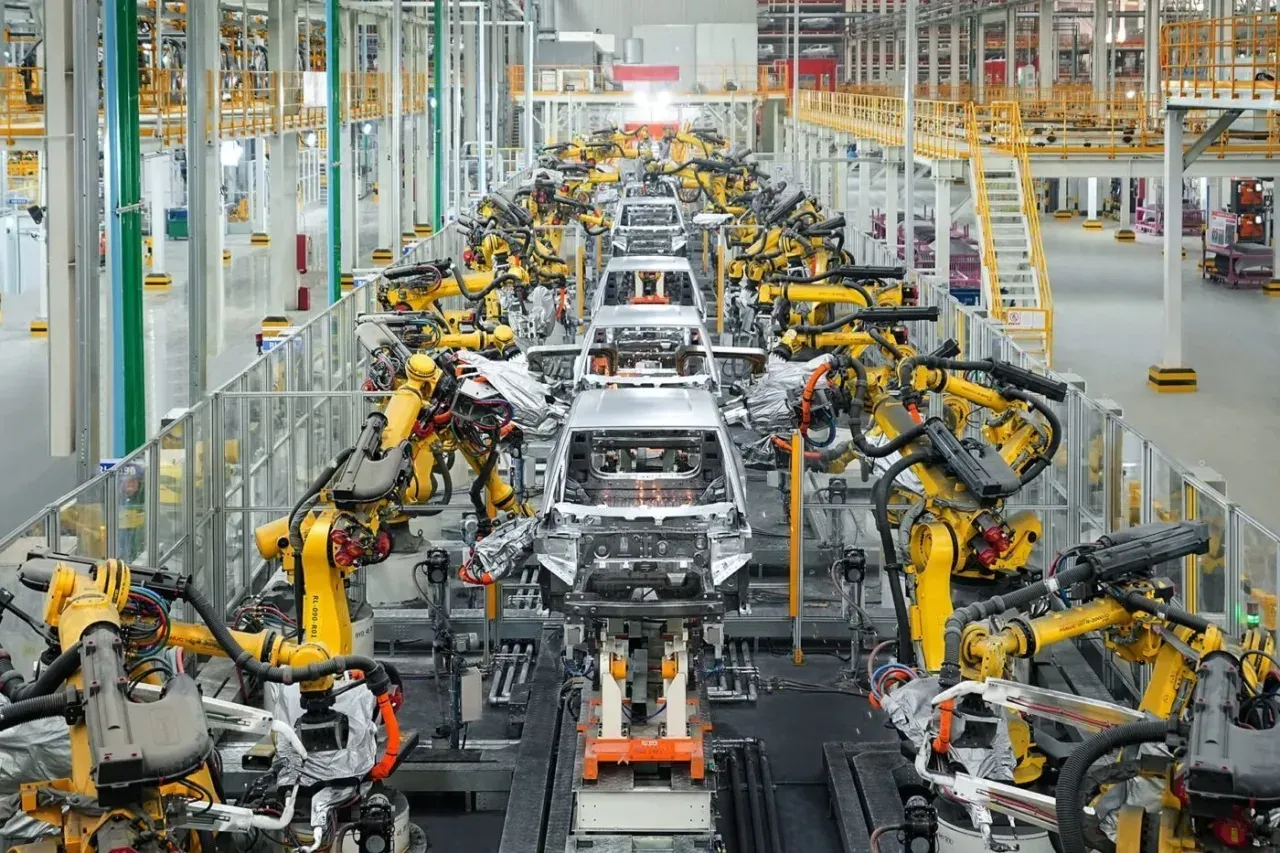
Le ministère chinois de l’Industrie, MIIT, ainsi que huit autres départements ont publié un nouveau plan pour l’industrie des véhicules électriques intelligents NEV pour les années 2026-2030. L’objectif est simple en théorie : d’ici 2030, 70 % des nouveaux véhicules particuliers et 40 % des nouveaux véhicules utilitaires devraient appartenir au segment NEV, c’est-à-dire les véhicules électriques, les hybrides rechargeables et les véhicules à hydrogène. Pour un conducteur en Europe, c’est autre chose qui est plus intéressant : Pékin ne veut plus seulement stimuler la croissance, mais aussi mettre de l’ordre dans le chaos, réduire les capacités excédentaires et développer l’autonomie à plus grande échelle.
Table des matières
Afficher
Cacher
Pour être clair, il ne s’agit pas d’une simple annonce du ministre. Le document a été émis conjointement par 9 institutions publiques et définit l’orientation pour les cinq prochaines années.
70 % d’ici 2030, c’est beaucoup, mais la Chine est déjà proche
Le point le plus marquant du plan prévoit une part de 70 % pour les véhicules électriques et hybrides dans les ventes de voitures neuves sur le marché national d’ici 2030. Pour les véhicules utilitaires, l’objectif est de 40 %.
Le problème, ou plutôt l’aspect intéressant, c’est que le marché est déjà proche de cet objectif. Selon les données de la CPCA, en août 2026, les véhicules électriques et hybrides représentaient 65,2 % des ventes au détail de voitures particulières en Chine. Cela représente une hausse de 9,9 points de pourcentage par rapport à l’année précédente. Pendant la même période, les ventes de voitures à combustion interne ont diminué de 40 % par an.
En bref : l’objectif semble ambitieux dans les tableaux, mais il n’est pas lointain. Si le rythme se maintient, 70 % pourra être atteint avant même la moitié de la période prévue par le plan, et non seulement à la fin de la décennie.
Dans le secteur des véhicules utilitaires, la situation est un peu moins évidente. En juillet 2026, la pénétration mensuelle des VNE y a atteint 44,1 %, dépassant ainsi officiellement l’objectif fixé pour 2030. Cependant, le taux cumulé au cours des sept premiers mois de l’année n’était que de 35 %. Cela montre la différence entre un bon mois et une tendance stable.
C’est là que revient le vieux problème du transport lourd : la recharge et le ravitaillement en énergie sur de longues distances. Une simple augmentation des ventes ne suffit pas si l’opérateur ne peut pas maintenir les camions en mouvement.
L’autonomie a un délai précis, mais elle reste encore entre la phase de test et le déploiement
Le deuxième pilier du plan concerne la conduite autonome. La Chine souhaite que, d’ici 2030, les véhicules dotés de fonctions de conduite autonome soient déployés à grande échelle, et que un niveau élevé d’automatisation soit mis en œuvre sur les autoroutes, les voies express en ville et certaines rues urbaines.
Cela sonne déjà beaucoup plus concret que les slogans des entreprises sur la « mobilité intelligente ». Vous affirmez également clairement que ces systèmes doivent être nettement plus sûrs qu’un conducteur humain, et que des mécanismes d’évaluation de la maturité et de la sécurité technologique seront mis en place. C’est juste, car aujourd’hui de nombreux fabricants vendent du marketing plutôt que de l’autonomie.
Le plan prévoit des mises en œuvre démonstratives pour :
les voitures particulières,
les bus,
le transport longue distance,
les livraisons urbaines.
Cela s’accompagnera de procédures ordonnées d’homologation et d’autorisation en circulation pour les véhicules.
Il y a encore un détail important. En août 2026, la Chine a adopté les premières normes nationales obligatoires pour l’autonomie de niveau L3 et L4, qui entreront en vigueur le 1er juillet 2027. Cela laisse à l’industrie environ trois ans pour effectuer des tests, obtenir des certifications, développer des voitures et assurer de plus larges mises en œuvre avant 2030.
Est-ce possible ? Oui. Est-ce que ce sera facile ? Pas vraiment. Trois ans, c’est beaucoup pour un logiciel, mais peu pour une mise en œuvre à grande échelle dans l’industrie automobile, surtout lorsqu’il s’agit de responsabilité, de sécurité et d’infrastructure.
Pékin ne veut plus seulement une croissance. Il veut aussi remettre de l’ordre après la fièvre des investissements.
La partie la plus intéressante du plan ne concerne même pas directement les ventes. La Chine annonce un contrôle plus strict des capacités de production de voitures et de batteries, des conditions plus strictes pour les projets visant à créer de nouveaux fabricants indépendants de véhicules électriques, ainsi qu’une pression accrue en faveur de fusions, de restructurations et de consolidation entre les régions.
C’est un signe que Pékin perçoit un excès d’usines, une fragmentation du marché et des guerres locales pour les investissements. Le plan prévoit également l’élimination des capacités de production obsolètes et inefficaces ainsi qu’une amélioration de l’utilisation des usines existantes. En d’autres termes, moins d’ouverture de nouvelles usines « stratégiques » simplement pour que les autorités locales puissent couper le ruban.
Le document s’attaque aussi à la concurrence déloyale. L’État annonce une application plus stricte des règles antimonopole, la lutte contre le dumping prix et la réduction des incitations locales aux investissements, telles que les subventions non autorisées, les allègements fiscaux ou les terrains préférentiels.
Ce n’est pas un hasard. Ces dernières années, le marché chinois des véhicules électriques a connu une croissance fulgurante, mais avec cette croissance sont apparus des guerres de prix, une dépréciation des tarifs, une inflation artificielle des investissements et une pression sur les fournisseurs. Maintenant, l’État tente de ralentir le rythme et de mettre fin au chaos. Une tâche ambitieuse.
Le plan prévoit également un meilleur contrôle de la divulgation des données sectorielles et des comptes des entreprises. Pour certains fabricants, cela pourrait être plus douloureux que de nouvelles normes techniques.
Moins de consommation, meilleures batteries, plus d’IA et d’infrastructure
Sur le plan technique, la Chine s’est fixé plusieurs objectifs chiffrés. D’ici 2030, la consommation énergétique moyenne des voitures électriques devrait être d’environ 11,5 kWh/100 km, tandis que la consommation moyenne de carburant pour les voitures particulières devrait être d’environ 3,3 l/100 km.
La première valeur est ambitieuse, mais réalisable si l’on considère la flotte moyenne ainsi que des améliorations continues en matière d’aérodynamique, de motorisation et de masse. La seconde montre que le plan ne prévoit pas la disparition soudaine des moteurs à combustion interne. La Chine pense toujours de manière globale au marché dans son ensemble, et non seulement aux véhicules électriques.
Le document indique également les domaines dans lesquels le pays présente encore des lacunes. On y trouve :
les puces automobiles,
les systèmes d’exploitation,
logiciel industriel,
matériaux de base essentiels.
À cela s’ajoutent des améliorations en matière de sécurité des batteries, de vitesse de charge et de fonctionnement à basse température. Ce sont précisément ces aspects où le marketing s’arrête et où commence la réalité quotidienne de l’utilisateur.
Vous souhaitez également développer l’initiative AI plus motoryzacja. En pratique, il s’agit d’utiliser l’intelligence artificielle pour gérer l’énergie, contrôler la circulation du véhicule, assurer l’interaction homme-machine et prédire les pannes. Cela semble vaste, mais certaines de ces applications fonctionnent déjà. La question est de savoir combien d’entre elles deviendront des produits réels et combien resteront de simples supports pour les investisseurs.
La charge, le battery swap et les camions électriques recevront un soutien supplémentaire
Le plan comprend également l’infrastructure. La Chine souhaite développer plus rapidement les stations de charge à forte puissance, améliorer le réseau de charge en zone rurale et accroître l’intégration des véhicules au réseau électrique, c’est-à-dire les solutions de type vehicle-to-grid.
Cela est particulièrement important pour le marché des véhicules utilitaires. Le document mentionne aussi le développement de nouveaux camions électriques, la création de corridors de transport zéro émission interrégionaux ainsi que des démonstrations de camions autonomes.
Si cela est mis en œuvre, l’avantage de la Chine par rapport à l’Europe pourrait encore augmenter. Chez nous, on parle beaucoup d’électrification des transports lourds, mais les mises en service restent sporadiques et l’infrastructure est souvent encore au stade de projets.
L’expansion à l’étranger entre dans une nouvelle phase
Le plan parle également directement d’internationalisation. La Chine souhaite renforcer la notoriété de ses marques, accroître son influence sur les normes et réglementations internationales, ainsi que soutenir ses activités à l’étranger par le biais du commerce, des investissements et de partenariats technologiques.
Ce n’est plus l’étape « envoyons des conteneurs de voitures en Europe et voyons ce qui se passe ». La prochaine étape consiste en une production locale, une chaîne d’approvisionnement propre, des entrepôts de pièces, le respect des réglementations et une présence en matière de service après-vente. Le document mentionne même des entrepôts étrangers communs pour les pièces de rechange essentielles.
Du point de vue de l’Europe, et donc aussi de la Pologne, cela pourrait signifier une présence encore plus forte des marques chinoises, non seulement en tant qu’importateurs, mais aussi en tant que producteurs et fournisseurs de technologies. Surtout si l’Union tente en même temps de protéger le marché par des droits de douane et des exigences de localisation.
Enfin, il y a encore l’indicateur purement industriel. D’ici 2030, la productivité dans ce secteur devrait augmenter de 15 % par rapport à 2025, et la Chine souhaite disposer de plusieurs fabricants parmi les 10 meilleurs au niveau mondial en termes de ventes, ainsi que de plusieurs fournisseurs de composants parmi les 100 meilleurs au monde. Cela se produit déjà en partie. Au premier semestre 2026, BYD, Geely et Chery ont rejoint le peloton de tête mondial en termes de ventes, et le nombre d’entreprises chinoises figurant sur la liste des 100 plus grands fournisseurs de l’industrie automobile est passé à 17.
Le plan de Pékin ne ressemble pas à une autre propagande sur un avenir vert. Il s’apparente plutôt à des instructions : conserver l’avantage, rationaliser l’excédent et atteindre l’autonomie avant le reste du monde. Question pour vous : l’Europe dispose-t-elle aujourd’hui d’une réponse autre que des droits de douane et des déclarations prudentes ?