
La réponse chinoise à la crise des moteurs diesel – les camions électriques
Presse internationale sur l’énergie : la Chine électrifie rapidement le transport lourd ; les data centers ont évincé du marché les petites turbines ; l’industrie européenne n’est pas en si mauvaise posture ; réforme du système ETS sous la pression des changements politiques dans l’UE.
Table des matières
La Chine électrifie rapidement le transport lourd
D’ici 2026, environ un tiers des camions vendus en Chine disposeront d’un moteur électrique. L’expansion de l’électromobilité dans ce secteur du transport s’inscrit dans la réalisation des objectifs de Pékin en matière de sécurité énergétique – analyse Bloomberg.
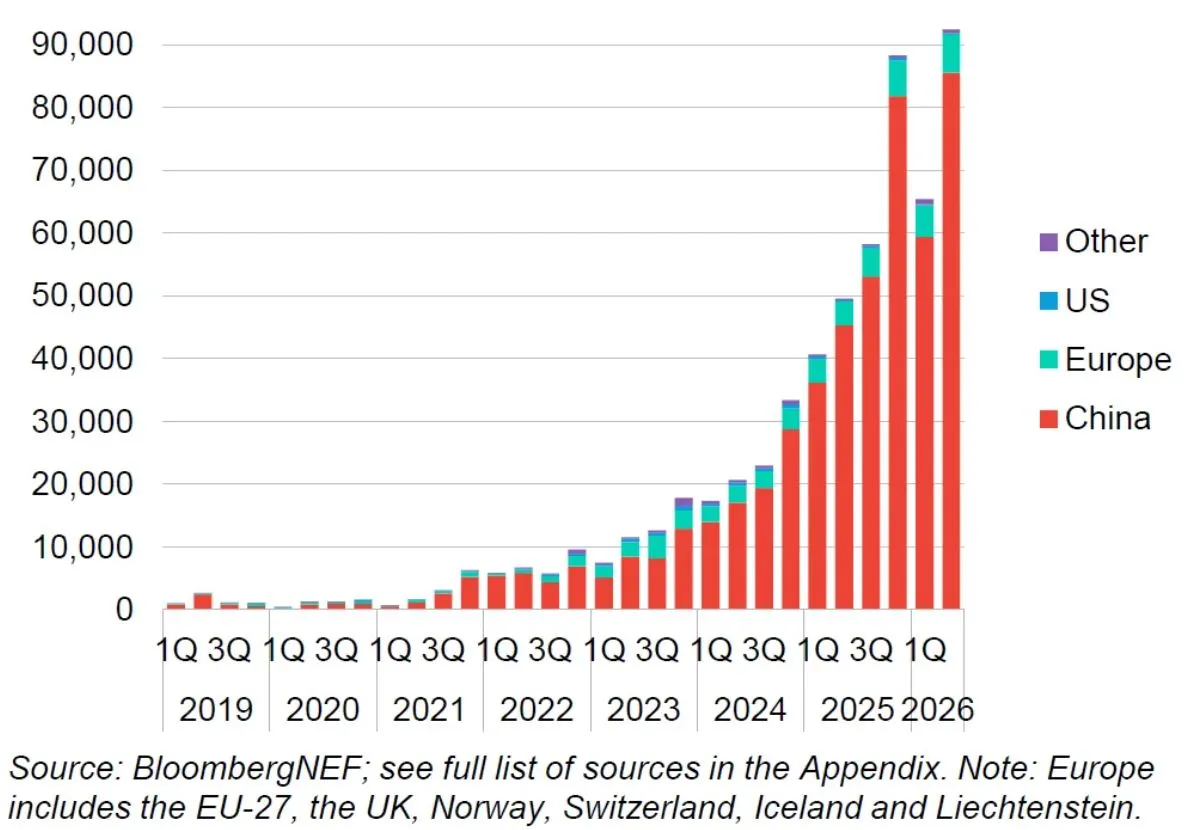
L’agence se réfère à une analyse de BloombergNEF selon laquelle, au premier semestre 2026, les ventes mondiales de camions électriques de taille moyenne et grande ont atteint un niveau record d’environ 158 000 unités, ce qui représente une hausse de 75 % par rapport à la même période de l’année précédente.
La Chine est responsable de plus de 90 % des véhicules vendus. En Europe, la part des camions électriques dans les ventes était d’environ 5 %, avec des pays tels que la Norvège, la Suisse, le Danemark, les Pays-Bas et la Suède se distinguant. Quant au marché américain, il est pratiquement paralysé en raison des coûts et de la politique en vigueur, comme l’indique l’analyse.
Bloomberg souligne que l’intérêt pour l’électromobilité dans ce secteur de l’automobile a augmenté en Chine en raison de la guerre au Moyen-Orient, qui entraîne des prix élevés du carburant. L’Institut de recherche économique et de développement de Sinopec prévoit que la consommation d’essence en Chine diminuera de plus de 10 % cette année.
Aujourd’hui, parcourir 200 km avec un camion diesel aux États-Unis coûterait environ 101 dollars, tandis qu’avec un véhicule électrique de même taille en Chine, chargé en dehors des heures de pointe, cela ne coûterait que 21 dollars.
Bloomberg souligne que, pour Pékin, un aspect clé du développement du marché des camions électriques est la sécurité énergétique. Cela permet de réduire la dépendance au pétrole et aux carburants importés au profit d’une énergie électrique produite à partir d’énergies renouvelables ou de ressources charbonnières nationales. Selon l’objectif officiel, d’ici 2030, les véhicules électriques devraient représenter un cinquième de la flotte dans ce secteur ainsi que au moins 40 % des ventes.
Voir aussi : Comment électrifier progressivement le transport lourd
Les data centers ont évincé les petites turbines du marché
Cela est justifié par le temps de livraison relativement court, qui se situe entre 2 et 3 ans. À titre de comparaison, pour les grandes centrales au cycle combiné (CCGT), il faut attendre jusqu’à six ans. De plus, les petites turbines – grâce à leur conception modulaire – permettent d’augmenter progressivement la capacité de l’électricité fournie au data center.
Les entreprises du secteur de l’énergie sont en concurrence avec celles qui fournissent des turbines pour les data centers. Selon les calculs du Global Energy Monitor, des projets de centrales à gaz en cours de développement aux États-Unis totalisent plus de 150 GW, pour lesquels des fournisseurs ont déjà été engagés, ainsi que plus de 120 GW de projets qui ne disposent pas encore de fournisseurs de technologie.
Les entreprises qui ont reçu le plus de commandes sont notamment GE Vernova (61 GW), Siemens Energy (33 GW), Mitsubishi Power (17 GW) et Caterpillar (16 GW) ; parmi les fournisseurs plus petits on trouve entre autres Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen et Rolls-Royce.
Reuters cite des exemples de contrats signés récemment, notamment celui de l’entreprise Crusoe qui a commandé à GE Vernova 29 turbines d’origine aéronautique d’une puissance de 35 MW pour ses centres de données, ainsi que des moteurs à pistons d’une puissance totale de 750 MW auprès de l’entreprise Bergen.
Face à la demande du marché, certains fabricants prévoient d’élargir leurs usines américaines. GE Vernova annonce qu’elle investira 160 millions de dollars d’ici 2028 dans son usine à Greenville en Caroline du Sud, où elle embauchera 650 nouveaux employés. À la même échéance, Siemens Energy doit relancer la production de turbines à Charlotte en Caroline du Nord, arrêtée en 2020 en raison d’une faible demande.
Voir aussi : Un essor rapide des investissements dans le secteur de la chaleur est-il possible ?
L’industrie européenne n’est pas dans une situation si mauvaise
Les problèmes de l’industrie en Europe, liés aux prix élevés de l’énergie ainsi qu’à la concurrence croissante des entreprises chinoises, sont un fait. Cependant, cela ne signifie pas que la crise soit aussi profonde qu’elle pourrait le sembler, et en même temps, une situation économique très favorable persiste dans certains secteurs – écrit « The Economist ».
Le magazine reconnaît que les dernières années ont été très difficiles pour l’industrie européenne. Deux facteurs principaux y sont responsables. Le premier est le coût de l’énergie, bien plus élevé que aux États-Unis ou en Asie, ainsi que les crises énergétiques liées à l’agression de la Russie en Ukraine et à la guerre au Moyen-Orient cette année.
En conséquence, il devient beaucoup plus difficile de concurrencer les entreprises américaines ou asiatiques en termes de coûts. Cela concerne particulièrement la Chine, qui constitue le deuxième facteur expliquant la situation difficile de l’industrie européenne – surtout dans des secteurs tels que l’automobile, la métallurgie ou la chimie.
Il devient de plus en plus difficile pour les entreprises européennes de vendre leurs produits en Chine, qui était autrefois un marché d’exportation clé pour de nombreuses entreprises. Les producteurs chinois bénéficient d’énergie bon marché, de technologies avancées et de chaînes d’approvisionnement efficaces, tandis que le soutien gouvernemental facilite leur expansion sur les marchés étrangers. En conséquence, depuis 2019, le déficit de l’Union européenne dans ses échanges avec la Chine a plus que doublé, atteignant plus de 400 milliards d’euros.
Néanmoins, selon « The Economist », la situation générale de l’industrie dans l’UE n’est pas aussi dramatique qu’elle pourrait le sembler. La part de la production industrielle dans la valeur ajoutée brute totale reste autour de 16 % ces dernières années. Quant à l’emploi dans l’industrie, il s’élève à environ 28 millions de personnes et a diminué d’environ 2 % depuis 2023, l’Allemagne jouant un rôle prédominant dans cette baisse.
Bien que la situation de l’industrie lourde et de l’automobile soit faible, l’emploi dans les secteurs pharmaceutique, aéronautique, de l’armement et électrotechnique augmente en même temps.
Des entreprises comme Schneider Electric ou Siemens Energy disposent de commandes pour plusieurs années grâce à la croissance liée aux centres de données. D’un autre côté, Rheinmetall, Leonardo et d’autres fabricants d’armes bénéficient d’une augmentation des dépenses en matière de défense. Au total, les exportations des pays de l’UE en 2024 ont atteint 460 milliards de dollars, soit 21 % de plus qu’en 2022.
D’après « The Economist », l’industrie européenne doit privilégier une robotisation de plus en plus importante, ainsi que l’utilisation de l’IA et d’autres technologies innovantes, afin d’améliorer sa productivité. Par ailleurs, le magazine souligne que l’Europe « devrait cesser de pleurer sur les anciennes branches industrielles », car à l’avenir, c’est précisément ce retard dans le développement de l’IA par rapport à la Chine et aux États-Unis qui pourrait représenter une menace plus grande pour l’industrie européenne que les coûts énergétiques.
Voir aussi : Un soutien tardif et trop réglementé pour l’industrie gourmande en énergie
La réforme du système EU ETS sous la pression des changements politiques dans l’UE
La situation politique en évolution au sein de l’Union européenne exerce une pression accrue pour parvenir rapidement à un accord concernant la réforme du système de commerce des émissions de CO2 (EU ETS). Cela crée le risque que les décisions prises ne profitent ni à l’industrie ni au climat, selon Montel.
Le portail souligne que les crises énergétiques auxquelles les États membres de l’UE ont dû faire face ces dernières années, ainsi que les problèmes des secteurs industriels clés, ont préparé le terrain pour des changements dans l’EU ETS. Suivant l’avis de secteurs tels que l’automobile, la chimie ou la métallurgie, les pays où l’industrie a une grande influence sur l’économie expriment également leurs attentes.
Parmi les pays qui appellent le plus fermement à assouplir les règles actuelles figurent la Pologne, la Hongrie, la Tchéquie, la Slovaquie et l’Italie. Le ministre italien de la Défense a même qualifié l’EU ETS de « mécanisme diabolique » équivalent à un « suicide industriel ».
En juillet, la Commission européenne a présenté des propositions de modification visant à alléger la pression sur l’industrie et à faciliter sa décarbonation – sans renoncer à l’objectif global de l’UE, qui consiste à atteindre la neutralité climatique d’ici 2050 ainsi qu’à réduire les émissions de CO2 de 90 % d’ici 2040 (par rapport à 1990). Il s’agit notamment d’un retrait plus lent des quotas gratuits et de fonds supplémentaires pour les investissements dans l’industrie.
Voir plus : Réforme du système ETS : Bruxelles adoucit le ton, mais ne change pas l’objectif
Actuellement, le Parlement européen et le Conseil de l’Union européenne travaillent sur la forme finale de cette réforme. Dans un scénario optimiste, les États membres devraient parvenir à un consensus au début de 2027. Cependant, cette hypothèse est soumise à la pression de la situation politique dans les différents pays de l’UE, ainsi qu’à la montée en puissance des groupes eurosceptiques et de ceux qui s’opposent à la politique climatique.
Cela concerne en particulier l’Allemagne, où l’AfD obtient de bons résultats aux élections dans les différents Länder, ainsi que la France, où l’Union nationale est la favorite des prochaines élections législatives. Des élections auront également lieu l’année prochaine en Pologne, où l’opposition actuelle exige des mesures plus radicales dans le cadre du EU ETS que la coalition au pouvoir.
– D’un côté, nous avons les pays scandinaves, les Pays-Bas, l’Espagne et le Portugal, qui sont de fervents partisans du EU ETS. De l’autre côté, il y a la Pologne, l’Italie, la Hongrie, la Tchéquie et la Slovaquie, qui souhaitent considérablement atténuer les ambitions de la politique climatique. La France et l’Allemagne, quant à elles, se trouvent au centre – déclare Henry Lush, analyste du marché des émissions de CO2 chez la firme de conseil Veyt, cité par Montel, qui ajoute que c’est précisément ce centre qui devient actuellement le plus fragile.
Voir aussi : Les frais de concession pour le commerce d’électricité augmentent de 1000 %. Les conséquences pour le marché pourraient être désastreuses
