
Les fabricants chinois détiennent 56,4 % du marché des batteries de véhicules électriques en dehors de la Chine. Données de SNE Research
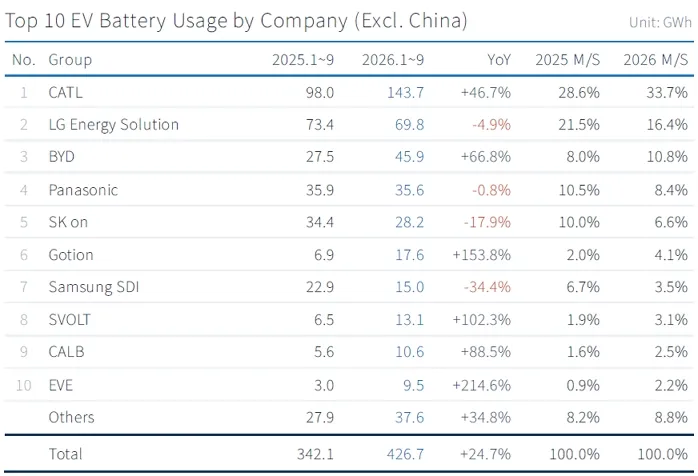
De janvier à septembre 2026, des batteries d’une capacité totale de 426,7 GWh ont été fournies aux voitures électriques et hybrides vendues en dehors de la Chine, ce qui représente une augmentation de 24,7 % par rapport à l’année précédente. Selon une analyse de l’entreprise coréenne SNE Research, six constructeurs chinois contrôlent déjà 56,4 % de ce marché, contre 43,1 % l’année précédente. Ce sont les Coréens et Panasonic qui perdent des parts de marché, principalement en Amérique du Nord.
Table des matières
Afficher
Cacher
La liste des six constructeurs chinois établie par SNE Research comprend CATL, BYD, Gotion, SVOLT, CALB et EVE Energy. Seuls CATL et BYD représentent 44,5 % du marché, contre 36,7 % l’année précédente. L’analyse couvre les batteries destinées aux véhicules entièrement électriques (BEV), aux hybrides rechargeables (PHEV) ainsi qu’aux autres hybrides. Le comparatif avec la Chine est intéressant : en y ajoutant les ventes chinoises, le marché mondial n’a augmenté que de 19,7 %, ce qui montre que le rythme de croissance en Chine même diminue nettement.
CATL détient un tiers du marché, Samsung SDI est devancé par Gotion
Le leader du classement, CATL, a installé 143,7 GWh en dehors de la Chine (une hausse de 47 %), ce qui représente 33,7 % de part de marché, soit 5,1 points de pourcentage de plus qu’un an auparavant. En Europe, son volume a augmenté de 71,5 à 96,8 GWh, tandis qu’en Asie il a doublé pour atteindre 27,1 GWh. En septembre, CATL a lancé une production pilote de cellules à Debrecen, avec une capacité cible annuelle de 100 GWh, ce qui dépasse déjà le volume total de l’entreprise en Europe sur les neuf premiers mois de l’année.
LG Energy Solution occupe la deuxième place avec 69,8 GWh (une baisse de 4,9 %). En Europe, cette entreprise coréenne a vu son volume augmenter de 13 % pour atteindre 38,6 GWh, tandis qu’en Asie il a augmenté de 49 % pour atteindre 11,1 GWh. Cependant, cela n’a pas suffi, car en Amérique du Nord, les ventes ont chuté de 29,9 à 16,5 GWh, et la part de marché de LGES a diminué de 21,5 % à 16,4 %.
Le troisième acteur, BYD, a vu son volume augmenter de 67 % pour atteindre 45,9 GWh, tandis que sa part de marché est passée de 8,0 % à 10,8 %. Cette hausse s’est répartie en Europe (17,4 GWh, +67 %), en Asie (14,8 GWh, +41 %) et en Amérique du Sud (7,1 GWh, +136 %).
Panasonic occupe la quatrième place avec 35,6 GWh (–0,8 %) et une part de marché de 8,4 %. Selon les analystes de SNE Research : « Les volumes de Tesla en Amérique du Nord ont maintenu leurs niveaux, mais la croissance a été nettement plus faible que sur les marchés hors Chine ». SK On, fournisseur notamment pour Hyundai, Ford, Volkswagen et Mercedes, a enregistré une baisse de 18 % pour atteindre 28,2 GWh ; son utilisation de batteries a diminué de 46,7 % en Amérique du Nord et de 2,2 % en Europe. Sa part de marché est passée de 10,0 % à 6,6 %.
Samsung SDI a connu la pire performance parmi les dix premières entreprises : 15,0 GWh, soit une baisse de 34,4 %, avec une part passant de 6,7 % à 3,5 %. En Europe, les ventes sont stables à 9,4 GWh, mais en Amérique du Nord elles ont chuté de 12,0 GWh à 4,1 GWh. Gotion, partenaire de Volkswagen, a devancé Samsung enregistrant une croissance de 153,8 % pour atteindre 17,6 GWh.
Les dix premières entreprises sont complétées par SVOLT (13,1 GWh, +102 %), CALB (10,6 GWh, +88,5 %) et EVE Energy (9,5 GWh, +215 %).
Au total, ces trois entreprises coréennes ont fourni 113,0 GWh, soit 13,5 % de moins qu’un an auparavant, et leur part commune a diminué de 38,2 % à 26,5 %. En Amérique du Nord, leur volume a presque été divisé par deux, passant de 56,1 GWh à 28,1 GWh, tandis qu’en Europe il a augmenté de 58,7 GWh à 63,0 GWh, et en Asie de 13,1 GWh à 17,5 GWh.
LFP et réglementations en Europe
La part des cellules LFP (lithium-fer-phosphate) sur le marché en dehors de la Chine est passée de 15,8 % à 27,7 %, et ce sont précisément les entreprises chinoises qui dominent ce secteur chimique. En Europe, selon SNE Research, les cellules LFP sont « principalement utilisées dans des modèles de base, ce qui fait de la compétitivité des prix le critère principal pour choisir un fournisseur ».
Les analystes estiment que ce sont désormais les réglementations locales et les différences de demande qui détermineront la position des fournisseurs. Certains fabricants, en particulier en Amérique du Nord, se tournent vers des batteries pour les systèmes de stockage d’énergie. En Europe, SNE Research considère que le programme Auto Package de l’Union européenne, avec ses incitations visant à abandonner les moteurs à combustion interne, ainsi que d’éventuelles règles « Made in Europe », sont des facteurs décisifs.