
La Chine prend une énorme avance dans les batteries au sodium : plus de 400 GWh contre seulement 11 GWh à l’étranger
22/09/2026 12:30
Mis à jour le
22/09/2026 12:30
La Chine rétablit un écart important par rapport au reste du monde dans l’une des technologies susceptibles de jouer un rôle majeur au cours des prochaines années. Cette fois, il ne s’agit pas des batteries LFP, où les fabricants chinois occupent déjà une position dominante, mais bien des nouvelles batteries au sodium.
D’après des données recueillies par le Financial Times, la Chine dispose d’une capacité de production de batteries au sodium dépassant 400 GWh, grâce aux usines déjà en fonctionnement et aux projets annoncés, tandis qu’à l’étranger on ne compte que près de 11 GWh. L’écart est donc supérieur à 36 fois.
La Chine concentre pratiquement toute la capacité mondiale
La différence ne se limite pas uniquement au nombre d’usines. L’Agence internationale de l’énergie indique que presque toute la capacité actuelle de production de batteries au sodium se trouve en Chine et que, si les projets annoncés sont mis en œuvre, le pays pourrait concentrer plus de 95 % de la capacité mondiale d’ici 2030.
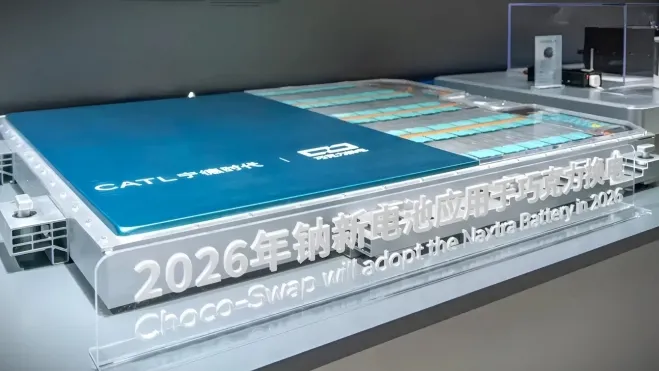
Ces acteurs sont en grande partie les mêmes qui dominent déjà le marché des batteries au lithium. CATL, le plus grand fabricant mondial de batteries, a commencé à déployer sa deuxième génération de cellules au sodium et prévoit d’en augmenter l’utilisation commerciale d’ici 2026, tandis que BYD développe également des capacités de production pour cette technologie.
Une alternative au lithium avec des avantages clairs, mais aussi des limites
Les batteries au sodium fonctionnent selon des principes similaires à ceux des batteries au ion-lithium, mais remplacent le lithium par du sodium, un élément bien plus abondant et géographiquement répandu. L’un de leurs principaux avantages se manifeste à basse température : les dernières générations peuvent conserver environ 90 % de leur capacité nominale même à -40 °C et fonctionner jusqu’à 70 °C, selon l’Agence internationale de l’énergie.
Elles offrent également une protection potentielle contre d’éventuelles hausses des prix du lithium et peuvent réduire la dépendance à certaines matières premières critiques. C’est pourquoi les grands fabricants de batteries les considèrent comme une technologie complémentaire aux chimies au lithium actuelles.
C’est justement en raison de cette moindre densité énergétique que l’un des domaines les plus prometteurs pour elles est celui des voitures électriques compactes et abordables, où disposer d’une autonomie de 700 ou 800 kilomètres n’est pas si crucial. Elles peuvent également offrir une grande capacité de stockage dans les systèmes stationnaires d’accumulation d’énergie, ainsi que dans les véhicules utilisés dans des régions aux températures extrêmement basses.
Le Financial Times cite également des estimations d’analystes selon lesquelles une parité de coûts avec les batteries au lithium pourrait être atteinte vers 2027, bien que l’évolution dépende à la fois du prix du lithium et des améliorations technologiques réalisées par l’industrie du sodium.
L’Europe et les États-Unis restent à la traîne
Hors Chine, il existe également des projets, mais leur ampleur est bien moindre. Des entreprises européennes et américaines développent des batteries au sodium, même si plusieurs start-ups occidentales ont eu du mal à atteindre une production industrielle compétitive.
L’Agence internationale de l’énergie cite elle-même la fermeture de l’américaine Natron Energy comme exemple des obstacles à la création d’une chaîne d’approvisionnement compétitive en dehors de la Chine. Même LG Energy Solution a décidé d’établir une ligne pilote de production de sodium à Nanjing, renforçant ainsi encore davantage l’écosystème chinois.
L’avantage de la Chine ne se limite pas à la fabrication des cellules. Le pays occupe une position très forte en matière de matériaux pour cathodes, anodes et autres composants essentiels, tout en étant à l’avant-garde de la plupart des activités de brevetage et des investissements liés à cette technologie.
Cependant, malgré la croissance rapide des projets, les batteries au sodium représentent encore une part très faible du marché mondial. En 2025, leur production mondiale était inférieure à 1 % de celle des batteries au ion-lithium. De plus, les batteries LFP conservent un avantage significatif en termes de coûts, de densité énergétique et de maturité industrielle. L’AIE estime que le sodium aura besoin de nouvelles améliorations technologiques ou d’une hausse continue du prix du lithium pour pouvoir concurrencer sur un pied d’égalité dans de nombreuses applications.
Source : Financial Times.