
CATL perd des clients et son cours boursier baisse. En même temps, elle vend des cellules LFP à 65 dollars par kWh.
CATL a reçu cette semaine deux signaux forts du marché. D’une part, les actions de l’entreprise ont atteint leur niveau le plus bas depuis un an, après que Li Auto, Xiaomi et d’autres marques ont commencé à répartir plus largement leurs commandes de batteries. D’autre part, l’entreprise a lancé une vente directe de grandes cellules de stockage de 587 Ah au prix de 435 yuans par kWh, soit environ 65 dollars par kWh.
Table des matières
Afficher
Cacher
Sur le papier, cela ressemble à une confrontation entre deux histoires. En pratique, elles parlent toutes deux de la même chose : CATL reste un géant, mais le marché ne souhaite de plus en plus pas dépendre de lui.
Les actions CATL au plus bas sur une année. Le marché craint un scénario en particulier
Mercredi, les actions de CATL cotées à Shenzhen ont chuté de 3,84 % de plus, pour s’établir à 304,22 yuans. Au cours de la séance, leur cours est même descendu en dessous de 300 yuans. La veille, l’entreprise avait perdu 6,16 %, et ce niveau représente une baisse d’environ 35 % par rapport au sommet local atteint début mai, lorsque l’action valait 467,35 yuans.
Il ne s’agit pas d’une simple nervosité liée à l’ensemble du secteur. Certaines petites entreprises de production de batteries ont en fait progressé. Sunwoda a gagné plus de 12 % mercredi, tout comme Gotion High-tech et Farasis Energy. Le marché évalue donc moins la faiblesse des batteries en tant que produit commercial qu’un changement dans l’équilibre des forces entre les fabricants de cellules et ceux d’automobiles.
Pendant ces dernières années, en Chine, un schéma simple prévalait : les voitures électriques plus chères et plus prestigieuses recevaient très souvent des batteries CATL. Ce standard est justement en train de s’effondrer.
Li Auto, Xiaomi et Aito réduisent leur dépendance à CATL
Li Auto a été l’acteur le plus marquant. Toutes les versions de la nouvelle génération du modèle Li L8, présentées en juin, sont équipées de cellules Sunwoda, et ces packs sont produits par une coentreprise des deux entreprises. Pour CATL, cela signifie être exclu de la chaîne d’approvisionnement de ce modèle.
Ce n’est pas tout. Li Auto a annoncé un investissement de 2,65 milliards de yuans dans la société Sunwoda Electric Vehicle Battery, ce qui lui permettra de contrôler directement 8,79 % des actions. En incluant les entités affiliées, le groupe Li Auto devrait détenir 11,17 %. En d’autres termes : il ne s’agit plus seulement d’achats, mais aussi d’un investissement capital.
Xiaomi fait de même, mais à une échelle plus large. La liste des fournisseurs de batteries y est passée à quatre entreprises : CATL, FinDreams, CALB et Sunwoda. Dans la nouvelle série Sky Nomad, CATL n’apparaît pas du tout, car les batteries sont fournies par Sunwoda et CALB.
On observe également ce changement chez les marques liées à Huawei. Aito, dans le cadre de l’alliance HIMA, est passé d’une dépendance exclusive envers CATL à un modèle utilisant plusieurs fournisseurs, dont CALB et Gotion. Xpeng, quant à lui, a déjà il y a plusieurs années fait de CALB son principal fournisseur.
Cela représente pour CATL une menace plus grave qu’une perte isolée d’un modèle. Si les principaux constructeurs automobiles commencent à maintenir consciemment deux, trois ou quatre fournisseurs, la loyauté envers le leader perd de sa valeur.
L’argent explique presque tout
La raison de cette diversification est assez brutale : les marges dans l’automobile sont bien plus faibles que celles des batteries.
Dans la première moitié de l’année 2026, CATL a enregistré une marge brute de 23,93 %, avec des revenus de 276,9 milliards de yuans, en hausse de 54,8 % par rapport à l’année précédente. Le bénéfice net attribuable aux actionnaires s’est élevé à 43,28 milliards de yuans, soit une augmentation de 41,98 % par rapport à l’année précédente.
À titre de comparaison, Li Auto a affiché une marge sur les véhicules de seulement 9,4 % au deuxième trimestre, ce qui représente une baisse de 10 points de pourcentage par rapport à l’année précédente.
Le contexte de l’ensemble du secteur est encore plus défavorable. Le bénéfice total de l’industrie automobile chinoise pour la période janvier-juillet 2026 s’est élevé à 20,9 milliards de yuans, soit une baisse de 28 % par rapport à l’année précédente. La marge bénéficiaire de l’ensemble du secteur n’est que de 2,4 %.
En bref : les constructeurs automobiles observent les résultats de CATL et voient un fournisseur qui gagne bien mieux qu’eux. Dans de telles circonstances, la pression pour changer l’équilibre des forces est naturelle.
Un nouveau taxe sur la consommation des batteries lithium en Chine a également un impact. À partir du 1er septembre 2026, son taux sera de 2 %, et il devrait monter à 4 % dès septembre 2027. Le constructeur automobile qui fabrique ses propres batteries et les installe directement dans le véhicule peut éviter ce coût ou le déduire. L’incitation est donc simple : fabriquez vous-même ou faites appel à des partenaires moins chers et plus flexibles.
CATL reste dominante. Les données opérationnelles ne le confirment pas encore.
Le cours de l’action en dit long, mais les données de marché actuelles restent solides pour CATL. En août, l’entreprise disposait en Chine de 32,54 GWh d’installations de batteries électriques et a conservé la première place avec une part de marché de 41,45 %. Un mois plus tôt, ce chiffre était de 42,33 %, donc la baisse est pour l’instant faible.
Le marché chinois des batteries de traction a atteint 79,0 GWh en août. Il s’agit d’une hausse de 26,3 % par rapport à l’année précédente et de 5,9 % par rapport au mois de juillet. C’était le meilleur mois depuis le début de l’année 2026.
En d’autres termes : la part de marché de CATL diminue légèrement, mais l’ampleur de son activité reste énorme. Le problème aujourd’hui n’est pas que l’entreprise ait soudainement perdu sa position, mais plutôt que les investisseurs ne croient plus que cette position restera aussi sûre dans un an ou deux.
Parallèlement, CATL lance la vente de cellules de 587 Ah. Seulement, elles ne sont pas destinées aux voitures.
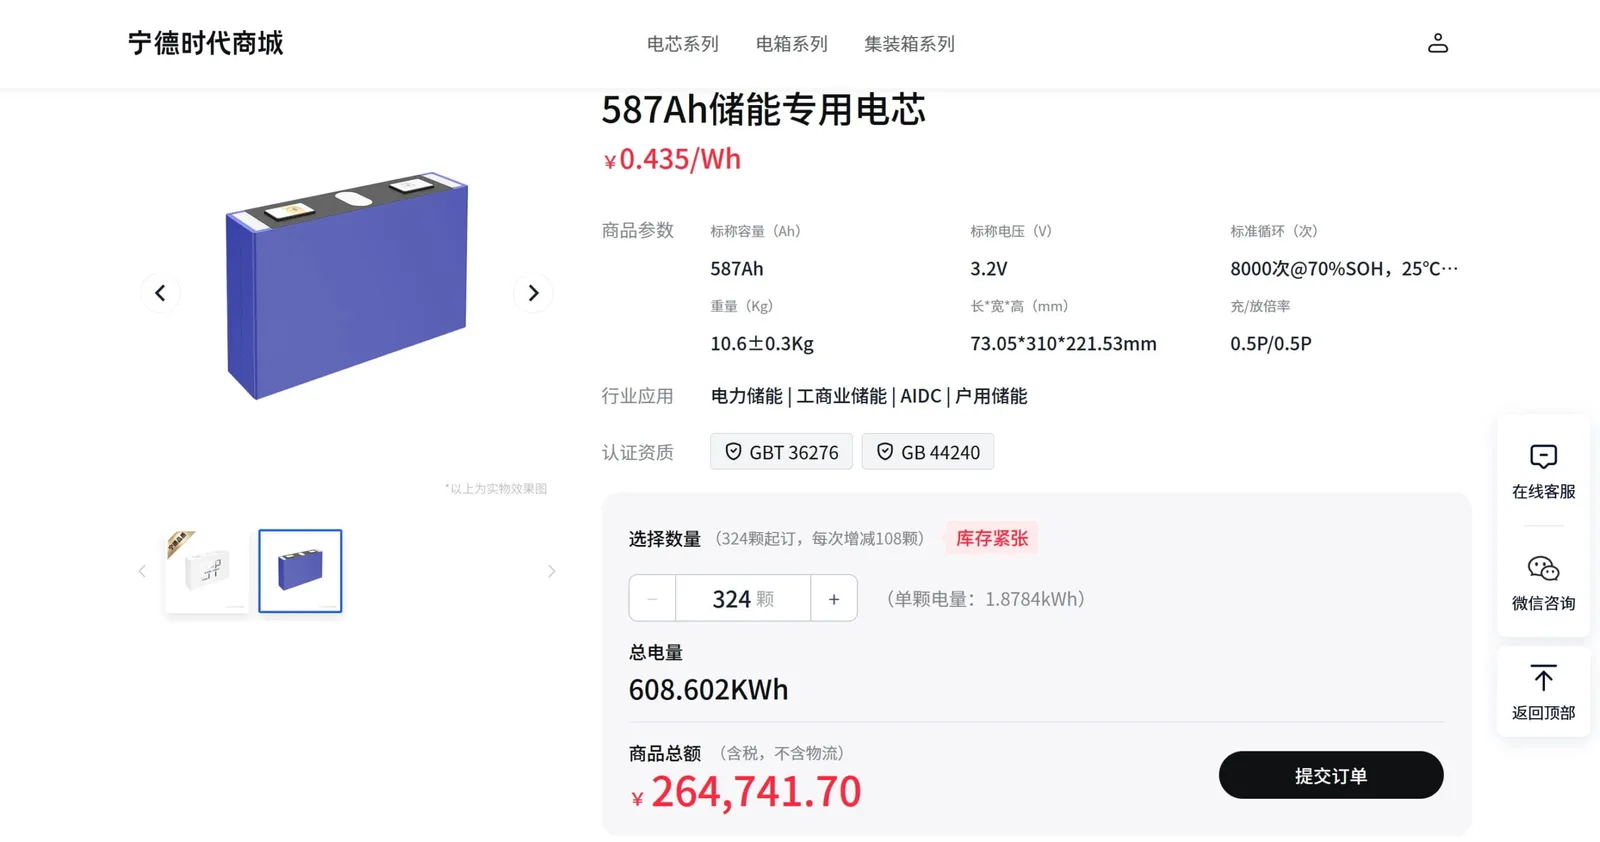
Un jour plus tôt, CATL a montré un autre aspect de son activité. Sur la plateforme CATL Mall, l’entreprise a mis en place une vente directe de grandes cellules LFP de 587 Ah destinées aux systèmes de stockage d’énergie. Le prix est de 435 yuans par kWh, soit environ 65 dollars par kWh.
Ce n’est pas un produit destiné aux voitures électriques. La batterie présente des caractéristiques typiquement stationnaires, avec une charge et une décharge à un niveau de 0,5C. Les batteries plus petites proposées par CATL, telles que les 280 Ah et 314 Ah, ont un taux de 1C, ce qui les rend plus adaptées à des applications plus dynamiques. Dans le domaine du transport, la version 587 Ah n’est pas appropriée.
Chaque batterie a une capacité énergétique de 1,88 kWh, une densité énergétique de 379 Wh/l, des dimensions de 73,05 x 310 x 221,53 mm et un poids de 10,6 kg avec une tolérance de 0,3 kg. La durée de vie déclarée est de 8000 cycles à 25 degrés Celsius jusqu’à un niveau de SoH de 70 %. La décharge est possible entre -25 et 60 degrés Celsius, tandis que la charge se fait entre 0 et 60 degrés.
La commande minimale est de 324 cellules, soit trois boîtiers. Une telle acquisition coûte environ 265 000 yuans, soit environ 39 500 dollars, et offre une capacité totale de 608 kWh. C’est déjà à l’échelle industrielle, mais reste accessible aux intégrateurs de systèmes de stockage d’énergie plus petits.
Le prix est bon, mais pas le plus bas
CATL indique que les commandes sont traitées en 3 à 5 jours, avec une garantie de 5 ans et sans frais supplémentaires. Cela est important pour les petites et moyennes entreprises qui étaient auparavant contraintes d’utiliser des intermédiaires ou de passer par des contrats en gros plus importants.
En même temps, le prix seul ne détruit pas le marché. Selon les données du marché chinois, la moyenne pour les cellules LFP de 280 Ah et 314 Ah en avril 2026 était respectivement d’environ 370 yuans et 395 yuans par kWh. La nouvelle cellule CATL est donc plus chère.
Pourquoi le client paie-t-il plus ? Probablement pour la marque, la fiabilité des livraisons et un moindre risque de qualité. Cela fonctionne de manière similaire dans l’industrie automobile. Le leader n’a pas besoin d’être le moins cher, tant que les clients sont convaincus qu’il livrera le produit sans mauvaises surprises.
CATL Mall compterait déjà plus de 1800 entreprises sur sa plateforme. Cependant, il y a un obstacle : pour acheter, il faut disposer d’une licence commerciale chinoise valide. Les clients étrangers doivent donc faire appel à un intermédiaire local ou créer une société en Chine. Pour l’Europe, il s’agit pour l’instant davantage d’un signal de prix que d’un véritable canal d’achat.
Pour le lecteur polonais, c’est autre chose qui est plus intéressant. Si ce niveau de prix se maintient dans le secteur des batteries d’énergie, la pression pour réduire les coûts de l’ensemble des systèmes ESS continuera d’augmenter. Et cela a une importance non seulement pour la Chine, mais aussi pour le rythme de développement de l’énergie et du chargement.
Aujourd’hui, CATL ressemble à une entreprise qui, d’une part, défend sa domination dans les batteries pour voitures et, d’autre part, se tourne vers des ventes plus massives de cellules. Quel front lui sera le plus difficile en 2027 : la lutte pour les marges avec les constructeurs automobiles ou la concurrence des prix dans les centres d’accumulation d’énergie ?