
CATL prend le contrôle d’une usine de batteries liée à Geely. Il s’agit d’une capacité de 30 GWh ainsi que d’un projet prêt pour 8,5 milliards de yuans.
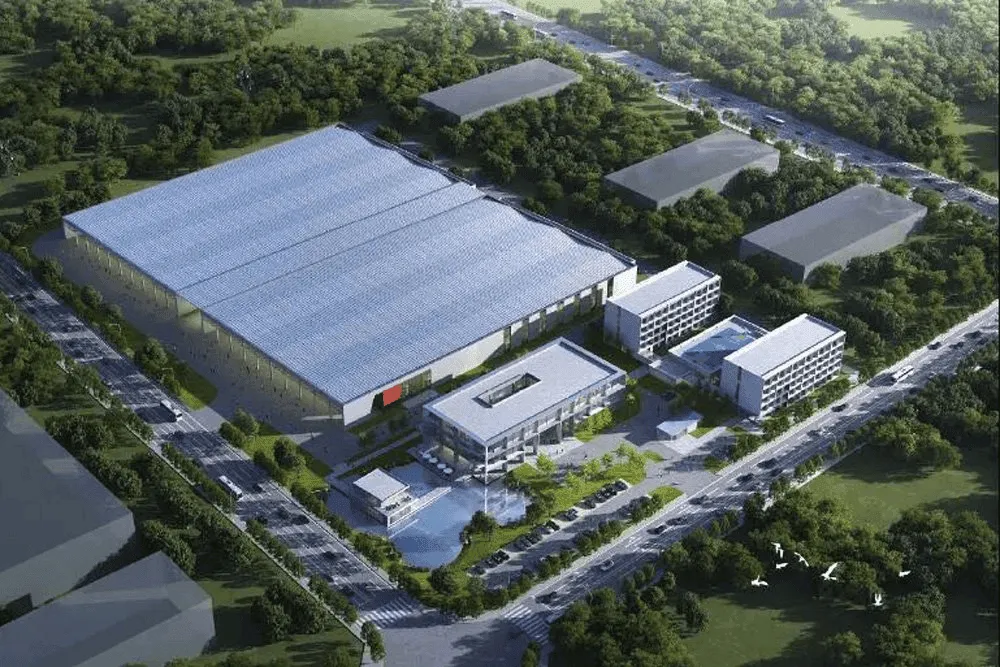
CATL a obtenu l’autorisation de l’organisme régulateur chinois SAMR pour acquérir des parts dans Chongqing Yaoning New Energy Technology. Il s’agit d’une usine dont la capacité prévue est de 30 GWh par an, avec un investissement d’environ 8,5 milliards de yuans, soit approximativement 1,27 milliard de dollars.
Pour CATL, il ne s’agit pas d’une nouvelle annonce spectaculaire concernant une nouvelle gigafactory. Il s’agit plutôt de développer un projet déjà existant, alors que le marché chinois des batteries devient nettement moins favorable qu’il y a 2 à 3 ans.
30 GWh sous le contrôle de CATL, début de la production en 2026
L’opération concerne CATL et Zeekr Automobile Shanghai, et elle a été approuvée sans condition après examen antimonopole. Cela signifie que la prise de contrôle peut être mise en œuvre conformément aux conditions convenues.
L’entreprise Chongqing Yaoning elle-même est en activité depuis 2021. Au départ, elle fonctionnait sous le nom de Chihang New Energy, une coentreprise entre Geely Technology Group et Farasis Energy. Après le retrait de Farasis, l’usine est passée sous le contrôle de Geely et a changé de nom pour devenir Chongqing Yaoning.
Cet établissement doit produire des cellules, des modules et des packs de batteries électriques, tout en menant des activités de recherche et développement. Selon le calendrier initial, la production pilote devrait commencer en décembre 2026, tandis que la production à plein régime interviendra au premier trimestre 2027. Une fois atteinte l’échelle prévue, l’usine devrait générer une valeur de production annuelle d’environ 10 milliards de yuans, soit environ 1,49 milliard de dollars.
Sur le papier, il s’agit d’un actif important presque entièrement sous contrôle. Et c’est probablement bien ce qui est visé.
CATL achète des capacités de production, car les constructeurs automobiles commencent à diversifier
Le deuxième aspect est plus intéressant que l’accord même de la régulateure. En Chine, les fabricants d’automobiles et de batteries ont fortement augmenté leurs capacités de production au cours des dernières années, mais avec une demande en évolution, investir encore des milliards dans de nouvelles usines devient risqué.
Pour CATL, qui est déjà le leader du marché, acquérir une usine existante ou en construction lui permet de contrôler mieux le rythme des investissements que de tout construire de zéro. De janvier à août 2026, CATL détenait 44,7 % de la part du marché chinois des installations de batteries pour véhicules électriques, ce qui représente 2 points de pourcentage de plus qu’un an auparavant.
Le problème, c’est que les constructeurs automobiles ne veulent plus dépendre d’un seul fournisseur. Le 4 septembre, Xiaomi Auto a signé un accord stratégique avec CALB et Sunwoda Power pour le développement de sa propre batterie Xiaomi Longjia. Le 7 septembre, Li Auto a présenté une nouvelle stratégie batterie et a annoncé l’introduction progressive de ses propres accumulateurs dans sa gamme à partir de la seconde moitié de l’année.
Dans ce contexte, CATL ne se bat pas uniquement pour obtenir des commandes. En achetant des actifs batterie au sein de l’écosystème du constructeur automobile, il renforce ses liens capitalistiques et acquiert des capacités locales plus proches de ses clients.
Geely, quant à elle, ne se retire pas complètement du secteur des batteries. Au début de 2025, elle a regroupé ses actifs batterie sous l’entité Jiyao Tongxing et a commencé à développer son propre système unifié Aegis Short Blade. La vente de certains de ces actifs ressemble donc davantage à un transfert de ressources qu’à une capitulation.
Le plus intéressant dans cette histoire, c’est que même le leader du marché cesse de se concentrer uniquement sur l’augmentation de sa capacité et commence à s’assurer une position plus proche des fabricants d’automobiles. Selon vous, dans 2 à 3 ans, les groupes chinois produiront-ils plus souvent leurs propres batteries, ou bien ce seront toujours les fournisseurs spécialisés qui l’emporteront ?
Newsletter LovEV
Voulez-vous plus de contenus comme celui-ci ?
Inscrivez-vous — nous vous enverrons un résumé de la semaine dès que la newsletter sera lancée.