
En 7 mois seulement en 2026, CATL détient 39,9 % du marché des batteries pour véhicules électriques. Les Chinois devancent le reste du monde.
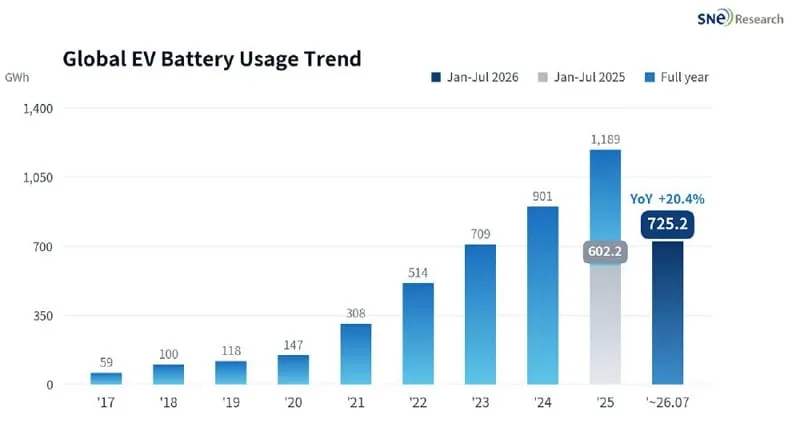
La consommation globale des batteries de traction dans les véhicules électriques, hybrides rechargeables et hybrides partiellement rechargeables a atteint 725,2 GWh entre janvier et juillet 2026, ce qui représente une hausse de 20,4 % par rapport à l’année précédente. Selon les données de SNE Research, CATL seul a vu sa part augmenter à 39,9 %, tandis que sept entreprises chinoises parmi les dix premières contrôlent déjà 72,8 % du marché.
Table des matières
Afficher
Cacher
Pour les conducteurs, il ne s’agit pas seulement d’un tableau destiné au secteur professionnel. C’est un signal simple indiquant qui, aujourd’hui, décide des prix, de la chimie des cellules et de la disponibilité des batteries pour les nouveaux modèles.
CATL croît plus vite que le marché dans son ensemble, BYD ralentit nettement
CATL reste en tête avec 289,6 GWh, soit une hausse de 26,6 % par rapport à l’année précédente. Ce rythme est supérieur à celui du marché dans son ensemble, ce qui a permis à la part de l’entreprise d’augmenter de 38,0 % à 39,9 %. En d’autres termes, CATL est déjà très proche de la barre symbolique des 40 % du marché mondial.
En deuxième position se trouve BYD. L’entreprise a fourni ou utilisé dans ses propres véhicules 106,7 GWh de batteries, mais sa croissance n’a atteint que 4,7 % d’une année à l’autre. Par conséquent, sa part a chuté de 16,9 % à 14,7 %.
C’est un signal assez clair. BYD reste un géant, mais sa position sur le marché des batteries est fortement liée à ses propres ventes de véhicules. Si la dynamique des ventes diminue, la croissance des installations de batteries diminue également. Contrairement à CATL, qui bénéficie d’une clientèle très large et parvient mieux à atténuer les fluctuations liées à un seul fabricant.
Au total, CATL et BYD représentent 396,3 GWh et 54,6 % de part de marché. Cela représente une légère baisse par rapport à l’année dernière, où ce chiffre était de 54,9 %, mais on constate toujours que plus de la moitié du marché mondial est entre les mains de deux entreprises chinoises. Très impressionnant.
La seconde vague chinoise accélère également
Ce qui est le plus intéressant dans ces données, ce n’est même pas le fait que CATL occupe la première place. Nous le savions déjà. Ce qui est plus intéressant, c’est que les acteurs chinois classés plus bas progressent également plus rapidement que leurs concurrents coréens et japonais.
Le quatrième rang est occupé par CALB avec un volume de 37,3 GWh, ce qui représente une hausse de 34,3 % et une part de marché de 5,1 %. En cinquième position se trouve Gotion avec 34,0 GWh, soit une augmentation de 44,2 % et une part de 4,7 %.
Eve Energy progresse encore plus rapidement. L’entreprise a atteint 25,0 GWh, ce qui correspond à une hausse de 53,1 % par rapport à l’année précédente, et elle détient une part de marché de 3,5 %. Svolt a quant à lui atteint 18,9 GWh, avec une augmentation de 39,1 %.
Cependant, c’est Rept qui a enregistré la plus forte progression. Le fabricant a augmenté ses capacités de 118,5 %, atteignant 16,9 GWh, et fait son entrée pour la première fois dans le Top 10 mondial. Sunwoda, qui figurait auparavant parmi les dix premiers, a disparu du classement.
Cela montre une chose : le marché chinois des batteries ne repose plus uniquement sur deux noms. Derrière CATL et BYD, un vaste écosystème se développe, prenant des parts de marché non seulement localement, mais aussi à l’échelle mondiale.
La Corée et le Japon sont toujours dans la course, mais perdent du terrain
LG Energy Solution reste en troisième position avec 60,3 GWh. Le problème, c’est que sa croissance n’a été que de 4,5 %, ce qui a entraîné une baisse de sa part de marché de 9,6 % à 8,3 %.
LGES continue de fournir des batteries à Tesla, Hyundai, GM et Volkswagen. En théorie, cela semble être une position sûre. En pratique, le marché croît plus rapidement que LG, ce qui fait diminuer sa part de marché.
Le sixième rang revient à Panasonic. L’entreprise a enregistré 26,2 GWh, une croissance de 7,6 % et une baisse de sa part de marché de 4,0 % à 3,6 %. Les ventes de Tesla en Amérique du Nord ont joué un rôle important à ses côtés.
La situation de SK On est plus préoccupante. C’est la seule entreprise du Top 10 à avoir enregistré une baisse de son volume. Les installations ont diminué de 9,8 % pour atteindre 22,3 GWh, tandis que sa part de marché a chuté de 4,1 % à 3,1 %.
Au total, LGES, Panasonic et SK On ont généré 108,8 GWh. L’an dernier, elles représentaient ensemble 17,7 % du marché, contre 15,0 % aujourd’hui. La baisse peut ne pas sembler dramatique, mais la tendance est claire : elles se développent plus lentement que le marché, ce qui signifie qu’elles deviennent de plus en plus petites d’un mois à l’autre.
72,8 % pour sept entreprises chinoises. Ce n’est plus un phénomène passager.
Les sept entreprises chinoises figurant dans le Top 10 mondial sont responsables de 528,4 GWh d’installations et de 72,8 % du marché. L’an dernier, ce chiffre était inférieur de 3,1 points de pourcentage.
Ce n’est plus un avantage coûtsique temporaire ni l’effet d’un marché intérieur puissant en Chine. On dirait plutôt un déplacement durable du centre de gravité de l’ensemble du secteur. Les producteurs chinois disposent d’une grande échelle, de leur propre chaîne d’approvisionnement, d’une politique tarifaire agressive et d’une présence de plus en plus importante en dehors de la Chine.
Pour l’Europe, cela signifie un dilemme simple : soit les producteurs locaux de cellules commenceront à croître plus rapidement et à réduire leurs coûts, soit ils resteront une alternative plus chère pour les marques qui finiront de toute façon par acheter des produits chimiques ou des solutions prêtes à l’emploi en Asie.
Les régions connaissent des taux de croissance inégaux, tandis que l’Amérique du Nord recule suite à la suppression des subventions
SNE Research fournit également des données régionales, et on y observe une tendance intéressante : l’Europe a connu une croissance de 29,3 % en glissement annuel, la Chine de 16,6 %, les autres marchés asiatiques de 77,1 %, et l’Amérique du Sud de 192,6 %.
La seule grande région en baisse est l’Amérique du Nord. Là-bas, les installations de batteries ont chuté de 20,2 % d’une année à l’autre.
La raison est assez simple. Après l’expiration des allègements fiscaux fédéraux pour les véhicules électriques aux États-Unis, la part des voitures à batteries dans les ventes de véhicules neufs est tombée autour de 6 %. C’est un bon avertissement pour tous ceux qui affirment que le marché des véhicules électriques est déjà « autonome » et que la politique n’a aucune importance. Elle en a, et c’est très concret.
Dans le seul mois de juillet 2026, les installations mondiales ont atteint 116,0-116,7 GWh selon les données publiées, soit environ 22 % de plus qu’un an auparavant, mais environ 16 % de moins que en juin. Les fluctuations mensuelles sont normales. Ce qui est plus important, c’est la tendance sur sept mois, et elle est sans équivoque.
À la fin, la question n’est pas de savoir si les entreprises chinoises dominent le marché des batteries, mais plutôt combien de temps le reste du monde continuera à prétendre que cela peut être rattrapé uniquement grâce à des annonces. Selon vous, quel fabricant en dehors de la Chine a aujourd’hui une réelle chance de réduire l’écart avec CATL ?