
Une déduction fiscale plus importante pour la Section 179 pourrait accélérer l’électrification des flottes [mise à jour]
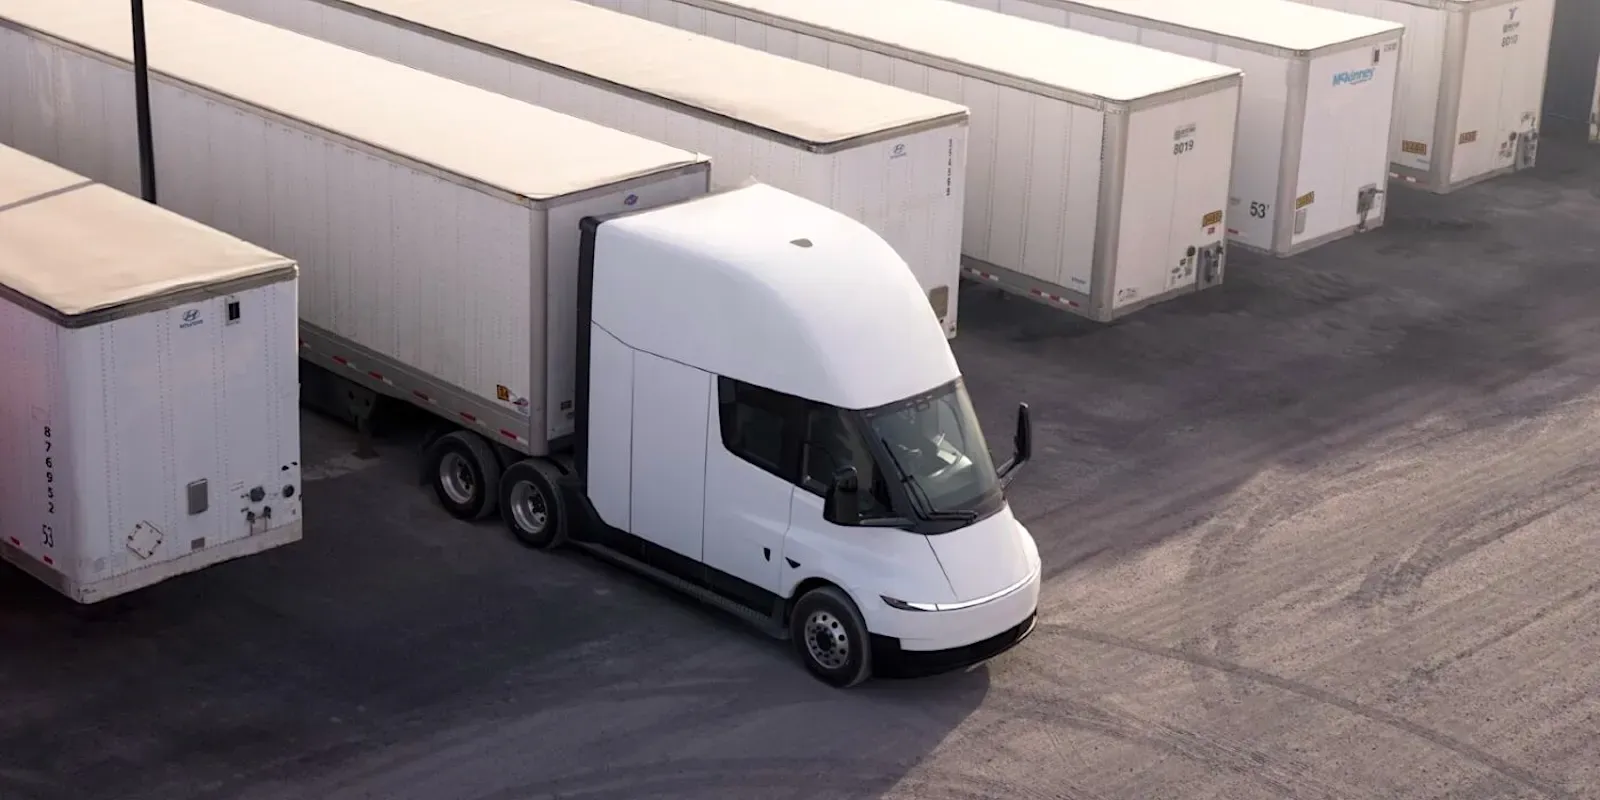
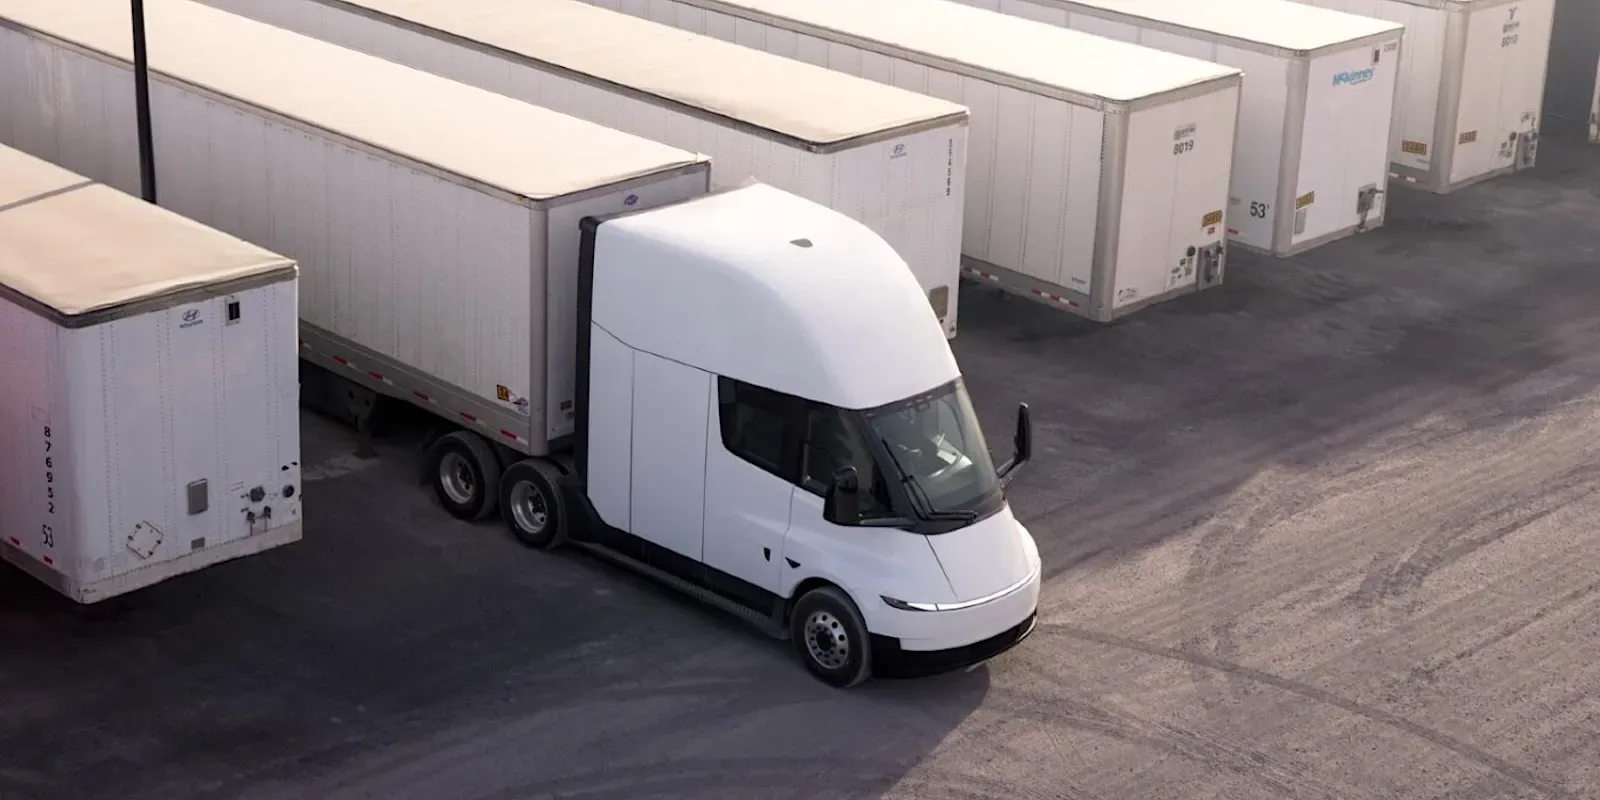
Alors que le prix national du diesel approche les 7 dollars le gallon et que les camions Tesla Semi, vendus 290 000 dollars, commencent enfin à être livrés à des clients, il est utile de reconsidérer comment la loi One Big, Beautiful Bill Act (OBBA) de Trump a contribué à renforcer la déduction de la section 179, ainsi que de voir comment elle pourrait aider votre flotte à abandonner le diesel le plus tôt possible.
Le principe fondamental de cette logique réside dans le fait que l’IRS ne fait pas de distinction entre les types de carburant ; il n’existe donc pas de catégorie de dépréciation distincte pour les camions commerciaux alimentés par de l’électricité ou par du diesel. Les classifications pertinentes sont donc l’usage du véhicule et ses catégories de biens. Selon les directives de dépréciation de l’IRS, les unités tractrices conçues pour un usage routier sont classées comme des biens ayant une durée de vie de 3 ans et relèvent du seuil de récupération de 20 ans permettant une dépréciation bonus à 100 %. Le Semi électrique de Tesla peut donc bénéficier de la règle 179, tout comme ses concurrents à moteur diesel. Mais ne me comprenez pas mal : ce n’est pas seulement une bonne nouvelle pour les acheteurs du Tesla Semi. Les camions poubelles électriques, les camions professionnels électriques, les remorques réfrigérées électriques à batterie, et même certains grands chariots élévateurs électriques peuvent potentiellement bénéficier des mêmes règles de dépréciation accélérée, puisque l’IRS les classe comme des « véhicules commerciaux spécialisés », sans faire de distinction entre les modèles électriques, diesel, à gaz naturel, à hydrogène, ou tout autre type de véhicule.
Depuis notre article initial, il y a eu d’autres développements dans le domaine fiscal. Au début de cette année, l’IRS a publié la notice 2026-11, qui fournit des directives supplémentaires concernant la restauration permanente de la dépréciation bonus à 100 % pour les biens remplissant les conditions acquis après le 19 janvier 2025. Cela signifie que les entreprises éligibles pourraient être en mesure de combiner la déduction en vertu de la section 179 avec la dépréciation bonus lorsqu’elles passent des commandes d’équipements de flotte répondant aux critères – et c’est bien le mot « commandes » qui est crucial. L’IRS dispose de règles spécifiques pour déterminer quand un équipement est considéré comme acquis au titre d’un contrat écrit et contraignant, et votre conseiller fiscal ainsi que votre revendeur de camions pourront probablement vous aider à trouver un moyen de faire en sorte que ces règles travaillent en votre faveur.
Vous pouvez consulter l’article original (avec quelques corrections apportées pour le mettre en conformité avec les dernières directives du Notice 2026-11 et de la Publication 946) ci-dessous. Lisez-le, relisez la clause de non-responsabilité deux fois, puis faites-nous part de vos avis dans les commentaires.
PUBLIÉ À L’INITIATIVE LE 13 OCTOBRE 2026
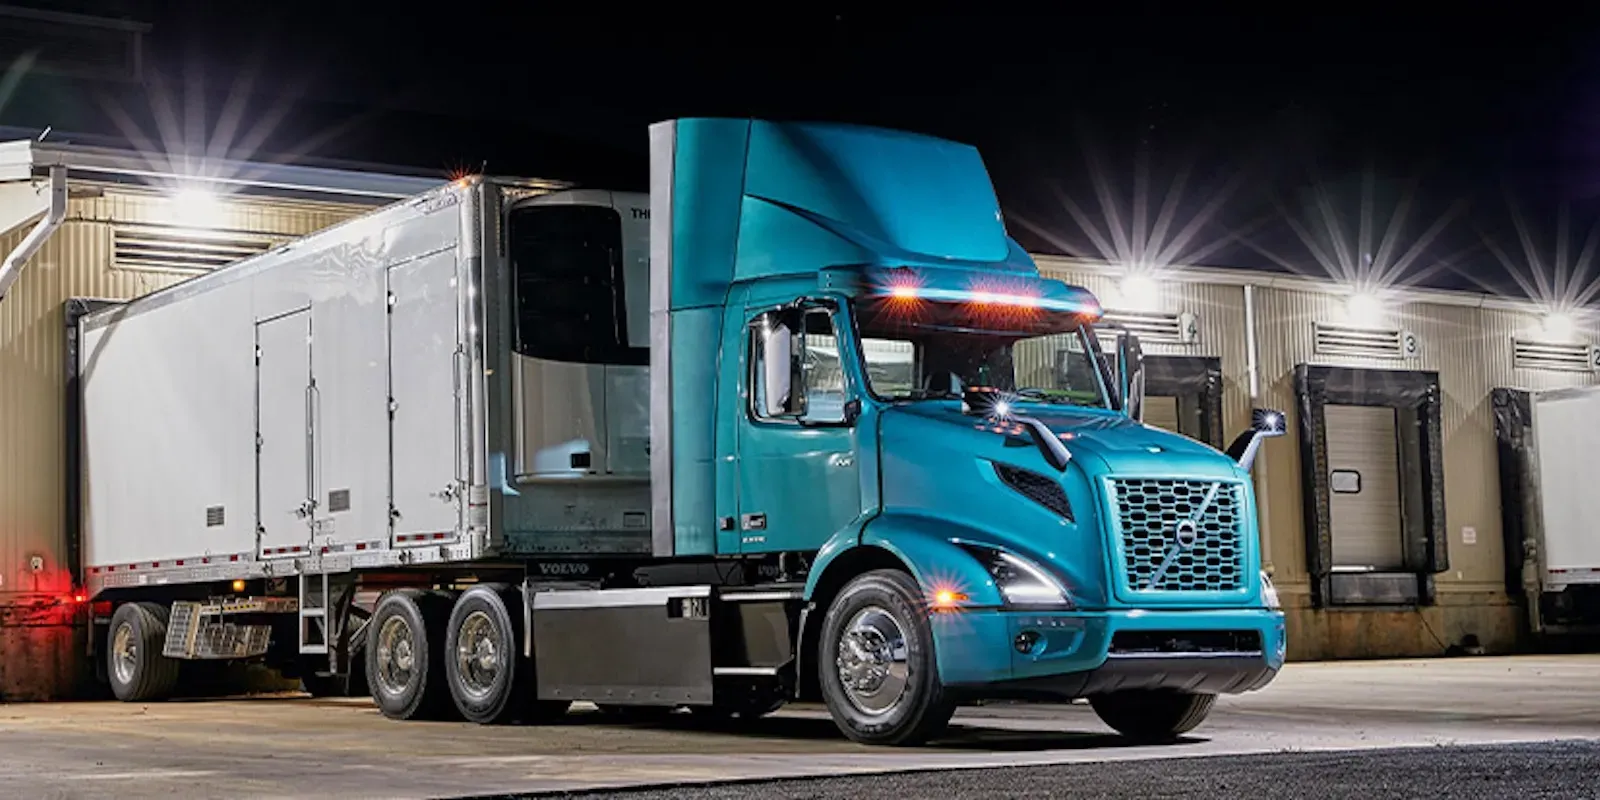
Après l’expiration du crédit pour les véhicules commerciaux propres (Section 45W) le 30 septembre, les « experts » se sont empressés de prédire un ralentissement des ventes de véhicules électriques au quatrième trimestre. Cependant, avec plus de 6 800 pages du Code des revenus fédéraux encore en vigueur, une déduction fiscale renforcée via la Section 179 pourrait encore permettre aux véhicules électriques commerciaux de connaître une excellente année.
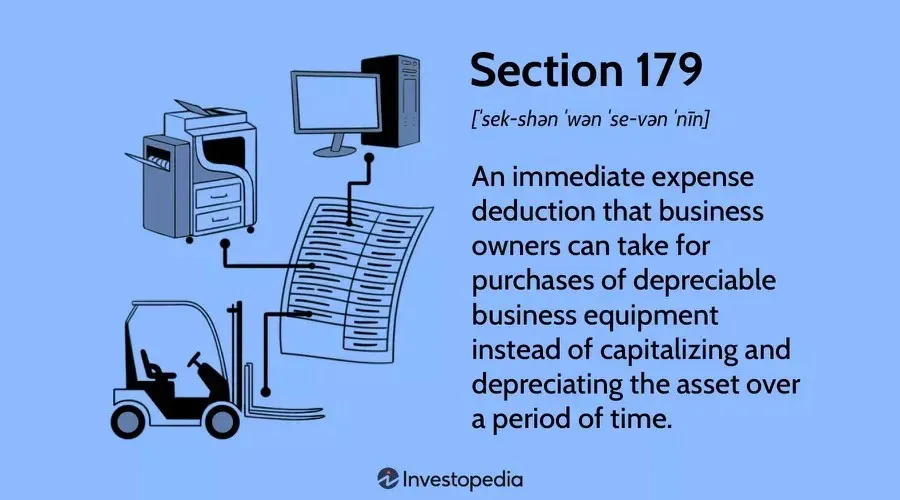
La loi One Big, Beautiful Bill Act (OBBBA) de 2025 a sapé les objectifs d’indépendance énergétique des États-Unis et a contribué à faire reculer encore davantage leur industrie automobile par rapport à celle de la Chine dans la course aux véhicules électriques, mais la suppression de la section 45W n’était pas le seul changement inscrit dans le règlement de l’IRS. La section 179, qui permet une réduction immédiate des dépenses pour les propriétaires d’entreprises concernant des actifs d’équipements dépréciables, a été considérablement renforcée pour 2025.
La déduction pour dépenses relevant de la section 179 est limitée à des articles tels que les voitures, le matériel de bureau, les machines industrielles et les ordinateurs. Cette déduction rapide peut offrir une réduction fiscale importante aux propriétaires d’entreprises qui achètent du matériel de démarrage.
INVESTOPEDIA
Le crédit d’impôt révisé de la section 179 (ou, plus précisément, la réduction des dépenses) permet une déduction de 100 % pour les achats d’équipements, son montant ayant été doublé pour atteindre 2,5 millions de dollars. Une réduction progressive s’applique dès 4 millions de dollars d’investissements en capital, ce montant chutant à zéro à 6,5 millions de dollars. Ce crédit peut être appliqué aux véhicules neufs et d’occasion, ainsi qu’aux infrastructures de recharge, aux systèmes de stockage d’énergie par batterie, aux outils spécialisés et bien d’autres encore (à condition qu’ils soient neufs pour vous).
Maîtriser le code fiscal
« Mais attendez », comme on dit. « Il y a encore plus ! » La section 168(k) révisée permet également une dépréciation accélérée pour les équipements et biens éligibles, accélérant ainsi la dépréciation afin de réduire la charge fiscale.
La section 179 et l’amortissement bonus ne sont pas non plus exclusifs l’un de l’autre, ce qui signifie que les entreprises n’ont pas besoin de dépasser le plafond de dépenses prévu par la section 179 pour pouvoir en bénéficier toutes deux. Un exploitant de flotte peut choisir de déduire une partie de l’achat d’un véhicule ou d’équipement éligible au titre de la section 179, puis d’appliquer l’amortissement bonus au montant restant éligible.
Avec la restauration d’un amortissement bonus à 100 % pour les biens éligibles acquis après le 19 janvier 2025, cette combinaison pourrait permettre aux entreprises de déduire l’intégralité du coût d’utilisation professionnelle d’un camion électrique ou d’autres équipements commerciaux dès la première année, sous réserve des exigences et restrictions d’éligibilité applicables.
C’est un peu compliqué (quelle loi fiscale ne l’est pas ?), mais ces incitations fiscales sont très avantageuses pour les entreprises qui souhaitent acquérir suffisamment d’équipements électriques pour dépasser le plafond de dépenses prévu à l’article 179 – et, étant donné le nouveau programme d’achat de camions semi-remorques Uber/Tesla, la croissance continue du marché des tracteurs électriques, ainsi que la volonté de plusieurs entreprises de services publics d’inciter à l’achat de véhicules commerciaux électriques et au déploiement d’infrastructures de charge intelligentes pour véhicules électriques, ce chiffre pourrait être bien plus élevé que vous ne le pensez.
Déclaration de délimitation de responsabilité d’Electrek
Le droit fiscal est étrange. Il y a non seulement des lois et des règles fiscales fédérales à respecter, mais aussi des règles au niveau des États, ainsi que des comtés et des villes locaux. Il est donc essentiel de s’assurer qu’elles ne vous mènent pas à la ruine, comme cela est arrivé à Capone.
Pire encore, votre journaliste préféré (Salut !) est probablement un idiot. Faites appel à un comptable certifié et à un expert en droit fiscal pour vous aider à comprendre les détails les plus complexes de votre situation spécifique – mais ne laissez pas la complexité des interactions humaines ralentir vos actions. Les très riches, que vous connaissez, paient bien moins d’impôts que vous et moi, car ils n’hésitent pas à demander de l’aide à leurs comptables.
Cependant, en résumé : il existe encore de nombreux incitations pour les exploitants de flottes qui souhaitent électrifier leurs opérations.
sources | images : Equipment World, Investopedia, Volvo.