
ANIE sur les énergies renouvelables : soit l’Italie change de cap, soit adieu à l’objectif 2030
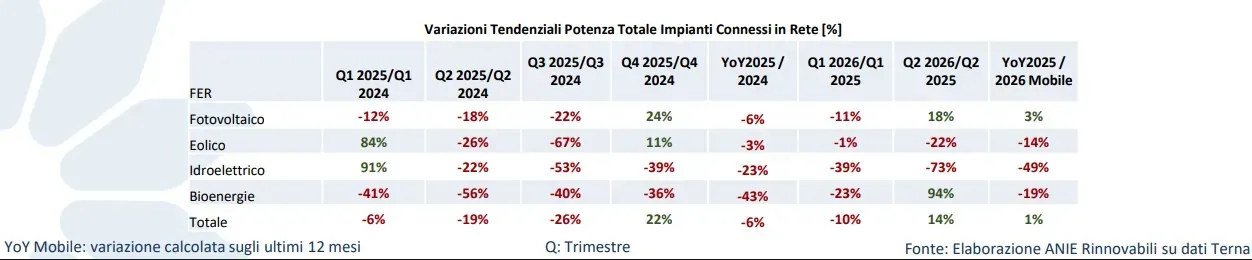
ANIE relance l’alerte concernant les énergies renouvelables : le marché italien tente de se redresser au deuxième trimestre 2026, mais cette reprise ne suffit pas à parler d’une véritable accélération. Après six mois de contraction, les énergies renouvelables électriques progressent de 14 % en termes annuels, soutenues principalement par le photovoltaïque (+18 %). Au cours des six premiers mois de l’année, 2 918 MW de capacité nouvelle ont été installés, auxquels s’ajoutent environ 550 MW de repowering. Cependant, pour atteindre l’objectif fixé pour 2026, il faudra encore 3,3 GW d’ici décembre.
Renouvelables à un niveau record : 814 GW installés en 2025 entre solaire et éolien
Le photovoltaïque maintient la croissance des énergies renouvelables électriques
Les données de l’Observatoire FER d’ANIE, élaborées à partir des informations fournies par Terna, montrent un marché encore loin d’une trajectoire de croissance structurelle. Au cours des douze derniers mois, la hausse globale des énergies renouvelables n’a en effet été que de 1 %, après la contraction enregistrée en 2025.
Le photovoltaïque reste le principal moteur des nouvelles installations. De janvier à juin, 83 732 installations photovoltaïques ont été connectées, pour une puissance totale de 2 610,9 MW : soit environ 90 % de la nouvelle capacité FER installée au cours du semestre.
La contribution des autres technologies est bien plus faible : l’éolien a ajouté 295,2 MW avec 21 installations, l’hydraulique 5,4 MW avec 16 installations et les bioénergies 7,4 MW avec 22 installations.
Le « trésor » accumulé depuis 2021 risque de disparaître
Cependant, le chiffre le plus intéressant ressort de la comparaison avec l’évolution du partage des charges. À la fin de 2025, l’Italie disposait d’un excédent positif d’environ 1,6 GW par rapport aux objectifs, grâce aux installations mises en place au cours des années précédentes.
Avec 2 918 MW d’ nouvelles installations et environ 550 MW de repowering au premier semestre 2026, le progrès global par rapport à cette trajectoire atteint environ 5 GW. Cependant, l’objectif annuel pour 2026 est fixé à 8,3 GW.
Afin de le respecter, il sera donc nécessaire d’ajouter 3,3 GW supplémentaires dans la seconde moitié de l’année, un rythme essentiellement similaire à celui des six premiers mois. L’objectif n’est pas hors de portée, mais l’écart accumulé au cours des années précédentes serait en fait épuisé.
Des objectifs encore plus stricts après 2026
C’est là le point qui mérite la plus grande attention. Atteindre l’objectif fixé pour 2026 ne signifierait pas avoir résolu le problème de la vitesse des installations.
En effet, la trajectoire prévue est de 10 GW en 2027, 11 GW en 2028, 13 GW en 2029 et 15 GW en 2030. L’écart de sécurité accumulé jusqu’à présent risque donc d’être utilisé pour compenser une croissance qui n’a pas encore atteint le rythme nécessaire.
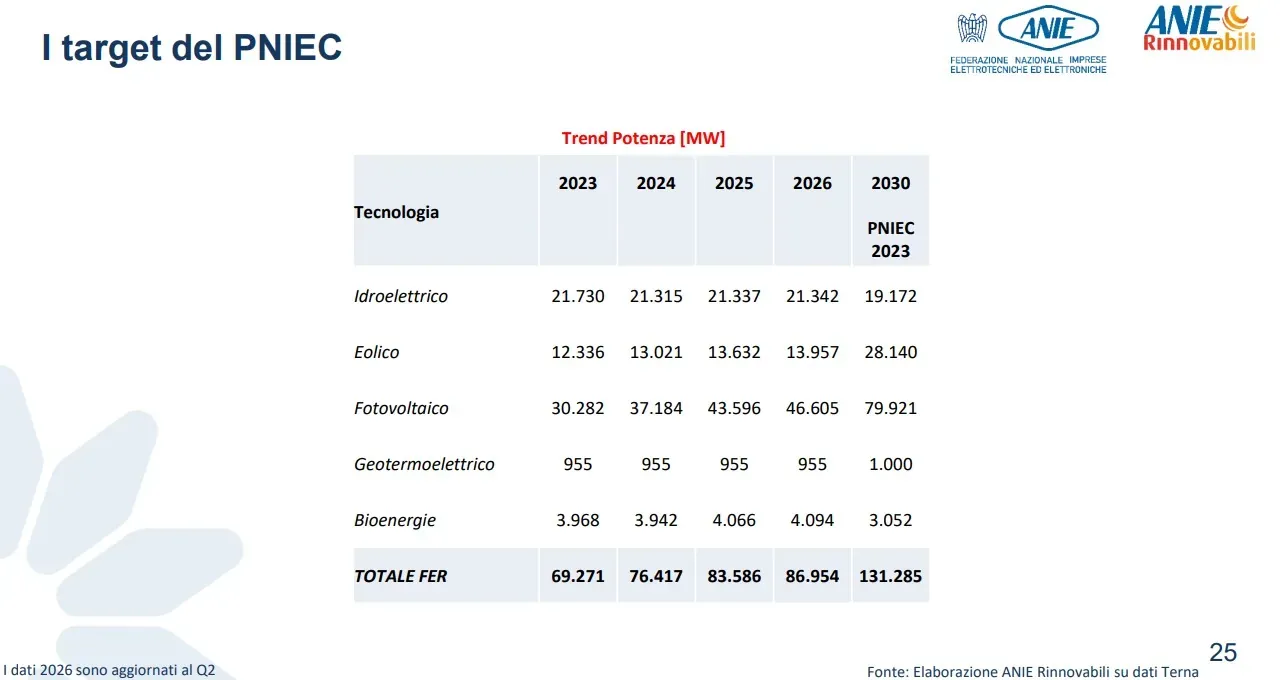
Le tableau apparaît encore plus complexe si l’on considère l’objectif final : il faudra passer des environ 86 GW actuellement installés en énergie renouvelable à 131 GW d’ici 2030. Cela signifie ajouter près de 44 GW en un peu plus de quatre ans.
Le goulot d’étranglement ? Les autorisations et les connexions
La question ne concerne pas seulement la disponibilité de capitaux ou les capacités industrielles. ANIE Rinnovabili identifie dans les procédures d’autorisation l’un des principaux freins aux investissements, tout comme l’incertitude réglementaire.
Le président Andrea Cristini demande notamment de lever les blocages concernant les avis d’évaluation de l’impact environnemental relatifs à 13 GW de projets actuellement en cours d’évaluation par la Présidence du Conseil.
Sont également à l’ordre du jour la réforme annoncée du mécanisme d’attribution de la capacité de connexion ainsi que l’achèvement de la définition des zones appropriées, un processus qui dure déjà depuis des années.
Les grands complexes énergétiques et la production décentralisée s’éloignent de plus en plus
La composition de la croissance témoigne également d’un système à vitesses différentes. Dans le secteur photovoltaïque, le segment résidentiel continue de ralentir, avec une baisse de 20 % au cours des douze derniers mois. En revanche, le segment Commercial & Industrial affiche une croissance de 8 % sur la même période.
Le tableau des grands parcs est plus complexe : le segment Utility Scale recule de 12 % par rapport au premier trimestre, tandis que le segment Large Utility Scale enregistre une hausse de 197 % sur la période courante et de 12 % sur douze mois, en raison notamment des fortes discontinuités liées aux projets de grande envergure.
La répartition géographique confirme cette polarisation. La Puglie, la Sicile et le Latium bénéficient principalement des grands parcs photovoltaïques et éoliens, tandis que la Lombardie et le Vénétie conservent une forte présence d’installations photovoltaïques de petite et moyenne taille.
Pour l’Italie, il n’est donc pas seulement question d’atteindre le chiffre prévu pour 2026. La véritable épreuve consiste à développer une capacité d’autorisation, industrielle et de réseau qui permette d’accroître de manière stable le rythme des installations, sans avoir à recourir chaque année au solde accumulé précédemment.
LISSEZ ÉGALEMENT : Armaroli : «Sur l’énergie nucléaire, plus d’annonces que de projets : les énergies renouvelables et les systèmes d’accumulation sont prioritaires» et regardez la VIDÉO
Article précédent
Début (22 septembre) du bonus pour les bornes de recharge : 80 % à fonds perdu
Article suivant
Réseaux électriques, l’UE peut économiser 10,6 milliards grâce à la recharge intelligente