
Los híbridos siempre fueron solo un punto intermedio, y su historia suele ser malinterpretada
En enero de 2024, el presidente de Toyota, Akio Toyoda, sugirió que los vehículos eléctricos de batería alcanzarían como máximo un 30 % de la cuota de mercado, mientras que el resto iría a parar a los híbridos, los vehículos de hidrógeno y los automóviles de combustión. Ese mismo año, los vehículos eléctricos de batería ya representaban alrededor del 89 % del mercado de automóviles nuevos en Noruega.
Los vehículos híbridos enchufables son vehículos de transición condicionales. Su ventaja ambiental se debe a los kilómetros recorridos en modo eléctrico verificados, y no a la presencia de un puerto de carga.
Los mercados maduros ofrecen una historia más reveladora. Una vez que los vehículos eléctricos de batería brindan suficientes opciones, confianza en la carga y ventajas económicas competitivas, los híbridos no logran mantener una cuota permanente en el mercado. Pueden liderar al principio, alcanzar su punto máximo y luego retirarse.
—
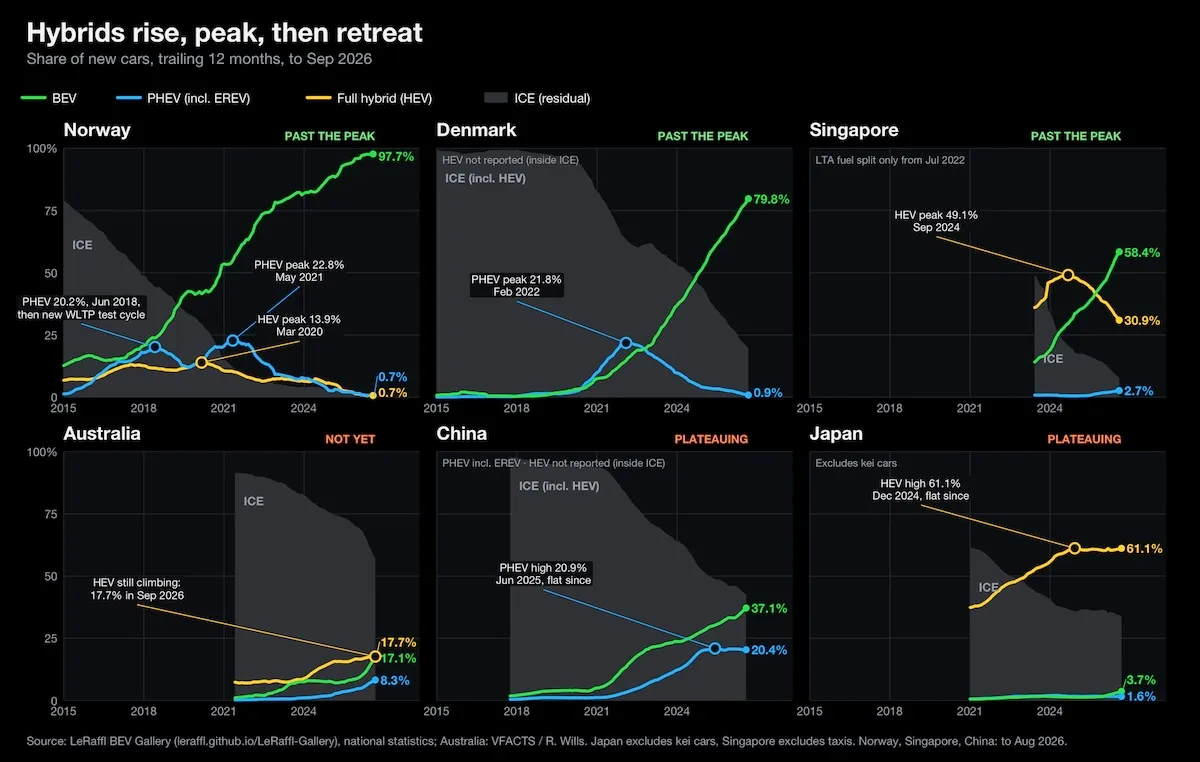
Tomemos como ejemplo a Noruega. En 2015, los vehículos híbridos habían ganado una cuota de mercado significativa y los híbridos enchufables comenzaban a llegar en grandes cantidades. En 2017, los VEHh representaron alrededor del 18% de las nuevas matriculaciones. El crecimiento de los vehículos eléctricos totales se detuvo temporalmente, mientras que los híbridos se beneficiaron de fábricas ya existentes, cadenas de suministro conocidas y expectativas similares por parte de los consumidores.
Tras otro aumento en los VEHh en 2020 y 2021, la tendencia cambió. Para 2026, tanto los híbridos convencionales como los VEHh se habían vuelto marginales en el mercado de automóviles nuevos de Noruega: los VEHh pasaron de representar un 23% aproximado de las nuevas matriculaciones en 2021 a no superar el 1%, mientras que los híbridos totales alcanzaron su punto máximo antes de descender por debajo del 1%.
Sería fácil considerar a Noruega como un caso especial: un mercado pequeño, próspero y respaldado por subsidios.
Pero miren Singapur.
Singapur cuenta con un sistema distintivo de propiedad de vehículos, basado en Certificados de Derecho de Uso, altos costos de propiedad y una fiscalidad estrictamente regulada. Sin embargo, el patrón del mercado es reconocible: la proporción de vehículos híbridos completos aumentó a poco más del 49% de las nuevas matriculaciones en septiembre de 2024, para luego descender al 25% en agosto de 2026.
Dinamarca ofrece otro ejemplo. Su mercado de compradores particulares se está orientando rápidamente hacia vehículos eléctricos de batería. La proporción de vehículos híbridos enchufables alcanzó su punto máximo del 22% en 2021 y cayó por debajo del 1% en agosto de 2026, mientras que los vehículos eléctricos representaban el 88,6% de todos los automóviles daneses y el 97,3% en el subgrupo de matriculaciones particulares.
Estos tres mercados no son idénticos, y sus políticas no son intercambiables. Pero muestran un patrón recurrente: en los mercados líderes en electrificación, la proporción de vehículos híbridos no se ha estabilizado en un nivel constante; ha aumentado, alcanzado su punto máximo y luego disminuido.
Eso es lo que parece un punto de referencia.
Durante años, Noruega fue considerada la excepción: pequeña, rica, dependiente de subsidios y poco representativa. Pero su patrón de mercado básico ahora se está manifestando dondequiera que la electrificación haya avanzado lo suficiente.
Rutas diferentes, misma dirección
Una vez que este patrón se observa en varios países no relacionados entre sí, surge la pregunta de si se está extendiendo más ampliamente, incluso en mercados que aún están en las primeras etapas de la transición.
Los datos de registro de los últimos doce meses en los mercados seleccionados muestran que no existe un mundo dividido entre “países de vehículos eléctricos” y “países híbridos”, sino mercados en diferentes etapas de electrificación que siguen rutas distintas.
Algunos pasan de manera relativamente directa de los vehículos de combustión a los BEV. Otros atraviesan una fase híbrida más avanzada, seguida de una fase PHEV, antes de que los BEV se vuelvan dominantes. En China, los PHEV y los EV de autonomía extendida han ganado terreno junto con los BEV, gracias a ciclos de producción rápidos, una intensa competencia nacional, redes de carga en expansión, regulaciones específicas y fabricantes nacionales fuertes.
Esto no significa que los híbridos ya hayan alcanzado su punto máximo en todas partes. En la Unión Europea, los vehículos híbridos aún representaban el 36,6% de las nuevas matriculaciones y los PHEV el 10% en los primeros ocho meses de 2026, lo que demuestra que la transición sigue siendo desigual entre países, tipos de compradores y segmentos de vehículos.
La ruta es diferente. El punto de partida es diferente. El ritmo también es diferente. La imagen que se obtiene no es “algunos países prefieren vehículos eléctricos, otros prefieren híbridos”. La dirección general siempre es la misma: a medida que los vehículos eléctricos satisfacen mejor las necesidades de los consumidores en mercados donde el precio de compra, la electricidad y las condiciones de carga los hacen competitivos, el mercado disponible para los híbridos a base de combustión se reduce inevitablemente.
Esto tiene implicaciones prácticas para los compradores. Un híbrido adquirido hoy en un mercado que aún no ha alcanzado su punto de inflexión podría enfrentar un mayor riesgo en cuanto a su valor residual cuando llegue al mercado de segunda mano. Si la demanda de automóviles nuevos cambia rápidamente hacia los vehículos eléctricos, mientras que la oferta de usados refleja las ventas actuales dominadas por híbridos, los valores de reventa podrían verse afectados negativamente.
Los precios de la gasolina, los ajustes fiscales, la oferta de vehículos eléctricos usados, el acceso a las estaciones de carga y los mercados de exportación tendrán impacto, pero se trata de un riesgo que los compradores, las flotas y los financiadores deben reconocer.
Por qué este tema se malinterpreta con frecuencia
Si el patrón es visible en los datos, ¿por qué los debates públicos suelen presentar a los híbridos como un pilar permanente del mercado de vehículos del futuro?
Una razón es que la transición es desigual: el futuro ya está aquí, solo que aún no está bien distribuido. En muchos países, la gente solo ha visto la parte ascendente de la curva de los híbridos. El pico y el declive aún no han llegado. Es fácil confundir “sigue creciendo” con “permanecerá así”.
Otro factor es que los fabricantes que han invertido décadas en plataformas de combustión e híbridas tienen motivos comerciales para prolongar la vida útil de esos sistemas. Ese comportamiento parece racional, ya que las plataformas híbridas preservan los motores conocidos, a los proveedores, el servicio de los concesionarios y las inversiones en fábricas.
Pero esa lógica comercial no demuestra que la demanda de vehículos híbridos se mantendrá una vez que los vehículos eléctricos puros puedan realizar la misma tarea de manera más eficaz. Como ocurre con todo, el mayor costo podría provenir no de actuar demasiado rápido, sino de hacerlo demasiado lento.
También es importante no exagerar los argumentos en contra de los vehículos PHEV. Un PHEV que se conecta regularmente a la red eléctrica puede cubrir gran parte de los desplazamientos diarios de su propietario con electricidad. El problema es que muchos de esos PHEV no se utilizan de esa manera.
Según datos de la Comisión Europea sobre 320,000 vehículos híbridos enchufables registrados por primera vez en 2021, las emisiones de CO₂ en condiciones reales fueron en promedio 3.5 veces superiores a sus valores oficiales de homologación. La Comisión concluyó que estos vehículos no se cargaban ni se utilizaban eléctricamente con la frecuencia que se suponía en las pruebas de laboratorio.
Los vehículos corporativos representan un problema especial. La gasolina puede ser pagada por el empleador, es fácil y rápida de usar, mientras que la carga en casa corre a cargo del empleado, no hay posibilidad de cargar en el lugar de trabajo y los reembolsos son complicados. Bajo esas condiciones, el motor de gasolina se convierte en la opción por defecto.
Un vehículo híbrido enchufable es un puente, pero solo si la gente lo utiliza para pasar del sistema de gasolina al sistema eléctrico.
Un papel cada vez menor
Los datos de registro no indican que todos los compradores de vehículos híbridos hayan tomado la decisión equivocada. Algunos hogares y flotas aún necesitan una opción de transición. Algunos usos en zonas regionales, para remolque, en áreas remotas o con grandes distancias siguen siendo difíciles de satisfacer con los modelos de vehículos eléctricos actuales y sus redes de carga.
Pero se trata de casos de uso específicos que no son representativos del mercado masivo, por lo que no constituyen una razón para mantener los sistemas de combustión para todos.
Los híbridos convencionales reducen el consumo de gasolina, especialmente en conducción urbana con arranques y paradas frecuentes, pero cada kilómetro sigue dependiendo del combustible. Los vehículos híbridos enchufables pueden reemplazar una parte considerable de la gasolina por electricidad, pero solo si se cargan regularmente, tienen un rango eléctrico suficiente en condiciones reales y no ponen en marcha su motor innecesariamente.
Los vehículos eléctricos de batería eliminan el uso habitual de gasolina y representan la opción más eficiente en términos energéticos para aquellos hogares y flotas cuyas condiciones de conducción y carga se adecúan a ellos.
El papel de las políticas públicas no es pretender que todos los conductores sean idénticos. Su función es facilitar la conducción eléctrica: carga fiable en hogares, apartamentos, lugares de trabajo y rutas regionales; reembolso de la electricidad tan sencillo como el reembolso del combustible; y registro en la práctica del consumo de gasolina y los kilómetros recorridos con energía eléctrica en las flotas de vehículos híbridos enchufables.
Es poco probable que el mercado pase de los vehículos de combustión interna a los vehículos eléctricos de batería de la misma manera en todas partes. Pero a medida que los vehículos eléctricos de batería se vuelven más económicos, capaces y fáciles de cargar, el mercado destinado a los híbridos se reduce.
Los híbridos pueden ayudar a los conductores a transitar de la era de los vehículos de combustión interna a la era de los vehículos eléctricos de batería.
Pero eso es todo lo que son: un punto de referencia hacia un futuro eléctrico.