
Fastned incrementa sus ingresos por carga y acelera la expansión de su red.
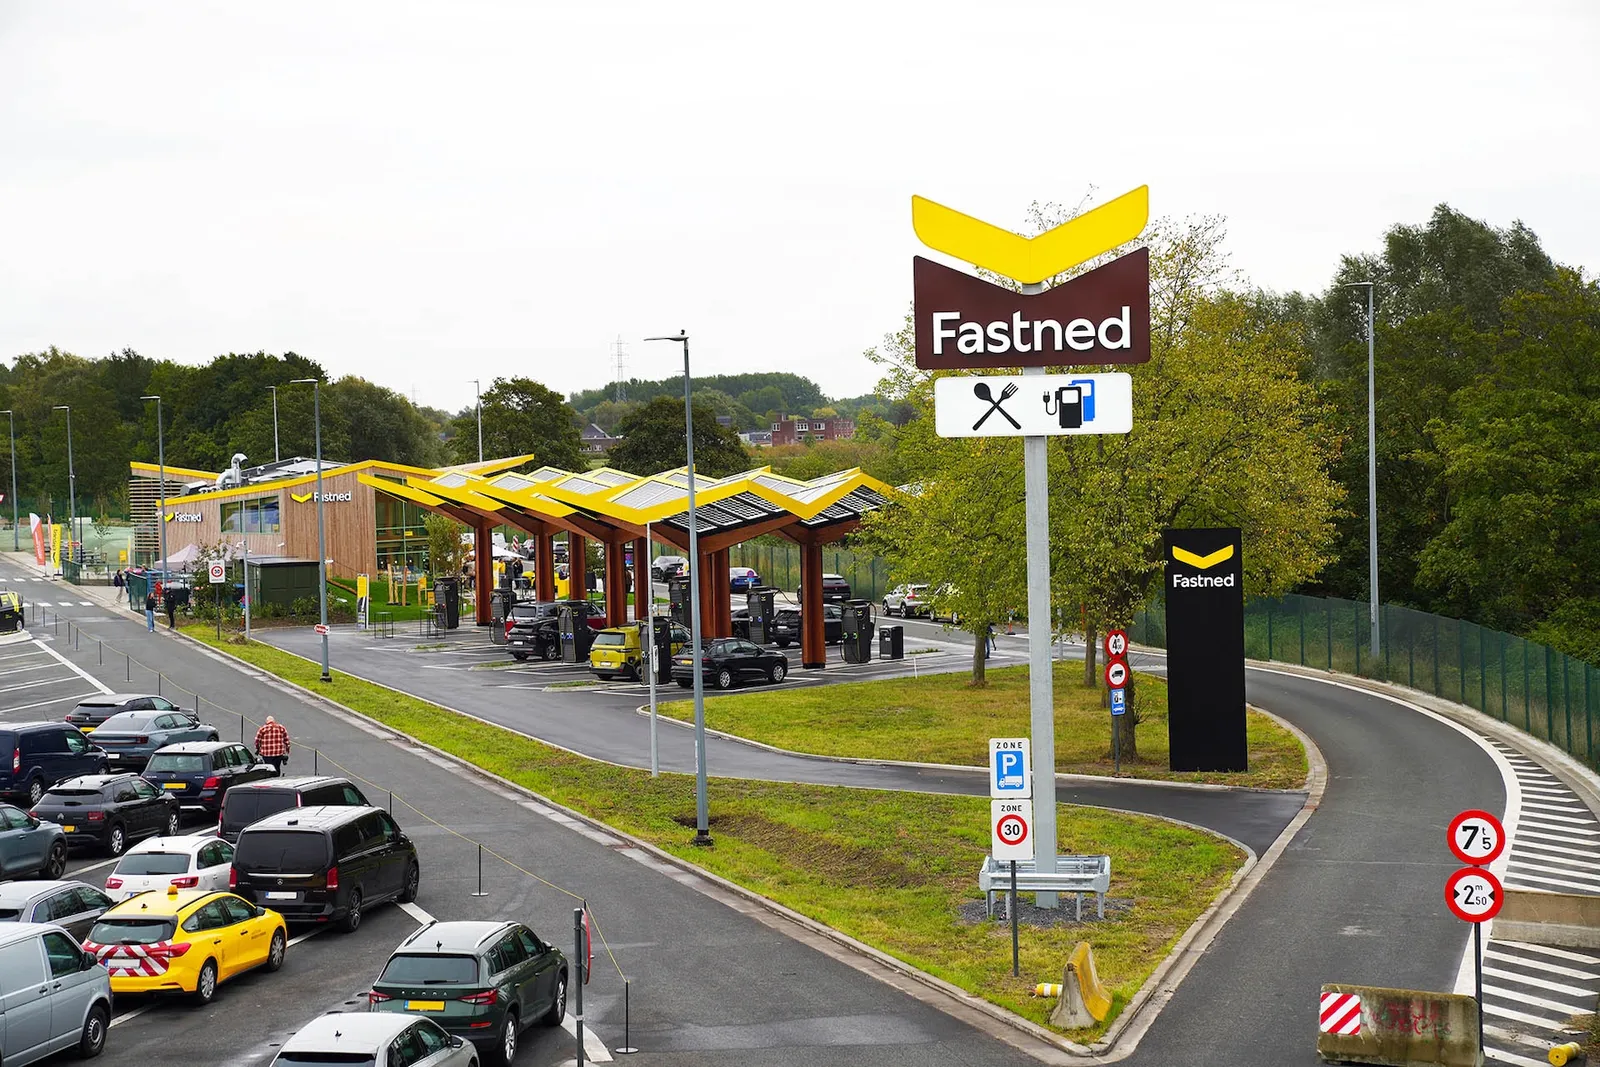
Fastned aumentó significativamente sus ingresos por carga en el tercer trimestre de 2026 y, al mismo tiempo, aceleró su ritmo de expansión. El proveedor de carga rápida puso en funcionamiento 17 nuevas estaciones, aseguró otros 26 sitios y actualmente tiene 65 estaciones en construcción.

Fastned impulsa la expansión de su red, por ejemplo, en Gentbrugge.
Imagen: Fastned
Para el tercer trimestre, Fastned registra unos ingresos por carga de 51,3 millones de euros. Sin embargo, en esta cifra están incluidos 5,1 millones de euros provenientes de créditos eléctricos neerlandeses que en realidad deberían asignarse al primer trimestre y que solo se transfirieron al tercer trimestre debido a un cierre temporal del portal de las autoridades. Una vez corregido este efecto, los ingresos por carga ascendieron a 46,3 millones de euros, lo que representa un 47 por ciento más que el valor del año anterior.
Fastned construirá 65 estaciones más
Al mismo tiempo, Fastned acelera el ritmo de construcción. En el tercer trimestre se pusieron en servicio 17 nuevas estaciones, además de firmarse acuerdos para otras 26 ubicaciones. Actualmente hay 65 estaciones en construcción, lo que según la empresa es casi el doble que un año antes.
Fastned mantiene su plan para todo el año. Hasta finales de 2026 se pretende abrir entre 70 y 100 nuevas estaciones, lo que elevaría la red a entre 476 y 506 ubicaciones. La empresa también confirma su objetivo de lograr un margen operativo EBITDA del 45 por ciento aproximadamente.

Según Fastned, en Alemania se acerca a la marca de 70 ubicaciones. Hasta ahora se han construido 17 estaciones como parte de la red en autopistas. Las licitaciones son importantes para Fastned no solo por el apoyo estatal, sino sobre todo por el acceso a ubicaciones adicionales a lo largo de rutas de tráfico muy concurridas y en regiones densamente pobladas.
También en otros mercados clave crece la red. En Bélgica, Fastned opera actualmente 60 estaciones. Entre las nuevas se encuentra Libin Galaxia en Valonia, con doce puntos de carga y una capacidad de carga de hasta 400 kW. En Francia, Fastned abrió por primera vez su propio quiosco en Thionville-Yutz. De esta manera, el operador prueba un modelo para ubicaciones donde hasta ahora solo había pocas instalaciones adicionales.
Por parte de los clientes, Fastned también intenta aumentar el uso de su red. En los Países Bajos, la empresa inició en septiembre una colaboración con la asociación de movilidad ANWB. Gracias a esto, Fastned pasará a ser visible para más de 600.000 usuarios de la ANWB Charge Card. Los suscriptores recibirán un descuento del diez por ciento en las estaciones de Fastned en Europa.
La expansión sigue siendo costosa
No obstante, este alto crecimiento sigue teniendo su precio. A finales del primer semestre, las obligaciones totales de Fastned ascendían a 514,6 millones de euros, frente a 409,8 millones de euros a finales de 2025. Al mismo tiempo, la empresa invirtió 44,7 millones de euros en el desarrollo de su red durante el primer semestre y registró una pérdida neta de 13 millones de euros.
La expansión se financiará en gran medida con capital externo. Con la segunda emisión de bonos en 2026, Fastned recaudó 36,5 millones de euros de inversores privados. Hasta finales de junio, la empresa ya había recaudado unos 337 millones de euros a través de bonos minoristas. Estos tienen una tasa de interés del seis por ciento y deben ser devueltos después de cinco años.
El alto nivel de inversión necesario para este modelo de negocio se refleja también en las necesidades promedio de inversión por cada nueva estación. Según información anterior de Fastned, los costos recientes ascendían a unos 892.000 euros por ubicación, destinados entre otros a la hardware de carga, la conexión a la red, la tecnología eléctrica y los techos característicos. En el tercer trimestre, Fastned ya lanzó el tercer bono minorista del año 2026. La emisión continúa hasta el 30 de octubre y tiene como objetivo financiar nuevamente la expansión de la red.
Por lo tanto, la interpretación de las cifras actuales podría dividirse en dos aspectos. En términos operativos, Fastned crece de manera significativa, tanto en el volumen de carga como en las ventas y en la cantidad de ubicaciones. Al mismo tiempo, la expansión sigue siendo costosa y se financia en gran medida con capital de deuda. Por ello, lo decisivo en los próximos años no será solo la rapidez con la que Fastned construye nuevos parques de carga, sino también el grado en que aumente la utilización de las estaciones existentes.