
URE开始就OSD站点问题进行咨询。市场上可能会出现40多台充电器。
URE主席已就目前由配电系统运营商拥有的公共充电站展开市场咨询。申请截止日期为2026年11月26日,清单上列有40多座功率在22至72千瓦之间的充电站。
这并非新的扶持计划,也不是大规模的电网扩建,而是根据相关法规对市场进行规范——这些法规明确要求,如果存在愿意从事该业务的商业运营商,能源配电商就不应再经营具有竞争性的汽车充电业务。
哪些充电站可能被出售
依据是URE主席于2026年8月26日发布的第41/2026号公告。附件中列出了属于六家机构的基础设施清单,这些机构从大型配电系统运营商到工业公司不等。
Enea Operator 拥有最多的充电站,共33座。其中8座位于什切青,8座位于比得哥什,还有17座正在波兹南建设中。在这方面波兹南的情况最为值得关注,但也未必是最好的,因为部分地点的不动产所有权尚未确定。
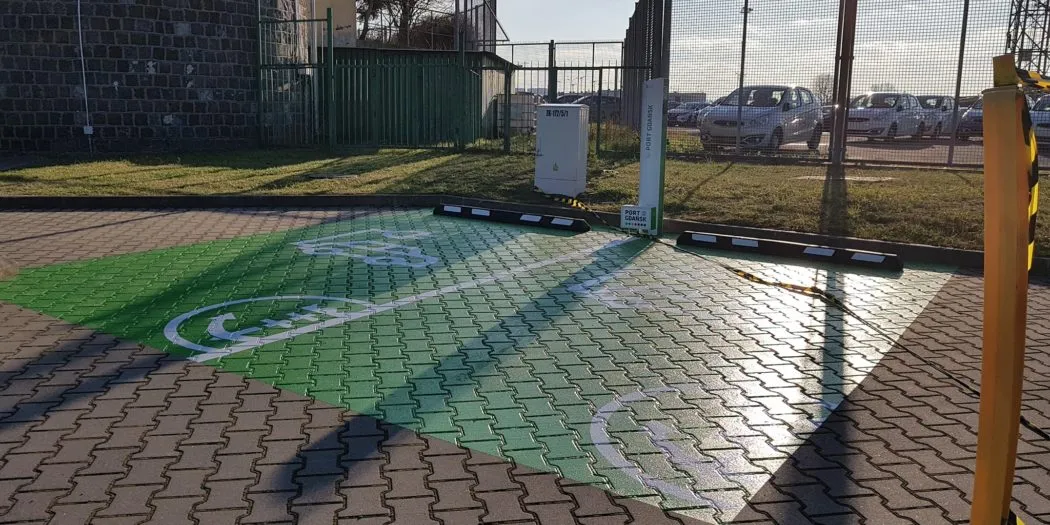
除Enea外,名单上还有其他单独或规模较小的充电站网络。Grupa Azoty在塔尔诺夫设有一座充电站,ESV3在谢赫尼奇设有一座,KGHM Polska Miedź在格沃戈夫、莱格尼察和卢宾各设有一座,Port Gdańsk设有5个充电点,而MA Polska在凯尔采设有一座充电站。
以2026年的标准来看,这些设备的功率相当有限。其功率范围在22-72千瓦之间,部分地点仅为普通的22千瓦交流电充电或更弱的44-50千瓦直流电充电。也有一些配备CCS Combo 2和CHAdeMO接口的72千瓦充电站,主要来自Ekoenergetyka公司。对于高速行驶来说,这些设备还达不到HPC级别,但用于城市驾驶或车队使用则尚可。
URE的意图及法律规定是什么
URE并非出于自愿才进行此项评估。根据《电动车辆与替代燃料法》第3b条第1款的规定,必须至少每5年进行一次此类市场调研。
其目的很简单:能源分配属于自然垄断领域,而公共充电设施应遵循市场原则运作。因此实行“拆分经营”原则,即将网络运营与竞争性业务分开。如果有私人企业愿意参与,这些OSD充电站就应该被出售。
该法律的第3c条还规定了重要限制:其他OSD企业不得购买此类基础设施。因此,潜在买家仅限于能源分配行业以外的商业公司。
接下来会发生什么?关键问题在哪里?
流程虽属正式程序,但相当简单。有意收购的公司需指定具体的站点,并提供授权代表的信息。文件可通过电子方式发送至e-Doręczeń AE:PL-25259-52521-UECUJ-18,或以纸质形式寄送至华沙Towarowa街25a号的URE。如有代理人参与,还需缴纳17兹罗提的税务费用。
最关键的环节是在咨询之后。只要有一家机构表示对某站点感兴趣,URE主席就会作出决定,要求业主启动出售招标程序。从决定下达之日起,有12个月的时间来完成这一流程。
问题在于,清单上的并非所有充电站都具有同等吸引力。有些站点仍在建设中,有些的土地使用权状况尚未明确,而且许多现有设备的性能明显低于如今在高速公路旁设置的150-400千瓦新型充电站。简而言之,这更多是一种整顿措施,而非对优质基础设施的争夺。
对于电动汽车驾驶员来说,其影响可能是双重的。如果这些充电站能由专业的运营商接管,那么服务可用性、配套应用程序、维护质量以及收费标准都有望得到提升。但如果没人愿意接手,那就说明这部分基础设施的淘汰速度超过了相关法规的更新速度。
市场不仅会考验这些充电站的价格,还会检验其质量以及早期投资的价值。在您看来,谁有可能真正接管波兰的这类充电站?是GreenWay、Orlen Charge、Ekoen,还是规模较小的企业?
LovEV新闻简报
想要更多这样的内容吗?
注册吧——当新闻简报开始发送时,我们会把每周精选内容发给您。