
冰层持续融化——7月中国电动汽车销售报告(纯电车型占比44%)
您可以通过 Substack 订阅、Patreon 或 Stripe 支持 CleanTechnica 的工作。在内容抓取人工智能、反社交媒体现象、通货膨胀以及其他种种挑战面前,您的支持能帮助我们持续创作每周发布的优质原创内容。
7月汽油车销量暴跌44%!
高昂的燃油价格以及不断涌现的新款纯电动车,使得7月电动汽车在市场的占比创下新高,其中插电式混合动力车的占比更达到了惊人的65%!
然而,过去得益于强劲的电动汽车销量才创下市场份额纪录,而这一次这一纪录则是由于内燃机汽车销量大幅下滑所导致的。整体市场同比下跌21%,销量降至约150万辆。以内燃机为动力的车型处于此次市场动荡的核心,其中纯汽油车承受了最大的销量跌幅(同比下降44%)。令人意外的是,混合动力车的降幅仅为4%,低于插电式混合动力车(下降21%)以及长续航里程电动车型(下降17%)。
尽管存在上述种种不利状况,仍有一些值得期待的理由。那是什么呢?那就是纯电动汽车。尽管优惠政策较少,纯电动车的销量仍同比上升6%,达到647,000辆。这意味着纯电动车在中国市场的份额创下了44%的纪录!
将插电式混合动力车(占比21%)纳入统计后,7月中国售出的汽车中已有创纪录的65%配备了充电接口!与一年前的数据相比,这一比例提升了11%。2025年7月时,插电式车辆的占比为54%……如果这一趋势持续下去,中国市场将在2030年前实现全面电动化,而在2035年前则100%由纯电动车构成!
这一优异成绩使得2026年的占比上升至56%,已经比2025全年的比例高出2%。纯电动车的占比则上升至37%(2025年为33%)。
以这样的速度发展,我预计2026年中国电动汽车的最终占比将在60%左右,其中纯电动车的占比将超过40%。而当全球最大的汽车市场都实现如此高的电动化程度时……内燃机行业必将面临严重危机。
(这意味着,如今在内燃机技术上的研发投资无异于浪费金钱,因为根本没有足够的时间来收回投资成本。)
另一个有趣的统计数据是,纯电动车型与插电式混合动力车之间的比例正在发生变化,且对纯电动汽车有利。今年初,由于纯电动汽车的补贴减少,插电式混合动力车反而获得了优势,但如今纯电动汽车正强势回归。7月的比例分别为68%和32%,明显有利于纯电动汽车,而到2026年的平均比例则为66%/34%。
从历史数据来看,这是自2023年以来纯电动汽车所占比例的最高水平,也意味着中国电动车市场正逐步回归早期80%对20%的比例格局。随着今年底插电式混合动力车将不再享受补贴,2027年可能会成为自2022年以来再次出现这种销售比例格局的第一年。
中国汽车行业正在发生的另一项重大变化是,出口对于本土汽车制造商的重要性日益提升。仅7月一个月,就有超过50万辆汽车被出口,同比增幅达148%,其中电动汽车在出口产品中的占比与国内市场极为接近——7月这一比例为59%,而2025年7月为45%。
由于中国汽车制造商每月都有如此大量的电动汽车出口,那些传统汽车制造商不仅在世界上最大的中国市场面临困境,其他市场也受到挤压,因此他们试图通过在中国以外的市场继续销售内燃机车型来抵御中国市场的冲击,不过是痴心妄想罢了。
这种出口趋势的另一个附带效应是,由于中国出口的产品中也有大约一半为电动汽车,随着中国汽车制造商逐步占据更多市场份额,出口市场也在逐渐向电动化转型。
从整体排名中也能看出内燃机汽车的衰落趋势。今年前几个月,内燃机汽车仍占据着排行榜的前列,但经过5月和6月的变化后,7月的整体市场中又出现了全电动汽车组成的前十名榜单,其中七款都是纯电动车型!
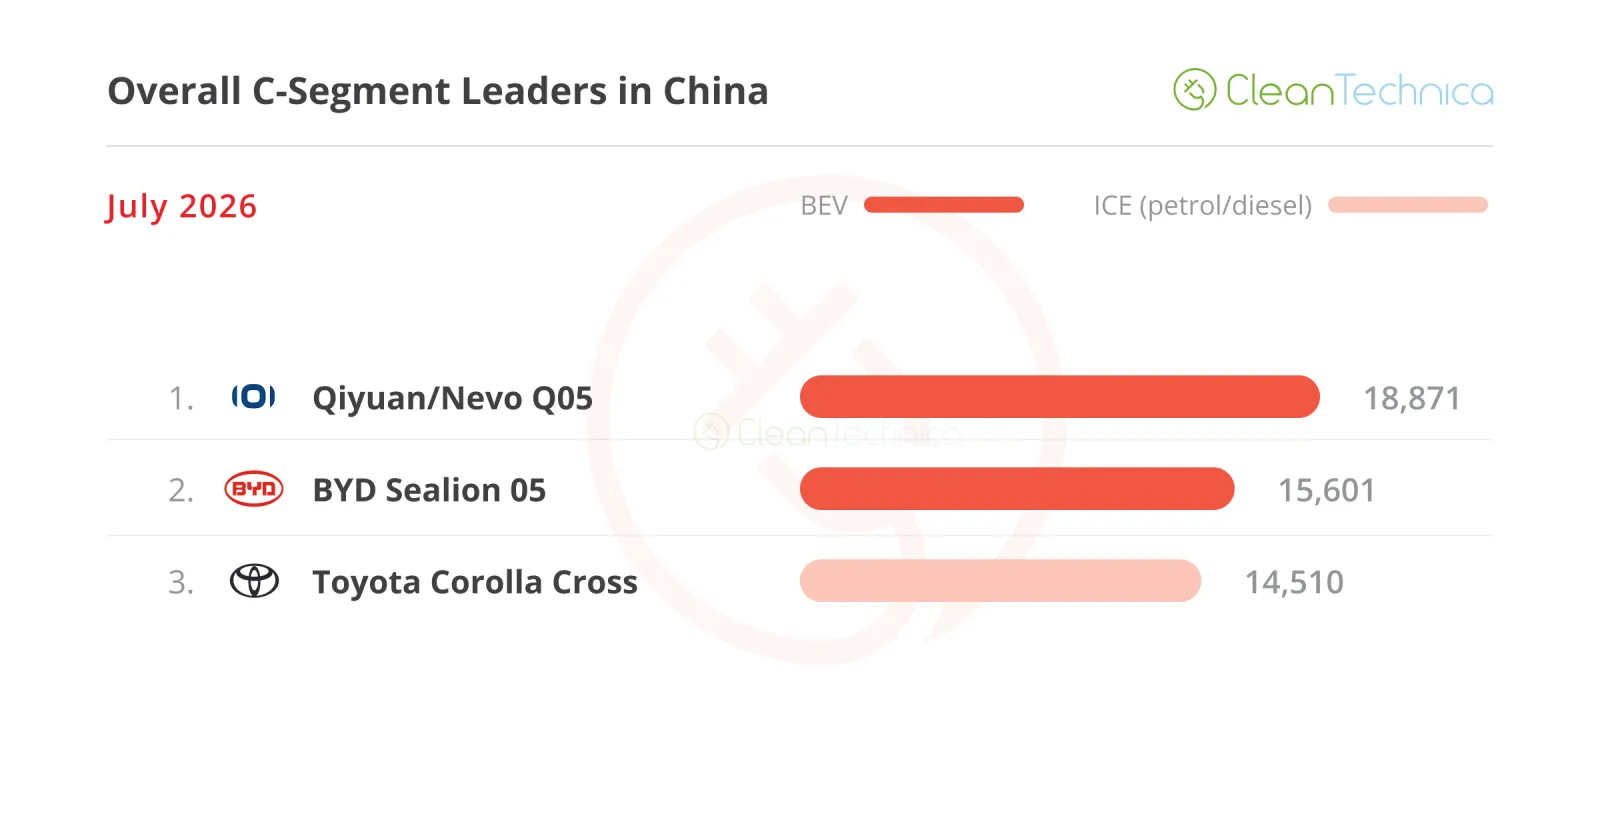
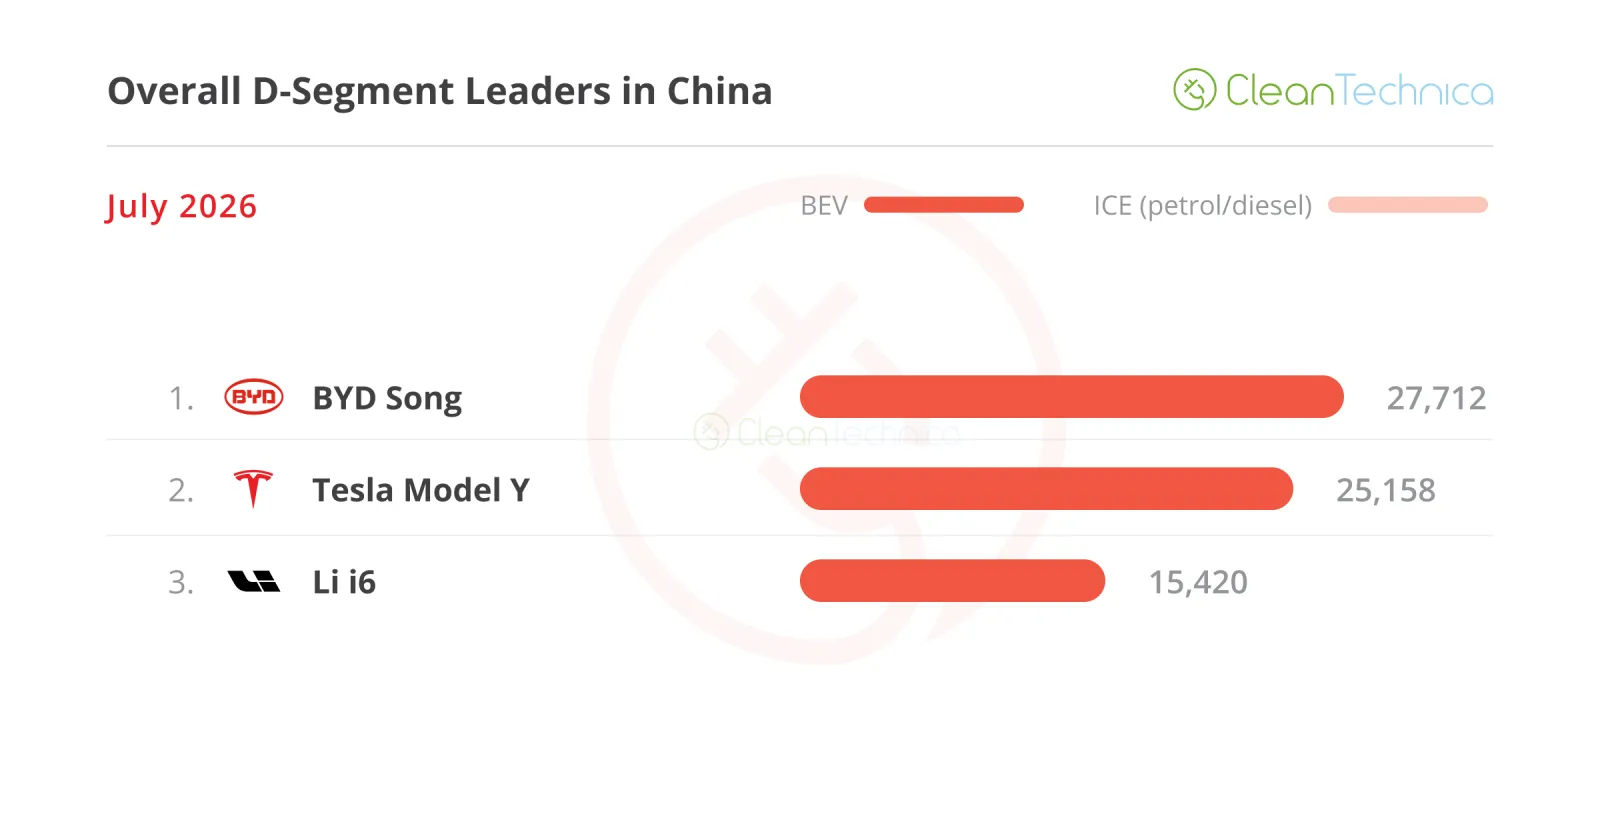
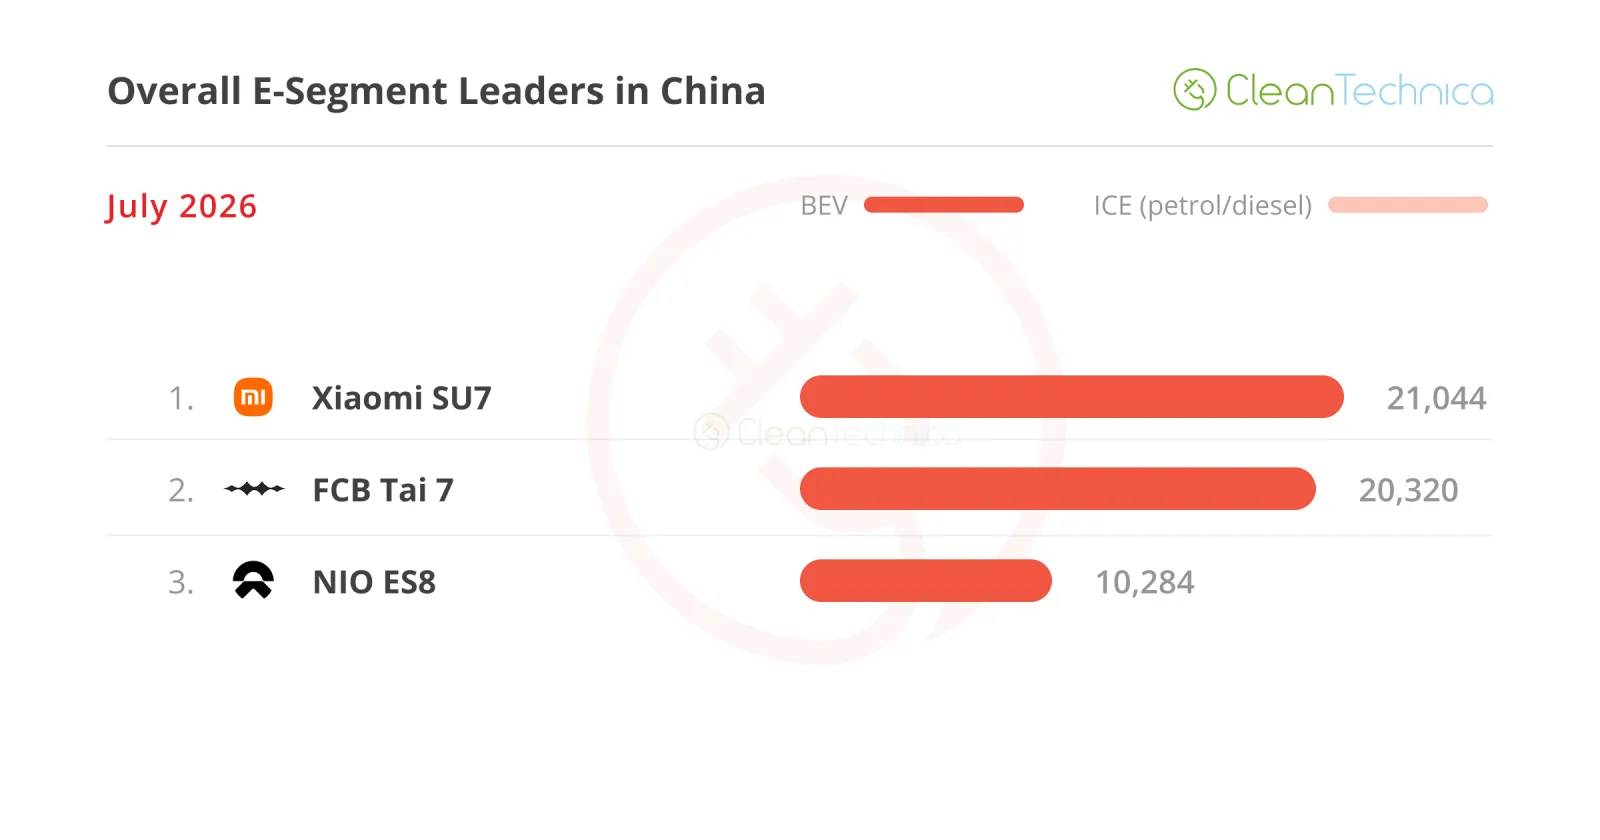
从各个尺寸类别的畅销车型来看,电动汽车对传统车型的冲击也非常明显。除了C级车外,其他所有尺寸类别的畅销车型均为插电式混合动力车,而在这些车型中仅有四款并非纯电动汽车。
简要观察这五个尺寸类别后,值得关注的是启源/Nevo Q05跨界车在紧凑型车类别中出人意料地位居榜首;另一个意外则是丰田是唯一有传统燃油车代表进入前十的厂商,那就是卡罗拉Cross,7月底时它排在第三位。
丰田,品牌忠诚度依然重要,对吧?
问题在于——这种状况能持续多久?我认为,像MG 4或小鹏的Mona系列电动车(Mo3以及即将推出的L03)这样的车型,用不了多久就能将最后剩下的内燃机汽车从紧凑型车级别中淘汰。
在大型车类别中,蔚来ES8一直将小米Yu7挡在奖台之外,但随着 Leapmotor D19的销量不断上升,其销量仅比蔚来落后约200辆,8月这里或许会出现意外情况……
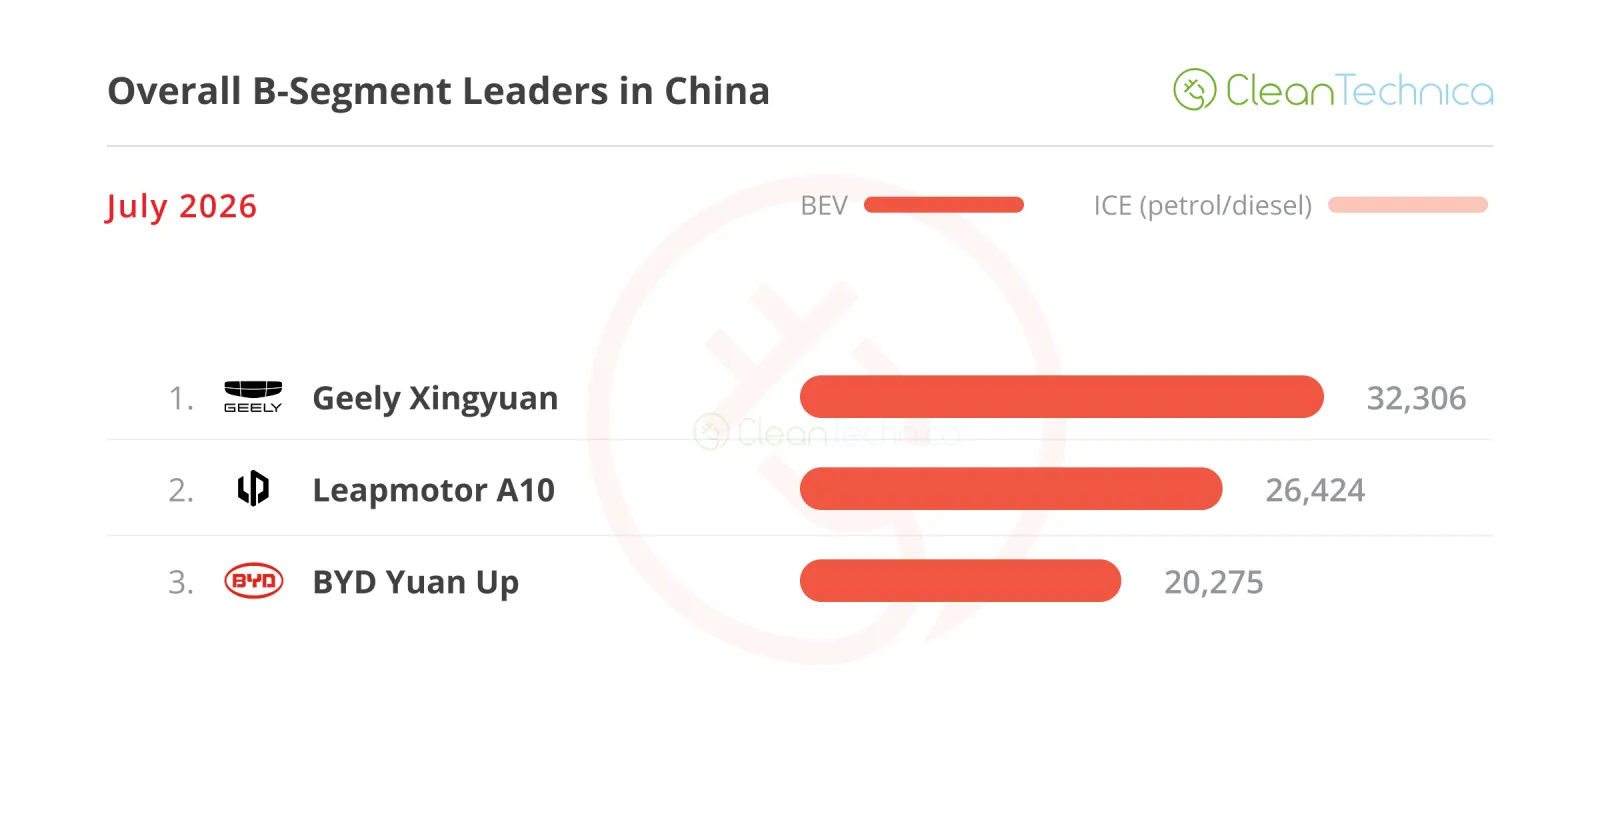
另外,关于两个最小的车型类别还有两点需要说明:B级车目前正处于有史以来最繁荣的时期,因为各大品牌都在试图复制吉利星越的模式。至今尚无任何品牌能接近其水平,但 Leapmotor 可能正在朝这个目标前进,因其新款 A10 级跨界车正逐步提升产量。而且 Leapmotor 在 B级车领域尚未止步,专为挑战吉利星越而打造的 A05 两厢车也即将上市。再加上新一代比亚迪海鸥也将很快推出,其目标正是超越吉利星越,因此紧凑型车类别现已成为中国电动汽车市场中最热门的领域。
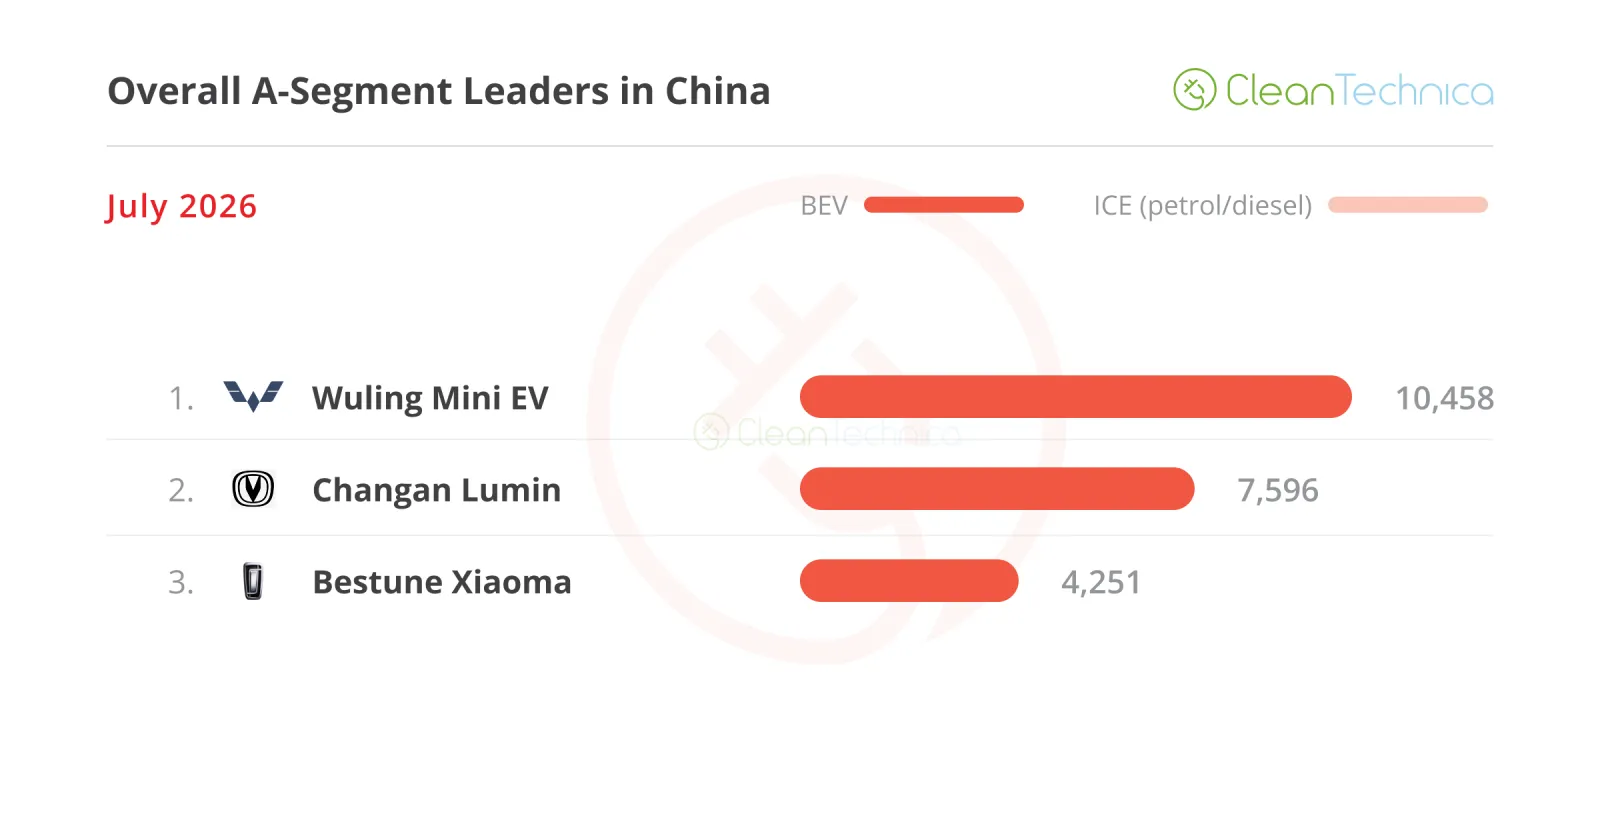
至于城市轿车,其销量受到了年初补贴削减的影响,该类别正在从前几月的惨淡表现中逐步恢复。虽然五菱迷你EV仍是这一领域的唯一强劲竞争者,但长安深蓝Lumin在7月的销量已达到7,596辆,创下今年新高,从而在该类别中获得亚军,超越了比亚迪的小鱼和吉利的大熊猫。不过该类别真正需要的其实是全新车型——比如比亚迪的海豚怎么样?
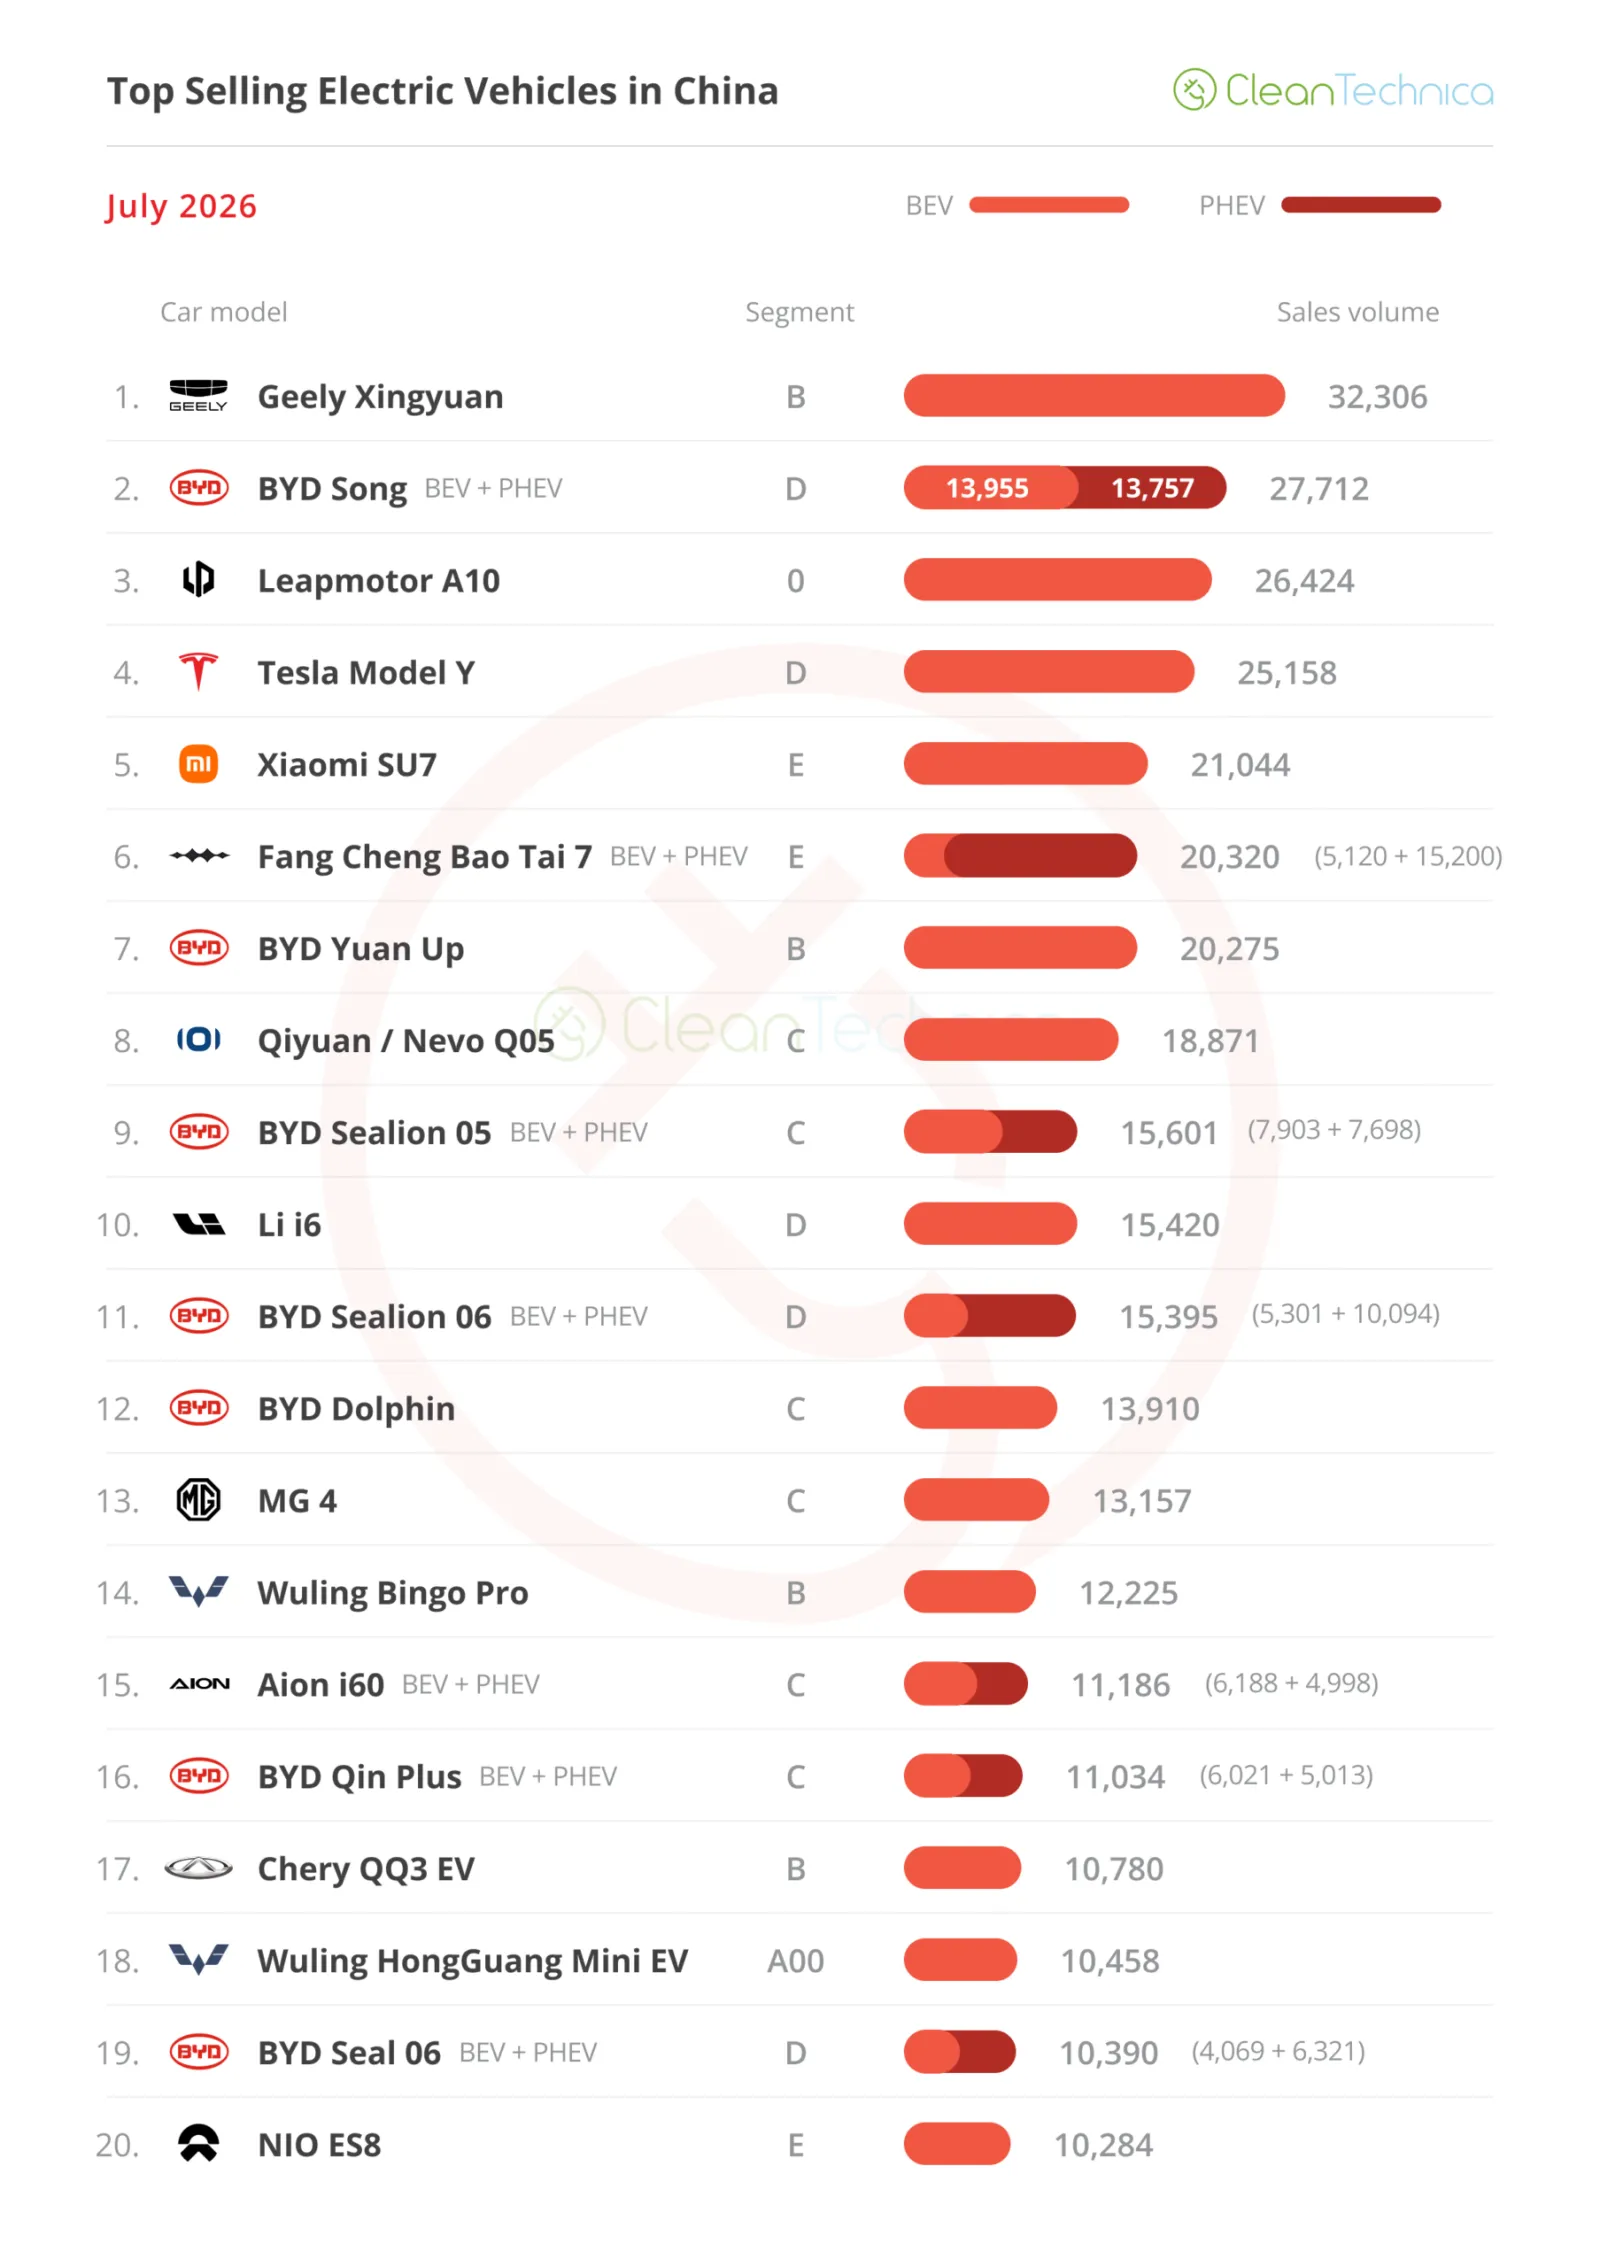
以下是关于7月最畅销电动车的更多信息与分析:
#1 — 吉利星越
用比亚迪海鸥的价格就能买到一辆比亚迪海豚(10,000美元)。这是吉利在开发其旗舰车型时用于描述吉利星元设计思路的内部备忘录。这款车有着富有意义的名称——“星元”意为“向星星许愿”,看来吉利的愿望实现了。这款小型掀背车为杭州的这家汽车制造商带来了梦寐以求的最畅销车型称号。7月,由于有32,306辆该车型被注册上牌,吉利再次获得了最畅销车型奖项,不过这一数字仍比2025年7月下降了27%。这充分证明中国的竞争从未停歇,吉利这款掀背车现在不得不面对 Leapmotor 的B级车型A10和A05、新一代五菱宾果、奇瑞的新款QQ3,更不用说比亚迪的元Up了,而最令其头疼的当属新一代比亚迪海鸥——它的目标只有一个:夺走星元的王冠。
#2 — 比亚迪宋(纯电+插电混动)
比亚迪的中型SUV正处于转型阶段,这一点显而易见。得益于全新Ultra车身的大规模生产,这款比亚迪的明星车型销量位居第二,注册量达27,712辆,从而将同比降幅缩小至7%。一旦新一代车型全面投产,宋系列将再次成为竞争对手难以逾越的强劲对手。全新Ultra版本配备了激光雷达和1,500千瓦的直流快充功能,而这两项配置甚至还不是该车型最令人印象深刻的地方——真正值得称道的是其价格。配备76千瓦时电池的版本起售价为152,000元人民币(约合22,000美元),83千瓦时版本的起售价则为180,000元人民币(约合26,000美元)。作为对比,特斯拉Model Y在中国市场的起售价为259,000元人民币(约合38,250美元)……预计宋系列将在今年下半年迎来第二次崛起,虽然很难从第二名的位置上取代特斯拉Model Y,但至少能争夺最后一名的位置。
今年应该有望登上领奖台。或许2027年还能夺得金牌?#3 — Leapmotor A10
这家初创品牌的发展势头依旧强劲,其新推出的A10有望成为其已相当出色的产品线中的核心车型。得益于26,424辆的预订量,这款小型跨界车正在加快生产速度,并已首次获得领奖台成绩。该车型延续了品牌一贯的高性价优势,售价仅为66,000元人民币(约合10,000美元)。此外,A10还拥有独特的个性设计——它摒弃了Leapmotor常见的白色标准设计,通过前后灯组以及悬浮式车顶设计展现出更个性化的风格。人们不禁好奇,当这款车达到行驶速度时,其表现会如何?能否再次登上领奖台?
#4 — Tesla Model Y
被称为“L”款的加长轴距版本为Model Y在中国市场的表现提供了助力。不过7月的交付量仅为25,158辆,较2025年7月下降了18%。长轴距版本确实为这款美国产跨界车带来了很大帮助,使其销量得以维持,但新车型也只能起到有限的作用。当大多数直接竞争对手都在转向800V平台并添加新功能时,已上市六年的Model Y开始显得有些过时。尽管如此,这款特斯拉跨界车仍拥有足够的需求,足以使其在今年保持领先地位。但明年呢?恐怕很难再做到这一点。
#5 — 小米SU7
轿车之王。这款运动型车型表现依旧出色,凭借21,044辆的销量再次跻身前五。凭借先进的科技配置、出色的舒适性以及运动化的设计理念,SU7的成功表明轿车类别依然具有市场活力。只要让它们更具吸引力即可……毕竟,在充斥着乏味跨界车和SUV的世界里,轿车可以像几十年前的双门轿跑车和跑车一样,成为那些认为家庭用车过于单调无趣的人们的理想选择。
再看其他畅销车型榜单,上半区的亮点当属方程宝泰7,其今年销量达到20,320辆,取得了最佳成绩;而理想汽车i6的销量则有所下滑,以15,420辆的销量位列第10位。
至于榜单的后半部分,情况则更为有趣。广汽埃安Aion i60凭借11,186辆的销量跻身榜单,创下了紧凑型跨界车的销售纪录。新款奇瑞QQ3 EV也保持着强劲表现,以10,780辆的销量位列第17位,同样创下纪录。奇瑞对其这款新车型寄予厚望,希望它能凭借自己的小型掀背车重现吉利星越的成功。
关于7月销量排名第19位的比亚迪海豹06,最后需要指出的是:并非因为其本身的销售表现——毕竟10,390辆的交付量对于这款中型车而言也算不上出色——而是因为其中有超过1,500辆属于旅行车版本,这一比例在其总销量中相当可观,进一步证明了旅行车在中国市场正逐渐流行起来,而此前该市场最多也只能算处于边缘地位。随着其他旅行车车型也取得不俗成绩(如蔚来ET5、极氪7 GT等),人们有理由期待,随着人们对当前SUV/跨界车热潮的厌倦以及更多车型面世,旅行车未来将迎来更好发展。
在排名前20之外,还有几款车型值得一提。
在陆地游艇类别中, Leapmotor和Xpeng都提出了自己的解决方案,加大了生产规模并达到了相应的销量。Leapmotor的D19实现了首次五位数的销售纪录(10,043辆),这意味着它很快就能跻身前20名;而Xpeng的
Range Rover
GX则交付了7,016辆。
在更低端的细分市场,比亚迪元PLUS的销量达到了自去年9月以来的最高水平,共售出9,246辆。这得益于该款紧凑型跨界车的新一代产品,有望帮助它重新进入前20名。
从2026年的排名来看,前三名的格局没有变化,除非出现意外情况,否则这一状况将持续到年底。小型车型的吉利汽车将延续2025年的胜势,Model Y在2025年获得铜牌后再度夺得银牌,而比亚迪宋则在中断一年后再次进入前三名。
在前三名之外,比亚迪有两款车型排名上升。比亚迪元Up升至第7位,而在榜单后半段,由于AITO M7那个月份的销量极低(仅4,500辆),比亚迪海豹06得以上升一位,排名第17位。
但更值得关注的消息在别处。本月最佳上升车型是最新上市的 Leapmotor A10,它从6月的第19位跃升了9位,目前排名第10位。鉴于这款小型跨界车的销量仍在持续增长,我并不意外它很快就能升至第7位。
长安汽车本月表现也不错,其主流车型启源Q05的排名上升一位,位列第11名;而更高端的深蓝S05则跻身榜单第20位。
“哎,我没看到特斯拉Model 3在榜单上!”你的眼睛没有看错。这款美国轿车并未进入前20名,因为7月的排名已跌至第21位,比排名第20的深蓝S05少了约400辆的销量。当然,即便8月无法重返榜单,9月也有可能凭借季度末的销售高峰再度上榜。但是……
这就是Model 3目前的现实状况。它在2020年赢得了中国最畅销电动汽车的称号——这也是有史以来首个获得该荣誉的外国车型——并在次年位列第三,但从那以后销量便一直处于缓慢但持续的下降趋势。如今它的目标仅是保住前20名的位置。
今年7月,该车仅售出2,091辆,同比大幅下降78%!虽然有多种原因可以解释这一下滑趋势,但目前排名第二的Model Y并未出现同样的销售暴跌。因此,除了属于较老款车型外,它还处于轿车这一类别中,而该类别普遍受到了跨界车/SUV热潮的影响。在前20名车型中,有12款是跨界车/SUV,仅有4款掀背车和4款轿车。
不过,只有将这类轿车与特斯拉Model 3进行比较,才能明白这款美国车型落后的真正原因:
特斯拉在价格上无法与竞争对手抗衡,因为后者的售价仅为其一半;而在性价比方面也同样处于劣势,因为在大致相同的价格下,小米的轿车提供了更优质(甚至可以说更具吸引力)的产品选择。
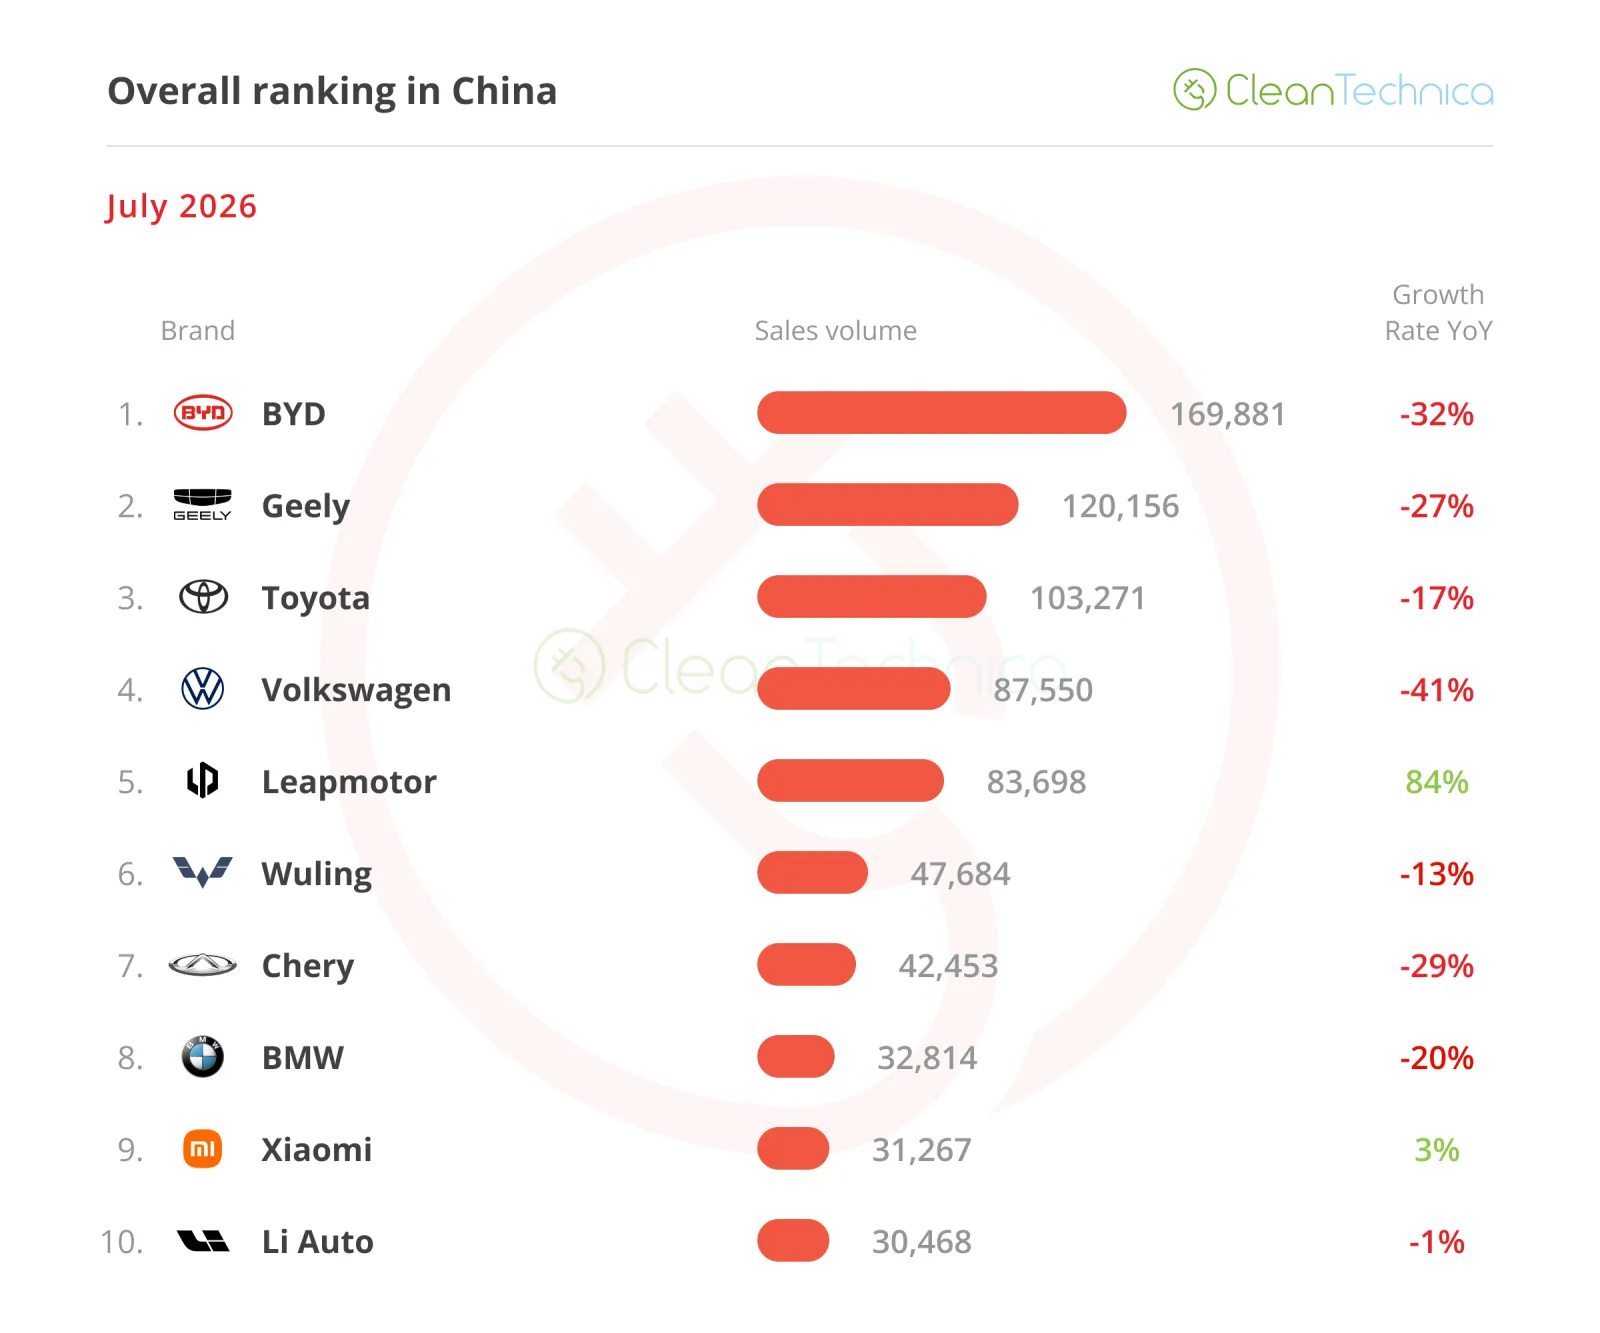
从整体制造商排名来看,几乎全是红色数字。所有企业的销量都在大幅下滑——丰田的降幅为17%,相比比亚迪32%的跌幅、吉利27%的跌幅,以及曾经强大的大众41%的暴跌幅度,丰田的情况甚至还算不错,目前仅排在第四位。
那么,当那些处于领先地位的巨头都在下滑时,谁在获胜呢?
答案是初创企业,尤其是 Leapmotor。这家杭州的初创公司同比销量增长了惊人的84%,注册量达到83,698辆,月底时其销量仅比大众少不到4,000辆……
随着更多新车型上市(A10和D19的产量增加,还有新的A05、D99等),预计其销量还将持续上升,这不仅会威胁到试图适应市场新形势的大众和丰田的地位,就连实力强大的吉利也可能面临 Leapmotor 的挑战。
我的意思是,只要LP的A10和A05开始抢走吉利星越的相关销量,吉利就可能失去其亚军位置,而让出这个名次给 Leapmotor……
在排名前10之外,还有几个品牌的销量正在飙升,比如排名第16的极氪。吉利的豪华品牌业务同比增长了75%,销量达到26,000辆。排名第12的则是另一家豪华品牌——比亚迪的方程豹,其销量同比大幅增长109%,达到29,000辆。与此同时,启源/Nevo排名第14位,销量为28,000辆,相比2025年同期增长了108%。
另一方面,有许多外国品牌处于严重劣势,其中最令人意外的是本田,7月仅排名第18位,其销量同比大幅下降44%,仅为25,000辆,这一数字还不到其主要竞争对手丰田同月销量的四分之一。
还有通用汽车。在确认雪佛兰将退出中国后,别克的情况也同样糟糕,7月的销量同比下跌37%,仅约为23,000辆。
还有更多品牌也在面临退出的命运。7月,福特的销量仅为3,800辆,同比下跌61%。同一时期,林肯的销量为1,500辆,同比下跌49%,而标致和雪铁龙的销量均不足1,000辆,仅为一年前的半数左右。
简而言之,当前中国汽车市场呈现出两种截然不同的态势——一个是不断萎缩的传统内燃机汽车市场,外国传统汽车制造商仍占据主导地位;另一个则是日益重要的电动汽车市场,本土品牌在其中占据绝对优势。
从汽车品牌排名来看,也有不少新动态。领头羊比亚迪的份额保持在17.1%,而排名第二的吉利则持续下滑,其份额为7.2%,低于之前的7.4%。
这意味着涨幅为6.1%(上升0.6%)的 Leapmotor 现在仅落后吉利不到1%,因此如果再过几个月这家初创品牌能成为新的亚军也不足为奇。
与此同时,特斯拉的涨幅为4.7%(下降0.4%)
勉强
保住了第4名的位置,而排名第5的五菱以4.7%的涨幅紧随其后。不过预计特斯拉仍能保持第4名,因为9月的销售高峰应有助于其拉开与五菱的差距。
排名第6的理想汽车和第7的小米与上汽旗下的品牌相比仍有较大差距,因此未来几个月前五名的排名应该不会发生变化。
从汽车制造商/汽车集团/联盟的角度来看,比亚迪以21.4%的市场份额领先,7月的份额还上升了0.3%。这一领导者得益于“方程豹”系列持续取得的成功,以及Denza品牌那强劲的月度表现。
与此同时,排名第二的吉利汽车市场份额下降了0.2%,降至12.1%,但仍稳居第二位。
由于五菱汽车当月的表现不佳,排名第三的上汽集团市场份额下降了8.1%,但仍牢牢占据末位;而排名第四的长安汽车则保持稳定,市场份额为6.7%,下降了0.1%。
不过,排名第五的 Leapmotor 市场份额为6.1%,上升了0.6%,很可能很快就会对排名第四的长安汽车构成威胁,甚至在今年晚些时候对排名第三的上汽集团也构成挑战。
得益于覆盖从城市轿车到大型车在内的广泛产品线,同时避免了比亚迪那种在单一类别下推出多个型号的复杂设计,Leapmotor 正逐渐发展为一支实力强劲的企业。
以这样的发展速度,如果几年后(2030年左右?)Leapmotor能成为比特斯拉规模更大的汽车制造商,我一点也不会惊讶……在全球范围内都是如此。