
由于上半年业绩疲软,极星下调了预期。
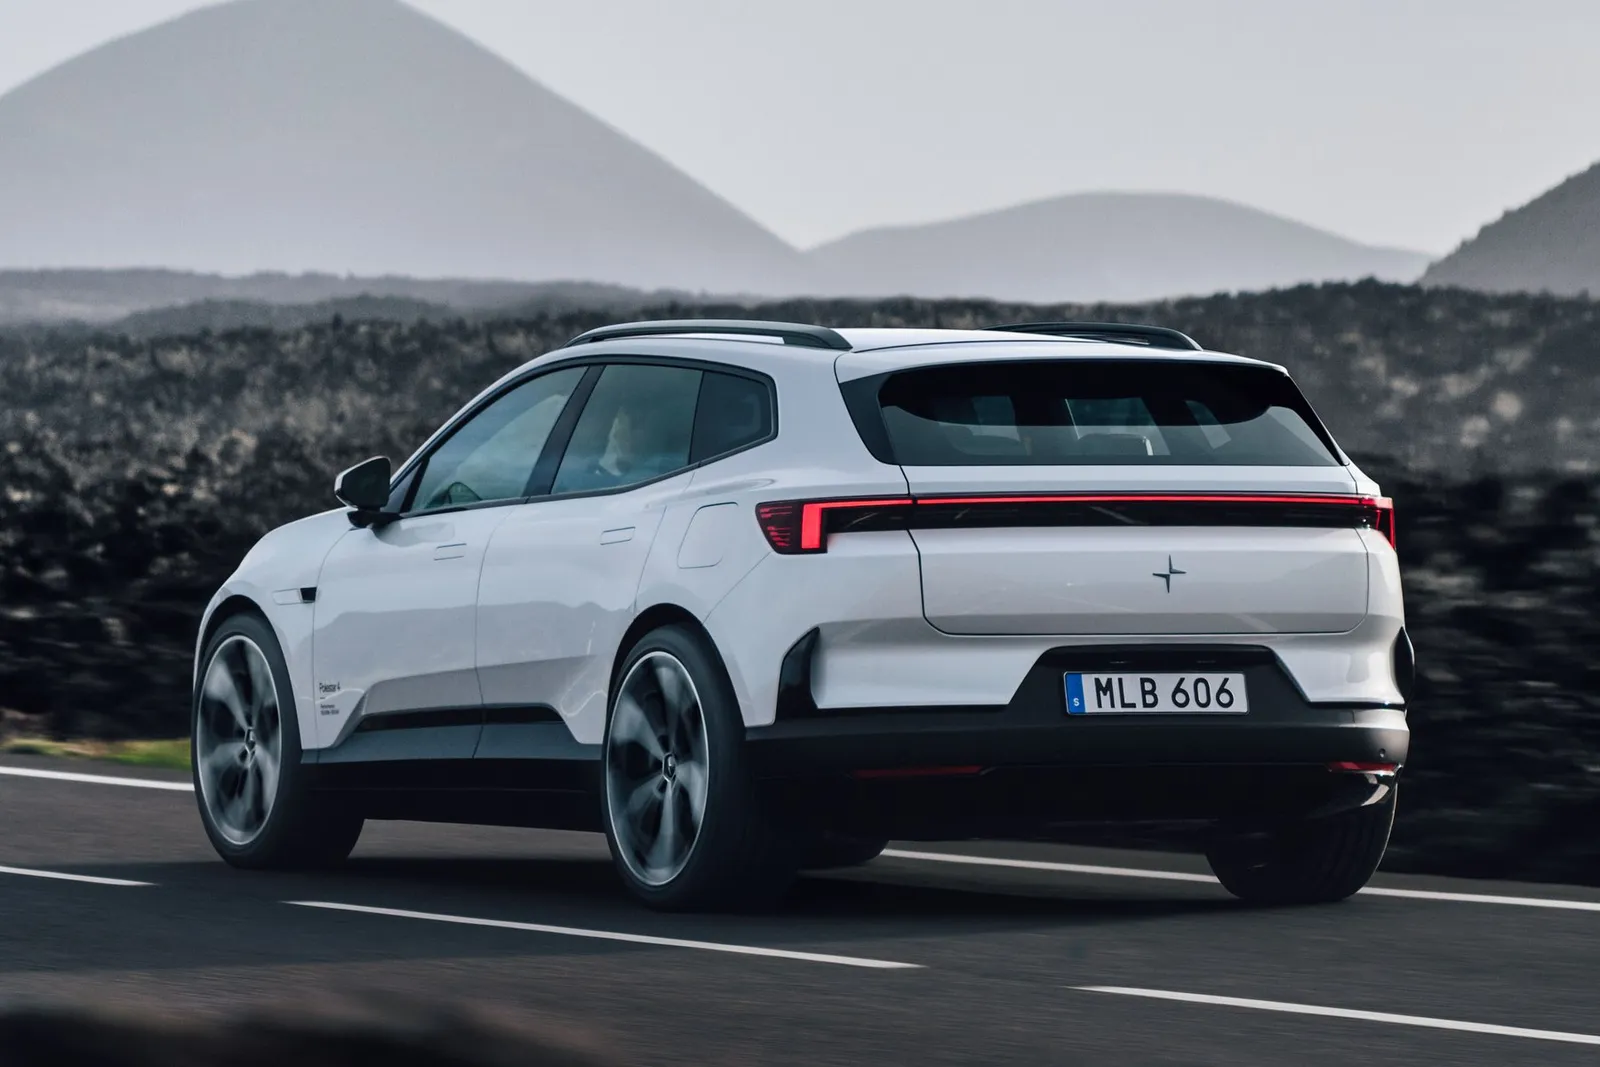
Polestar公布的2026年上半年业务数据表现参差不齐。这家瑞典与中国合资的电动汽车制造商虽实现了销售额的微幅增长,并大幅降低了运营亏损,但其在美国业务的重组措施却带来了额外的成本。
2026年上半年,Polestar的全球零售销量增至30,423辆,与去年同期相比仅增长了134辆,增幅为0.4%。尽管如此,Polestar仍强调了其在销售网络方面的积极进展,认为向代理商销售模式的转型、零售门店的扩张、具有吸引力的产品阵容以及Polestar 4日益增长的占比都是其优势所在。
不过,极星的总营收同比下降约4%,至13.6亿美元。这一下滑主要归因于价格压力、残值保障成本,以及向其他制造商出售二氧化碳配额所带来的收入减少。
极星缩小亏损幅度
尽管营收有所下降,但经营业绩却显著改善。上半年的营业亏损减少了43%,降至6.29亿美元。在去年同期,高额的折旧费用对业绩造成了沉重压力。不过,净亏损仅减少了29%,为8.42亿美元。
净亏损远高于营业亏损,主要原因是极星在美国市场面临严峻的挑战。众所周知,美国商务部决定不授予该公司所谓的“联网汽车规则”豁免权。该规定要求从2027款车型开始,禁止在美国销售搭载中国技术的联网汽车。
这迫使极星采取了大规模的重组措施,给上半年的业绩带来了2.11亿美元的额外负担。此外,新泽西州的一家极星经销商还对公司提起了诉讼,称“联网汽车规则”只是其退出美国市场的借口。
子公司沃尔沃获得了豁免
具有讽刺意味的是,这场诉讼的依据涉及极星的另一家子公司沃尔沃,该公司同样隶属于中国吉利集团,并已获得豁免。据美国参议员伯尼·莫雷诺称,沃尔沃满足了众多条件才得以获得此项豁免,而极星并未选择这条路径。
面对美国激烈的竞争环境与监管压力,极星管理层现已调整其年度预测。对于2026全年,极星预计销量增长幅度将在个位数的低段至中段。这一预期既考虑到了2026年上半年的业务发展情况,也反映了即将到来的产品迭代——目前的极星2即将进入生命周期末期,而基于极星4打造的新款SUV预计将于2026年第四季度上市。
此前,该公司预计销售额将实现低两位数的增长。这一修正后的预测在美国科技股交易所纳斯达克上遭到负面反应,极星汽车的股价下跌了30%,创下历史新低。