
蔚来在第二季度提升了交付量与营收
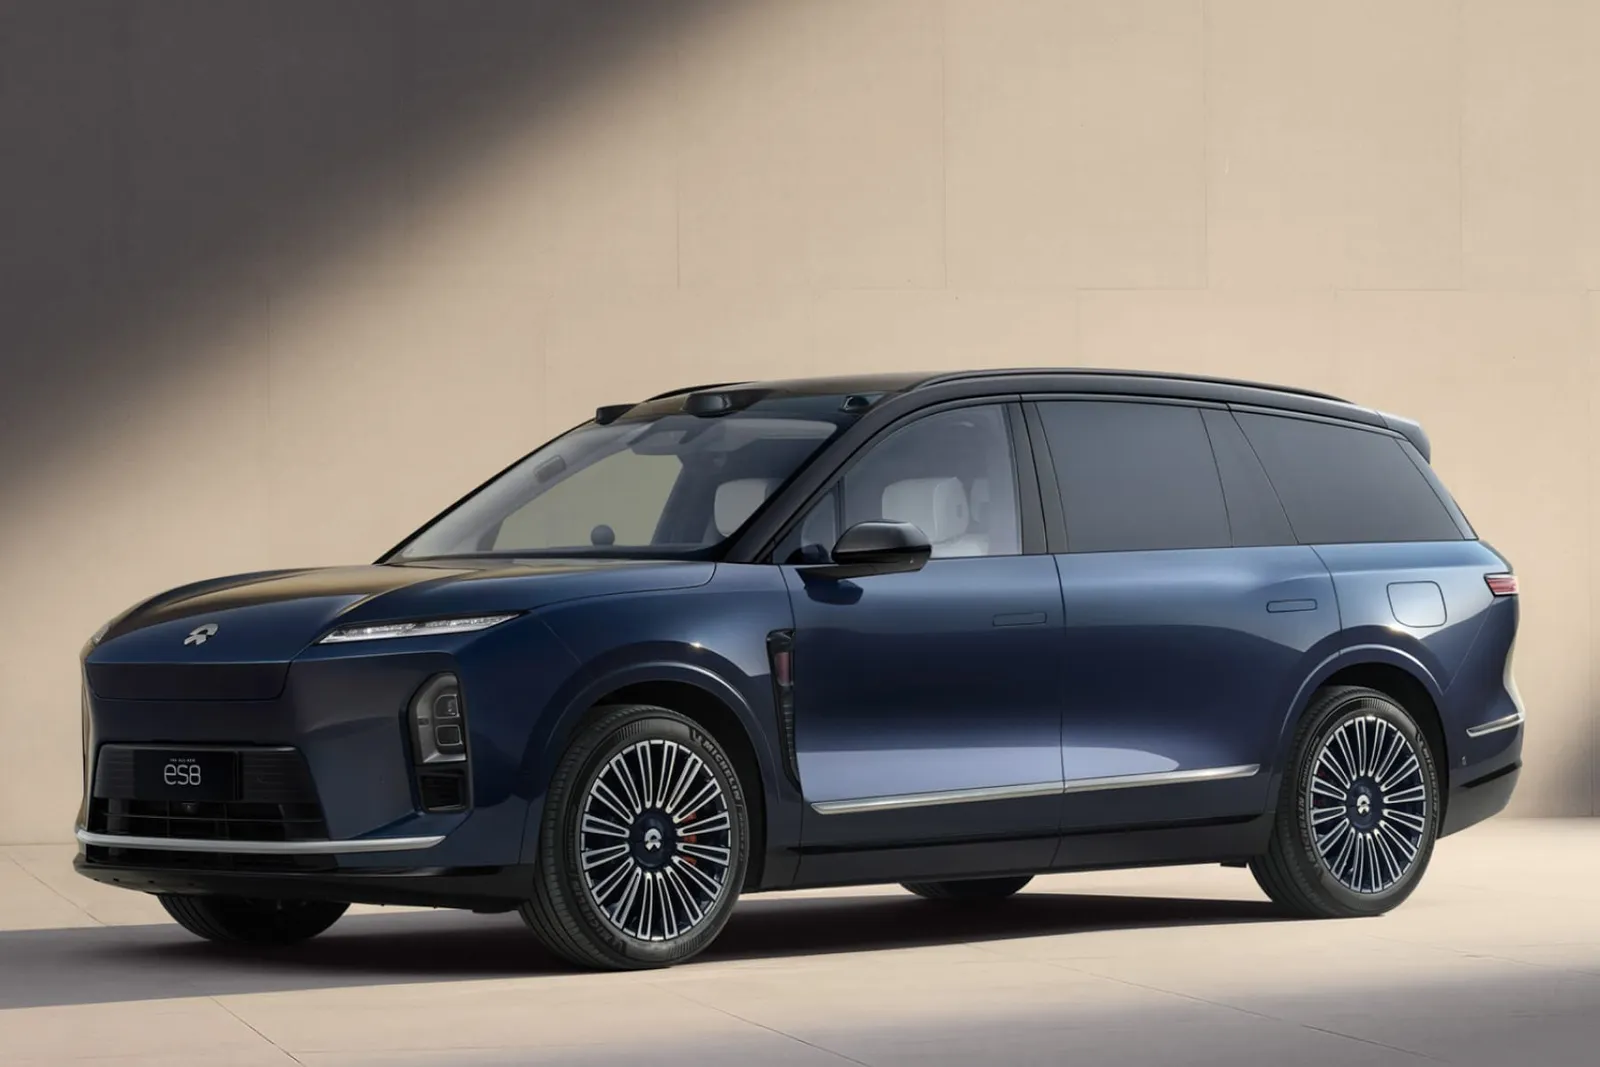
中国电动汽车制造商蔚来在上一季度交付了107,658辆汽车,较2025年第二季度增长了49.4%。与此同时,其营收增长了69.1%,达到321亿元人民币(约合41亿欧元)。此外,净亏损也大幅减少。
从交付量来看:2026年第二季度的交付车辆数为107,658辆,较2025年第二季度增长49.4%,较2026年第一季度增长29.0%。其中,Nio主品牌交付了60,945辆汽车,Onvo品牌交付了29,124辆,Firefly品牌交付了17,589辆。据首席执行官威廉·斌李表示,Nio的高端SUV ES8和ES9表现尤为出色,中端SUV Onvo L90和L80也同样表现良好,而Firefly更是已连续15个月位居中国“高端紧凑型汽车”细分市场的榜首。
总体而言,这是蔚来第二次在单个季度内实现10万辆的交付量——此前这家总部位于上海的公司曾在2025年第四季度首次达成这一目标,而该季度通常是中国汽车制造商销售表现最强劲的时期。
蔚来预计第三季度交付量将进一步上升
对于7月至9月的本季度,蔚来管理层预计交付量还将持续增长:“我们预计第三季度的整车交付总量将在108,000辆至111,000辆之间,同比增长幅度为24.0%至27.5%,”蔚来首席执行官李斌表示。
现在,让我们来看看2026年第二季度的销量增长对蔚来财务状况意味着什么:车辆销售带来的收入增长幅度甚至超过了交付量本身,较2025年第二季度增长了80.1%,较2026年第一季度增长了27.5%。2026年第二季度这一数值约为290亿元人民币(约合37亿欧元)。车辆销售收入增长幅度超过交付量这一事实表明,蔚来成功大幅提升了每辆车的平均售价。根据我们的计算,该价格最近约为38,600欧元,而2025年第二季度则为32,000欧元。不过这只是一个粗略估计,因为从会计处理的角度来看,2026年第二季度的车辆销售收入可能与交付时间并不完全对应。
与此同时,蔚来在2026年第二季度的汽车业务板块实现了18.5%的毛利率,而2025年第二季度为10.3%,2026年第一季度则为18.8%。这表明汽车制造业务本身已经具备盈利能力。不过,这一数据并未计入研发、营销与分销、行政开支、其他运营费用、利息及税收等重要项目。
蔚来大幅收窄亏损
这也解释了为何尽管亏损额已显著减少,蔚来仍处于净亏损状态:2026年第二季度的净亏损为5.28亿元人民币(约合6800万欧元),而2025年第二季度的净亏损则为49.9亿元人民币(约合6.4亿欧元)。
然而,这份季度报告并未提及疲软的国际业务状况:去年,在蔚来业务覆盖的七个欧洲国家中,新注册车辆仅有1,129辆。最近有消息称,蔚来打算放缓国际扩张步伐,将更多精力集中在中国市场。这一举措与该公司近期决定关闭位于汉堡的蔚来体验中心相符。