
电动汽车的价格已经比汽油车低33%。
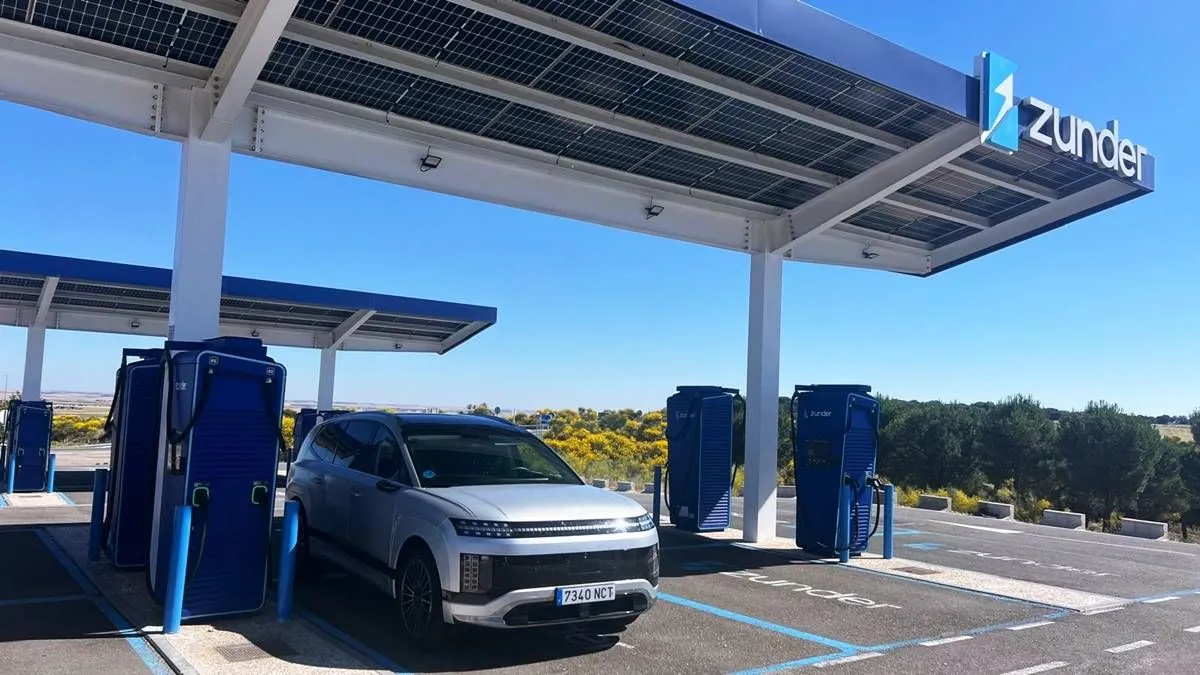
电动汽车不仅在与燃油车的价格差距上不断缩小,其在使用成本方面也明显更具优势。国际清洁交通委员会(ICCT)发布的2026年电动汽车转型状况报告指出,2025年在欧洲驾驶电动汽车的平均成本比使用汽油车低33%。
还有一个特别值得注意的细节:这一差距是在尚未考虑2026年开始的石油危机所带来的全部影响之前计算出的。据ICCT称,今年前几个月,燃油车的能源成本上升了12%至36%,而电动汽车的能源成本则基本保持稳定。因此,其经济优势实际上还会进一步增大。
该研究分析了欧洲向零排放交通转型的发展进程,重点探讨了多年来一直作为反对电动汽车的主要理由之一——其成本问题。而研究得出的结论相当明确:更低的使用成本已不再是未来的承诺,而是欧洲驾驶员的现实。
“欧洲的电动汽车驾驶者所支付的费用大约比汽油车驾驶者低三分之一,”ICCT首席研究员、该报告的主要作者玛丽·拉琼·伯纳德解释道。该机构认为,这一成本优势有助于解释为何欧洲市场仍在持续向电动化发展,并期望在现有政策得以维持的情况下,电动汽车的普及率会继续上升。
即便仅使用公共充电设施
仔细研究后,结果更为有趣。ICCT将通过私人充电点与公共充电点组合为电动汽车充电的成本,与同级别汽油车的使用成本进行了比较。2025年的数据显示,电动汽车相比汽油车平均可节省33%的成本。
此外,该报告证实,即使驾驶员没有家用充电器,这一优势依然存在。公共充电站的充电费用仍然远高于家庭充电,但ICCT认为,即便仅依靠公共充电网络,电动汽车在成本方面依然具有竞争力,优于汽油车。根据报告的具体对比,其使用成本大约低5%。
这需要对原文进行重要修正:关于仅使用公共充电站即可节省28%成本的表述,并未出现在ICCT 2026年的原始报告中。该机构公布的这一对比数据为5%,而33%则是混合充电场景下的数值。这是一个重要的细节,以避免向读者传递未经原始资料支持的错误信息。
此外,能源价格也有利于电动汽车的发展。2026年6月,欧洲偶尔充电的平均费用为交流电约0.50欧元/千瓦时,直流电约0.62欧元/千瓦时,此价格已包含税费。尽管与家用充电器相比仍有较大差距,但ICCT认为,在大多数情况下,即使依赖公共充电设施的驾驶员,也能从燃油车转向电动车中获得经济上的好处。
虽然电动汽车的电力成本一直相对稳定,但内燃机汽车的处境却大不相同。报告指出,2026年2月爆发的石油危机使内燃机汽车的能源成本上升了12%至36%。而电动汽车受到的影响则小得多。
另一个关键因素是购车价格。长期以来,电动汽车推广的主要障碍之一就是其购买成本较高,尽管后续使用成本更低。这一差距也在逐渐缩小。根据ICCT的数据,在德国市场最大的三个细分市场中,电动汽车的购车价格已与相应的内燃机汽车持平。
该机构使用了在欧洲最大的汽车市场——德国销售的10万多辆汽车的数据。在扣除通货膨胀因素以及车辆续航里程等特性带来的影响后,2020年至2025年间电动车的购买成本下降了18%。而在同一时期,内燃机汽车的购买成本则上升了2%。
这一现象在很大程度上得益于电池。2020年至2025年间,电池的整体成本下降了约35%,这有助于降低制造电动车时最昂贵的成本项目之一。ICCT认为,还有进一步降低成本的余地,这些节省的成本最终有望更多地体现在车辆的最终售价上。
产品供应也发生了巨大变化。在欧洲最大的市场德国,2020年至2025年间可供选择的电动汽车型号数量增加了约四倍,达到了大约160种。此外,2025年价格低于3万欧元的电动汽车型号也有约35种。在较低价位的车型领域,电动汽车的供应仍远不及内燃机汽车,但这一趋势已经十分明显。
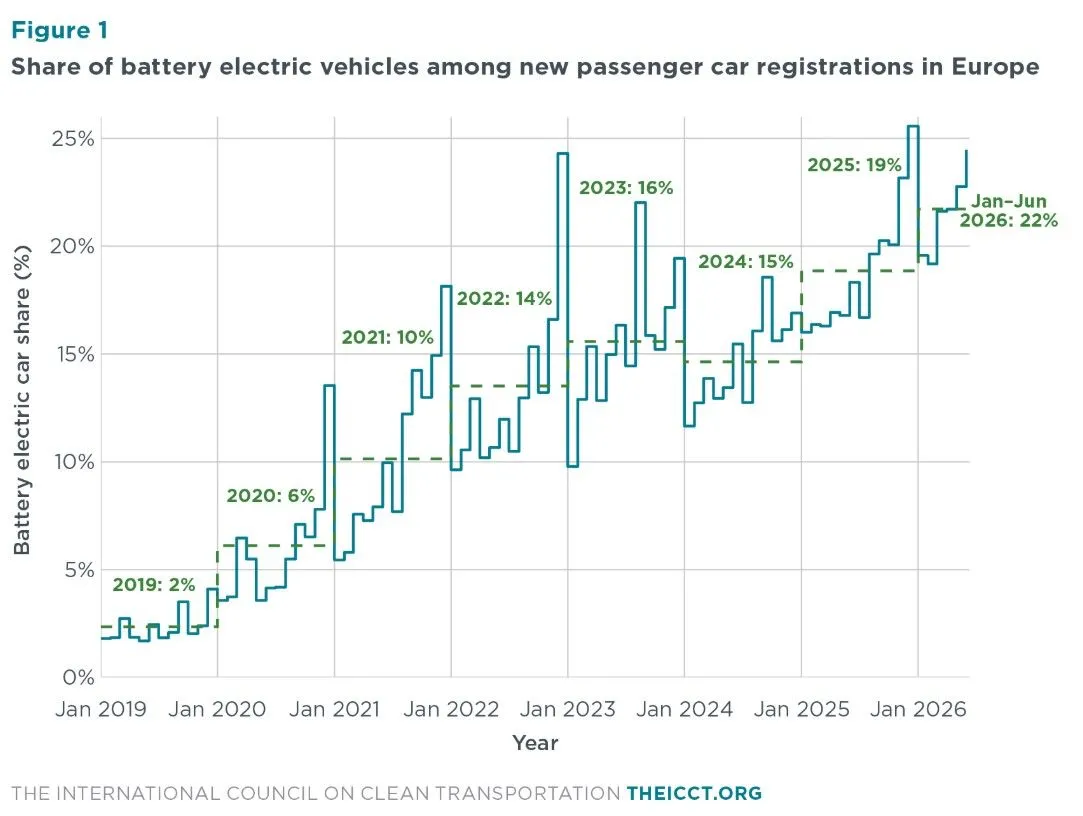
这一切都在影响着汽车销量。2026年上半年,电动汽车在欧盟新注册的乘用车中所占比例达到了22%,比去年同期高出5个百分点,而整体乘用车注册量则增长了约35%。在德国这一比例高达26%,法国为28%。西班牙的比例为10%,不过也较上一年有所增长。
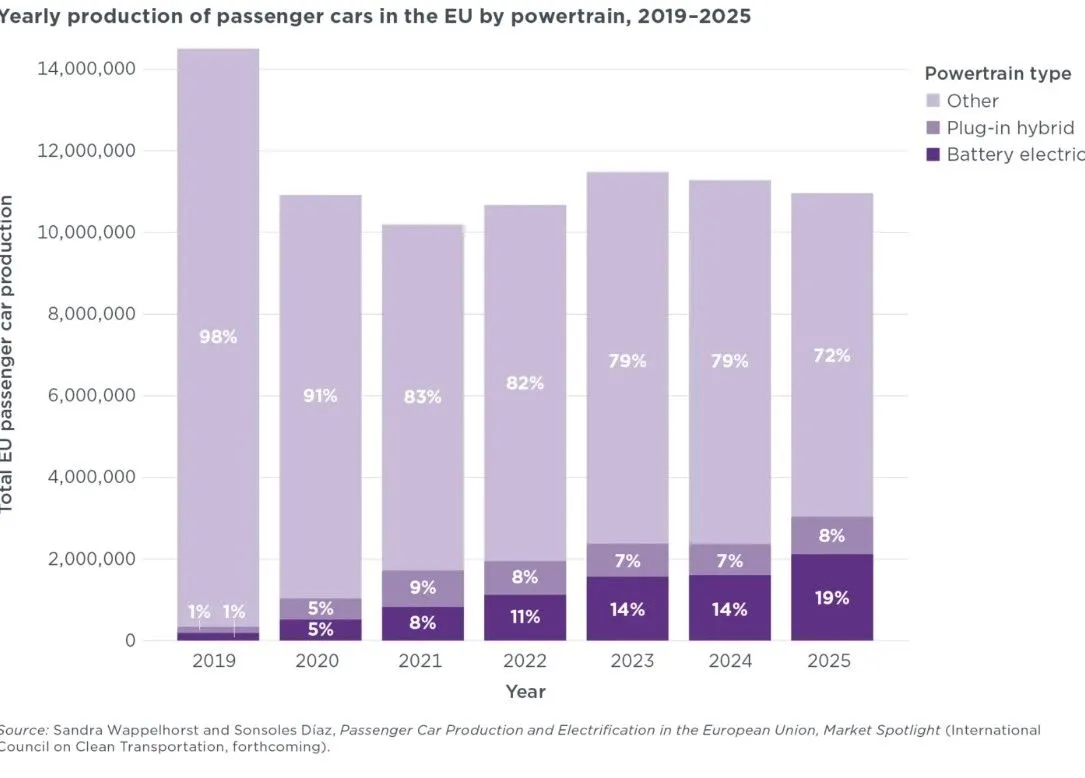
汽车生产也在发生变化。2020年,内燃机汽车占欧洲汽车总产量的91%。到2025年这一比例下降至72%,而电动汽车则已占欧盟所有乘用车产量的19%。德国无疑是欧洲最大的电动汽车和插电式混合动力汽车生产国。
ICCT的报告还将分析范围扩展到了工业车辆。就电动卡车而言,情况正变得尤为有趣。在德国,由于对电动卡车有通行费优惠,用于长途运输的电动卡车其总拥有成本已比同类柴油卡车低约11%。对于整个欧盟的长途运输领域,ICCT预计这两种驱动方式的成本将在2030年前实现持平。
电动汽车的优势并不仅限于经济层面。ICCT测算显示,从车辆整个生命周期来看,电动汽车的温室气体排放量比汽油车少73%。而对于用于长途运输的电动卡车,其相比柴油卡车的排放量削减幅度更是高达86%。
该报告还重点关注了可充电混合动力车。实际使用数据表明,这类车辆的排放量目前是认证数值的4.6倍,而且尽管其电动续航能力不断提升,这一差距仍在扩大。这也是ICCT认为在现实使用条件下,可充电混合动力车无法实现其认证数值所暗示的减排效果的原因之一。
基础设施似乎也已不再像几年前那样成为严重的瓶颈。截至2026年6月,欧盟拥有约116万个公共充电站,这一数字几乎是2020年的八倍。此外,功率至少为150千瓦的直流充电设备已覆盖了欧洲TEN-T公路网的92%。
但这并不意味着所有问题都已解决。公共充电仍比家庭充电昂贵得多,且各国的充电站分布极不均衡。不过,ICCT所描述的形势与五年前已大不相同:电动汽车无需再等待未来可能出现的经济优势来证明其更低的使用成本,因为这种优势已然存在。
来源 | Theicct.org