
Leapmotor半年内盈利2.1亿元人民币,但毛利率持续走低,公司正转向机器人业务。
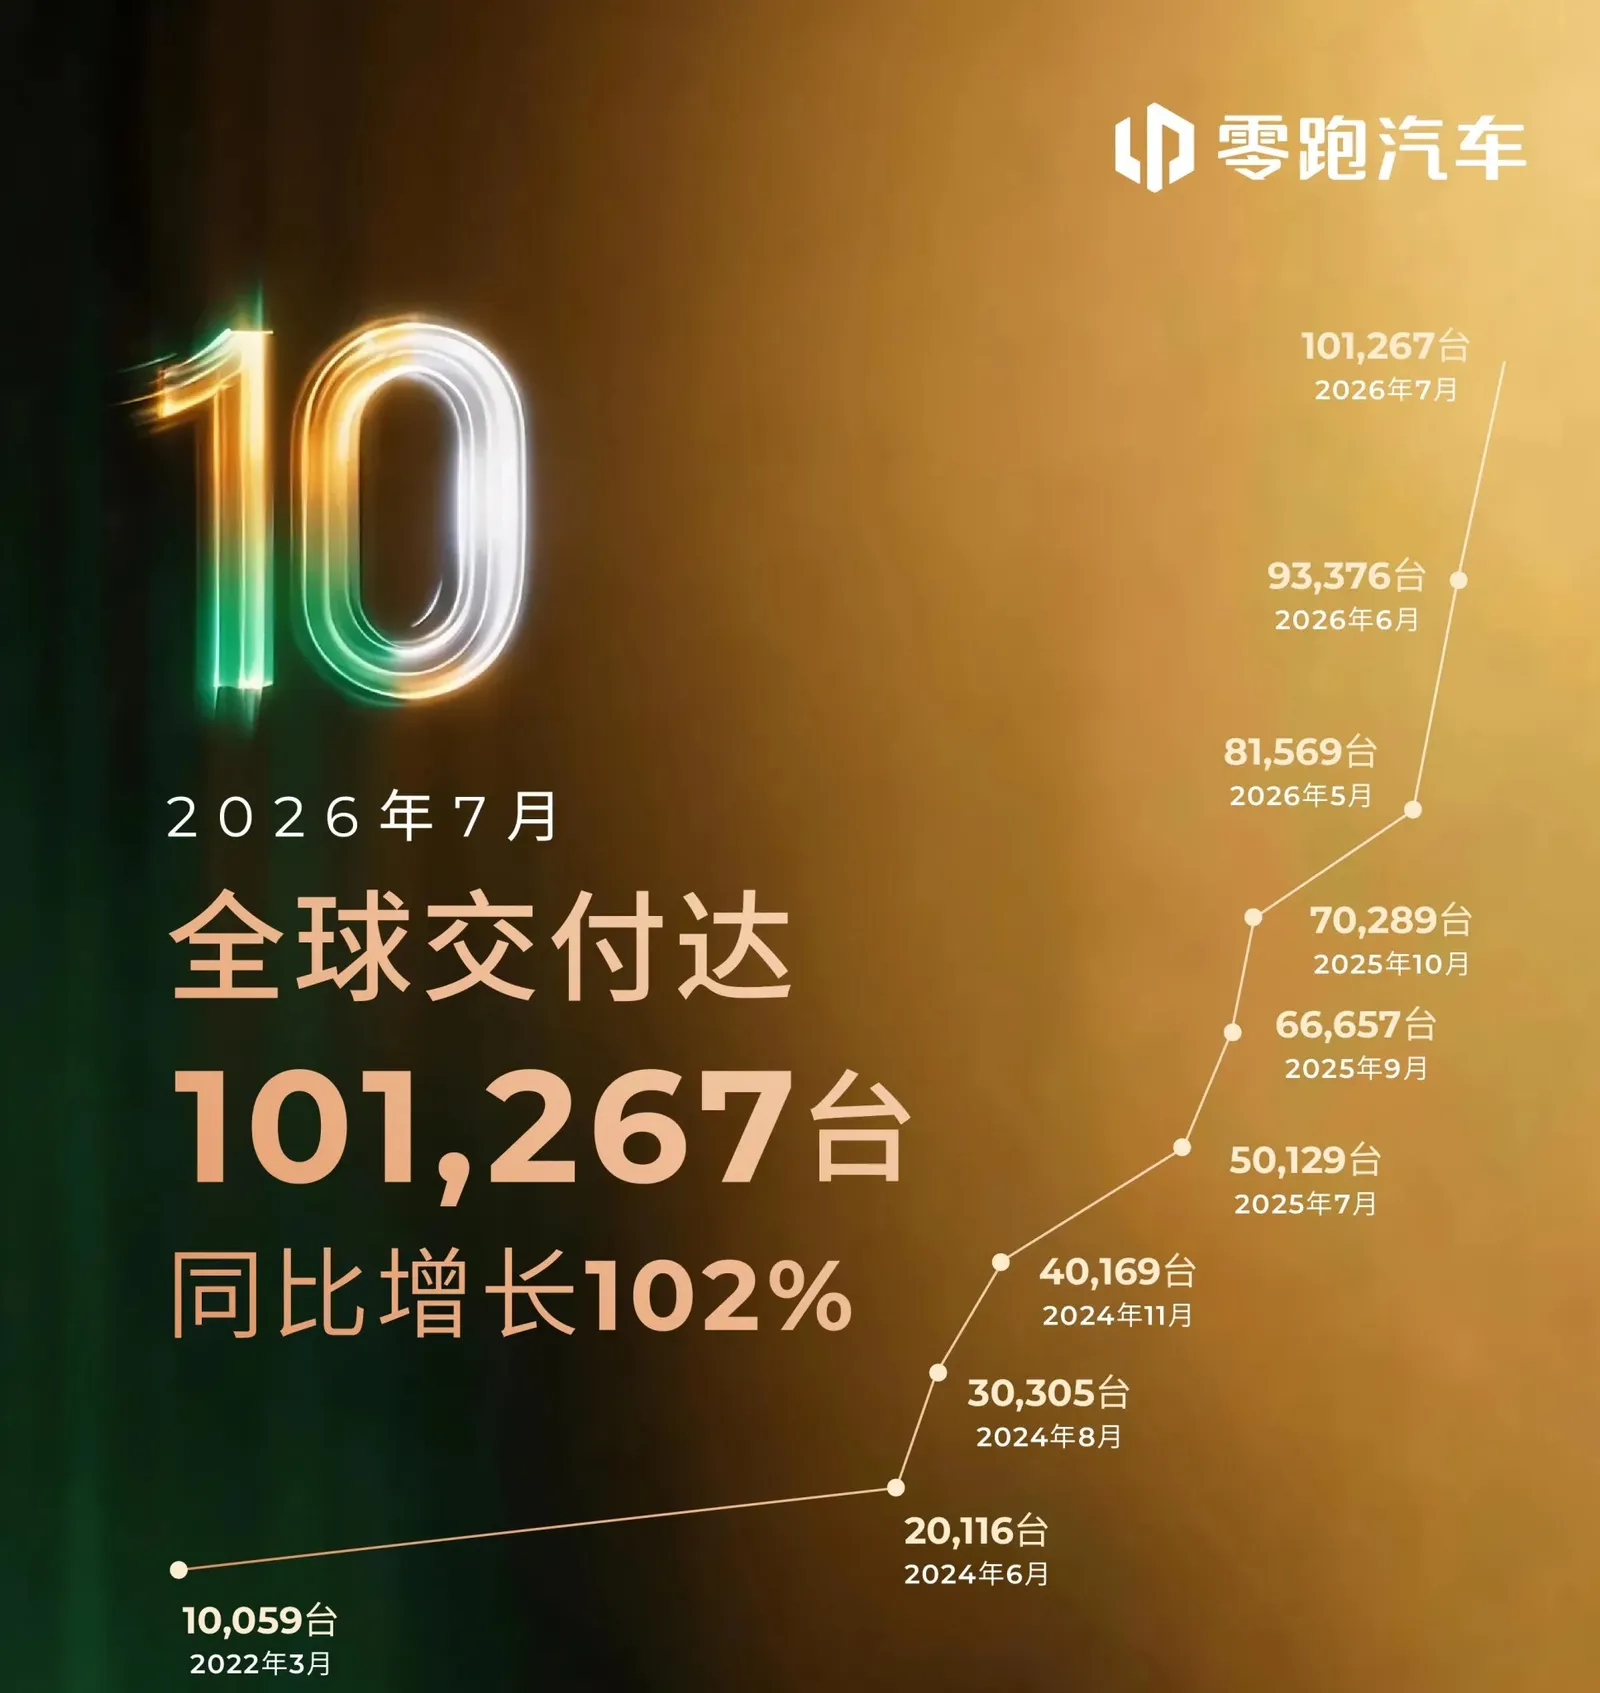
Leapmotor公布了2026年上半年的业绩,再次实现盈利。该公司净利润为2.1亿元人民币,营收达381.1亿元人民币,交付车辆数量为356,487辆,但毛利率和现金流状况却有所恶化。与此同时,这家中国品牌还在进一步拓展与一汽的合作,并正式宣布进军实体机器人领域,即基于人工智能的广义物理机器人。
目录
显示
隐藏
从数据上看表现不错。但实际上,Leapmotor的增长速度虽快,但其增长质量已不如去年那么理想。
有利润,但毛利率和现金流状况不再那么理想
2026年上半年,Leapmotor的营收同比增长57.2%。汽车及零部件的销量增长速度与交付量几乎相当,后者增长了60.8%,达到356,487辆。该公司称自己在华新品牌中的销量排名第一。
净利润的增长更为显著,从去年的3000万元人民币上升至现在的2.1亿元人民币。根据某套数据统计,这已是该公司连续第二个实现盈利的半年度;而根据公司在业绩发布会上的说法,若按另一种统计方式计算,则已是第三个盈利的半年度。无论如何,最重要的一点是:Leapmotor已不再是一家仅靠消耗现金运营的公司。
不过还是有一线希望的。尽管毛利润从14.1%下降到11.7%,但毛利润额却增长了29.7%,达到44.5亿元人民币。该公司将此归因于原材料成本上升以及产品结构的变化。简单来说,虽然销量增加了,但某些车型的利润却下降了。
第二季度的情况则要好一些。其毛利润达到了12.6%,比第一季度高出3.2个百分点。这表明业务有所复苏,但尚未恢复到去年的水平。
更值得关注的是调整后的利润。在扣除股票支付成本后,非IFRS标准下的调整后净利润为2.7亿元人民币,同比下降了18.2%。换句话说,报告中的净利润增长并不仅仅源于业务运营的改善,其中也有一部分是会计处理的结果。

现金流大幅下滑
这是通常在营销幻灯片中看不到的部分。经营活动产生的现金流下降了24.1%,至21.7亿元人民币。自由现金流更是暴跌了83.7%,从8.6亿元降至1.4亿元人民币。
该公司给出的原因是为增加库存而提升了采购规模。在产量快速增长的背景下,这听起来合乎逻辑,但结果很明确:Leapmotor仍在盈利,只是现金的增长速度不再像以前那样快了。
另一方面,这家公司似乎并未陷入困境。截至6月底,它拥有385.9亿元人民币的现金、等价物、存款及特定金融资产。这一数额相当可观,尤其是对于一家仍在积极进行投资的品牌而言。
而且它的投资规模很大。研发支出增长了22.8%,达到23.2亿元人民币,而销售成本则上升了41.1%,达19.9亿元人民币。这得益于广告宣传、促销活动以及更多销售人员的投入。对于那些希望在中国以外市场发展的品牌来说,这是常见的策略。
100万辆车的宏伟目标变得艰难
Leapmotor并未改变2026年的官方目标,仍计划销售100万辆汽车。问题在于,经过七个月的时间,它仅交付了457,754辆汽车,仅完成了计划的45.8%。
为完成全年目标,该公司在最后五个月里每月需要生产约108,449辆汽车。这一数字超过了7月的纪录,当时全球交付量仅为101,267辆。这能实现吗?从数学上讲可以,但实际操作中压力巨大。
Leapmotor寄希望于新车型。其中包括A10、D19和A05。D19在7月就有10,043名买家,而A10在上市135天后便生产出了第10万辆。发展速度虽快,但距离百万辆仍有很大差距。
该公司本身也对利润预期有所下调。年初时,它设定的2026年全年净利润目标是50亿元人民币。如今管理层直言这将“非常困难”,新的预测数值约为30亿元人民币。全年的预期毛利率为13%-14%,而汽车业务的毛利率则为10%-11%。
简而言之,销量增长速度必须快于盈利能力。这是那些依靠规模优势竞争的中国制造商的常见模式。
出口成为第二增长动力
这份报告最值得关注的点是海外业务。上半年,Leapmotor共出口了96,294辆汽车,同比增幅达372.6%。出口业务已占据其总销售额的27%,这一数字甚至超过了2025年全年的出口量。
该品牌将2026年的海外销量预期设定在约20万辆。2027年的目标则是35万至40万辆,公司希望尽可能接近这一区间的上限。
这已不再是其在华业务的补充,而是逐渐成为第二大支柱。
目前Leapmotor已进入40多个市场,拥有2000多家海外销售网点,其中仅欧洲地区的门店数量就已超过1000家。接下来的扩张计划将涵盖东欧、北欧和南美地区。
对于欧洲市场而言,还有另一个重要细节。与Stellantis共同使用的西班牙工厂将于10月开始生产B10车型。Leapmotor预计,到2027年,其在海外本地生产的汽车销量将达到约5万辆。同时该公司也坦言,本地生产未必能迅速提升利润空间。因此这更多是涉及物流、关税和政策方面的考量,而非立竿见影的盈利提升。
从波兰的角度来看,这一点很重要,因为得到Stellantis支持的品牌进入欧洲市场并提升影响力的路径正变得越来越短。如果生产和销售规模进一步扩大,廉价电动汽车领域的价格压力还将上升。
一汽投入资金与技术, Leapmotor则提供机器人技术
8月24日,Leapmotor与一汽在长春签署了更深入的战略合作协议。这是自2025年3月以来第三次拓展合作。最初是关于共同开发电动汽车、零部件以及资本合作的备忘录。随后在2025年12月,一汽通过其投资子公司对Leapmotor进行了投资,同时一汽启新动力也就PHEV驱动系统及增程器领域达成了合作协议。
现在的范围要广泛得多。它涵盖了资本投资、新能源汽车、ADAS系统、驱动系统、动力电池、智能底盘、轻量化部件、金融服务以及具身智能机器人。
最后这类产品听起来像是2026年中国汽车行业的潮流。小鹏推出了类人机器人,蔚来则投资于具身人工智能,而现在 Leapmotor 也明确表示要进入这一领域。
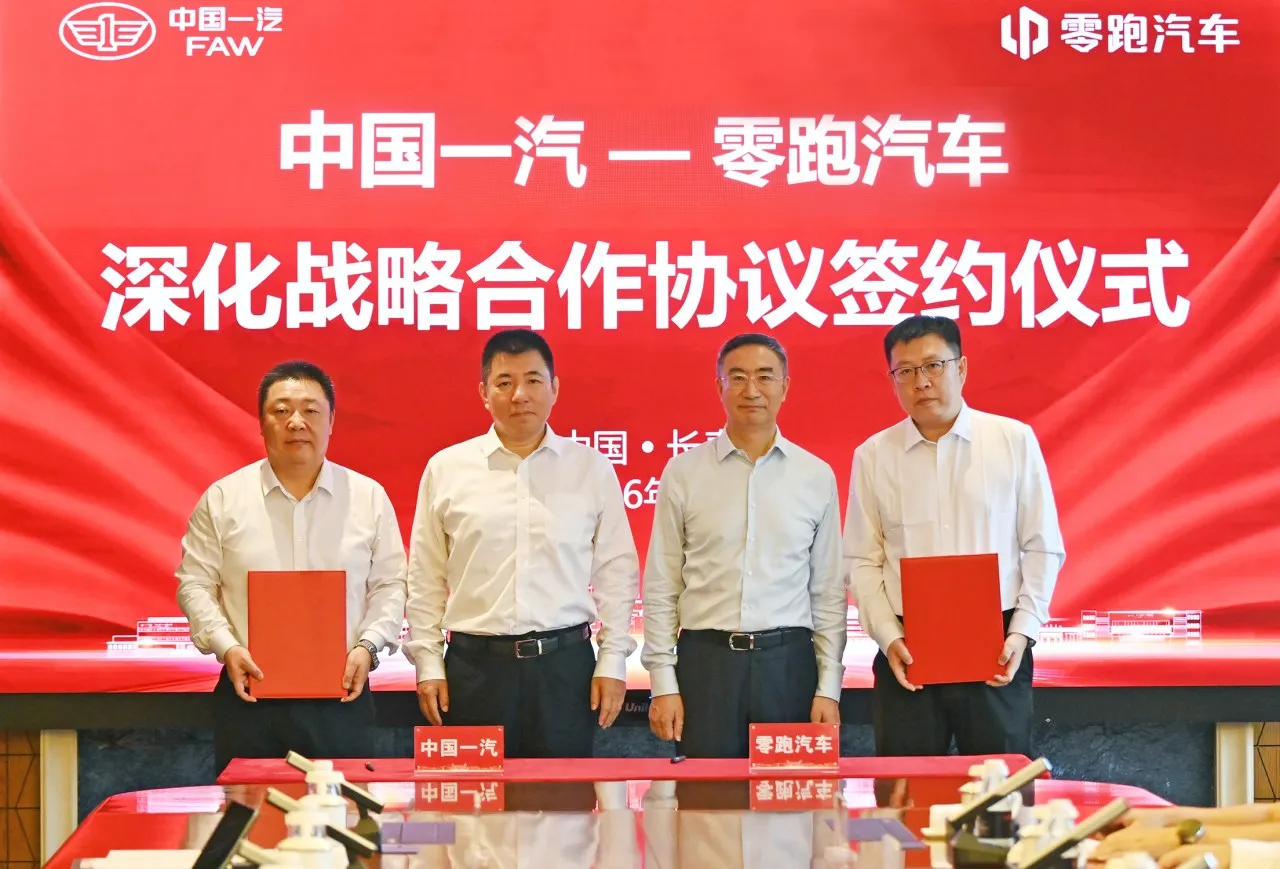
Leapmotor确认进军具身机器人领域
在业绩发布会上,副总裁兼首席财务官李腾飞证实,Leapmotor已经制定了机器人业务计划,并将很快公布细节。但他并未透露产品的具体形式、开发阶段或投资规模。
也就是说,目前我们只有声明,并没有成品。这一点必须明确区分开来。
该公司称,作为拥有自身研发能力和全栈开发实力的新能源汽车制造商,它具备打造实体机器人的良好条件。这一论点并非毫无根据。如今的电动汽车已包含摄像头、传感器、控制器、算法以及驱动系统等组件,其中一些技术可以移植到机器人领域。但仅仅移植并不意味着就能立刻盈利。
另一表明该计划具备可行性的迹象是新成立的子公司。7月底,湖州凌盛精密制造有限公司成立,其业务范围涵盖工业机器人生产、智能机器人研发以及汽车零部件制造。该公司的法定代表人是Leapmotor高级副总裁兼电动驱动系统产品线负责人吴村。
它最终会变成类人机器人、工业机器人、物流平台,还是介于两者之间的产品?该公司尚未给出答案。目前来看,这更像是一条新道路的初步探索,而非已成熟的商业产品。
九月:技术而非仅仅是故事
Leapmotor宣布将于9月16日举办一场技术活动。该公司计划在此展示驾驶辅助系统的新世界模型,以及电池和动力总成方面的进展。
这个宣传听起来相当雄心勃勃。但正如往常一样,问题往往出在细节上。“世界级模型”在演示中确实很出色,但对驾驶员而言,更重要的是系统是否稳定运行、适用于何种道路、搭配何种地图,以及制造商要承担多大的责任。Leapmotor声称,辅助城市导航功能已应用于A、B、C和D系列车型,而基于LEAP3.0架构的车型则将于第三季度开始实现全国范围推广。新系统预计将在9月正式上线。
因此,这个9月或许能比财务数据更能反映这家公司的真实状况。如果Leapmotor能够展示出真正可行且可在中国以外地区推广的技术,那么我们将会迎来另一家拥有超越“廉价电动车”愿景的强劲竞争者。反之,该公司仍将面临快速增长、更薄的利润空间,以及大量关于机器人的宣传内容。
接下来的几个月将揭晓:Leapmotor是在打造另一款中国出口型爆款产品,还是试图同时推进多项业务?您如何看待其进军机器人领域的举措?是合理运用自身优势,还是仅为吸引投资者而故弄玄虚?