
7月,欧洲注册的电动汽车数量为27.7万辆。如今,每四辆新车中就有一辆配备了充电接口或电池。
2026年7月,根据统计方法和涵盖国家范围的不同,纯电动汽车在欧洲新车市场中的占比在25%至25.7%之间。仅在欧盟境内就有224,266辆纯电动汽车完成注册,若将英国、挪威和瑞士等国家纳入统计范围,则这一数字上升至277,006辆。对驾驶员而言,最重要的一点是:电动汽车已不再属于小众产品,而燃油车的衰落速度则比分析师们一年前的预期还要快。
目录
显示
隐藏
224,000辆与277,000辆之间的差异并不意味着数据混乱,只是部分统计范围涵盖欧盟,而另一部分则覆盖几乎整个欧洲新车市场而已,趋势依然一致。
纯电动汽车表现强劲,但整体市场增长缓慢
7月最显著的信号很简单:电动汽车的增长速度超过了整个市场。从更广泛的欧洲范围来看,EV的销量同比增长了51%,而整个新车市场的增长幅度仅为4.1%。在欧盟范围内,BEV的同比增长率为13.6%。
乍看之下,这些数据似乎存在矛盾。问题依然出在统计方法上。不同公司统计的国家范围以及“EV”所涵盖的驱动类型各不相同。有些公司仅指BEV,有些则使用更宽泛的定义,但核心结论依然一致:电动汽车的增长速度明显快于汽油车、柴油车,甚至传统混合动力车。
从1月到7月底,欧洲登记的电动汽车数量接近150万辆,较2025年同期增长了30-37%。根据ACEA针对欧盟的统计,仅上半年就登记了1,220,890辆纯电动汽车,其市场份额为20.7%,而去年同期为15.6%。
这已不再是季度表现疲软后的反弹,而是一种持续的增长趋势,尽管仍严重依赖于各个国家及当地的政策环境。
德国和法国引领发展,北方国家早已遥遥领先
欧盟两大最大市场在7月的表现最为出色。德国登记的纯电动汽车数量为78,609辆,占新车总量的29.3%。法国的登记数量则为44,378辆,占比高达35%。
正是这两个国家弥补了欧洲其他地区的疲软需求。这里说的不仅仅是规模,还有增长速度。今年上半年,法国的纯电汽车销量增长了62.9%,德国为48%,丹麦则增长了41.2%。
在北方和比荷卢地区,汽车电动化已然逐渐成为新的常态。7月份丹麦的纯电汽车占比达到80.1%,芬兰为52.6%,荷兰为47.3%,比利时为42.8%,瑞典为42.6%。在这样的水平下,人们讨论的不再是“纯电汽车能否被接受”,而是“它们会多快占据剩余市场”。
榜单的另一端则是中东欧和南欧国家。波兰的纯电汽车占比约为4%,捷克为7.5%。它们仍然处于欧洲的末尾。简而言之,西方和北方正在大规模购买电动汽车,而我们所在的地区则依然更关注价格而非下单购买。
补贴消失后,市场立即陷入低迷
意大利就是最好的例子。在之前的补贴政策结束之后,该国的纯电汽车占比从6月的10.1%下降到7月的5.9%。这种状况根本无法用“人们对电动车的兴趣日益增长”这样的营销话术来美化。消费者关心的是每月的还款额或购车价格,而非制造商的宣传内容。
这其实是从欧洲数据中得出的更广泛的结论:在政策可预测的地区,纯电汽车的市场份额正在上升;而在补贴逐渐消失或每月都发生变化的地区,需求则迅速疲软。电动汽车已经足够成熟,能够在市场上占据较大份额,但并非在所有地方都足够便宜,以至于无需任何激励措施就能实现这一目标。
油价上涨以及车型选择日益增多也是推动价格上升的因素。对于那些不仅比较购车成本,还会考虑3到5年使用成本的商用车及私人车主而言,这是一个非常重要的因素。
混合动力车依旧占据首位,但汽油车和柴油车的市场份额正在快速下降
ACEA展示了2026年上半年欧盟市场的有趣趋势。最受欢迎的驱动形式仍是全混合动力车,其市场份额为37.3%,对应汽车销量约220万辆。插电式混合动力车的市场份额也有所上升,达到9.8%,对应注册量577,735辆。
在PHEV领域,意大利的增长尤为显著,增幅达84.3%,西班牙为39%,德国为17.9%。7月,欧洲的PHEV销量增长了15%,达到125,530辆。同一个月,全混合动力车的销量则增长了9%。
但最有趣的变化发生在尾气排放方面。欧盟地区的汽油车在上半年减少了17.2%,其市场份额降至22.2%。柴油车则下降了16.5%,市场份额仅剩7.5%。法国受影响最严重,汽油车销量下降了34.2%。
这已显然是市场结构的实质性变化,而非短暂波动。混合动力车仍占据着很大市场份额,但纯电动车正在抢占曾经由汽油车和柴油车占据的市场空间。
特斯拉不再能每月都保持领先,而中国品牌在插电式混合动力车领域发展迅猛
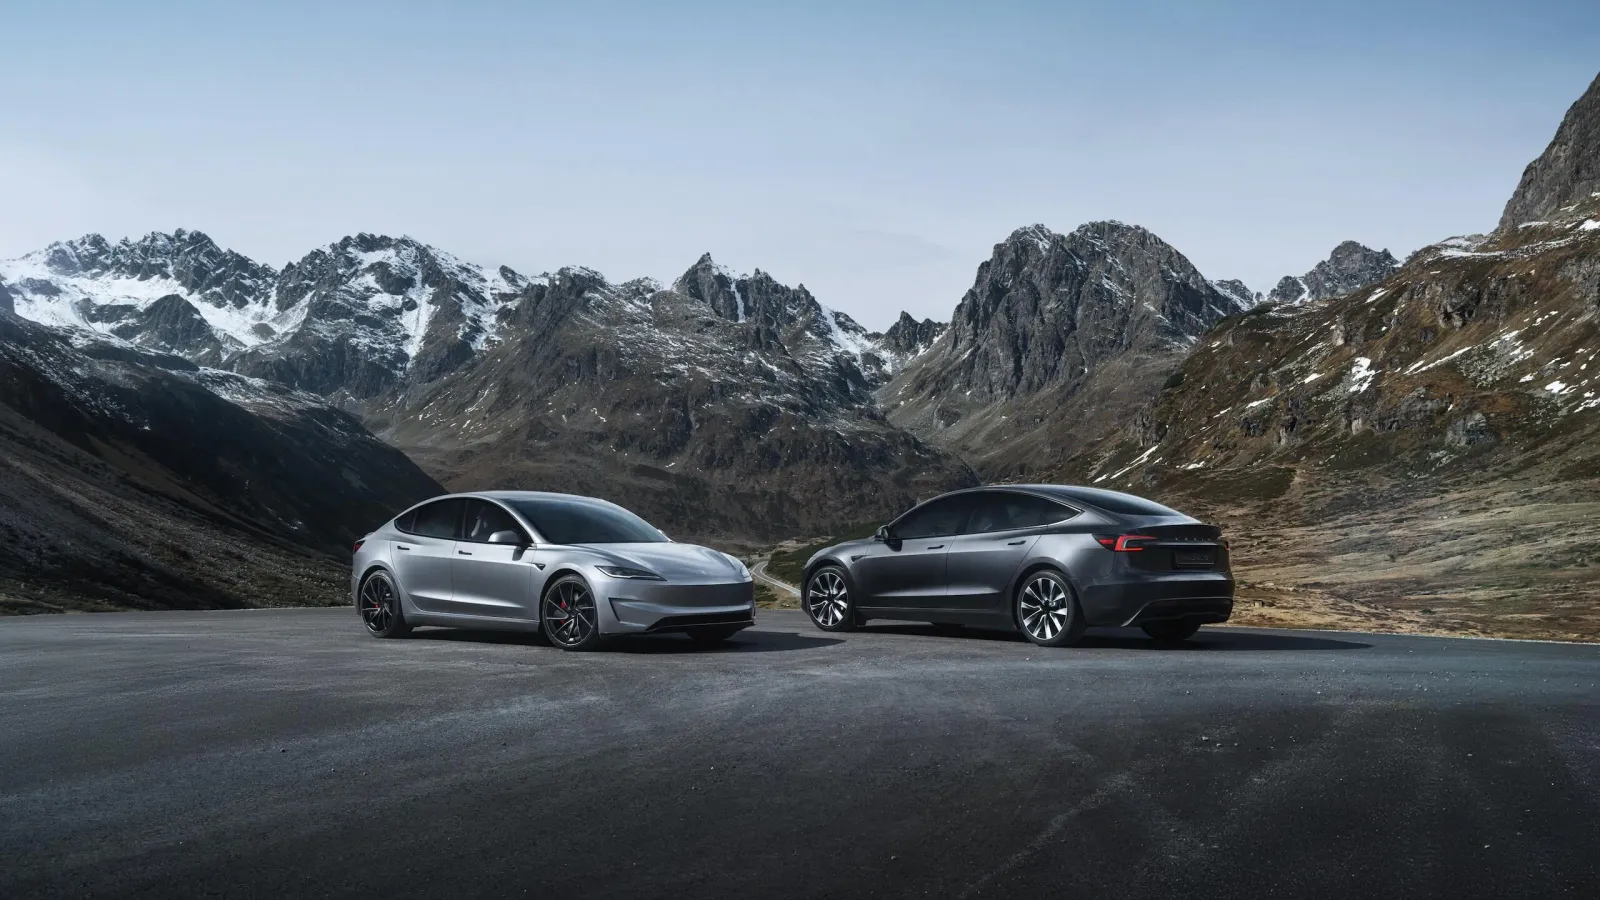
7月又出现了一个有趣的信号。欧洲最畅销的电动车并非特斯拉,而是斯柯达Elroq。其背后是大众ID.4和雷诺5 E-Tech。这表明市场正逐渐回归正常状态,不再由单一品牌主导,而是呈现出多元化的车型格局。
不过从增长趋势来看,特斯拉依然占据强势地位。2026年前七个月,特斯拉Model Y以115,759辆的销量继续位居欧洲最畅销的纯电动车,同比增长55%。斯柯达Elroq以67,679辆的销量位居第二,特斯拉Model 3则以57,086辆的销量排在第三位。
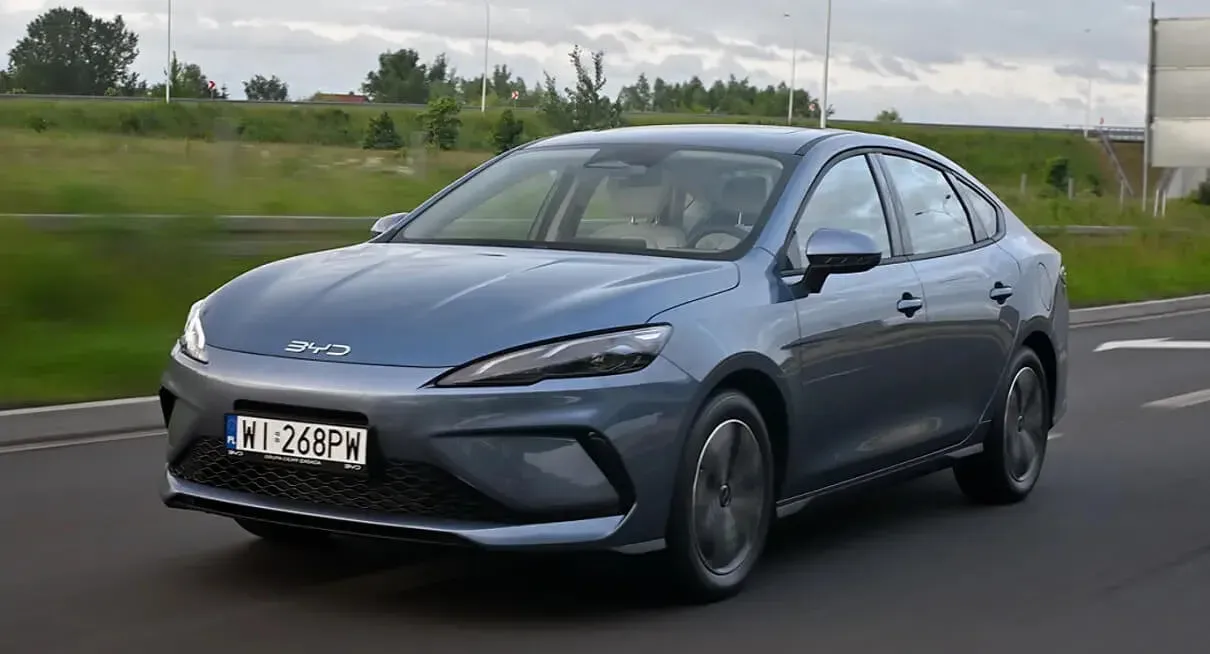
PHEV领域的状况更为有趣。中国品牌利用了关税差异——从中国进口的插电式混合动力车无需像部分电动汽车那样缴纳高额关税。其结果如何?7月时,中国品牌在欧洲PHEV市场中的份额达到了34%,并占据了前十名中的近半数。
销量最高的插电式混合动力车是比亚迪Seal U,其次是比亚迪Atto 2,雅科7则位列第四。从1月到7月的整个时期里,欧洲PHEV市场的前三名都已由中国品牌占据。
这可能对欧洲汽车制造商构成威胁。在纯电动汽车领域,他们凭借丰富的产品线和本地化生产来保持优势;而在PHEV领域,中国品牌则采取了迂回策略,并且成效显著。
欧洲向电动化转型的速度比此前预期的还要快,但同时也表明,如果没有稳定的发展环境,再好的趋势也可能会陷入困境。您认为如今推动电动汽车市场发展的因素是什么:燃油价格、更多车型选择,还是政府补贴?
立即订购您的特斯拉,并通过推荐链接享受购买优惠!