
欧洲:充电器短缺、能源价格上升、机会不均。电气化进程仍缺乏坚实基础
简而言之:
欧洲的驱动系统转型仍在加速
据鲁汶交通与移动性组织指出,充电设施数量增加及运营成本变化并非源于结构性条件的改善
基础设施分布不均的问题仍在阻碍大规模电气化进程
意大利、捷克、西班牙、希腊、保加利亚以及波兰等国的基础设施状况同样不佳
欧盟目前拥有120万个充电站,欧盟委员会设定的2030年目标则是350万个
欧洲的工业能源价格是中国的两倍半
欧洲:仍有诸多问题亟待解决
欧洲的交通领域正朝着电动化方向发展。对此无人置疑,但最新数据表明,这一变革的基础依然十分脆弱。2026年第二季度,欧洲的电动汽车市场在基础设施和运营成本方面均有所发展,但鲁汶交通与移动性报告(TML)并未给人任何幻想:“实现大规模电动化所需的许多结构性条件仍未得到解决”。这句话虽然听起来像是多年前的诊断结果,但现在显得尤为尖锐。
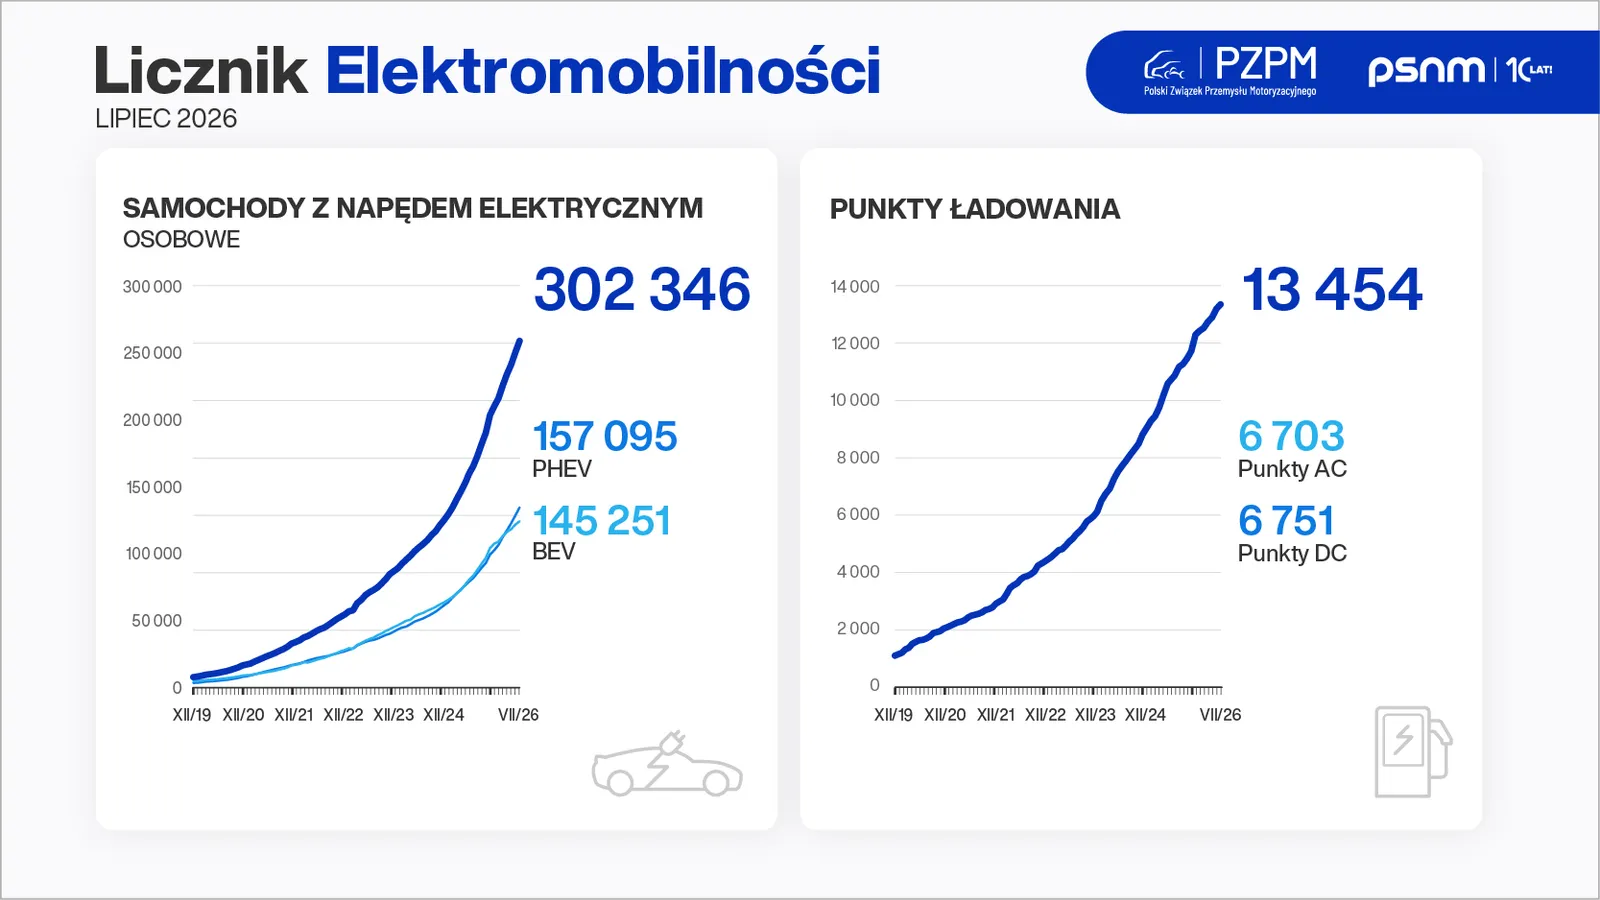
引用该报告的ACEA指出,欧盟的公共充电基础设施正在快速发展,但仍然不足。截至2026年6月,公共充电桩的总功率已达到41.6吉瓦,同比增长29%。充电站数量也增长了21%,在2026年5月时约为19.5万座。根据PSNM和PZPM的电动出行统计,目前维斯瓦河沿岸的充电桩数量接近1.35万座。
尽管如此,整个欧盟的充电点数量仅约为120万座,远低于欧洲委员会设定的2030年350万座的目标。地理分布上的不平衡同样十分明显。
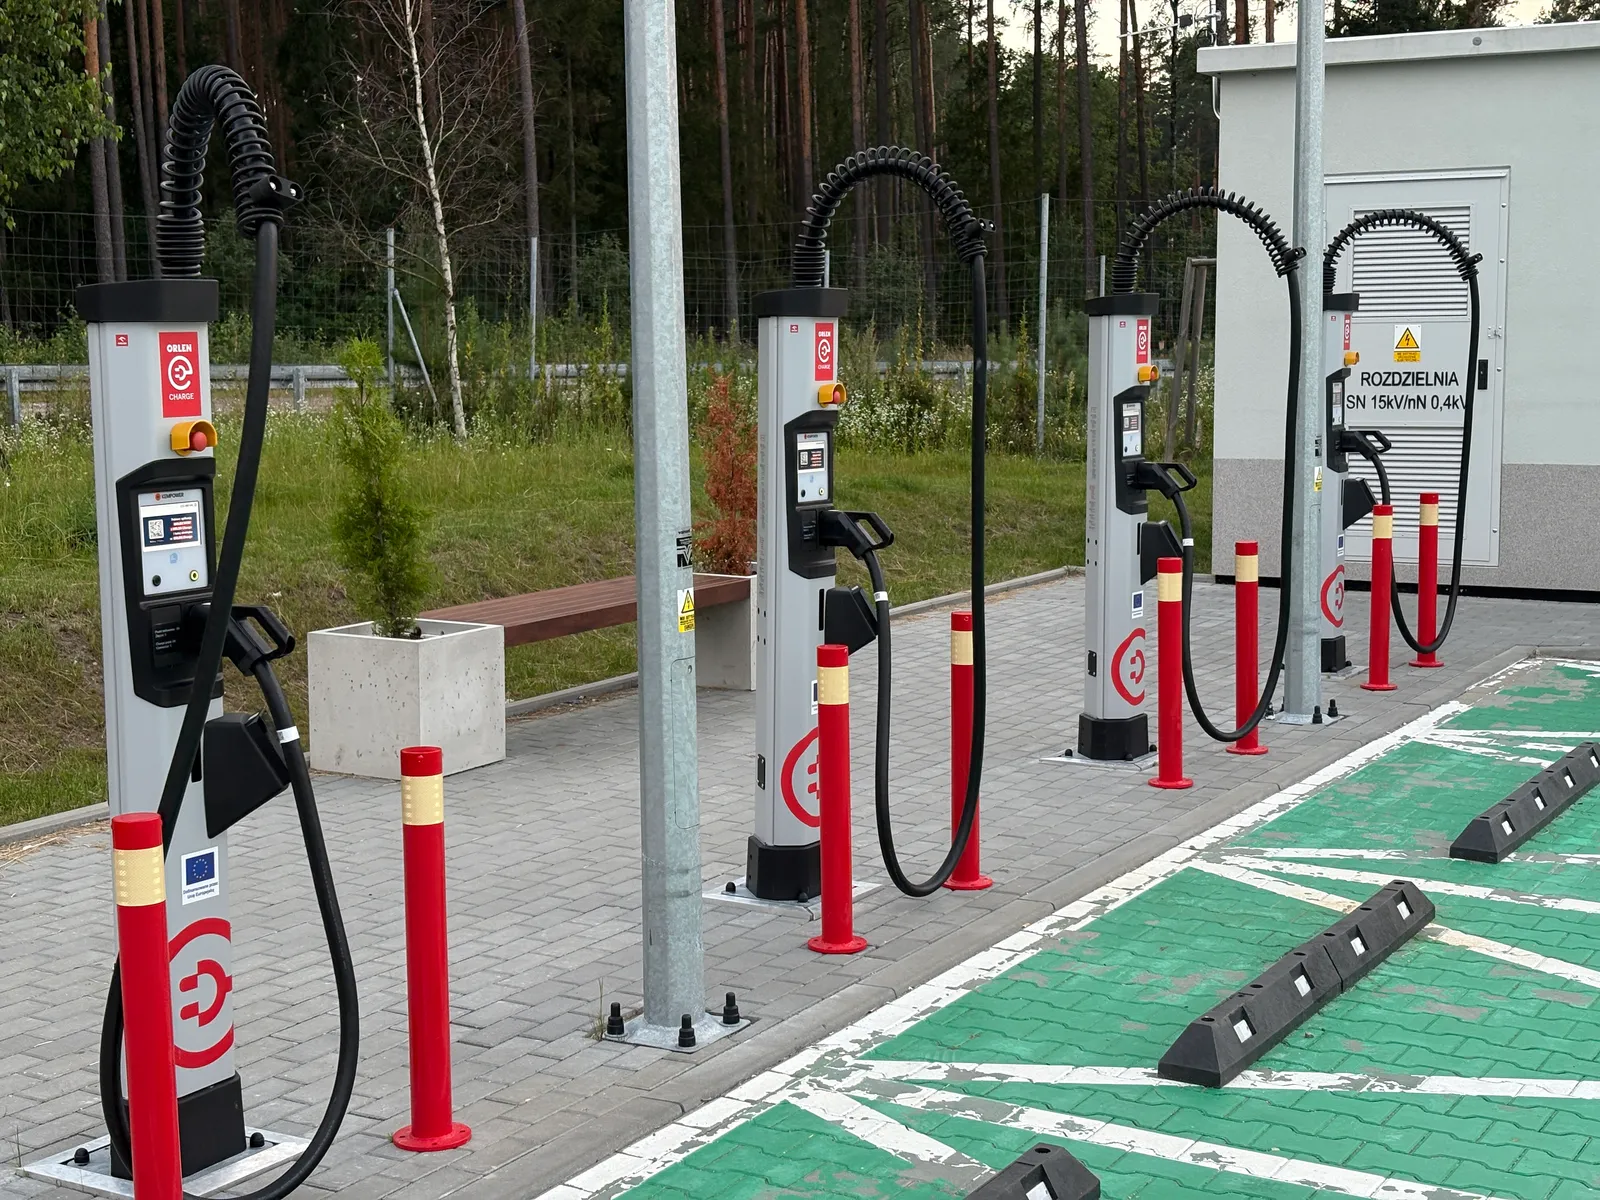
在充电站与传统加油站的比例方面,缺口最大的国家是意大利、捷克、波兰、西班牙、希腊和保加利亚。行业专家指出,这不仅仅是统计数据,更是衡量驾驶员使用电动汽车便利程度的真实指标——因为他们仍然更常看到加油站而非充电设施。
一切问题都源于成本
电动汽车的运营成本也需要谨慎解读。TML指出,与2025年第二季度相比,仅使用公共快速充电时,纯电动车的成本更具竞争力。但这并非因为能源价格下降,关键因素是汽油价格每年上涨17%。换句话说,电动车并未变便宜,反而是化石燃料的价格上升了。
同时,充电成本在很大程度上取决于充电地点和方式。在所有分析过的国家中,公共充电都比家庭充电更昂贵,尤其是快速公共充电成本极高。那些无法使用私人充电桩的司机仍处于明显不利的经济状况中。
在这些变化背后,欧洲的高能源价格问题依然存在。TML指出,尽管与2025年上半年相比差距有所缩小,但欧盟的工业用电价格仍几乎是中国的两倍,是美国的大约2.5倍。
对于耗能巨大的电动汽车及电池生产而言,这无疑是一道结构性障碍,削弱了欧洲制造商的竞争力。实际上,这意味着即便欧洲工厂在技术上已具备大规模生产纯电动车的能力,其运营成本仍远高于全球竞争对手。
依据指标推进计划落实
TML在为ACEA制定的项目中更进一步,制定了若干关键绩效指标(KPI),用以监测欧洲汽车行业向零排放出行方式发展的进展。这是对先前分析的延伸,此前分析已确定了四大主要障碍:电力网络满足日益增长的充电需求的能力、从消费者视角看电动汽车的可用性及吸引力、充电基础设施的分布情况,以及制造商的能源竞争力与生产能力。这些新指标将应用于主流领域,正如TML所强调的,它们“能为决策者和行业领袖提供基于数据的、清晰的零排放车辆转型图景”。
这本应是一种能够衡量进展并指出转型受阻环节的工具。而根据2026年第二季度的数据显示,这类问题依然很多。充电基础设施仍然不足且分布不均,能源成本高昂,而电动汽车的使用经济性更多取决于居住地及私人充电设施的可用性,而非技术本身。欧洲虽在取得进展,但目前主要还停留在纸面上。
奥斯卡·沃洛斯托夫斯基