
到2035年,中国品牌将在欧洲每年生产150万辆汽车。欧盟希望使用本地零部件。
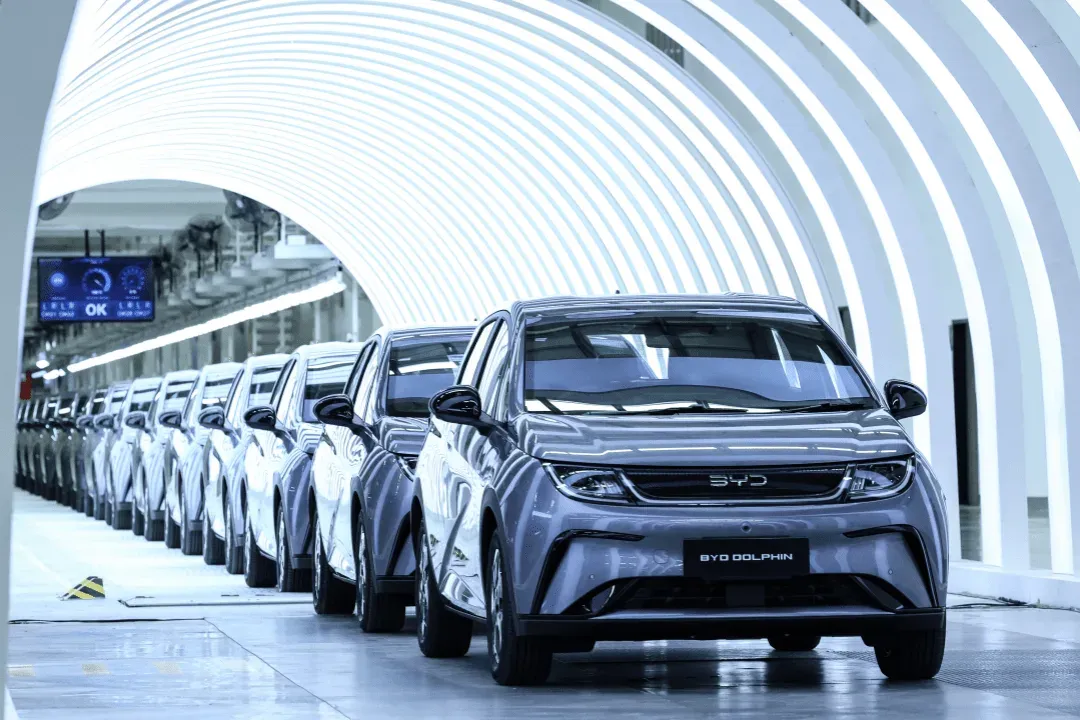
到2025年,中国品牌将在欧洲生产约9万辆汽车,而到2030年这一数字有望达到每年100万辆。根据Global Mobility的预测,2035年这一数字可能上升至每年150万辆,但布鲁塞尔希望这些汽车不仅仅是使用中国零部件制造的中国车。
对欧洲的司机而言,这是一个明确的信号:中国品牌已不再被视为进口产品,而是希望长期留在这里的制造商。
欧洲吸引中国品牌建厂
未来几年将会是关键时期。比亚迪、 Leapmotor和奇瑞目前正在利用新工厂或此前未得到充分使用的现有工厂,在欧洲扩大生产规模。
Global Mobility的预测显示,汽车产量将从2025年的9万辆增长到2030年的每年100万辆,再到2035年的150万辆。这样的增长速度相当惊人,尤其是考虑到此前中国品牌在该市场还只是配角,并非主要竞争者。
其中增长最快的当属西班牙,它正逐渐成为中国汽车生产的欧洲核心基地。Jaecoo和Omoda等品牌的汽车都在那里生产,而Leapmotor也即将在萨拉戈萨的Stellantis工厂开始组装电动汽车。此外,吉利还计划与福特合作在瓦伦西亚生产汽车。
BYD则准备在匈牙利启动生产,同时也在西班牙寻找新的工厂。
欧盟希望看到的不仅仅是组装厂
这种扩张的背后原因相当明显。本地生产有助于降低从中国进口汽车的关税成本。问题在于,从欧洲的角度来看,那种简单的模式——即中国品牌建立工厂、运送自有零部件,仅在本地组装成品汽车——已不可行。那样的话,欧洲在经济上获得的收益将会微乎其微。
因此才有了《工业加速法案》这一设想,即通过相关法规来扶持欧洲制造业并奖励本地供应商。具体细节尚未确定,但计划中包括规定在欧洲大陆生产的汽车中必须使用一定比例的欧洲零部件。
经济学家桑德·托多伊尔对此表述得非常直白:如果没有这样的规则,“最大的风险就是中国会在欧盟建立纯粹用于生产中国零部件的组装厂,而欧洲人几乎无法从中获得任何附加值。”
这对那些极度重视垂直整合并希望掌控自身供应链的比亚迪而言可能是个问题。如果法规确实要求使用更多本地零部件,投资成本的计算就会变得更加复杂。尤其是当符合“欧洲制造”定义的不再仅仅是车身、座椅和塑料,还包括电池时。
Rhodium Group的Gregor Williams如是说。他认为,包括电池在内的许多零部件都必须在当地生产,汽车才能真正获得这一标识。
简而言之,仅有工厂已不够。问题在于,中国品牌是否愿意在欧洲建立更深入的供应链,而不仅仅是进行最终组装。
LovEV新闻简报
想要更多此类内容?
注册即可——新闻简报推出时我们会发送每周摘要。