
Во втором квартале 2026 года Xpeng зафиксировала доход в размере 19,74 млрд юаней. Роботы Dogotix получили инвестиции в размере 900 млн долларов и собственную оценочную стоимость.
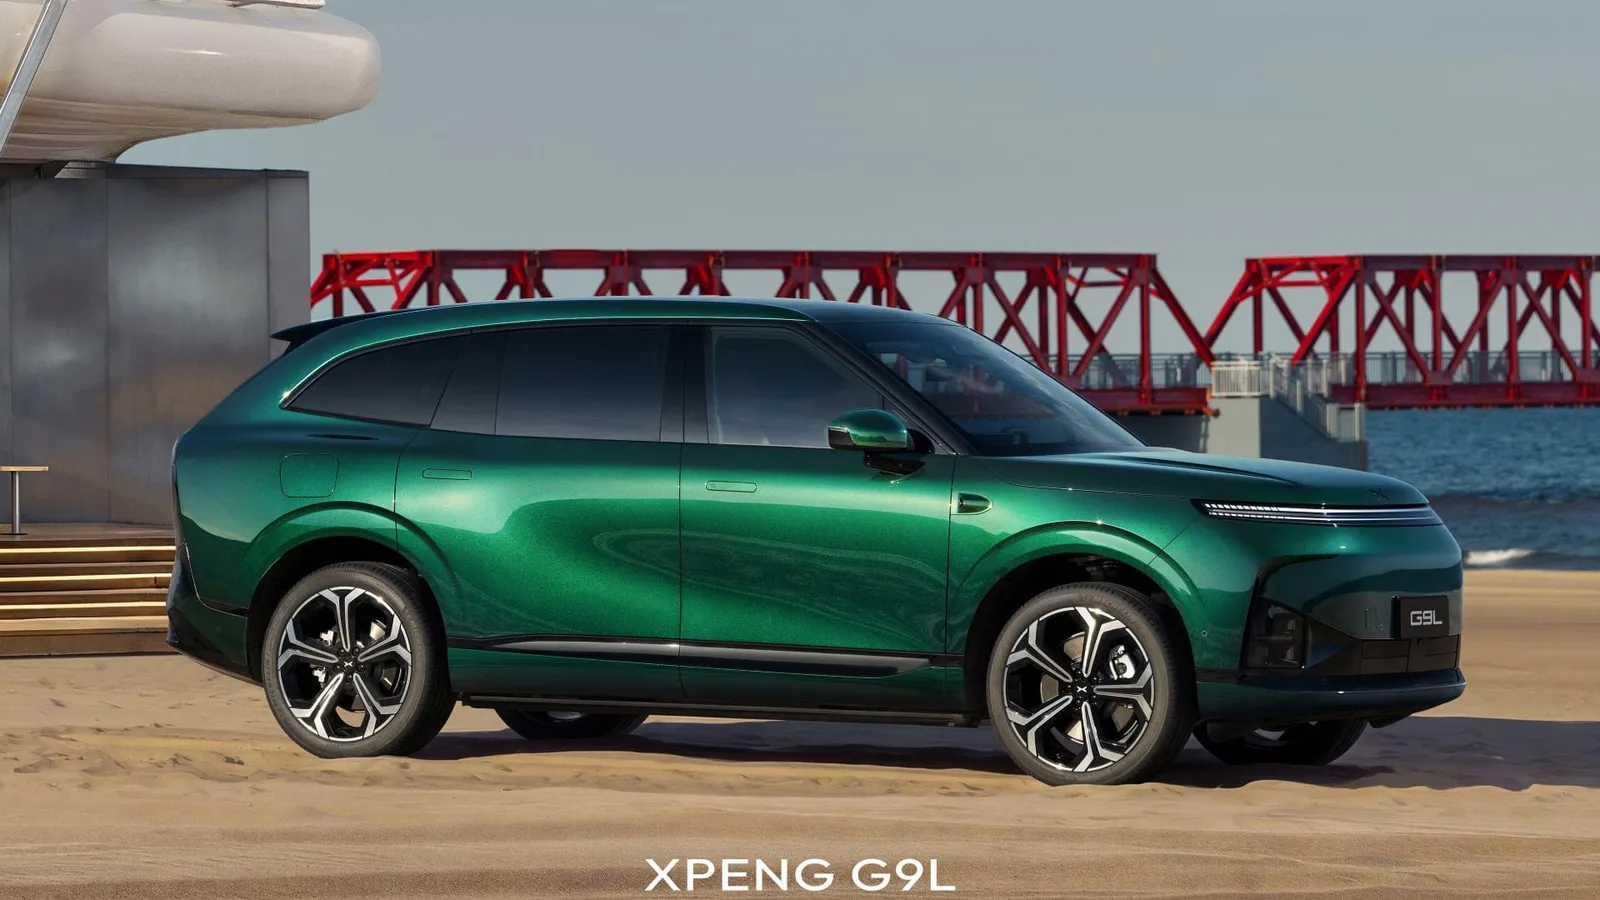
Xpeng завершил второй квартал 2026 года с доходом в 19,74 млрд юаней, что соответствует примерно 2,5–2,9 млрд евро/долларов в зависимости от курса и способа конвертации. Одновременно компания отделила свой робототехнический бизнес Dogotix, который привлек более 900 млн долларов при оценке компании после раунда финансирования в размере 6,3 млрд долларов.
Оглавление
Показать
Скрыть
Для производителя электромобилей это важнее, чем сам результат квартала. На бумаге Xpeng всё меньше похож на обычного производителя EV и всё больше напоминает компанию, которая хочет зарабатывать как на автомобилях, так и на программном обеспечении и роботах одновременно. Только цена этой трансформации уже видна.
Результаты деятельности Xpeng: доход растёт, убытки тоже
Во втором квартале 2026 года компания Xpeng поставила 103 295 автомобилей. Это практически столько же, сколько и в прошлом году, когда было 103 181 единица, но значительно больше, чем в более слабом первом квартале 2026 года, закончившемся показателем в 62 682 автомобиля.
Такой резкий скачок выглядит обнадёживающе, но необходимо сохранять пропорции. Первый квартал в Китае часто бывает слабее из-за Нового года, а в начале года рынок также пострадал из-за сокращения субсидий на электромобили. Одного восстановления после первого квартала ещё недостаточно, чтобы сказать, что Xpeng вернулась на путь стремительного роста.
Доход группы составил 19,74 млрд юаней, что означает рост на 8,0% в годовом исчислении и на 51,5% квартал к кварталу. Из этой суммы продажа автомобилей принесла 17,05 млрд юаней, что на 1,0% больше, чем в прошлом году. Здесь видна проблема: объёмы поставок остаются на прежнем уровне в годовом исчислении, а доход от автомобилей практически также.
Ещё интереснее обстоит дело с маржами. Валовая маржа всей группы выросла до 20,7% с 17,3% в прошлом году. Звучит хорошо. Однако маржа на самих автомобилях снизилась с 14,3% до 12,1%. Xpeng объясняет это сменой поколений моделей и повышением затрат, связанных с обновлением ассортимента. Это кажется правдоподобным, но для акционеров это всё равно означает, что автомобили сегодня не приносят такой высокой рентабельности, как следовало бы.
Что касается чистой прибыли, компания по-прежнему находится в убытке. Чистый убыток за квартал составил 1,34 млрд юаней против 480 млн юаней в прошлом году. По стандарту non-GAAP убыток составил 1,24 млрд юаней. Следовательно, улучшений в конечных результатах нет. Растут затраты на маркетинг, развитие сети продаж и дилерские проценты. К этому добавляются расходы на исследования и разработки.
Расходы на исследования и разработки выросли на 32,1% и достигли 2,91 млрд юаней, а затраты на продажи, общие и административные, увеличились на 15,2% и составили 2,50 млрд юаней. Это немалые цифры. Xpeng одновременно финансирует разработку новых автомобилей, собственных ИИ-систем, технологий автономного управления и гуманоидов. Амбициозно, но дешево это не получится.
По состоянию на конец июня у компании было 40,48 млрд юаней в виде наличных средств, эквивалентов, депозитов и краткосрочных инвестиций. Это обеспечивает определенную финансовую защиту, хотя и не бесконечную.
Volkswagen способствовал улучшению маржи больше, чем продажи автомобилей
Самая значимая часть отчета вовсе не касается автомобилей. Доходы от услуг и другой деятельности выросли на 93,9% по сравнению с прошлым годом и достигли 2,70 млрд юаней. Маржа в этом сегменте составила 75,1%, тогда как годом ранее она была на уровне 53,6%.
Этот результат в первую очередь обусловлен технологическим сотрудничеством с Volkswagen. Немцы владеют примерно 5% акций Xpeng и используют его технологии для автомобилей, разрабатываемых для китайского рынка. Речь идет, в частности, о Volkswagen ID.UNYX 08, основанном на платформе Edward Xpenga, а также о других моделях, использующих совместно созданную электронную архитектуру CEA.
Короче говоря, сегодня Xpeng зарабатывает не только на продаже собственных автомобилей, но и на продаже своих технологий более крупному партнеру. Именно это повысило маржу всей группы. Для Xpeng это хорошая новость, поскольку она показывает, что технологии имеют реальную ценность. Для водителей в Европе это также сигнал о том, что китайский производитель уже не является просто брендом дешевой альтернативы Tesla или Volkswagen. Он начинает выступать поставщиком технологий для самого Volkswagen.
На фоне этого компания готовит новые модели. Одной из самых важных должна стать Mona L03, предназначенная для европейского массового рынка в качестве электромобиля. Заявленная начальная цена составляет 35 600 евро. Это кажется разумным ценой для современной Европы, но только появление автомобиля в дилерских центрах и его реальное оснащение покажут, является ли он действительно конкурентом для Model Y и китайской продукции BYD или всего лишь ещё одним автомобилем с «высокой ценой на слайде».
Dogotix и робот IRON. Xpeng хочет повторить свой успех с автомобилями, но в области гуманоидных роботов
Одновременно с финансовыми результатами Xpeng объявил о крупном раунде финансирования для своего бизнеса в области робототехники. Компания Dogotix привлекла более 900 миллионов долларов, а её оценка после раунда достигла 6,3 миллиарда долларов. Это должен стать рекордным по величине частным раундом финансирования в китайском секторе роботов с воплощённым ИИ.
Структура сделки довольно четко определена. Примерно 600 миллионов долларов предоставляется внешними инвесторами, в том числе IDG Capital и Gaorong Ventures, а также стратегическими партнерами — Tencent и Alibaba. Еще 200 миллионов долларов вносит дочерняя компания Xpeng, а примерно 100 миллионов долларов инвестируют компании, находящиеся под контролем руководства, включая Хэ Сяопэнга и Брайана Гу.
После сделки Xpeng сохранит примерно 81,97% долей в Dogotix, но при полном разводнении акционерного капитала и реализации дополнительных опций этот показатель может снизиться до примерно 68,41%. Таким образом контроль останется у компании, а результаты деятельности Dogotix будут продолжать включаться в отчетность группы.
План прост. Дать роботу собственную оценку и отдельный канал финансирования, чтобы она не перегружала баланс автомобильного подразделения компании больше, чем это необходимо. Однако инвесторы получили строгие гарантии. Если Dogotix не проведет квалифицированный IPO в течение 7 лет с момента первого закрытия раунда, они смогут потребовать выкупа акций. Цена выкупа должна составлять большее из двух значений: стоимость инвестиций плюс 8% годовых, или 120% стоимости инвестиций плюс возможные просроченные дивиденды. Это уже не игра в демонстрацию технологий. Здесь кто-то будет отчитываться о результатах.
IRON должен поступить в серию производства еще в 2026 году
Сам робот IRON звучит амбициозно. Xpeng указывает на 76 степеней свободы для всего тела и 21 степень свободы в каждой руке. За вычисления отвечают три собственных системы Turing AI, которые в сумме обеспечивают 2250 TOPS вычислительной мощности. Робот должен работать на локальной модели Physical AI и выполнять сложные задачи без удаленного управления.
Это последнее особенно важно, потому что в индустрии гуманоидов многие устройства производят впечатление в основном благодаря тому, что кто-то управляет всем за кадром. Xpeng очень ясно подчеркивает автономность работы «на устройстве». Справедливо. И также справедливо, что это придется проверить только тогда, когда IRON покинет сцену и шоурум.
Dogotix сейчас находится на ключевом этапе доработки перед выпуском. IRON уже начал пробную серийную производственную практику на заводе в Кантоне, а линия массового производства находится на заключительной стадии запуска. Цель остается прежней: массовое производство к концу 2026 года.
Первые установки будут внедрены в собственных магазинах и на территориях компании Xpeng, а с 2027 года робот поступит в продажу в Китае и на зарубежных рынках. Он будет использоваться для поддержки продаж, демонстрации продуктов и выполнения сервисных задач. Компания также упоминает производственные мощности, превышающие 1000 единиц в месяц, а в более оптимистичных заявлениях — даже несколько тысяч единиц в месяц в зависимости от спроса.
Это по-прежнему очень ранний рынок. Даже если Xpeng сегодня ближе к реальной коммерциализации, чем некоторые конкуренты, включая Tesla с Optimusом, это ещё не означает, что бизнес с гуманоидами сразу начнёт приносить большие доходы. В 2025 году Dogotix понесла непроверенный чистый убыток в размере 369 млн юаней по сравнению с 87 млн юаней в предыдущем году. Затраты на развитие крайне велики.
Что дальше с Xpeng?
На третий квартал 2026 года компания прогнозирует поставки в объёме от 115 000 до 121 000 автомобилей и доход в размере от 21,70 до 23,40 млрд юаней. После июля, когда было поставлено 38 027 автомобилей, это означает необходимость поддержания темпа в размере примерно 38 487–41 487 автомобилей в месяц в августе и сентябре.
Это нужно сделать, но без больших резервов. Xpeng теперь должен одновременно достичь трех целей: стабильного роста продаж автомобилей, эффективной монетизации сотрудничества с Volkswagen и первого реального этапа коммерциализации IRON. Одна из этих целей уже достигнута, вторая находится в процессе реализации, а третья пока остается дорогостоящим проектом.
На данный момент самая конкретная часть этой истории довольно неожиданна. Xpeng улучшил свою маржу не благодаря высоким доходам от автомобилей, а за счет продажи технологий и убеждения инвесторов в перспективах роботов. Вопрос к вам: купили бы вы сегодня акции компании, которая больше обещает будущий бизнес в сфере гуманоидов, чем показывает прибыль от автомобилей?