
Европейские аккумуляторы для электромобилей могут оказаться недостаточными с 2028 года. Китайские элементы питания дешевле на 33 процента.
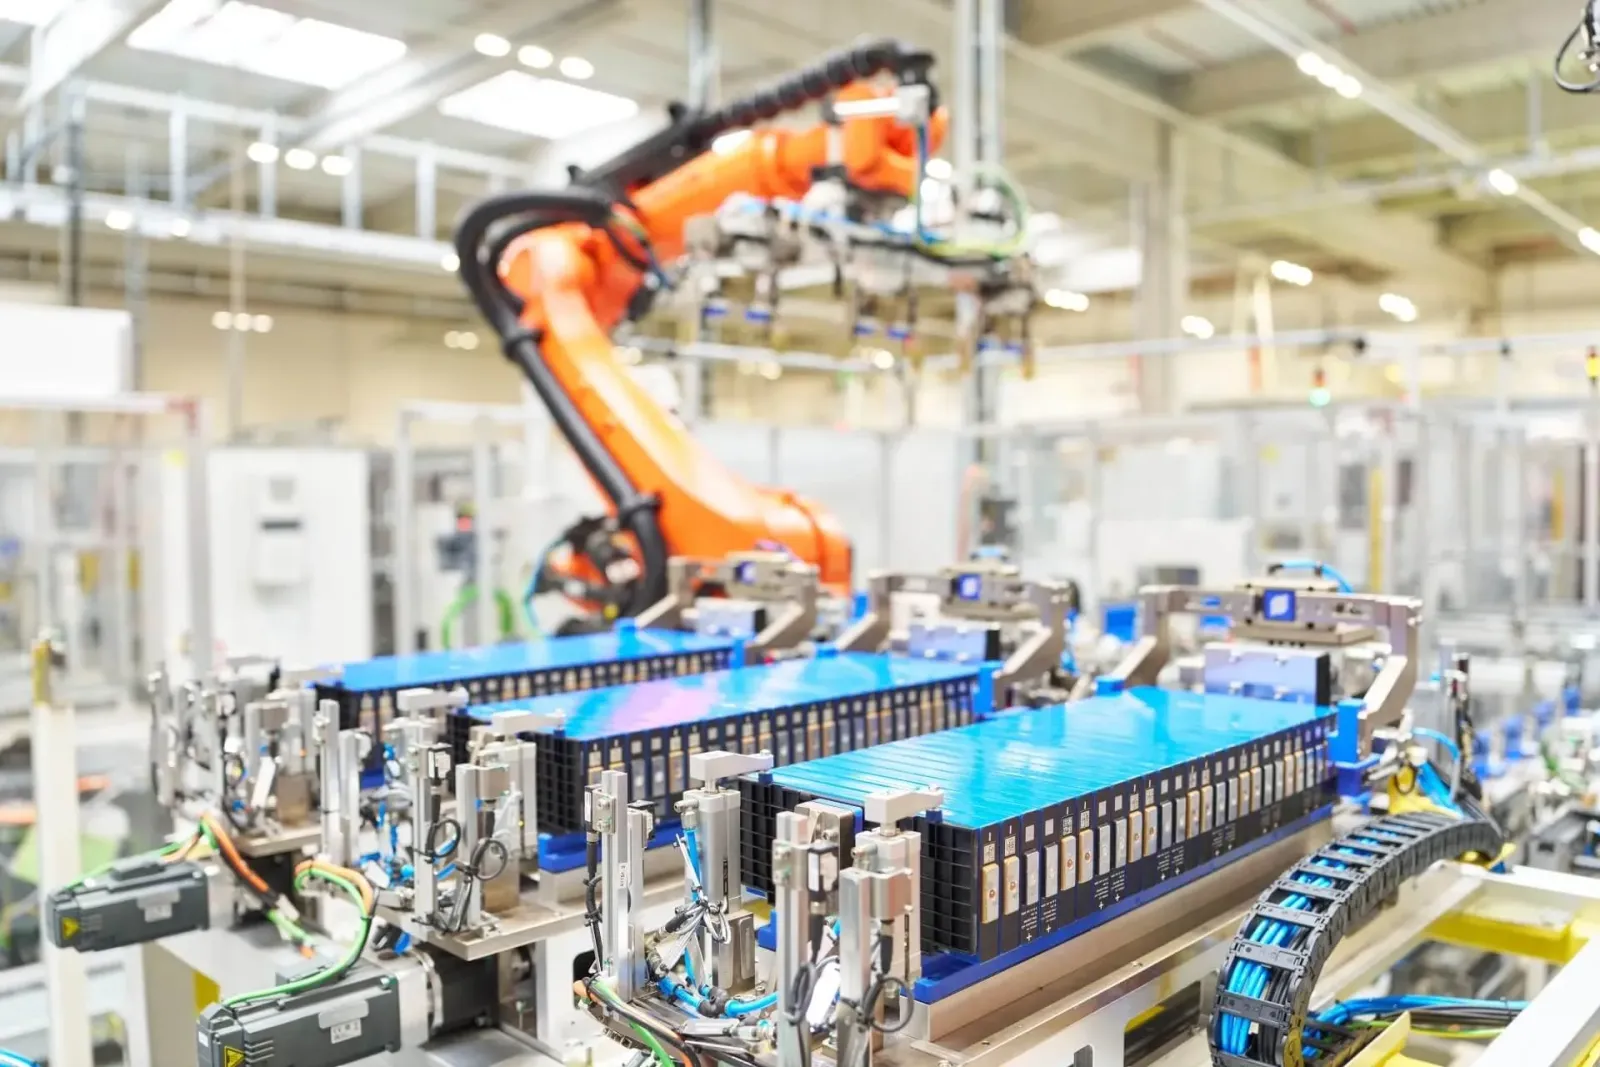
Европейский союз рассматривает возможность введения требований к местному происхождению аккумуляторов для электромобилей, получающих государственную поддержку. Анализ Mobility Global, подготовленный для ACEA, показывает, что европейская цепочка поставок может оказаться неспособной справиться с нагрузкой уже после начала реализации первого этапа закона Industrial Accelerator Act, запланированного на 2027–2028 годы.
Самая большая проблема заключается не только в количестве гигафабрик. Европа в основном развивает производство компонентов для технологии NMC, в то время как рынок все сильнее ориентируется на более дешевые аккумуляторы типа LFP, в которых преимущество имеют Китай и другие страны.
Три европейских компонента к 2028 году, пять — после 2030 года
Первый этап закона Industrial Accelerator Act предусматривает, что аккумулятор в электромобиле должен содержать как минимум три основных компонента, произведенных в ЕС, включая элементы питания. Примерно к 2030–2031 годам этот порог должен повыситься до пяти элементов, включая обязательные элементы питания, систему управления аккумулятором BMS и активные материалы катода, то есть CAM.
Mobility Global рассмотрела три варианта: регулирование всего рынка электромобилей, автомобилей флота и общественного транспорта, а также только корпоративных автомобилей вместе с заказами государственного сектора. ACEA считает, что «во всех сценариях, кроме одного, предложение не сможет покрыть спрос», несмотря на увеличение европейского производства аккумуляторных элементов до 306 ГВт·ч к 2032 году.
Если регулирование вступит в силу в 2028 году, даже 3 млн автомобилей могут не соответствовать условиям для получения предусмотренных льгот из-за отсутствия соответствующих компонентов батарей. Для клиента это не будет технической деталью, а просто меньшим количеством моделей, имеющих право на поддержку.
В коммерческих автомобилях масштаб проблемы становится ещё больше. Разрыв между спросом и местным предложением батарей для средних и тяжёлых фургонов, а также грузовиков к 2032 году может достигнуть 23 ГВт·ч. Потребность в таких батареях тогда будет примерно в четыре раза выше, чем способность европейских производителей их поставлять.
LFP, сырье и цена остаются в руках Китая
Авторы отчета четко формулируют суть: «Локализацию ограничивают технология, цена и доступность, а не сама производственная мощность». Завод по производству аккумуляторов без местных катодных и анодных материалов будет по-прежнему зависеть от импорта.
Большинство европейских проектов разрабатывалось с учетом технологии NMC, то есть химикатов на основе никеля, марганца и кобальта. Тем временем доля LFP должна вырасти примерно до 35 процентов рынка. Сейчас в Европе только два завода могут производить аккумуляторы LFP, а к 2032 году три из пяти таких заводов будут находиться в собственности китайских компаний.
Еще один фактор — цена. Аккумуляторы, производимые в Европе, в настоящее время стоят на 24–33 процента дороже, чем импортируемые аналоги из Китая. Разница составляет 14,7–19,7 доллара за кВт·ч. В аккумуляторе емкостью 60 кВт·ч это даёт примерно 882–1182 доллара до учета прибыли производителя, транспортировки и налогов.
Даже китайские корпорации, производящие продукцию в Европе, обладают преимуществом в стоимостных показателях по сравнению с местными конкурентами, которое оценивается в 12–17 процентов. Им помогает доступ к активным материалам катодов и опыт управления заводами крупномасштабного производства.
Самой сложной частью ситуации являются CAM и AAM, то есть активные материалы катодов и анодов. Примерно к 2030 году спрос на катоды может оказаться почти в два раза выше европейских производственных мощностей, даже в консервативном сценарии. Дефицит этих материалов может сохраняться до 2038–2040 годов.
Поэтому Европе может потребоваться местное производство батарей раньше, чем у нее сформируется локальная цепочка от сырья до готового изделия. Стоит ли ЕС сначала поощрять производство, включая китайское на своей территории, вместо того чтобы сразу повышать требования к происхождению компонентов?
Рассылка LovEV
Хотите больше подобного контента?
Подпишитесь — мы пришлем ссылку на недельный обзор, когда начнется рассылка.