
Прогноз финансовых результатов Tesla (TSLA) за 3-й квартал 2026 года: стабильные доходы, снижающаяся прибыль

Завтра, 21 октября, после закрытия рынка, Tesla опубликует финансовые результаты за третий квартал 2026 года. Конференция по результатам работы состоится в 17:30 по восточному времени.
Уолл-стрит ожидает, что доходы останутся на прежнем уровне, а прибыль на акцию снизится на 10% по сравнению с прошлым годом, несмотря на то, что Tesla уже превзошла собственные прогнозы по количеству поставленных автомобилей более чем на 24 000 единиц.
Поставки Tesla за третий квартал 2026 года и использование энергии
У нас уже есть цифры по объемам. В третьем квартале Tesla поставила 486 532 автомобиля, что на 2,1% меньше рекордного показателя в 497 099 единиц, зафиксированного в третьем квартале 2025 года, но значительно выше среднего прогноза в 461 974 единицы, сформированного на основе данных 24 аналитиков.
За квартал компания произвела всего 464,391 автомобиль. Таким образом, Tesla доставила на 22,141 автомобиль больше, чем произвела, и во второй раз подряд сокращает запасы после того, как в первом квартале было произведено примерно 50,000 избыточных автомобилей.
Компания по-прежнему остается компанией, производящей в основном два моделя. Модели Model 3 и Model Y составили 478,237 единиц из общего числа поставок, в то время как «другие модели» (Cybertruck, Semi и оставшиеся единицы Model S и X) снизились на 48% по сравнению с прошлым годом и составили 8,295 единиц.
Слабым местом стало производство устройств для хранения энергии. Tesla развернула мощности на уровне 13,7 ГВт·ч, что на 9,6% больше, чем 12,5 ГВт·ч в прошлом году, но это значительно меньше прогнозируемых аналитиками 15,9 ГВт·ч и ниже рекордных 14,2 ГВт·ч, установленных в четвертом квартале 2025 года.
Доходы Tesla за 3-й квартал 2026 года
Консенсус Уолл-стрит оценивает доходы в размере 28,06 миллиарда долларов, тогда как аналитики Estimize более оптимистичны и прогнозируют 28,36 миллиарда долларов. В любом случае это соответствует показателю в 28,1 миллиарда долларов, зафиксированному Tesla в третьем квартале 2025 года. Оценки Уолл-стрит колеблются от 25,1 миллиарда до 30,6 миллиарда долларов.

Стабильность показателей — не такая уж плохая вещь. Доходы за третий квартал 2025 года были завышены из-за спешки американских покупателей воспользоваться федеральной налоговой льготой в 7,500 долларов до её истечения 30 сентября 2025 года, поэтому достижение аналогичных показателей без этой льготы уже считается неплохим результатом.
Но посмотрите на последовательные данные. Во втором квартале 2026 года Tesla зафиксировала доход в размере 28,24 миллиарда долларов при 480 126 единицах автомобилей, проданных, и объеме энергии хранения в 13,5 ГВт·ч. В третьем квартале показатели улучшились, однако Уолл-стрит прогнозирует незначительно более низкий доход, а Estimize — лишь примерно на 120 миллионов долларов больше, что означает учет более низких средних цен продаж.
Результаты деятельности Tesla за третий квартал 2026 года
Аналитики ожидают доход на акцию по стандарту non-GAAP в размере 0,45 доллара, что на 10% меньше, чем 0,50 доллара в третьем квартале 2025 года. Средний прогноз Estimize немного выше — 0,48 доллара, а оценки Уолл-стрит колеблются от 0,30 до 0,70 доллара.
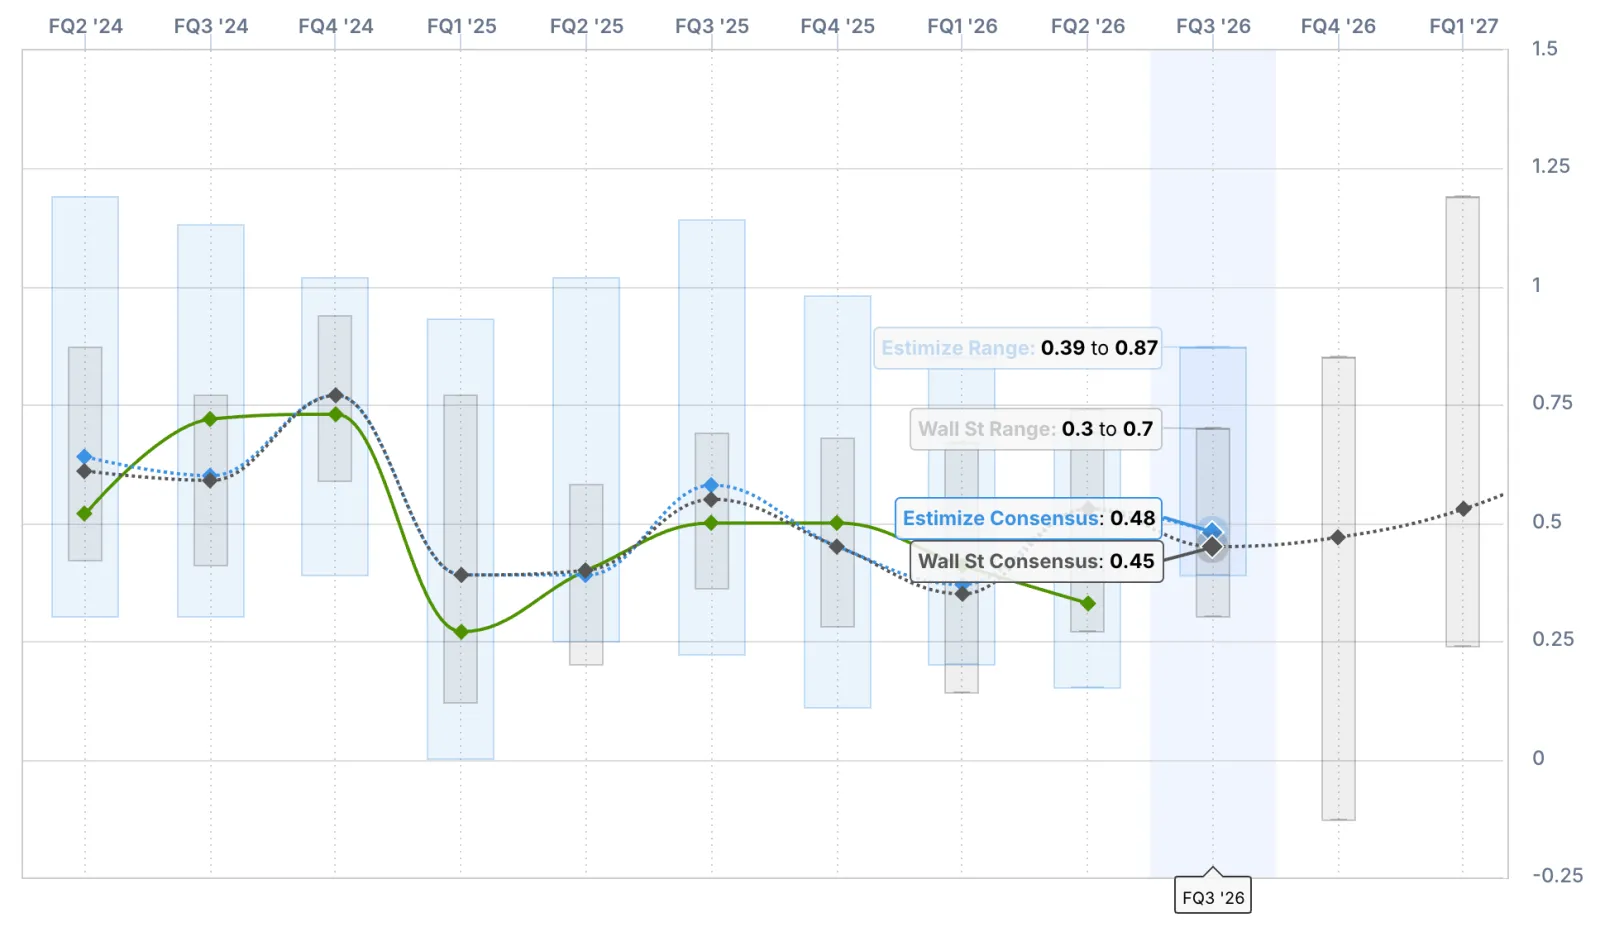
Относитесь к этой цифре с осторожностью. Во втором квартале показатель Tesla составил 0,33 доллара против ожидаемых 0,53 доллара, поскольку его операционная маржа сократилась до 1,4%. Операционная прибыль упала на 57% и составила 398 миллионов долларов, в то время как операционные расходы выросли на 47% и достигли 4,35 миллиарда долларов.
За последние четыре квартала Tesla дважды не смогла достичь прогнозов инвесторов относительно EPS. Кроме того, в пяти из последних семи кварталов её EPS снижался по сравнению с предыдущим годом.
Первым показателем, на который мы будем обращать внимание, будет валовая маржа автомобилестроения без учета льгот от регулирующих органов. Во втором квартале она снизилась до 16,3% по сравнению с 19,2% в первом квартале; Tesla объяснила это снижение уменьшением стоимости гарантий на сумму 230 миллионов долларов и снижением тарифных нагрузок, которые способствовали улучшению результатов в первом квартале, но не повторились в последующих периодах.
Льготы от регулирующих органов также не помогут компании. Во втором квартале они принесли всего 146 миллионов долларов, что на 67% меньше, чем в предыдущем году, и доход от чистой прибыли продолжает сокращаться по мере того, как автопроизводители больше не сталкиваются с федеральными штрафами CAFE.
Ещё есть вопрос с денежными средствами. Во втором квартале Tesla потратила 1,09 миллиарда долларов в виде свободного денежного потока, поскольку расходы на капитальные вложения удвоились и достигли 5,8 миллиарда долларов; руководство компании прогнозирует ещё более высокие расходы в размере свыше 25 миллиардов долларов на 2026 год, причём основная часть расходов придётся на вторую половину года. Ещё один квартал с отрицательным свободным денежным потоком не станет сюрпризом.
Следует также обратить внимание на сегмент энергетики. Во втором квартале доля валовой прибыли от бизнеса по хранению энергии составила 20,4%, и Tesla ожидает, что в долгосрочной перспективе этот показатель останется в диапазоне от 20% до середины этого значения. Однако из-за того, что объёмы производства в третьем квартале оказались на 2 ГВт·ч ниже прогнозов, этот сегмент вряд ли сможет компенсировать убытки.
Сегодня в 16:00 по восточному времени завершается сессия вопросов и ответов Tesla по технологии Say Technologies. Было сформулировано 832 вопроса от примерно 2 860 участников, представляющих 3,85 миллиона акций.
Это больше участников, чем в прошлом квартале (около 1 710), но меньше, чем половина количества акций — во втором квартале их было 8,6 миллиона.
Вот основные вопросы, отсортированные по количеству представленных акций:
«Как будет расти флот Cybercab за пределами Остин, и каковы правовые аспекты его использования за пределами Техаса с учётом открытого анализа безопасности со стороны NHTSA?» (980 голосов, 1,2 миллиона репостов)
«Когда мы сможем ожидать использования FSD без участия человека в автомобилях клиентов?» (1,200 голосов, 1,1 миллиона репостов)
«Когда CyberCab станет доступен для покупки/владения клиентами?» (1,100 голосов, 952,900 репостов)
«Каковы экономические показатели на одну пройденную милю с использованием платного роботакси, и как они сравнимы с целевым показателем в тридцать центов?» (435 голосов, 694,900 репостов)
Когда владельцы HW3 узнают, получат ли они бесплатное обновление аппаратного обеспечения для использования FSD без участия человека? (557 голосов, 652,900 репостов)
«Какова стоимость одного устройства Optimus, и как выглядит первый платящий клиент?» (699 голосов, 643,600 репостов)
Мнение Electrek
Рынок автомобилей находится в стагнации. Количество поставок за текущий год выросло на 8,8% и достигло 1 324 681 единиц, что является реальным восстановлением после двух лет спада, однако показатели третьего квартала оказались ниже, чем в прошлом году, и Tesla по-прежнему почти ничего не продаёт, кроме моделей Model 3 и Model Y.
Следовательно, всё сводится к маржинальности и расходам. Если маржи автопроизводства без учёта кредитов останутся на уровне около 16%, а операционные расходы перестанут расти более чем на 40% в год, то неудача во втором квартале была единичным случаем. В противном случае Tesla тратит более 25 миллиардов долларов в этом году на ИИ, Optimus, Cybercab и чипы, в то время как её основной бизнес едва покрывает операционные расходы. Это значит, что автопроизводитель финансирует очень дорогостоящие проекты за счёт сокращающегося объёма прибыли.
А акционерам в основном всё равно. Посмотрите на вопросы: Cybercab, FSD, Optimus, HW3. Самым популярным вопросом о потребительской линейке Tesla была просьба о выпуске фургона.
Они полностью заблуждаются, ожидая, что сомнительные новые продукты принесут деньги, в то время как их основные источники дохода перестают расти — чего можно было полностью избежать, если бы Маск не поставил всю компанию на автономность слишком рано.