
Исследование SNE: китайские OEM всё больше доминируют на мировом рынке аккумуляторов для электромобилей
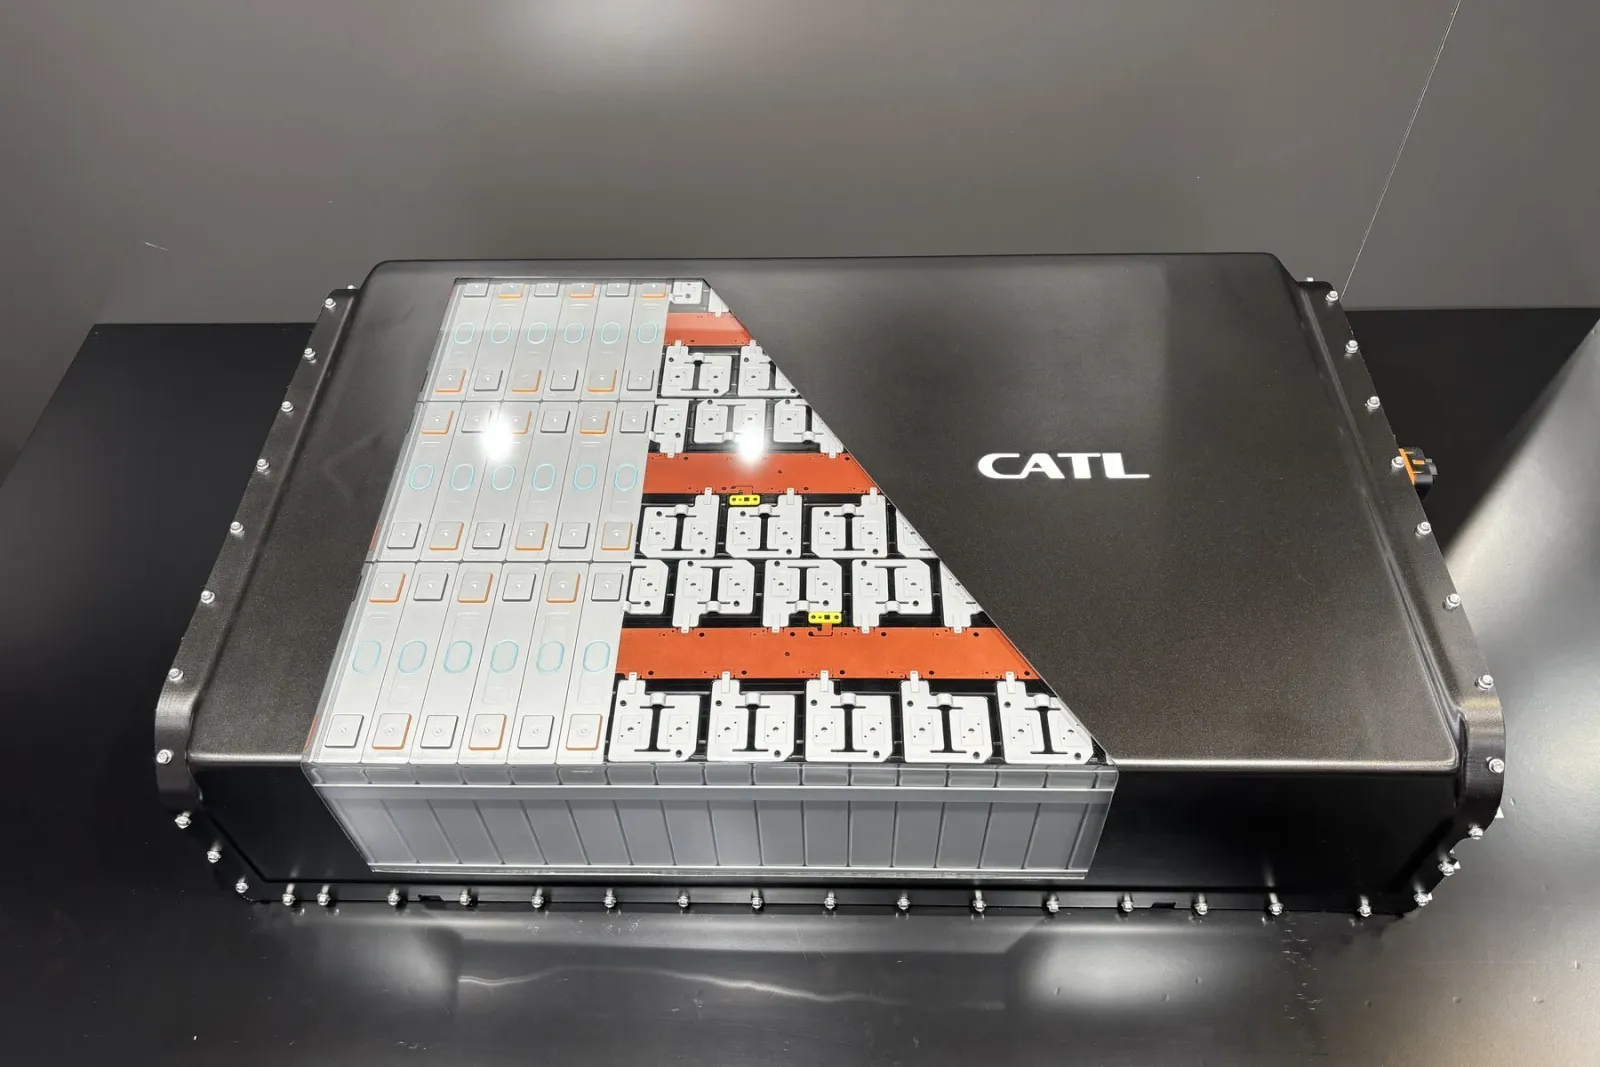
За первые девять месяцев этого года китайские производители завоевали более половины рынка аккумуляторов для электромобилей и гибридных автомобилей за пределами Китая, в то время как южнокорейские и японские поставщики потеряли долю рынка. Об этом говорится в новом анализе компании SNE Research.
Фото: Cora Werwitzke
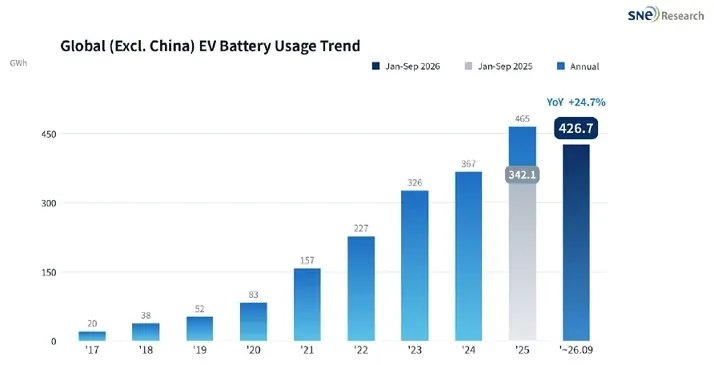
Южнокорейская исследовательская компания SNE Research проанализировала динамику и распределение долей рынка аккумуляторов для электромобилей за пределами Китая. Основной вывод: общая мощность этих аккумуляторов с января по сентябрь выросла до 426,7 ГВт·ч. Таким образом, рынок вырос на 24,7 процента по сравнению с аналогичным периодом прошлого года. Очевидными выигрывающими стали китайские производители аккумуляторов.
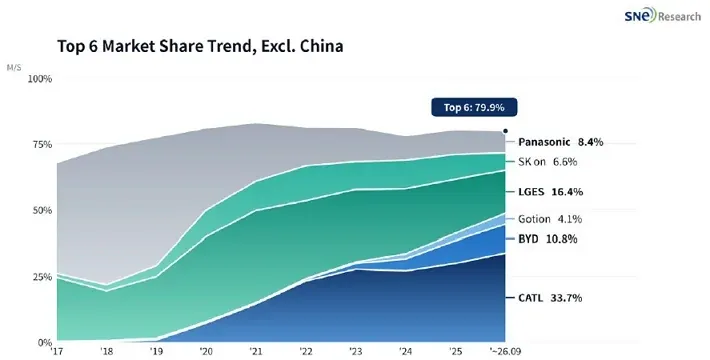
«Совокупная доля рынка шести китайских компаний, включая [CATL, BYD, Gotion, SVOLT, CALB и EVE], выросла на 13,3 процента — с 43,1 до 56,4 процента, превысив половину рынка за пределами Китая», — пишет SNE Research. Только CATL и BYD в совокупности составляют 44,5 процента рынка. В тот же период 2023 года этот показатель составлял 36,7 процента.
SNE Research подробно проанализировала рынок продаж аккумуляторов для электромобилей (BEV), гибридов с возможностью зарядки от сети (PHEV) и других гибридных автомобилей, отметив, что спрос в разных регионах развивался по-разному. Корейские аналитики указывают, что спрос в Европе и Азии компенсировал сохраняющуюся слабость на рынке Северной Америки. Интересно, что сама Китайская Народная Республика также, по-видимому, сталкивается с трудностями. Если SNE Research прогнозирует рост мирового рынка без учета Китая на уровне 24,7 процента, то с учетом Китая этот показатель составляет всего 19,7 процента. Таким образом, общий темп роста на рынке Китая снижается.
Следующие данные предназначены непосредственно для производителей: три южнокорейских производителя – LG Energy Solution, SK On и Samsung SDI – с января по сентябрь в мире (за исключением Китая) произвели в общей сложности 113,0 ГВт·ч, что на 13,5 процента меньше по сравнению с предыдущим годом. Их совокупная доля рынка резко снизилась на 11,7 процентных пунктов – с 38,2 процента до 26,5 процента. По данным SNE Research, особенно сильно пострадали дела в Северной Америке, где установленная мощность аккумуляторов этих трех компаний сократилась почти вдвое – с 56,1 до 28,1 ГВт·ч. Однако в Европе наблюдалось небольшое увеличение (с 58,7 до 63,0 ГВт·ч), как и в Азии (с 13,1 до 17,5 ГВт·ч).
Но давайте рассмотрим это по шагам. После первых девяти месяцев CATL снова возглавляет рейтинг. За пределами Китая компания достигла объема производства в 143,7 ГВт·ч, что соответствует ровно трети рынка. По сравнению с прошлым годом объем производства CATL вырос на 47 процентов. Ее доля рынка увеличилась на 5,1 процентного пункта и составила 33,7 процента. Что касается Европы, статистика SNE Research показывает рост на 35 процентов — с 71,5 до 96,8 ГВт·ч, тогда как в Азии объем производства удвоился и достиг 27,1 ГВт·ч.
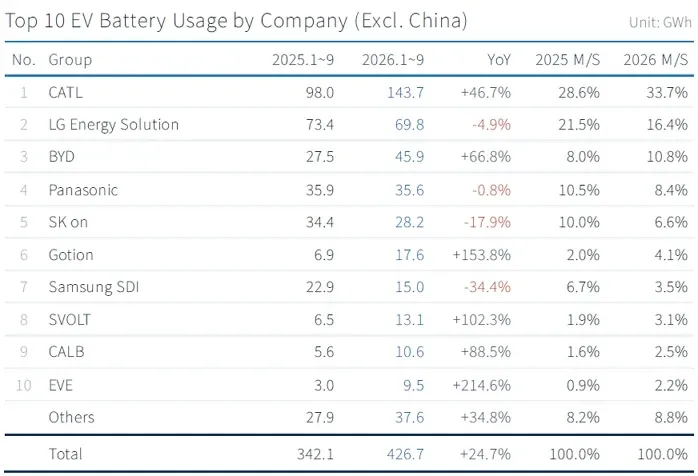
По мнению аналитиков, LG Energy Solution сохраняет второе место с объемом производства в 69,8 ГВт·ч (снижение на 4,9 процента по сравнению с прошлым годом). Деятельность компании в Европе и Азии развивалась положительно: в Европе объем производства вырос на 13 процентов и достиг 38,6 ГВт·ч, а в Азии — на 49 процентов и составил 11,1 ГВт·ч. Однако этого оказалось недостаточно, чтобы компенсировать резкое снижение в Северной Америке (снижение на 45 процентов по сравнению с прошлым годом, с 29,9 до 16,5 ГВт·ч). Доля рынка LGES существенно снизилась на 5,1 процентного пункта — с 21,5 процента до 16,4 процента.
На третьем месте находится BYD с объемом производства в 45,9 ГВт·ч (рост на 67 процентов по сравнению с прошлым годом). Доля рынка компании выросла с 8,0 процента до 10,8 процента. По данным SNE Research, этот рост был распределен между Европой (17,4 ГВт·ч, рост на 67 процентов по сравнению с прошлым годом), Азией (14,8 ГВт·ч, рост на 41 процент по сравнению с прошлым годом) и Южной Америкой (7,1 ГВт·ч, рост на 136 процентов по сравнению с прошлым годом).
По итогам первых девяти месяцев года Panasonic занимает четвертое место с объемом производства в 35,6 ГВт·ч (снижение на 0,8% по сравнению с прошлым годом). «Объемы производства Tesla в Северной Америке способствовали улучшению ее результатов, однако темпы роста значительно уступали показателям рынков за пределами Китая», — отмечают авторы. Доля Panasonic на рынке снизилась на 2,1 процентного пункта и составила 8,4%. Если посмотреть на более длительный период, пример Panasonic особенно наглядно показывает, насколько изменился рынок в последние годы:
Тем временем компания SK On, занимающая пятое место, понесла значительные убытки: объем её производства снизился до 28,2 ГВт·ч (на 18 процентов меньше по сравнению с прошлым годом). Её доля рынка упала с 10,0% до 6,6%. «Компания поставляет аккумуляторы таким производителям, как Hyundai Motor Group, Ford, Volkswagen и Mercedes-Benz, однако их использование сократилось на 46,7% в Северной Америке и на 2,2% в Европе», — говорится в исследовании.
Партнер Volkswagen — компания Gotion — демонстрировала рост на 153,8%, достигнув объема производства в 17,6 ГВт·ч, тем самым обогнав Samsung SDI, которая опустилась на седьмое место. Samsung SDI зафиксировала объем производства всего 15,0 ГВт·ч (на 34,4% меньше по сравнению с прошлым годом) — самое сильное снижение среди десяти лидеров рынка. Её доля рынка упала с 6,7% до 3,5%. В то время как продажи в Европе остались стабильными на уровне 9,4 ГВт·ч, Samsung SDI столкнулась с серьезными проблемами в Северной Америке (снижение на 66% по сравнению с прошлым годом — с 12,0 до 4,1 ГВт·ч).
В топ-10 также вошли три китайских производителя второго эшелона – а именно SVOLT, CALB и EVE Energy. Объем производства SVOLT вырос на 102 процента и достиг 13,1 ГВт·ч, у CALB – на 88,5 процента и составил 10,6 ГВт·ч, а у EVE Energy наблюдался впечатляющий рост на 215 процентов, достигнув 9,5 ГВт·ч.
В заключение можно сказать, что три корейские компании-производителя и Panasonic были вынуждены уступить долю рынка на глобальном рынке за пределами Китая, в то время как шесть упомянутых китайских компаний постоянно и быстро расширяли свои объемы продаж в Европе. Основным фактором здесь является химия аккумуляторных элементов: «Доля технологии LFP на рынке за пределами Китая выросла на 11,9 процента — с 15,8 процента до 27,7 процента, что отражает ту же тенденцию. В Северной Америке», — отметили исследователи SNE. Это связано с тем, что именно китайские производители лидируют в области технологии LFP. В Европе использование технологии LFP увеличивается — «в основном в моделях начального уровня, что делает ценовую конкурентоспособность ключевым критерием при выборе поставщика», — добавили они.
Согласно полученным данным, авторы исследования считают, что региональные политические рамки и диверсификация спроса в первую очередь будут определять конкурентоспособность поставщиков. Некоторые производители всё чаще переходят на аккумуляторы для стационарного хранения с целью повышения диверсификации — особенно в Северной Америке. Что касается Европы, аналитики считают, что пакет мер для автомобильной промышленности и связанные с ним стимулы, связанные с постепенным отказом от двигателей внутреннего сгорания, а также возможные правила «Сделано в Европе», являются решающими факторами, влияющими на ситуацию.