
Использование IAA для создания цепочки создания стоимости аккумуляторов в Европе
Поддержите работу CleanTechnica, оформив подписку через Substack, Patreon или Stripe. Помогите нам создавать качественный оригинальный контент каждую неделю, несмотря на проблемы, связанные с искусственным интеллектом для извлечения контента, антиобщественными социальными сетями, инфляцией и другими трудностями.
Почему стимулы для батарей в Законе об ускорении промышленного развития (IAA) крайне важны и осуществимы.
За последние годы цепочка создания батарей в Европе столкнулась с рядом препятствий. Однако она не начинается с нуля. Закон об ускорении промышленного развития (IAA) должен обеспечить необходимую поддержку для реализации и масштабирования проектов. T&E показывает, почему стимулы в рамках IAA необходимы и выполнимы.
T&E изучил осуществимость целей, поставленных в IAA, а также более подробно рассмотрел исследование Mobility Globa (проведенное по заказу ACEA), согласно которому к 2028 году возникнет «дефицит батарей» в объеме 150 ГВт·ч.
За четверть 2022 года была отменена или отложена часть объявленных мощностей по производству аккумуляторных элементов в ЕС. Особую озабоченность вызывает ситуация в Германии, где количество запланированных проектов на 2035 год сократилось вдвое.
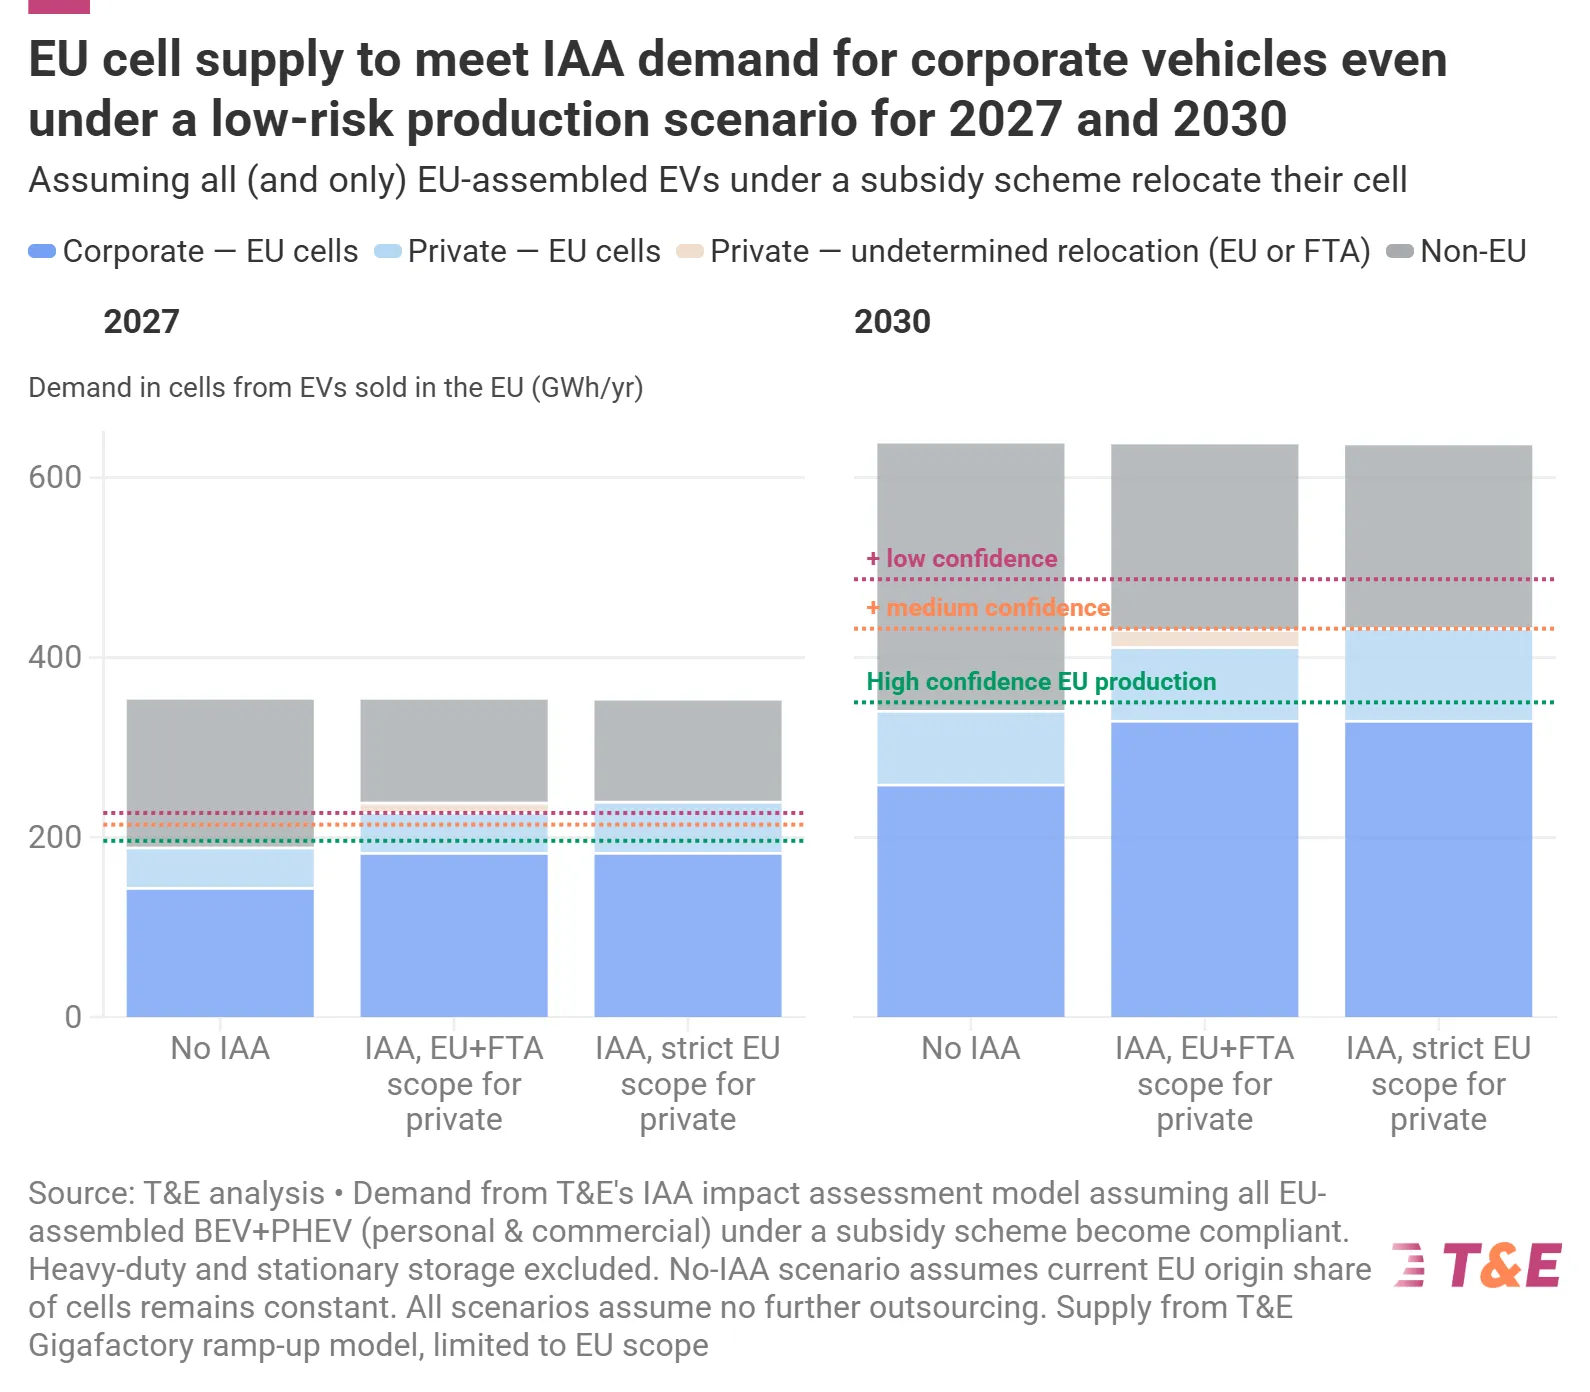
Производство аккумуляторных элементов в ЕС сможет удовлетворить спрос на корпоративные автомобили к 2027 году. К 2030 году только производство в ЕС сможет обеспечить энергией автомобили, соответствующие критериям для получения поддержки (корпоративные и частные).
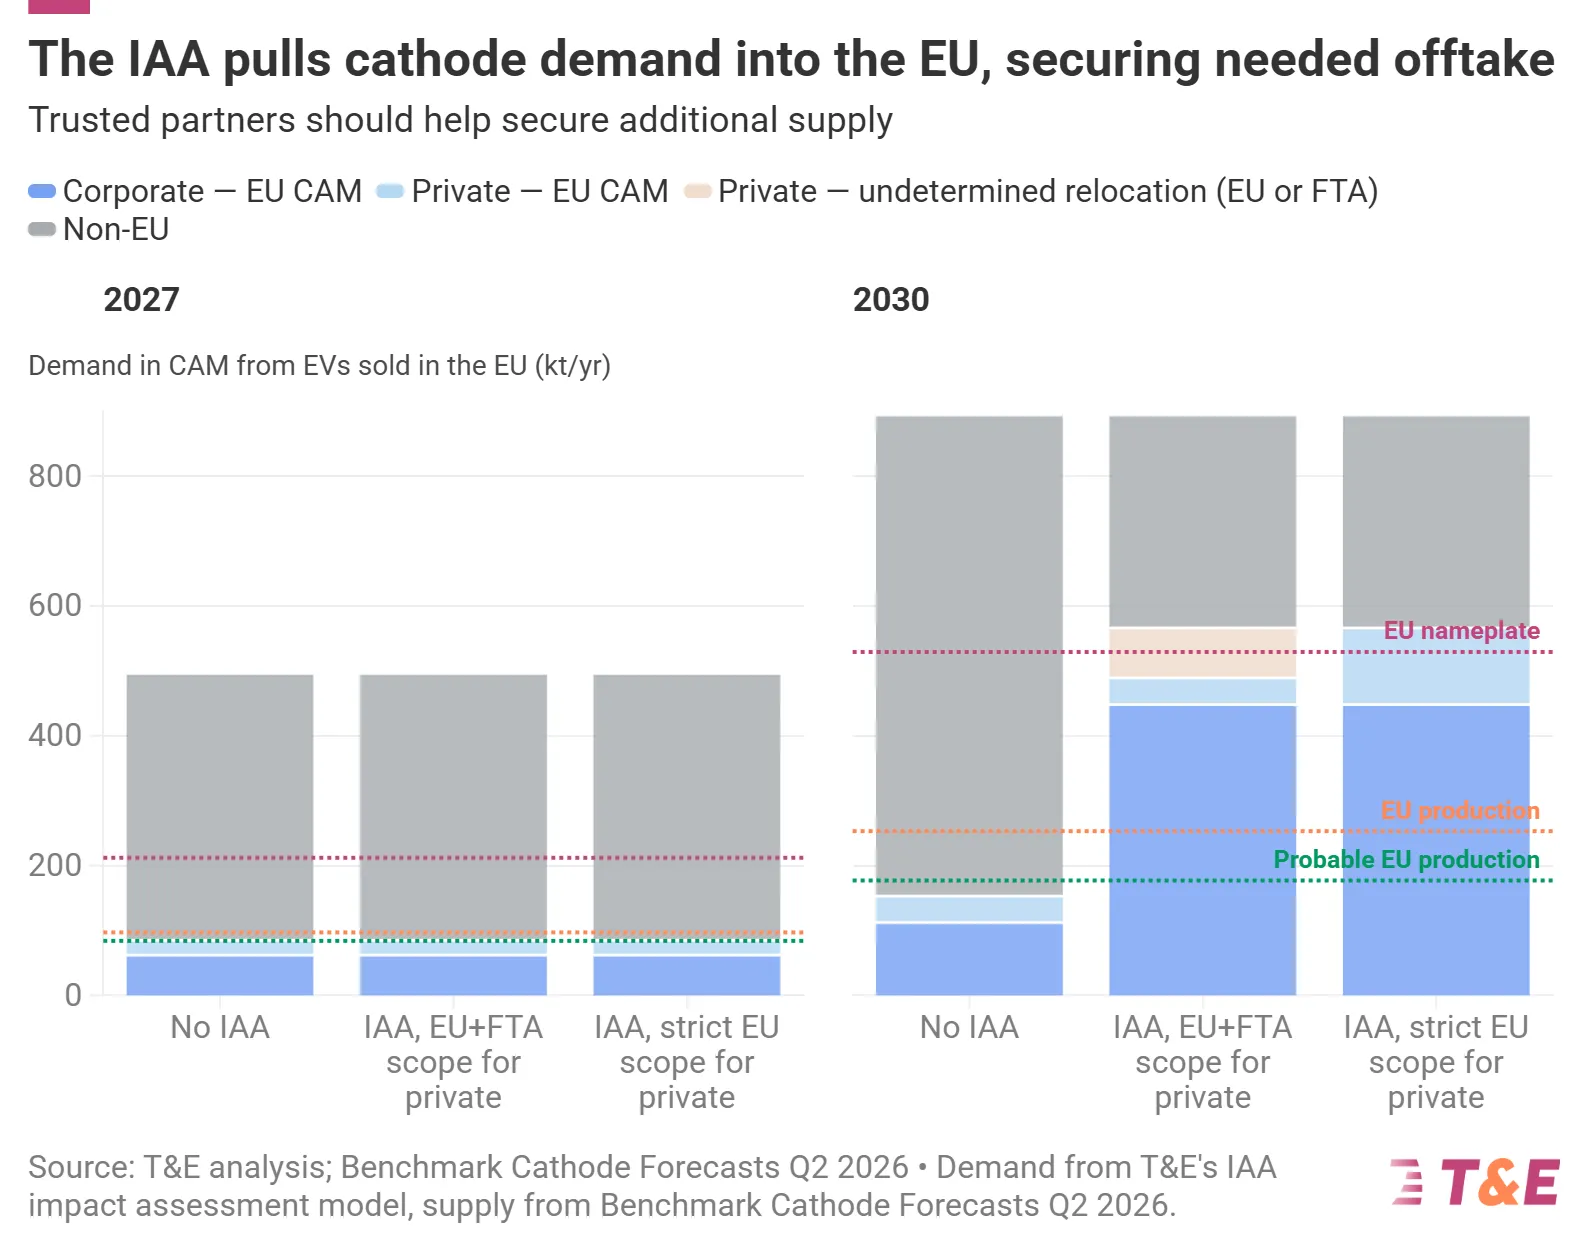
Спрос на катоды сможет быть удовлетворен, по крайней мере, для корпоративных автомобилей, при условии реализации запланированных мощностей к 2030 году. Выставка IAA создаст стабильный спрос и способствует реализации проектов.
Kompaniya T&E проанализировала утверждения ACEA и выявила фундаментальные методологические ошибки в аргументах отрасли, что привело к чрезмерно пессимистичным выводам относительно мощностей по производству аккумуляторных элементов в Европе и увеличения затрат, связанного с переносом производственных цепочек на территорию страны.
T&E пришла к выводу, что четверть мощностей, объявленных с 2022 года, была отменена или приостановлена. Особенно сильно пострадала Германия — количество проектов на 2035 год в стране сократилось вдвое. В настоящее время более 72% производства активных элементов батарей на континенте приходится на неевропейские компании, в основном южнокорейских производителей.
Однако Европа не начинает с нуля. Более половины элементов батарей в электромобилях, продающихся на рынке ЕС сегодня, уже произведены в ЕС. Промышленная цепочка по производству батарей в Европе специализируется как на технологиях NMC, так и на LFP. Хотя Европа отстает в разработке батарей на основе технологии LFP, потенциал региона весьма значителен: к 2030 году Европа сможет произвести более 100 ГВт·ч таких батарей, а при реализации всех планируемых проектов — даже 140 ГВт·ч.
К 2027 году у самой ЕС будет достаточно аккумуляторов для обеспечения электромобилей корпораций (исходя из фактически ожидаемой производительности, а не указанной на этикетке мощности). Значительную часть спроса, связанного с субсидируемыми частными автомобилями, также можно удовлетворить за счёт местного производства аккумуляторов. К 2030 году спрос как на корпоративные, так и на частные автомобили будет возможно покрыть существующим производством аккумуляторов.
По данным T&E, в сфере производства активных материалов катодов без дополнительных мер Китай может и в 2035 году сохранить более 80% мирового производства, причем лишь 3% глобального производства катодов будет находиться в Европе. Несмотря на доминирование Китая в мировых поставках, в Европе формируются несколько производственных центров по катодам на основе технологий LFP и NMC. Анализ T&E показывает, что спрос на катоды можно удовлетворить по меньшей мере для корпоративных автомобилей с объявленной производственной мощностью. Однако для обеспечения поставок активных материалов катодов для субсидируемых частных автомобилей необходимо включить в перечень надежных партнеров, таких как Канада и Южная Корея. Отсрочка введения требований к активным материалам катодов крайне контрпродуктивна, поскольку это может помешать развитию местных проектов в этой области.
Анализ T&E выявляет ещё более слабую связь в цепочке поставок аккумуляторов в Европе: прекурсор CAM (pCAM). Несмотря на его стратегическую важность и роль в обеспечении спроса для перерабатывающих предприятий и компаний по рециклингу в ЕС, минимальные требования к pCAM пока не включены в IAA. Из всех заявленных к 2030 году мощностей по производству pCAM (552,6 ГВт·ч) лишь 217,9 ГВт·ч находятся в процессе реализации.
T&E также изучил утверждения отрасли
Предложенные автопроизводителями меры гибкости — так называемые предложения по увеличению доли автопарков — существенно ослабят эффективность IAA, поскольку в настоящее время возможно достижение сниженных требований IAA с помощью 70%-ного увеличения доли автопарков при минимальных стратегических изменениях. Отсрочка введения обязательств по производству элементов аккумуляторов и CAM устранит критические факторы, стимулирующие развитие проектов в этих областях.
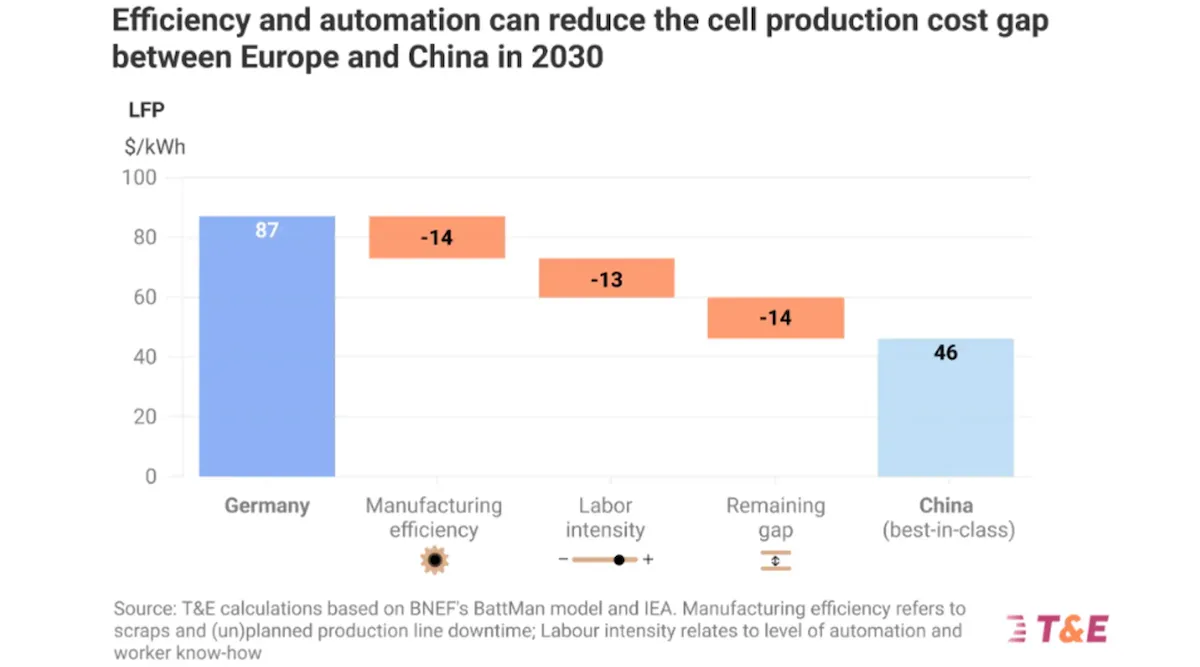
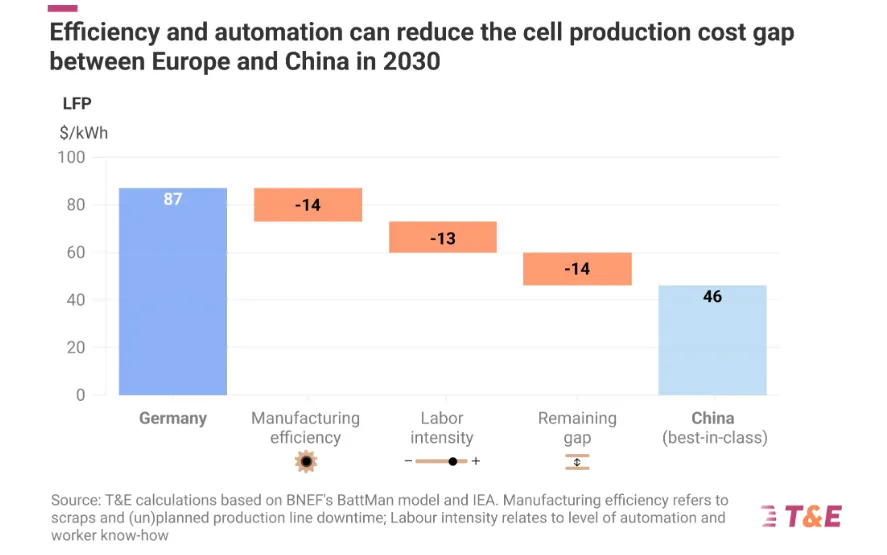
Показатель в 150 ГВт·ч «нехватки/разрыва» в батареях по оценкам ACEA на 2028 год завышен и основан на ограничительных учетных предположениях. Этот разрыв на самом деле не отражает физического недостатка мощностей, а скорее является результатом коммерческих решений производителей автомобилей. Исследование Mobility Global, исключив батарейные элементы, экспортируемые из автомобилей, собранных в ЕС, и не учитывая элементы, которые в настоящее время не соответствуют местным условиям сборки, занижает реальные производственные мощности ЕС. Кроме того, спрос на автомобили в рамках IAA завышен. Аналогичным образом, увеличение затрат, связанное с батареями производства ЕС, как его прогнозируют автопроизводители, также преувеличено. Увеличение затрат будет оставаться ограниченным, поскольку различия в стоимости не являются статичными и со временем сократятся по мере расширения производства батарей в Европе. T&E оценивает, что к 2030 году разница в стоимости батарей между ЕС и Китаем сократится на 70%, что приведет к увеличению стоимости среднего электромобиля всего на 500 евро.
Ключевым фактором является создание внутреннего спроса, поскольку компании в сфере чистых технологий, такие как производители аккумуляторов и других компонентов, сталкиваются с так называемой долиной смерти — этапом перехода от пилотных заводов к массовому производству, когда уровень отходов высок из-за оптимизации промышленных процессов. IAA может помочь этим компаниям выжить и преодолеть чрезмерную зависимость от Китая, создав дополнительный спрос на продукцию отечественных производителей.
Основные рекомендации
Сохранить требования к производству на 2027–2028 годы без изменений. Статью 13 (строгие требования ЕС к корпоративным автомобилям) следует оставить в текущем виде, поскольку это обеспечит производство подавляющего большинства автомобилей на рынке (60% электромобилей) в ЕС. В качестве альтернативы можно применить подход с надежными партнерами при строгих критериях участия для частных и корпоративных автомобилей.
Сохранить требования CAM на 2030 год и включить надежных партнеров в сферу их применения. Проекты CAM в ЕС не смогут выжить без дополнительных сигналов спроса.
Для 2032 года установить минимальные пороговые значения для компонентов промежуточного этапа: 20% для pCAM и 10% для активного анодного материала (AAM), которые должны быть достигнуты с помощью надежных партнеров. С точки зрения устойчивости и стратегии срочно необходимо развивать внутренние мощности промежуточного этапа для диверсификации поставок, минимизируя зависимость от Китая. Это также должно включать минимальный пороговый показатель в 20% для лития, никеля, кобальта и графита.
Необходимо установить строгие критерии для определения надежных партнеров с целью снижения рисков обхода правил. Одним из условий должно быть исключение проектов в странах третьего мира, осуществляемых государством, обладающим более чем 40% мировой производственной мощности.
С 2029/2030 года следует сделать обязательным использование аккумуляторов европейского производства в небольших электромобилях, поскольку производственные мощности Европы по технологии LFP будут полностью достаточны для обслуживания этого сегмента рынка.
Следует отклонить предложение производителей автомобилей о снижении порога соответствия стандартам до 70% для всего автопарка, поскольку это устраняет важные стимулы к снижению рисков, связанных с аккумуляторными элементами и проектами CAM. Чтобы IAA был эффективен, необходимо снять ограничения на принятие окончательных инвестиционных решений.
Статья от T&E. Автор: Франциска Грюнинг, специалист по сырьевым ресурсам. Брюссель (ЕС)
Прочитайте краткий обзор. Прочитайте мнение T&E по исследованию ACEA.
