
Бензин может стать следующей проблемой Европы: нефтеперерабатывающие заводы уже меняют свою продукцию
Рынок нефти снова подает сигнал тревоги, и на этот раз проблема касается не только дизельного топлива. Нефтеперерабатывающие заводы всё больше сосредотачивают усилия на производстве дизельного топлива, которое в текущих условиях гораздо более прибыльно, в то время как предложение бензина начинает сокращаться. Для Европы, которая по-прежнему в значительной степени зависит от импорта энергоресурсов, такая тенденция может иметь серьезные последствия в ближайшие месяцы.
Ситуация сложилась в особенно деликатный момент. По данным Goldman Sachs, цены на дизельное топливо резко выросли, запасы газа по-прежнему вызывают беспокойство в ряде стран, а стоимость электроэнергии также увеличивается на некоторых крупных европейских рынках. К этому добавляется сокращение мировой производственной мощности по переработке, поскольку объекты в России и некоторых странах Персидского залива пострадали от атак. Рынок пока не говорит о новом энергетическом кризисе, но сигналы начинают слишком сильно напоминать те, что были в прошлых случаях.
Проблема в том, что нефтеперерабатывающие заводы не могут производить неограниченное количество любого топлива. Когда существует значительная разница между прибыльностью производства дизельного топлива и бензина, у предприятий, имеющих возможность изменять объемы производства, появляется явный стимул выпускать больше дизеля. И именно это сейчас происходит.
Согласно отчету, за каждый баррель нефти, преобразованный в дизельное топливо, нефтеперерабатывающие заводы получают примерно 100 долларов, что на 30 долларов больше, чем при превращении того же барреля в бензин. При такой разнице рынок дает компаниям очень ясный сигнал: производство дизельного топлива гораздо более выгодно.
Аналитики Goldman Sachs именно по этой причине изменили свою позицию по обоим видам топлива. Они считают, что цены на бензин теперь могут расти сильнее, до такой степени, что рекомендуют своим клиентам открывать позиции на фьючерсах на этот вид топлива. Причина проста: производство бензина начинает сокращаться именно в тот момент, когда нефтеперерабатывающие заводы отдают приоритет дизельному топливу.
Последние данные, имеющиеся у аналитиков, показывают уже 2%-ное год к году снижение мирового производства бензина за последние месяцы, что эквивалентно примерно 1,3 миллиона баррелей в день меньше. Это снижение на бумаге может показаться управляемым, но оно приобретает другой оттенок, когда происходит на рынке, уже находящемся под давлением из-за геополитических конфликтов.
Конфликт между Соединенными Штатами и Ираном, а также война между Россией и Украиной одновременно влияют на поставки нефти, работу нефтеперерабатывающих заводов и транспортировку энергетических продуктов. В случае с Россией к этому добавляется еще и то, что Украина атаковала несколько нефтеперерабатывающих объектов, что еще больше снизило и без того ограниченную производственную мощность.
В Соединенных Штатах ситуация выглядит особенно примечательной. Контракты на поставку дизельного топлива достигли рекордных уровней, а средняя цена этого топлива на заправках также находится на исторических максимах. Рост цен на переработанные продукты значительно выше, чем рост цен на сырую нефть, что свидетельствует о том, что проблема переходит от сырой нефти к процессу преобразования и распределения топлива.
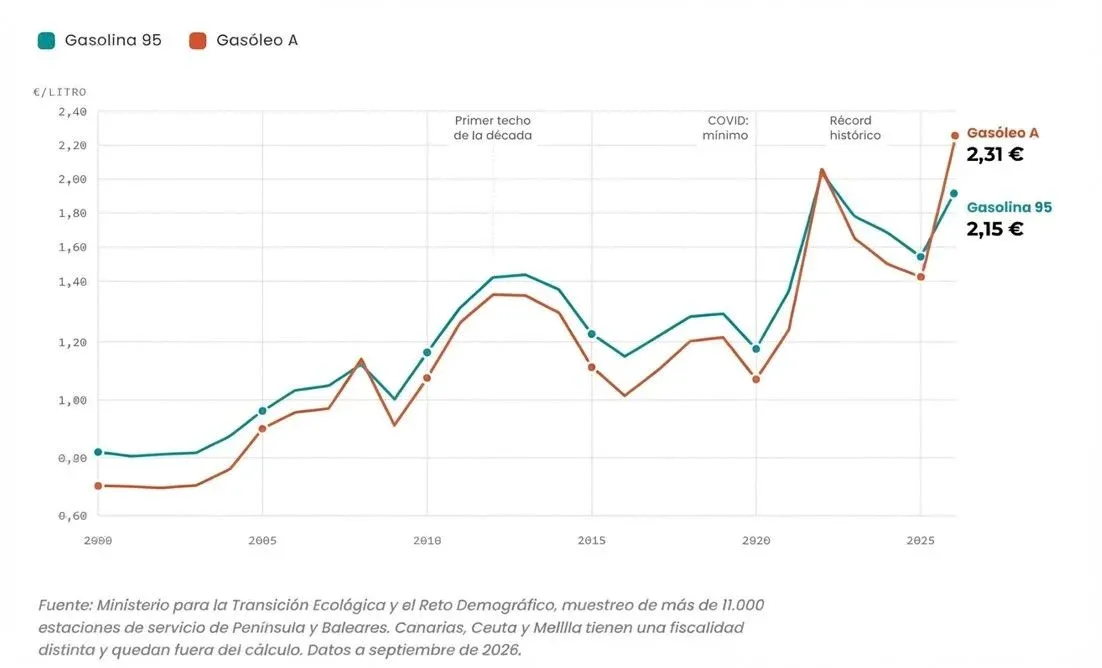
Испания также не остается в стороне. Фактически, если ситуация будет продолжать ухудшаться, цены на бензин могут начать расти быстрее, чем цены на дизельное топливо, восстанавливая разницу в ценах, которая на протяжении многих лет была в пользу последнего. Испанское налогообложение традиционно поддерживало цены на дизельное топливо ниже, чем на бензин, но кризис с поставками может временно изменить эту ситуацию.
Проблема также не ограничивается автомобилями. Компания Global Petroleum Advisers несколько дней назад уже предупреждала о подобной ситуации на рынке топлива, используемого в судостроении. Нефтеперерабатывающие заводы отдают приоритет дизельному топливу и другим переработанным продуктам с более высокой прибылью, в то время как геополитическая напряженность затрудняет поставки нефти и морские перевозки.
Это также может повлиять на цены на грузоперевозки. Если растут затраты на топливо, используемое судами, часть этого увеличения перекладывается на стоимость транспортировки товаров по всему миру. В условиях все еще высокой инфляции новый рост стоимости энергоресурсов окажется особенно болезненным для европейских экономик.
Аналитики Goldman Sachs также отмечают, что американские нефтеперерабатывающие заводы достигли своих максимальных темпов переработки за 22 года и направляют значительную часть этой мощности на производство дизельного топлива. Причина заключается в росте международного спроса, во многом обусловленном двумя военными конфликтами.
Это сокращает количество бензина, доступного на американском рынке. И хотя цены на дизельное топливо могут продолжать расти, Goldman Sachs считает, что бензин теперь имеет больший потенциал для повышения цен именно из-за сокращения его предложения.
Цены на бензин в Европе будут расти сильнее
Goldman Sachs изменил свою стратегию на рынках топлива. Банк закрыл предыдущую сделку, основанную на разнице в ценах контрактов на дизельное топливо, и теперь сосредотачивается на европейском бензине с учетом ситуации к середине 2027 года. По их мнению, высокие цены на дизель в конечном итоге также повлияют на цены бензина.
Банк также считает, что цены на европейское бензин может вырасти сильнее, чем на американский. Одним из рисков, которые он учитывает, является возможное ограничение экспорта переработанных продуктов из Соединенных Штатов. В случае этого Европе придется еще сильнее конкурировать за мировые поставки, которые и так находятся под сильным давлением.
И здесь проявляется одна из крупных структурных проблем континента. Европе необходимо импортировать значительную часть энергии, которую она потребляет, и она не может немедленно увеличить собственное производство нефти и газа при возникновении сбоев на международных рынках.
Ситуация стала ещё более сложной после того, как Saudi Aramco сообщила о намерении не поставлять нефть в европейские рaffinerии в октябре. Это решение было принято после атаки иранских поддерживаемых милитантов на нефтепровод в Саудовской Аравии — стратегическую инфраструктуру, которая позволяет крупнейшему в мире экспортеру нефти сохранять поставки даже при нарушении движения через Ормузский пролив.
Потенциальные последствия значительны, поскольку каждая баррель нефти, которая не достигает Европы, вынуждает искать её в другом месте. Orlen, крупнейшая нефтяная компания Восточной Европы, уже использовала саудовскую нефть в качестве замены российской сырой нефти после вторжения в Украину. Теперь её руководство признаёт необходимость поиска новых поставщиков.
Но мировая нефтяная промышленность не может увеличить производство за один день. Если, например, европейская компания начнёт покупать больше сырой нефти из Бразилии, ей придётся конкурировать с другими покупателями за те же баррели. В результате может повыситься цена, которая в конечном итоге достигнет нефтеперерабатывающих заводов, а затем и автозаправок.
Именно такая зависимость делает Европу особенно уязвимой. Речь идёт не только о том, сколько стоит нефть, но и о том, в какой степени континент может гарантировать себе доступ к ней, когда мировой рынок находится в состоянии напряжения.
Bloomberg даже рассматривает возможность того, что лидеры Евросоюза будут вынуждены собраться, чтобы обсудить, как справиться с новым эпизодом энергетической напряженности. Это лишь возможность, а не подтвержденный кризис, но она помогает понять, насколько ухудшилась ситуация по сравнению с недавними месяцами.
Эта ситуация вновь ставит на повестку вопрос, который Европа пытается решить уже много лет. Зависимость от России в области энергетики оказалась огромным риском после вторжения в Украину. Теперь зависимость от Ближнего Востока создает другую проблему, но с похожими последствиями: Европа остается уязвимой перед событиями, происходящими в тысячах километров от ее границ.
Поэтому переход к возобновляемым источникам энергии имеет не только климатическое измерение. У него также есть стратегическое измерение. Чем больше энергии сможет производить Европа с помощью собственных ресурсов, тем меньше она будет зависеть от решений других стран и сбоев в международной торговле.
Проблема в том, что такая трансформация требует времени, а возобновляемые источники энергии все еще должны развиваться вместе с электросетями, системами хранения и другой необходимой инфраструктурой для обеспечения поставок.
Но самое тревожное — это крайнее отставание Европы в стратегических секторах, таких как автомобильные перевозки, сельское хозяйство, рыболовство и горнодобывающая промышленность. Это области, в которых мы по-прежнему находимся в исходной точке из-за отсутствия дальновидности у правительств, которые рассматривают только электромобили как решение, а некоторые даже не рассматривают их вовсе, хотя проблема гораздо шире и требует гораздо более амбициозных мер.
Цены на топливо в 2 евро остаются стабильными, и весьма вероятно, что в ближайшее время они начнут расти до 3 евро за литр. Это катастрофически для нашей экономики, но приносит огромную выгоду странам-производителям нефти.