
Европа: нехватка зарядных устройств, более высокие цены на энергию, неравные возможности. Электрификация по-прежнему не имеет прочных основ.
Кратко:
Процесс трансформации транспортной сферы в Европе продолжает ускоряться
По мнению организации Transport & Mobility Leuven, увеличение количества зарядных станций и изменения в расходах на эксплуатацию не сопровождаются улучшением структурных условий
Неравномерная доступность инфраструктуры по-прежнему препятствует массовой электрификации
Инфраструктура находится в плохом состоянии, в частности, в Италии, Чехии, Испании, Греции, Болгарии и … Польше
В ЕС функционирует 1,2 млн зарядных пунктов. Цель ЕК на 2030 год — 3,5 млн пунктов
Промышленные цены на энергию в Европе в 2,5 раза выше, чем в Китае
Европа: множество проблем, требующих решения
Европейская мобильность движется в направлении электромобильности. В этом никто не сомневается, однако последние данные показывают, что основы этой трансформации остаются хрупкими. Во втором квартале 2026 года рынок электромобилей в Европе развивался как с точки зрения инфраструктуры, так и с точки зрения стоимости эксплуатации, но отчет Transport & Mobility Leuven (TML) не оставляет иллюзий: «многие структурные условия, необходимые для массовой электрификации, остаются нерешенными». Это утверждение, хотя и звучит как диагноз прошлых лет, приобретает особую остроту.
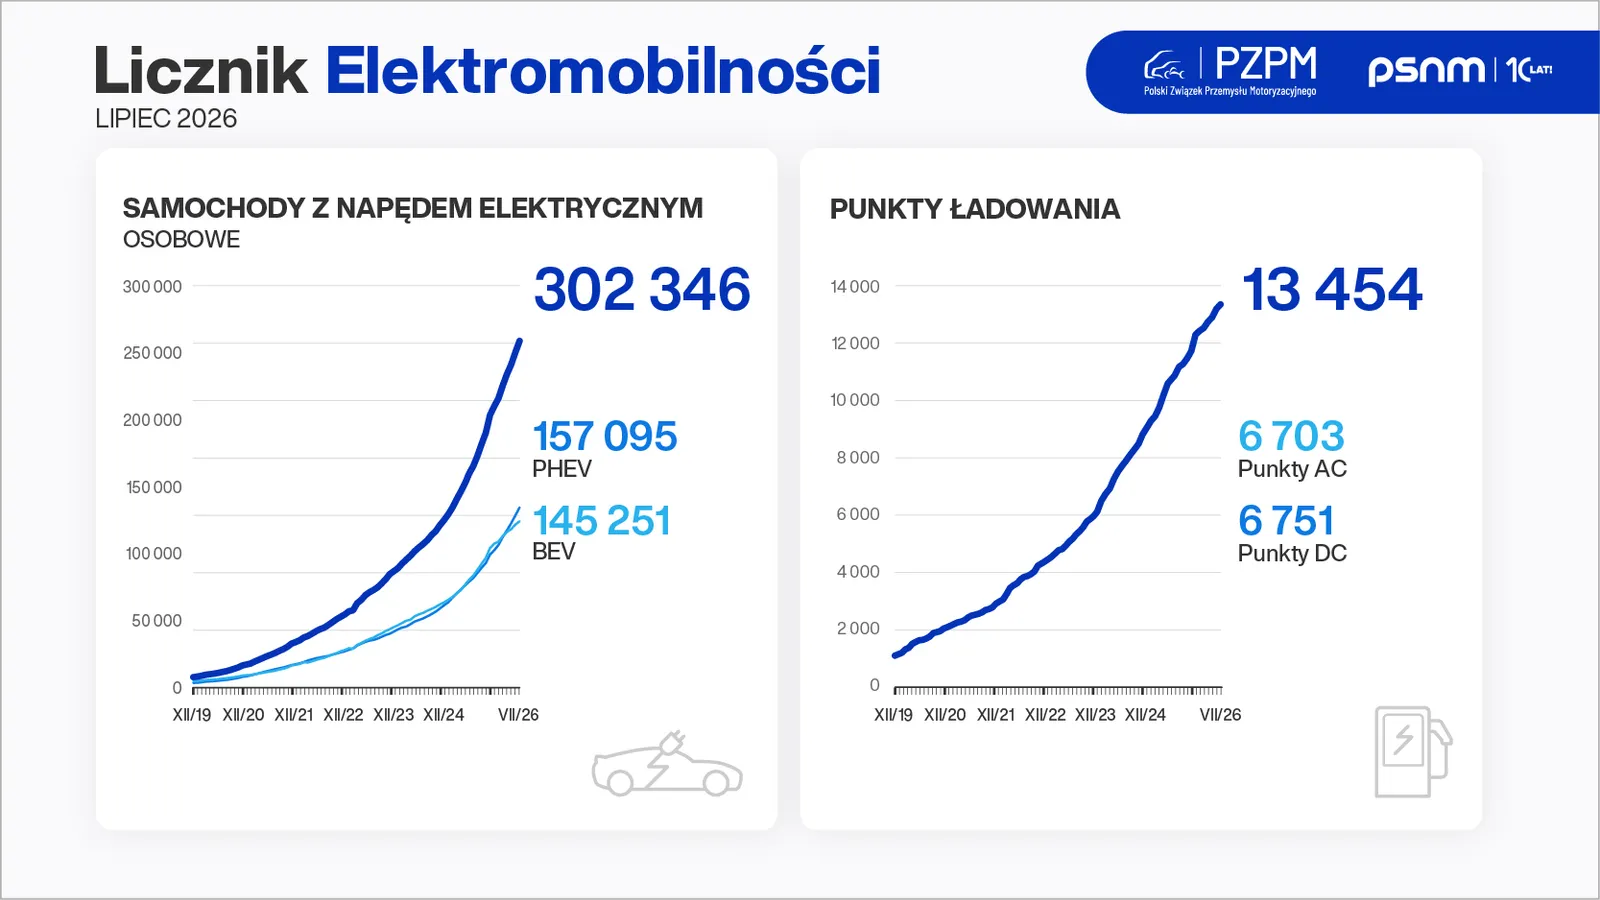
ACEA, ссылаясь на этот отчет, отмечает, что государственная инфраструктура зарядки в ЕС быстро развивается, но все еще недостаточно. К июню 2026 года общая мощность государственных зарядных устройств достигла 41,6 ГВт, что соответствует росту на 29 процентов в год. Количество зарядных станций увеличилось на 21 процент, достигнув примерно 195 тысяч к маю 2026 года. По данным Индикатора электромобильности PSNM и PZPM, сегодня на территории к востоку от Вислы насчитывается почти 13,5 тысячи зарядных устройств.
Тем не менее во всем Союзе функционирует лишь около 1,2 млн зарядных точек, что значительно ниже цели Европейской комиссии, предусматривающей 3,5 млн к 2030 году. Географические диспропорции также очень заметны.
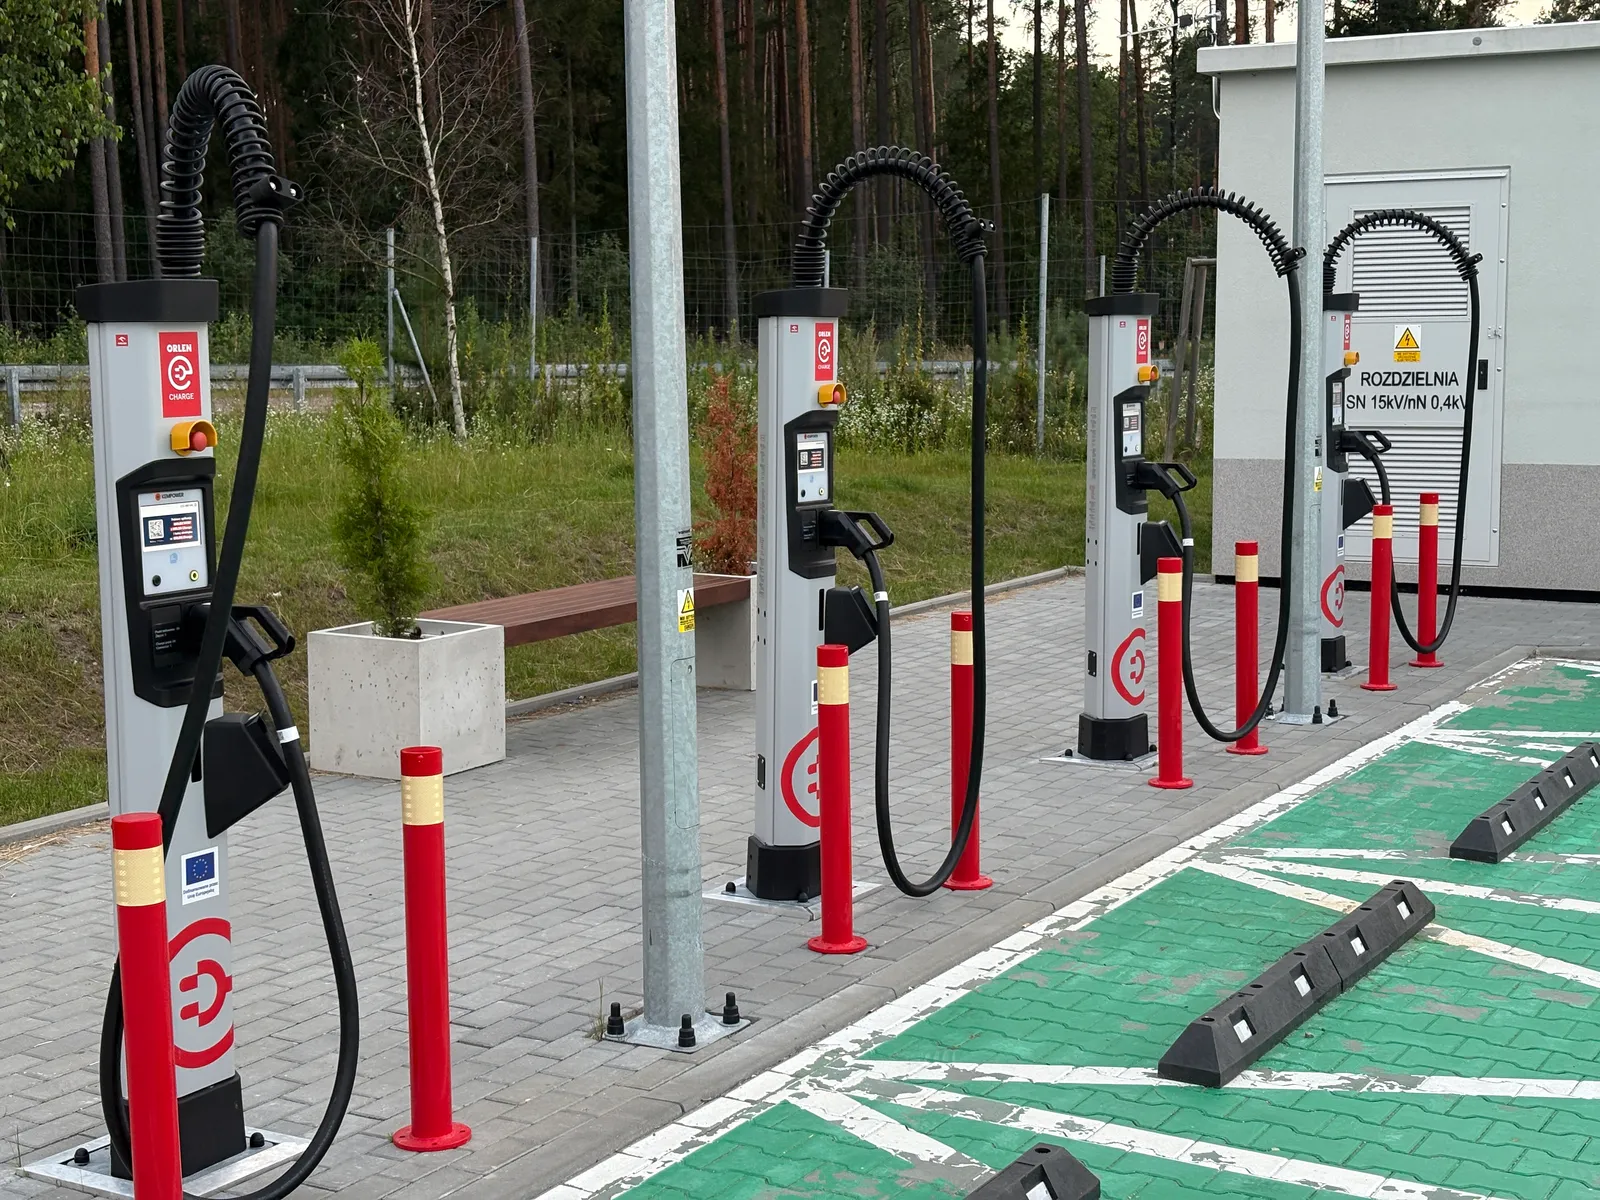
Самый большой разрыв между количеством зарядных станций и традиционных заправок наблюдается в Италии, Чехии, Польше, Испании, Греции и Болгарии. Это не просто статистика — это реальный показатель доступности электромобильности для водителей, которые по-прежнему чаще видят заправку, чем зарядное устройство, — считают эксперты отрасли.
Всё зависит от затрат
Расходы на эксплуатацию электромобилей также требуют осторожной интерпретации. TML отмечает, что BEV стали более конкурентоспособными с точки зрения стоимости при использовании исключительно общественных быстрых зарядных устройств по сравнению со вторым кварталом 2025 года. Однако это связано не с снижением цен на электроэнергию. Ключевым фактором является рост цен на бензин на 17 процентов в год. Другими словами, электромобили не стали дешевле, в то время как топливо подорожало.
В то же время расходы на зарядку по-прежнему в значительной степени зависят от места и способа зарядки. Общественные зарядные устройства дороже домашних во всех рассматриваемых странах, а быстрая общественная зарядка особенно дорога. Водители, не имеющие доступа к частным зарядным устройствам, по-прежнему находятся в значительно худшей экономической ситуации.
Для энергозатратного производства электромобилей и батарей это структурный барьер, который снижает конкурентоспособность европейских производителей. На практике это означает, что даже если европейские заводы технологически готовы к массовому производству BEV, их операционные затраты остаются несопоставимо выше, чем у глобальных конкурентов.
Реализация планов по показателям
TML в своем проекте для ACEA идет еще дальше, создавая набор ключевых показателей (KPI), предназначенных для отслеживания прогресса европейской автомобильной отрасли в направлении нулевых выбросов. Это развитие предыдущего анализа, в котором были выявлены четыре основные препятствия: способность электросетей обеспечивать растущий спрос на зарядку, доступность и привлекательность электромобилей с точки зрения потребителя, расположение инфраструктуры для зарядки, а также энергетическая конкурентоспособность и производственные мощности производителей. Новые показатели должны попасть в основные СМИ, которые, как подчеркивает TML, «предоставят лицам, принимающим решения, и лидерам отрасли четкую, основанную на данных картину перехода на транспортные средства с нулевыми выбросами».
И это должно быть инструмент, который измеряет прогресс и указывает на места, где трансформация застряла. А таковых, как показывают данные второго квартала 2026 года, по-прежнему много. Инфраструктура зарядки остается недостаточной и неравномерно распределенной, стоимость электроэнергии высока, а экономика использования электромобилей зависит больше от места проживания и доступа к частной зарядке, чем от самой технологии. Европа добивается прогресса, но пока в основном только на бумаге.
Оскар Влостовский