
Цена дизельного топлива в Соединённых Штатах достигла 1,9 евро за литр, и страна рассматривает возможность ограничения экспорта в Европу.
Мировой рынок дизельного топлива попадает в особенно сложную ситуацию. Россия сокращает свои экспорты после атак на несколько её крупнейших нефтеперерабатывающих заводов, в то время как Соединённые Штаты сталкиваются с ценами, достигшими исторических максимумов, и начинают рассматривать возможность отвода большей части своего производства для внутреннего рынка. Проблема заключается в том, что Европа оказывается в этой ситуации, по-прежнему в значительной степени завися от импортируемого дизельного топлива.
Ситуация в Соединенных Штатах является одним из лучших показателей того, насколько серьезной может стать проблема. Средняя цена дизельного топлива в стране впервые превысила 6 долларов за галлон — а именно 6,28 доллара за галлон в неделю с 14 сентября, согласно Управлению по информации в области энергетики США. Это примерно 1,66 доллара за литр. В Калифорнии, где цены обычно служат особенно чувствительным индикатором рыночных тенденций, средняя цена достигла 8,21 доллара за галлон, что эквивалентно примерно 2,17 долларам за литр.
Чтобы показать масштаб цифры, стоимость американского дизельного топлива в сентябре 2024 года составляла 3,52 доллара за галлон, а в ту же неделю сентября 2023 года — 4,633 доллара. Иными словами, текущая национальная цена примерно на 78% выше, чем два года назад, и на 36% выше, чем три года назад. В Калифорнии разница ещё более заметна: текущие 8,21 доллара примерно на 59% выше средней цены, наблюдавшейся год назад.
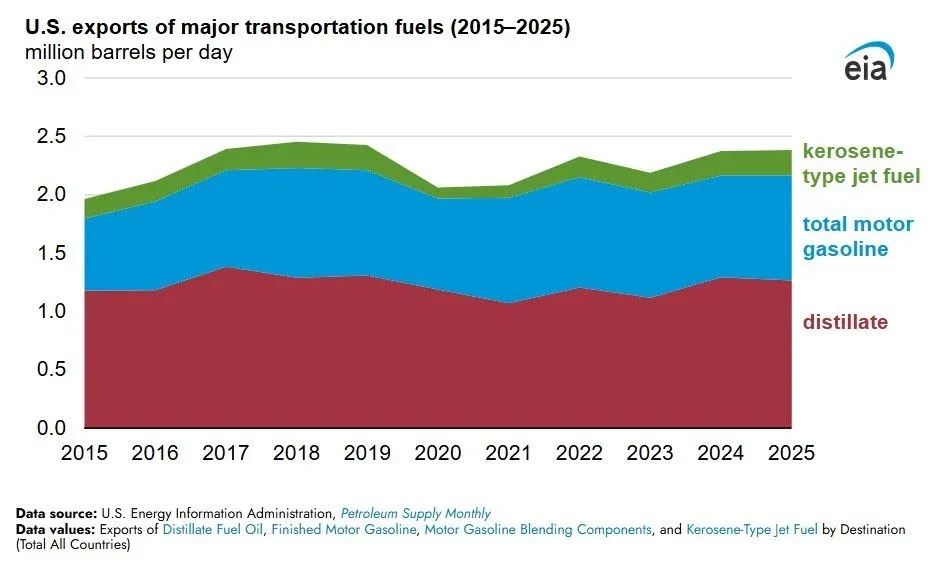
И здесь возникает одна из проблем, которая может привести к переносу производства в Европу. Соединённые Штаты — не только крупный потребитель дизельного топлива, но и значительный экспортер переработанных продуктов. В 2025 году их экспорт дистиллятов, к которым в основном относится дизельное топливо, составлял в среднем около 1,25 миллиона баррелей в день, тогда как в 2024 году этот показатель достиг примерно 1,30 миллиона баррелей в день. В апреле 2026 года он даже вырос до 1,6 миллиона баррелей в день — самого высокого месячного уровня с 2017 года.
Поэтому начинает набирать значение возможность, которая до недавнего времени казалась бы экстремальной: Соединённые Штаты временно ограничат экспорт дизельного топлива в попытке снизить нагрузку на свой собственный рынок. На сегодняшний день никаких объявленных запретов нет, и нельзя утверждать, что они будут введены. Однако эта возможность уже включена в политические дискуссии в США: лидер республиканского большинства в Сенате Джон Тьюн выразил готовность рассмотреть временный запрет на экспорт перед лицом резкого повышения цен.
Если в конце концов будет принято подобное мероприятие, его последствия будут двойственными. Соединённые Штаты смогут попытаться увеличить наличие дизельного топлива на своей территории, но в то же время снимут с международного рынка значительное количество продукта именно тогда, когда у других крупных экспортёров возникают проблемы. Речь идёт не только о нефти: настоящий узкий момент заключается в переработке.
Россия — ещё один важный фактор в этой ситуации. Атаки на её нефтеперерабатывающие объекты повлияли на несколько крупнейших заводов. По данным Reuters, шесть крупных предприятий, обеспечивающих примерно половину российского производства дизельного топлива, столкнулись с значительным снижением объёмов производства или прерываниями в работе. В результате Москва ограничила экспорт бензина, дизельного топлива и авиационного топлива в попытке обеспечить внутренние поставки.
Международное агентство по энергетике привело цифры, характеризующие эту проблему. В августе чистый экспорт дизельного топлива и газойля из России и стран Персидского залива составил на 1,6 миллиона баррелей в день меньше, чем в феврале. В то время оба региона совместно составляли около 45% мировой морской торговли этими товарами. Потерю такого объема невозможно компенсировать за один день просто путем увеличения добычи нефти, поскольку требуется производственная мощность по переработке, чтобы превратить сырую нефть в продукты, необходимые рынку.
Европа — именно один из самых уязвимых регионов. С 2022 года континент значительно сократил свою прямую зависимость от российского дизельного топлива, но это не означает, что ему больше не нужны импортные поставки. Международное агентство по энергетике оценивало, что Европейский союз, Великобритания и Норвегия совместно импортировали около 850 000 баррелей в день дизельного топлива из стран за пределами региона в течение двух лет, предшествовавших середине 2025 года. Ближний Восток стал основным поставщиком, в то время как Соединённые Штаты также значительно увеличили объёмы своих экспортных поставок.
Проблема в том, что сейчас несколько из этих поставщиков одновременно сталкиваются с трудностями. Само Международное агентство по энергетике отмечает, что экспорт переработанных продуктов и сжиженных газов остается примерно на 60% ниже уровня февраля, в то время как экспорт дизельного топлива и мазута из Персидского залива в августе составлял лишь немногим более четверти уровня до войны. Европа конкурирует с другими крупными мировыми потребителями за каждую дополнительную партию дизельного топлива.
Зависимость Европы от дизельного топлива также является значимой. По данным Европейского агентства по окружающей среде, в 2023 году дизельное топливо составило 63,7% от энергии, потребляемой в дорожном транспорте Европы, хотя этот показатель начал снижаться. Это топливо по-прежнему играет особенно важную роль в тяжелом транспорте, сельскохозяйственной технике, строительстве и многих промышленных процессах.
Это приводит к тому, что повышение цен на дизель не остается только в автозаправках. Грузовик, который платит больше за каждый литр, в итоге перекладывает часть этого увеличения на стоимость транспортировки грузов. Фермерам приходится нести более высокие расходы на эксплуатацию тракторов и другой техники. Строительные компании используют дизель в экскаваторах, генераторах и тяжелой технике. А на некоторых европейских рынках он по-прежнему играет важную роль в отоплении и в качестве вспомогательного источника энергии.
У Испании также есть важная особенность: существует несколько видов налогового дизельного топлива, такого как дизель B, используемый в определенных профессиональных и сельскохозяйственных целях, поэтому некорректно напрямую сравнивать его цену с ценой автомобильного дизеля, не учитывая налоги и предназначение топлива. Точная цена также различается в разных заправках и регионах, причем Министерство поддерживает систему постоянного обновления цен на топливо.
Следовательно, вопрос заключается не только в том, сможет ли цена на американский дизель расти ещё больше. На самом деле важно то, что произойдёт, если Соединённые Штаты прекратят поставки значительной части своих излишков на международный рынок, в то время как Россия будет продолжать ограничивать свои экспорты, а нефтеперерабатывающие заводы на Ближнем Востоке будут работать под давлением.
На рынках есть довольно ясный сигнал. Международное агентство по энергетике предупреждает, что мировые запасы дизеля могут оставаться под давлением зимой из-за сочетания ограниченных мощностей по переработке, геополитических проблем и увеличения сезонного спроса. Американские нефтеперерабатывающие заводы работают на очень высоких оборотах, пытаясь удовлетворить спрос, но даже тем не менее запасы американских нефтепродуктов находятся ниже среднего уровня последних лет.
И именно здесь ситуация может осложниться для Европы. Не обязательно, чтобы Соединённые Штаты полностью прекратили экспорт, чтобы европейский рынок почувствовал его влияние. Достаточно того, что часть дизельного топлива, которое обычно поступало бы с американских нефтеперерабатывающих заводов, останется в США для удовлетворения собственного спроса. Остальная часть рынка будет вынуждена искать этот объём на Ближнем Востоке, в Индии, Турции, Африке или у других производителей, что приведёт к усилению конкуренции за имеющиеся запасы.
Рынок уже учитывает часть этого напряжения. Цены на европейский дизель в некоторые моменты 2026 года даже превысили цены на авиационное топливо, в то время как импорт дизеля в Европу с начала года сократился. В августе Reuters сообщал, что импорт снизился с 1,97 миллиона баррелей в день в январе до 1,56 миллиона в июле.
Поэтому, вместо того чтобы говорить о неизбежном повышении цен на дизель в Европе, целесообразнее говорить о растущем риске новых ценовых напряжений. Существует слишком много неопределенных факторов, чтобы предсказать, до каких пределов сможет дойти рынок: восстановление российских нефтеперерабатывающих заводов, улучшение ситуации с проходом судов через Ормузский пролив, увеличение производства на других заводах или смягчение ограничений на экспорт могут быстро изменить ситуацию.
Но может произойти и обратное. Если экспорт из России будет продолжать оставаться ограниченным, на нефтеперерабатывающих заводах на Ближнем Востоке по-прежнему будут проблемы, а Соединённые Штаты решат зарезервировать больше продукции для своего внутреннего рынка, Европе придётся платить больше за тот же дизель. А в экономике, которая всё ещё настолько зависит от этого топлива, такое повышение цен не ограничится заправками: оно скоро отразится на транспорте, сельском хозяйстве, промышленности и, в конечном итоге, на ценах многих товаров.
Разница по сравнению с двумя-тремя годами назад заключается в том, что сейчас у Европы меньше возможностей обращаться к поставщику, который десятилетиями был её основным источником дизельного топлива. Россия в значительной степени утратила эту роль, а Соединённые Штаты стали одним из поставщиков, помогающих заполнить образовавшийся пробел. Если Вашингтон начнёт нуждаться в этом же топливе для собственного рынка, проблема перестанет быть исключительно американской.
И это, вероятно, самая важная часть этого кризиса: нефть может продолжать циркулировать, но это не гарантирует наличия достаточных мощностей по переработке для превращения её в дизель там, где он нужен. На столь взаимосвязанном рынке решение, принятое в Соединённых Штатах, может повлиять на цены в автозаправочных станциях в Испании, находящихся в тысячах километров оттуда.