
Китайский ответ на кризис дизельных двигателей — электрические грузовики
Зарубежные СМИ о энергетике: Китай быстро электрифицирует тяжелый транспорт; центры обработки данных вытеснили с рынка небольшие турбины; европейская промышленность находится не так уж плохо; реформа системы ETS под давлением политических изменений в ЕС.
Оглавление
Китай быстро электрифицирует тяжелый транспорт
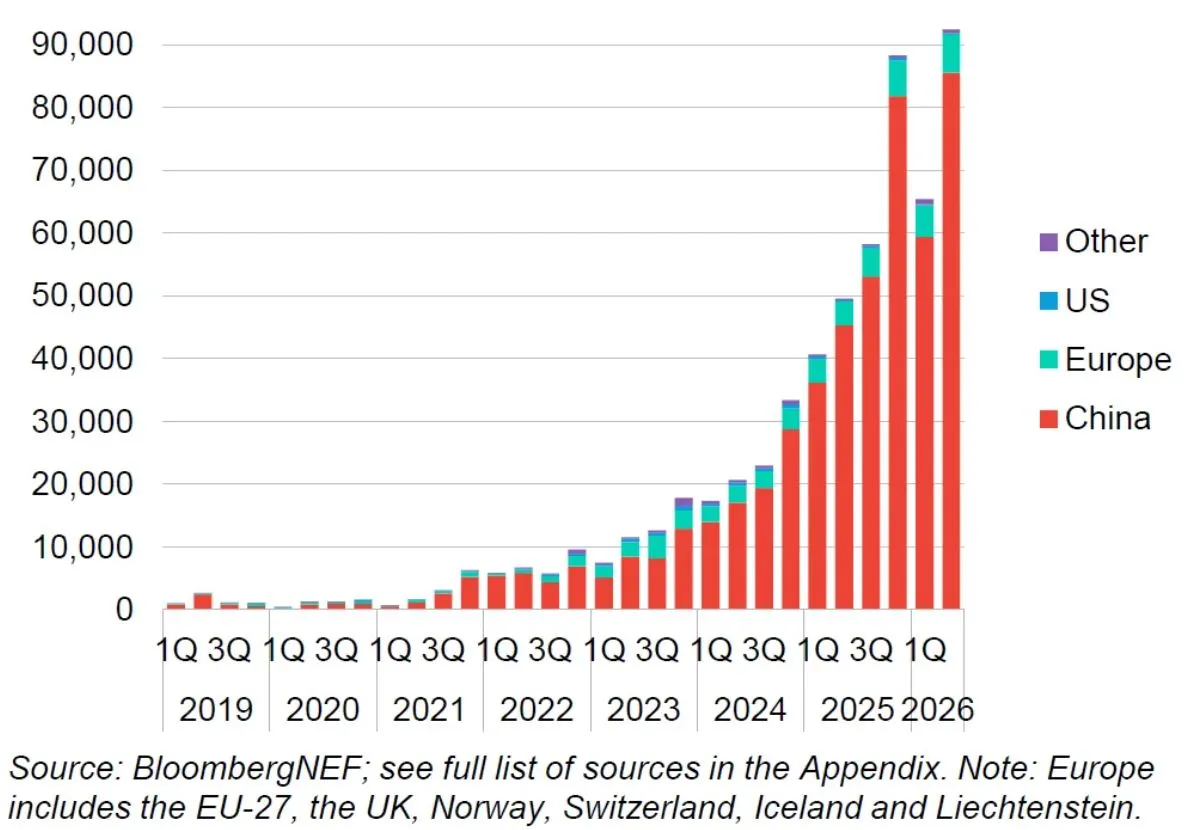
К 2026 году примерно треть грузовиков, продаваемых в Китае, будет иметь электрический привод. Расширение использования электромобилей в этой сфере транспорта соответствует целям Пекина, связанным с энергетической безопасностью — отмечает Bloomberg.
Агентство ссылается на анализ BloombergNEF, согласно которому в первой половине 2026 года мировые продажи средних и крупных электрических грузовиков достигли рекордного уровня в около 158 тысяч единиц, что на 75% больше по сравнению с аналогичным периодом прошлого года.
Более 90% проданных автомобилей пришлось на Китай. В Европе доля электрических грузовиков в общем объеме продаж составила около 5%, причем выделялись такие страны, как Норвегия, Швейцария, Дания, Нидерланды и Швеция. Американский рынок, как указано в анализе, практически замер из-за высоких затрат и политических факторов.
Bloomberg отмечает, что интерес к электромобилям в этом сегменте автомобилестроения в Китае вырос из-за войны на Ближнем Востоке, приведшей к высоким ценам на топливо. Институт экономики и исследований развития Sinopec прогнозирует, что потребление топлива в Китае в этом году снизится более чем на 10%.
Сниженное потребление дизельного топлива позволяет смягчить последствия кризиса не только в Китае, но и на мировых рынках. В свою очередь, электрификация грузового транспорта может в долгосрочной перспективе снизить глобальный спрос на нефть.
По оценкам китайской консалтинговой компании SCI99, электрический грузовик с большой грузоподъемностью стоит примерно 600 тысяч юаней, в то время как модель с дизельным двигателем стоит около 400 тысяч юаней. Более высокие затраты на покупку транспортного средства оправдываются значительно более низкими ценами на электроэнергию по сравнению с топливом.
Сегодня преодоление расстояния в 200 км на грузовике с дизельным двигателем в США обойдётся примерно в 101 доллар, тогда как на автомобиле аналогичных размеров с электродвигателем в Китае, заряжаемом вне часов пик, — всего в 21 доллар.
Bloomberg отмечает, что для Пекина ключевым аспектом развития рынка электрогрузовиков является энергетическая безопасность. Благодаря этому снижается потребность в импортируемой нефти и топливе в пользу собственной электроэнергии, производимой за счёт ВИЭ или внутренних угольных ресурсов. Согласно официальной цели, к 2030 году электрогрузовики должны составлять одну пятую флота в этой отрасли и не менее 40% объёма продаж.
Смотрите также: Как постепенно электрифицировать тяжёлую логистику
Центры обработки данных вытеснили с рынка небольшие турбины
В США резко возрос спрос на небольшие газовые турбины с открытым циклом, а также турбины авиационного происхождения. Причиной этого является потребность проектов центров обработки данных для искусственного интеллекта (ИИ), сообщает Reuters.
Агентство поясняет, что интерес к таким устройствам вырос, поскольку сроки выполнения заказов значительно короче, чем в случае с крупными газовыми турбинами. Крупные разработчики центров обработки данных хотят как можно быстрее обеспечить их энергией.
По оценкам Enverus Intelligence Research, к 2030 году в США будет построено около 30 ГВт мощностей производства энергии «по потреблению». Несмотря на более низкую эффективность и высокий уровень выбросов у небольших турбин, инвесторы готовы их покупать, чтобы воспользоваться спросом, связанным с развитием искусственного интеллекта.
За это говорит относительно короткое время поставки — 2–3 года. Для сравнения, в случае крупных источников энергии в комбинированном цикле (CCGT) приходится ждать даже шесть лет. К тому же небольшие турбины — благодаря модульной конструкции — позволяют постепенно увеличивать мощность электростанции, обеспечивающей центр обработки данных.
За поставку турбин для центров обработки данных конкурируют энергетические компании. По данным Global Energy Monitor, в настоящее время в США разрабатываются проекты газовых источников энергии с общей мощностью более 150 ГВт, для которых уже выбраны поставщики, а также проекты мощностью более 120 ГВт, у которых пока нет поставщиков технологий.
Наибольше заказов получили такие компании, как GE Vernova (61 ГВт), Siemens Energy (33 ГВт), Mitsubishi Power (17 ГВт), Caterpillar (16 ГВт), а среди меньших поставщиков — Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen и Rolls-Royce.
Reuters приводит примеры недавно заключенных контрактов, в том числе компания Crusoe, которая заказала у GE Vernova для своих центров обработки данных 29 турбин авиационного происхождения мощностью по 35 МВт, а также поршневые двигатели общей мощностью 750 МВт у компании Bergen.
Некоторые производители в ответ на спрос со стороны рынка планируют расширение своих заводов в США. GE Vernova заявляет, что к 2028 году вложит 160 млн долларов в завод в Гринвилле, штат Южная Каролина, где наймет 650 новых сотрудников. В тот же срок Siemens Energy планирует возобновить производство турбин в Шарлотте, штат Северная Каролина, которое было приостановлено в 2020 году из-за низкого спроса.
Смотрите также: Возможен ли резкий рост инвестиций в теплоснабжение?
Европейская промышленность находится не так уж плохо
Проблемы европейской промышленности, связанные с высокими ценами на энергию и растущей конкуренцией со стороны китайских компаний, — это факт. Однако это не означает, что кризис настолько глубок, как может показаться, и в то же время в некоторых секторах сохраняется очень хорошая конъюнктура, — пишет «The Economist».
Еженедельник признаёт, что последние годы были очень трудными для европейской промышленности. На это влияют два основных фактора. Первым являются значительно более высокие цены на энергию, чем в США или Азии, а также энергетические кризисы, связанные с агрессией России против Украины и нынешней войной на Ближнем Востоке.
В результате становится гораздо сложнее конкурировать с американскими и азиатскими конкурентами с точки зрения затрат. Особенно это касается Китая, который является второй причиной сложной ситуации в европейской промышленности, особенно в таких секторах, как автомобилестроение, металлургия и химическая промышленность.
Европейским компаниям становится всё труднее продавать свою продукцию в Китае, который раньше был ключевым экспортным рынком для многих из них. Китайские производители пользуются дешёвой энергией, современными технологиями и цепочками поставок, а государственная поддержка способствует их расширению на зарубежные рынки. В результате с 2019 года дефицит Европейского союза в торговле с Китаем увеличился более чем вдвое — до более чем 400 млрд евро.
Тем не менее, по оценке «The Economist», общая ситуация в промышленности в ЕС не выглядит настолько драматичной, как может показаться. Доля промышленного производства в общем валовом добавленном значении в последние годы остаётся на уровне около 16%. Число занятых в промышленности составляет около 28 млн человек, и с 2023 года оно снизилось примерно на 2%, при этом доминирующую роль сыграли Германия.
Хотя ситуация в тяжелой промышленности и автомобилестроении слабая, в то же время растет занятость в фармацевтической, авиастроительной, оружейной и электротехнической промышленности.
Компании вроде Schneider Electric и Siemens Energy имеют заказы на несколько лет благодаря буму, связанному с центрами обработки данных. С другой стороны, Rheinmetall, Leonardo и другие производители вооружений выигрывают от увеличения расходов на оборону. В целом экспорт из стран ЕС в 2024 году составил 460 млрд долларов — на 21% больше, чем в 2022 году.
По мнению журнала „The Economist“, европейская промышленность должна акцентировать внимание на всё более широком использовании роботизации, а также искусственного интеллекта и других новых технологий для повышения своей производительности. В то же время издание подчеркивает, что Европа „должна перестать оплакивать старые отрасли промышленности“, поскольку в будущем именно отставание в развитии искусственного интеллекта по сравнению с Китаем и США может стать для европейской промышленности более серьёзной угрозой, чем затраты на энергию.
Смотрите также: Задержки и чрезмерное регулирование поддержки энергозатратных отраслей
Реформа системы торговли квотами на выбросы под давлением политических изменений в ЕС
Изменяющаяся политическая ситуация в Европейском союзе усиливает давление на скорейшее достижение соглашения по реформе системы торговли квотами на выбросы CO2 (EU ETS). Это создаёт риск того, что принятые решения не помогут ни промышленности, ни климату, — отмечает Montel.
Портал подчеркивает, что почву для изменений в EU ETS подготовили энергетические кризисы, с которыми страны ЕС сталкиваются в последние годы, а также проблемы ключевых отраслей промышленности. Под влиянием требований таких отраслей, как автомобилестроение, химическая промышленность и металлургия, свои ожидания высказывают также страны, в которых промышленность оказывает значительное влияние на экономику.
Среди стран, которые наиболее решительно призывают к смягчению существующих правил, находятся Польша, Венгрия, Чехия, Словакия и Италия. Итальянский министр обороны даже назвал EU ETS «дьявольским механизмом», который равносилен «промышленному самоубийству».
В июле Европейская комиссия представила предложения о изменениях, которые призваны снизить давление на промышленность и способствовать её декарбонизации — без отказа от общей цели ЕС, связанной с достижением климатической нейтральности к 2050 году и сокращением выбросов CO2 на 90% к 2040 году (по сравнению с уровнем 1990 года). Речь идет, в частности, о более медленном отзыве бесплатных разрешений и о дополнительных средствах на инвестиции в промышленность.
Посмотреть больше: Реформа ETS: Брюссель смягчает подход, но не меняет цели
В настоящее время над окончательной формой реформы работают Европейский парламент и Совет Европейского союза. В оптимистичном сценарии государства-члены должны достичь консенсуса в начале 2027 года. Однако такое предположение находится под давлением политической ситуации в отдельных странах ЕС, а также растущей силы евроскептических групп и тех, кто выступает против климатической политики.
Это касается в первую очередь Германии, где партия AfD добивается высоких результатов на выборах в различных землях, а также Франции, где фаворитом в предстоящих парламентских выборах является Национальное объединение. В следующем году также пройдут выборы в Польше, где нынешняя оппозиция требует более радикальных действий в области EU ETS, чем правящая коалиция.
– С одной стороны, есть скандинавские страны, Нидерланды, Испания и Португалия, которые являются активными сторонниками EU ETS. С другой стороны — Польша, Италия, Венгрия, Чехия и Словакия, которые хотят существенно смягчить амбиции климатической политики. Франция и Германия находятся в центре — говорит Генри Луш, аналитик рынка выбросов CO2 в консалтинговой компании Veyt, цитируемый Монтелем, который добавляет, что именно этот центр в настоящее время становится самым уязвимым.
Смотрите также: Плата за лицензии на торговлю электроэнергией выросла на 1000 процентов. Последствия для рынка могут быть катастрофическими
