
Китайские производители контролируют 56,4% рынка аккумуляторов для электромобилей за пределами Китая. Данные SNE Research
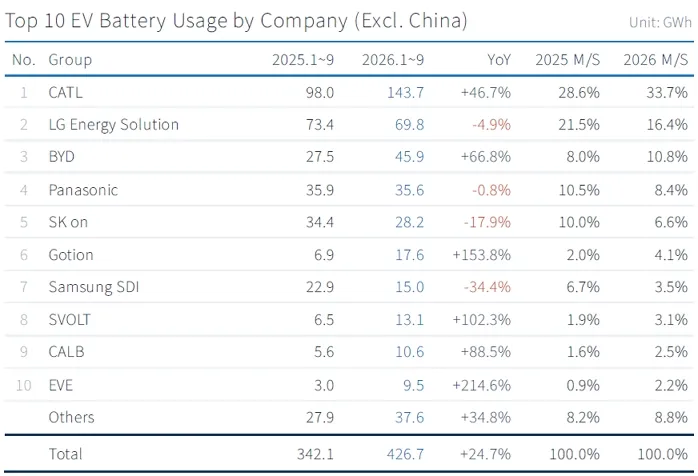
С января по сентябрь 2026 года в электромобили и гибридные автомобили, проданные за пределами Китая, поступили аккумуляторы общей емкостью 426,7 ГВт·ч, что на 24,7% больше, чем в прошлом году. По данным анализа южнокорейской компании SNE Research, шесть китайских производителей уже контролируют 56,4% этого рынка, тогда как в прошлом году их доля составляла 43,1%. Потери несут южнокорейские компании и Panasonic, прежде всего в Северной Америке.
Оглавление
Показать
Скрыть
В число китайских производителей, включенных в анализ SNE Research, входят CATL, BYD, Gotion, SVOLT, CALB и EVE Energy. У одних только CATL и BYD совокупная доля на рынке составляет 44,5%, тогда как в прошлом году она была равна 36,7%. Анализ охватывает аккумуляторы для полностью электрических автомобилей (BEV), гибридов с возможностью зарядки от сети (PHEV) и других гибридов. Интересно сравнение с Китаем: при учете его показателей глобальный рынок вырос всего на 19,7%, что свидетельствует о заметном замедлении темпов роста именно в самом Китае.
CATL контролирует треть рынка, Samsung SDI отстает от Gotion
Лидер рейтинга CATL установил мощности за пределами Китая на уровне 143,7 ГВт·ч (плюс 47%), что составляет 33,7% от общего объема, на 5,1 процентного пункта больше, чем годом ранее. В Европе объем производства компании вырос с 71,5 до 96,8 ГВт·ч, а в Азии удвоился и достиг 27,1 ГВт·ч. В сентябре CATL начал пробную производственную эксплуатацию аккумуляторов в Дебрецене, причем планируемая годовая мощность этого завода составит 100 ГВт·ч, что превышает общий объем производства компании в Европе за девять месяцев текущего года.
Второе место заняла LG Energy Solution с показателем 69,8 ГВт·ч (минус 4,9%). В Европе корейская компания увеличила объем производства на 13% и достигла 38,6 ГВт·ч, а в Азии — на 49% и достигла 11,1 ГВт·ч. Однако этого оказалось недостаточно, поскольку в Северной Америке объем продаж снизился с 29,9 до 16,5 ГВт·ч, а доля LGES сократилась с 21,5 до 16,4%.
Объем производства третьей компании BYD вырос на 67% и достиг 45,9 ГВт·ч, а доля на рынке увеличилась с 8,0% до 10,8%. Рост пришелся на Европу (17,4 ГВт·ч, прирост 67%), Азию (14,8 ГВт·ч, прирост 41%) и Южную Америку (7,1 ГВт·ч, прирост 136%).
Четвертой по величине компанией является Panasonic с объемом производства 35,6 ГВт·ч (снижение на 0,8%) и долей 8,4%. Аналитики SNE Research пишут: «Объемы производства Tesla в Северной Америке остались на прежнем уровне, но темпы роста были значительно ниже, чем на рынках за пределами Китая». Пятая по величине компания SK On, поставщик аккумуляторов для таких производителей, как Hyundai, Ford, Volkswagen и Mercedes, снизила объем производства на 18% до 28,2 ГВт·ч; в Северной Америке потребление ее аккумуляторов сократилось на 46,7%, а в Европе — на 2,2%. Доля этой компании на рынке упала с 10,0% до 6,6%.
Самые плохие показатели среди первой десятки показала компания Samsung SDI: 15,0 ГВт·ч, что на 34,4% меньше, а доля снизилась с 6,7 до 3,5%. В Европе объем продаж остался на прежнем уровне — 9,4 ГВт·ч, но в Северной Америке он сократился с 12,0 до 4,1 ГВт·ч. Samsung обошла компания Gotion, партнер Volkswagen, чей объем вырос на 153,8% и достиг 17,6 ГВт·ч.
Десятку замыкают SVOLT (13,1 ГВт·ч, рост на 102%), CALB (10,6 ГВт·ч, рост на 88,5%) и EVE Energy (9,5 ГВт·ч, рост на 215%).
Всего три корейские компании поставили 113,0 ГВт·ч, что на 13,5% меньше, чем в прошлом году, а их совокупная доля снизилась с 38,2 до 26,5%. В Северной Америке их объем сократился почти вдвое — с 56,1 до 28,1 ГВт·ч, тогда как в Европе он вырос с 58,7 до 63,0 ГВт·ч, а в Азии — с 13,1 до 17,5 ГВт·ч.
LFP и правила в Европе
Доля элементов LFP (литиево-железо-фосфатных) на рынке за пределами Китая выросла с 15,8 до 27,7%, причем в этой области химии лидируют именно китайские компании. По данным SNE Research, в Европе LFP используется «в основном в базовых моделях, из-за чего ценовая конкурентоспособность становится основным критерием выбора поставщика».
Аналитики считают, что теперь о позициях поставщиков будут решать местные правила и различия в спросе. Некоторые производители, особенно в Северной Америке, переориентируются на аккумуляторы для хранения энергии. В Европе SNE Research считает решающим фактором европейскую программу Auto Package с стимулами для отказа от двигателей внутреннего сгорания, а также возможные правила «Сделано в Европе».