
К 7 месяцам 2026 года CATL контролирует 39,9% рынка аккумуляторов для электромобилей. Китайцы опережают остальной мир.
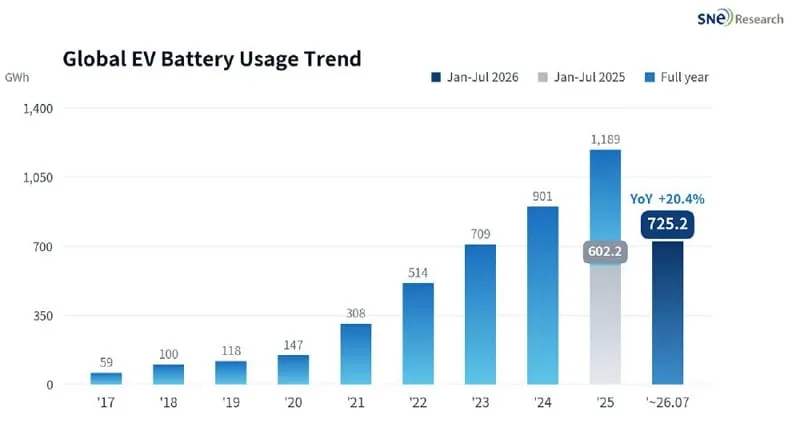
Общее потребление тяговых аккумуляторов в автомобилях типа EV, PHEV и HEV достигло 725,2 ГВт·ч в период с января по июль 2026 года, что соответствует росту на 20,4 процента по сравнению с предыдущим годом. Согласно данным SNE Research, доля самой компании CATL выросла до 39,9 процента, а семь китайских компаний из десятки лидеров уже контролируют 72,8 процента рынка.
Оглавление
Показать
Скрыть
Для водителя это не просто таблица для профессионалов отрасли. Это простой сигнал о том, кто сегодня определяет правила в области цен, химического состава элементов питания и доступности аккумуляторов для новых моделей.
CATL растет быстрее всего рынка, а BYD замедляется
Лидером по-прежнему остается CATL с показателем в 289,6 ГВт·ч и ростом на 26,6 процента по сравнению с предыдущим годом. Этот темп выше, чем у всего рынка, поэтому доля компании выросла с 38,0 до 39,9 процента. Другими словами, CATL уже очень близка к символическому порогу в 40 процентов от мирового рынка.
На втором месте находится BYD. Компания поставила или использовала в собственных автомобилях 106,7 ГВт·ч аккумуляторов, но её рост составил всего 4,7 процента в год. В результате её доля снизилась с 16,9 до 14,7 процента.
Это довольно ясный сигнал. BYD по-прежнему является гигантом, но её позиции на рынке аккумуляторов в значительной степени зависят от собственных продаж автомобилей. Если динамика продаж снижается, снижается и рост установки аккумуляторов. В отличие от CATL, которая опирается на очень широкий список клиентов и лучше справляется с колебаниями продаж одного производителя.
В сумме CATL и BYD контролируют 396,3 ГВт·ч аккумуляторов и 54,6 процента рынка. Это немного меньше, чем год назад, когда этот показатель составлял 54,9 процента, но это по-прежнему более половины мирового рынка в руках двух китайских компаний. Сильно.
Вторая китайская линия тоже ускоряется
Самым интересным в этих данных даже не то, что CATL занимает первое место. Это мы уже знаем. Интереснее то, что китайские игроки, находящиеся дальше в таблице, также растут быстрее, чем их конкуренты из Кореи и Японии.
Четвертое место занимает CALB с показателем 37,3 ГВт·ч, что соответствует росту на 34,3 процента и доле рынка в 5,1 процента. Пятое место у Gotion с показателем 34,0 ГВт·ч, ростом на 44,2 процента и долей рынка в 4,7 процента.
Еще быстрее растет Eve Energy. Компания достигла уровня 25,0 ГВт·ч, что означает рост на 53,1 процента в год, и ее доля рынка составляет 3,5 процента. Svolt добавил 18,9 ГВт·ч и показал рост на 39,1 процента.
Однако самый большой скачок показала компания Rept. Производитель увеличил свои мощности на 118,5 процента, доведя их до 16,9 ГВт·ч, и впервые попал в глобальный Топ-10. Из рейтинга выбыла Sunwoda, которая ранее входила в первую десятку.
Это показывает одну вещь. Китайский рынок аккумуляторов больше не основывается только на двух брендах. За спиной CATL и BYD растет мощная конкуренция, которая отбирает долю рынка не только на местном уровне, но и в глобальном масштабе.
Корея и Япония по-прежнему в игре, но теряют преимущество
На третьем месте осталась LG Energy Solution с показателем 60,3 ГВт·ч. Проблема в том, что рост составил всего 4,5 процента, поэтому доля компании снизилась с 9,6 до 8,3 процента.
LGES по-прежнему поставляет аккумуляторы для Tesla, Hyundai, GM и Volkswagen. На бумаге это кажется надежной позицией. Однако на практике рынок растет быстрее, чем у LG, поэтому ее доля сокращается.
Шестое место заняла Panasonic. Компания показала показатель 26,2 ГВт·ч, рост на 7,6 процента, а доля снизилась с 4,0 до 3,6 процента. Ей в основном помогли продажи Tesla в Северной Америке.
Ситуация у SK On хуже. Это единственная компания из Топ-10, у которой наблюдается снижение объема производства. Объем выработки упал на 9,8 процента до 22,3 ГВт·ч, а доля компании сократилась с 4,1 до 3,1 процента.
Всего LGES, Panasonic и SK On суммарно произвели 108,8 ГВт·ч. Год назад их доля на рынке составляла 17,7 процента, сегодня — 15,0 процента. Снижение может не казаться драматичным, но тенденция ясна: они растут медленнее, чем весь рынок, поэтому с месяца на месяц их доля уменьшается.
72,8 процента — за семью китайскими компаниями. Это уже не временное явление.
Семь китайских компаний, входящих в глобальный Топ-10, отвечают за производство 528,4 ГВт·ч электроэнергии и за 72,8 процента рынка. Год назад этот показатель был на 3,1 процентного пункта ниже.
Это уже не временное преимущество в стоимости или эффект сильного внутреннего рынка в Китае. Это выглядит как постоянное смещение центра тяжести всей отрасли. Китайские производители обладают масштабами, собственными цепочками поставок, агрессивной ценовой политикой и всё более значительным присутствием за пределами Китая.
Для Европы это означает простой дилемму. Либо местные производители элементов начнут быстрее расти и снижать затраты, либо останутся дорожной альтернативой для брендов, которые в конечном итоге всё равно будут покупать химикаты или готовые комплекты в Азии.
Регионы растут неравномерно, а Северная Америка отстает после сокращения субсидий
SNE Research также приводит региональные данные, и здесь видна интересная разница. Европа выросла на 29,3 процента в годовом исчислении, Китай — на 16,6 процента, остальные рынки Азии — на целых 77,1 процента, а Южная Америка — на 192,6 процента.
Единственным крупным регионом с отрицательной динамикой является Северная Америка. Там установленные мощности аккумуляторных систем снизились на 20,2 процента в годовом исчислении.
Причина довольно проста. После истечения федеральных налоговых льгот для электромобилей в США доля автомобилей на аккумуляторах в продажах новых автомобилей упала примерно до 6 процентов. Это хороший урок для всех, кто утверждает, что рынок электромобилей уже «стоит на собственных ногах» и политика не имеет значения. Она имеет значение, причем очень значительное.
Уже в июле 2026 года, согласно опубликованным данным, глобальные установленные мощности составили 116,0–116,7 ГВт·ч, что на примерно 22 процента больше, чем годом ранее, но на примерно 16 процентов меньше, чем в июне. Месячные колебания являются нормальными. Важнее тенденция за семь месяцев, и она однозначна.
В итоге остается вопрос не о том, доминируют ли китайские компании на рынке аккумуляторов, а о том, как долго остальной мир будет притворяться, что это можно компенсировать лишь заявлениями. Как вы считаете, у какого производителя за пределами Китая сегодня есть реальные шансы сократить отставание от CATL?