
6 китайских производителей контролируют 56,4% рынка аккумуляторов для электромобилей за пределами своей страны.
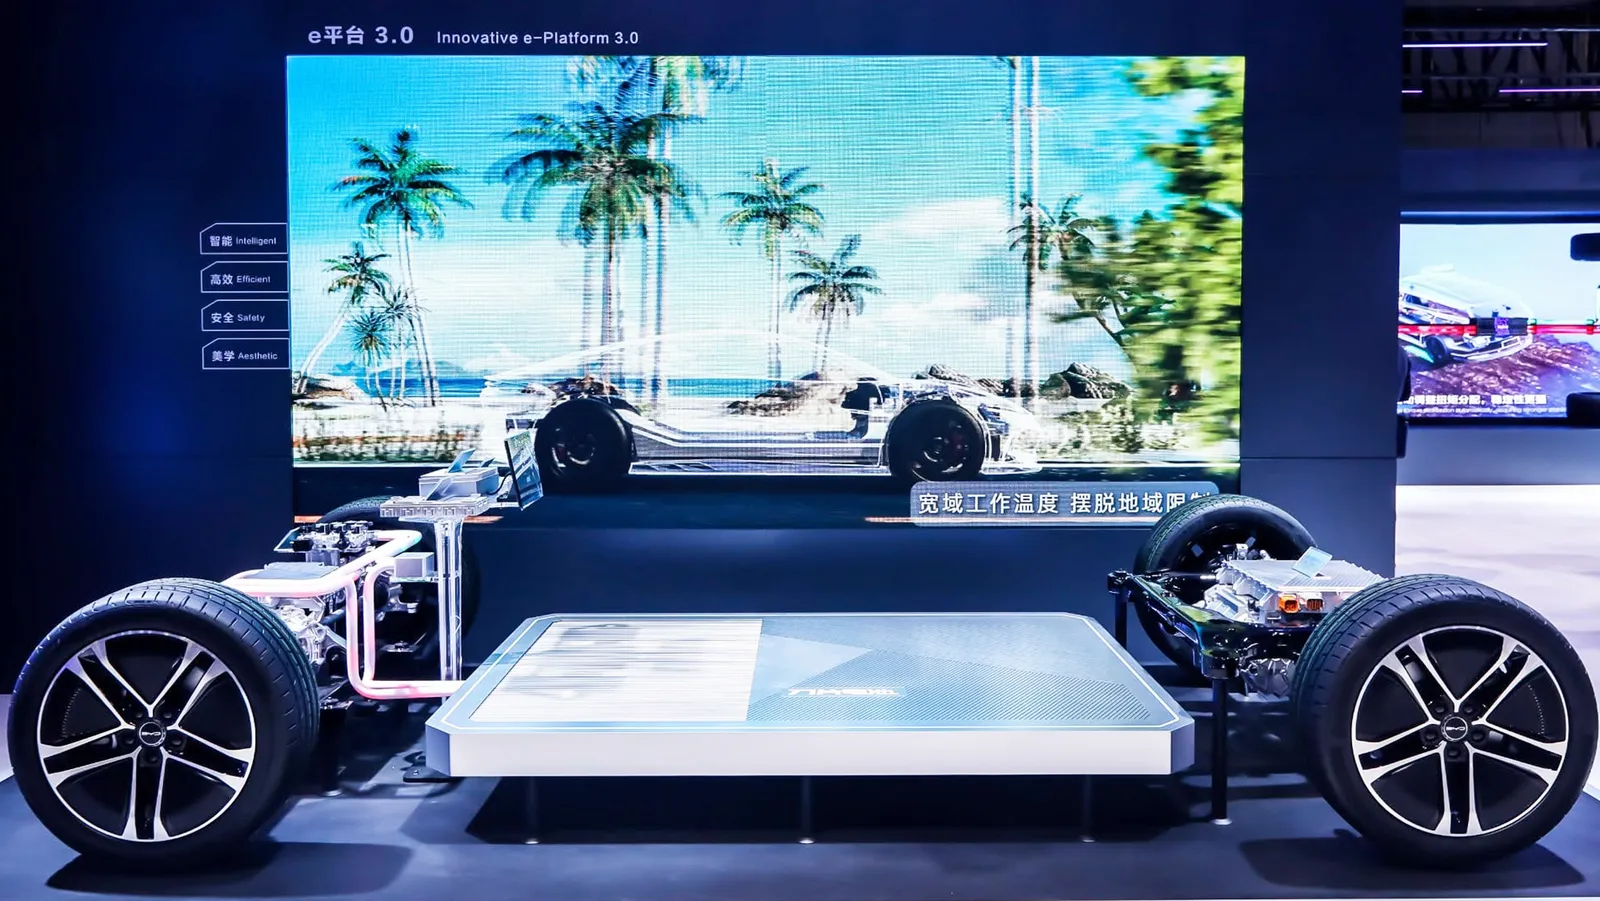
Китайские производители аккумуляторов укрепляют свою доминирующую позицию за пределами своего национального рынка. За первые девять месяцев 2026 года шесть компаний из этой азиатской страны совместно заняли 56,4% рынка аккумуляторов, установленных в электромобилях, продаваемых за пределами Китая, по сравнению с 43,1% в прошлом году. Об этом говорится в отчете южнокорейского консалтингового агентства SNE Research, в котором CATL назван лидером, а также подтверждается стремительный рост BYD. Тем временем три крупнейших производителя из Южной Кореи за тот же период потеряли почти двенадцать процентных пунктов доли рынка.
Шесть китайских компаний контролируют более половины международного рынка
Данные SNE Research отражают значительное изменение в структуре рынка аккумуляторов для автомобилей. С января по сентябрь 2026 года в электромобили, проданные за пределами Китая, были установлены аккумуляторы общей емкостью 426,7 ГВт·ч, что на 24,7% больше, чем за аналогичный период прошлого года.
Этот темп роста превышает 19,7%, зафиксированный в мире, и обусловлен в первую очередь развитием рынка в Европе и других азиатских странах. Шесть китайских компаний, входящих в десятку крупнейших мировых производителей (CATL, BYD, Gotion, Svolt, CALB и EVE Energy), увеличили свою совокупную долю с 43,1% до 56,4%.
CATL сохраняет лидирующие позиции с объемом производства 143,7 ГВт·ч, что на 46,7% больше, и доля компании составляет 33,7%. BYD занимает третье место в мире за пределами Китая, сразу после LG, с объемом производства 45,9 ГВт·ч и темпами роста 66,8%. Ее доля выросла с 8% до 10,8%.
Эти две компании (CATL и BYD) контролируют 44,5% анализируемого рынка, что соответствует практически половине всех установленных мощностей по производству аккумуляторов.
Корейские производители теряют позиции, в то время как CATL растет в Европе
Такая динамика противоречит показателям LG Energy Solution, SK On и Samsung SDI. Эти три южнокорейских производителя накопили 113 ГВт·ч, что на 13,5% меньше, чем в прошлом году, при этом их совокупная доля снизилась с 38,2% до 26,5%.
Большая часть спада пришлась на Северную Америку, где объем установленных аккумуляторов практически упал вдвое. В то же время CATL значительно укрепляет свои позиции в Европе. Компания достигла объема в 96,8 ГВт·ч в Европе, что на 35,4% больше, продолжая расширять свои промышленные мощности в регионе.
Их завод в Дебрецене, Венгрия, начал пробную производственную деятельность на двух линиях в сентябре с целью усиления поставок производителям вроде Mercedes-Benz и BMW. Другие китайские поставщики также быстро развиваются: Gotion увеличила свой объем на 153,8%, а EVE Energy — на 214,6%.
Аккумуляторы типа LFP способствуют развитию Китая в Европе
Одним из ключевых факторов этой трансформации является растущая популярность литиево-фосфатных аккумуляторов (LFP). По данным SNE Research, их доля за пределами Китая выросла с 15,8% до 27,7% за один год.
Их конкурентоспособность с точки зрения стоимости способствует их использованию в новых электромобилях, особенно в бюджетных сегментах. Для европейских производителей это развитие представляет собой серьезную промышленную задачу: им необходимы доступные по цене аккумуляторы для конкуренции, но в то же время нужно снизить зависимость от иностранных поставщиков.
Расширение деятельности CATL и других китайских производителей через заводы в Европе может приблизить производство к их клиентам, хотя это не меняет местоположение штаб-квартир этих компаний.
В докладе подтверждается, что лидерство Китая больше не зависит исключительно от его огромного внутреннего рынка. Оно также быстро развивается в сфере электромобилей, продающихся за пределами Китая.