
A Europa descobre tarde demais por que a China fabrica carros elétricos mais baratos
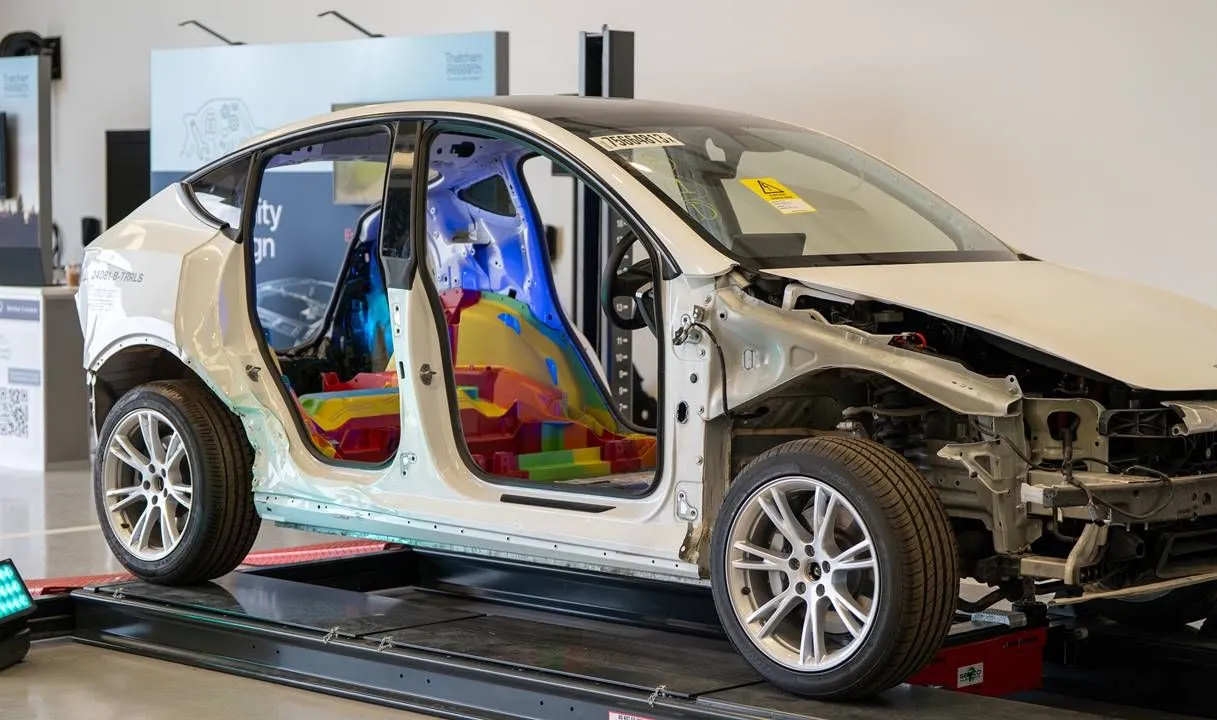
Há anos, quando se falava da vantagem dos fabricantes chineses em relação aos grandes grupos europeus, a explicação parecia simples: custos trabalhistas mais baixos, uma cadeia de suprimentos mais próxima e acesso privilegiado às matérias-primas. Mas essa explicação começa a ser insuficiente. A verdadeira diferença está cada vez mais na própria forma de construir o carro, e nesse aspecto a China avança há vários anos, enquanto boa parte da indústria europeia continua tentando manter um modelo de fabricação projetado para outra época.
O problema de fabricantes como Volkswagen, BMW ou Mercedes não estaria apenas em salários elevados ou na burocracia europeia, mas sim no atraso na adoção de tecnologias de fabricação capazes de reduzir radicalmente o número de peças e operações necessárias para construir um automóvel.
Dois conceitos explicam boa parte dessa revolução: a integração Cell-to-Chassis e o Gigacasting. Não são tecnologias especialmente chamativas quando vistas de fora do carro, mas têm algo muito mais importante para um fabricante: permitem reduzir custos, simplificar as fábricas e construir veículos com menos componentes.
E aqui surge uma questão que a Europa começa a entender: competir com a China não consiste apenas em fabricar o mesmo carro pagando salários mais baixos. É preciso produzir de maneira diferente. E nessa corrida, a Espanha surgiu como um protagonista inesperado.
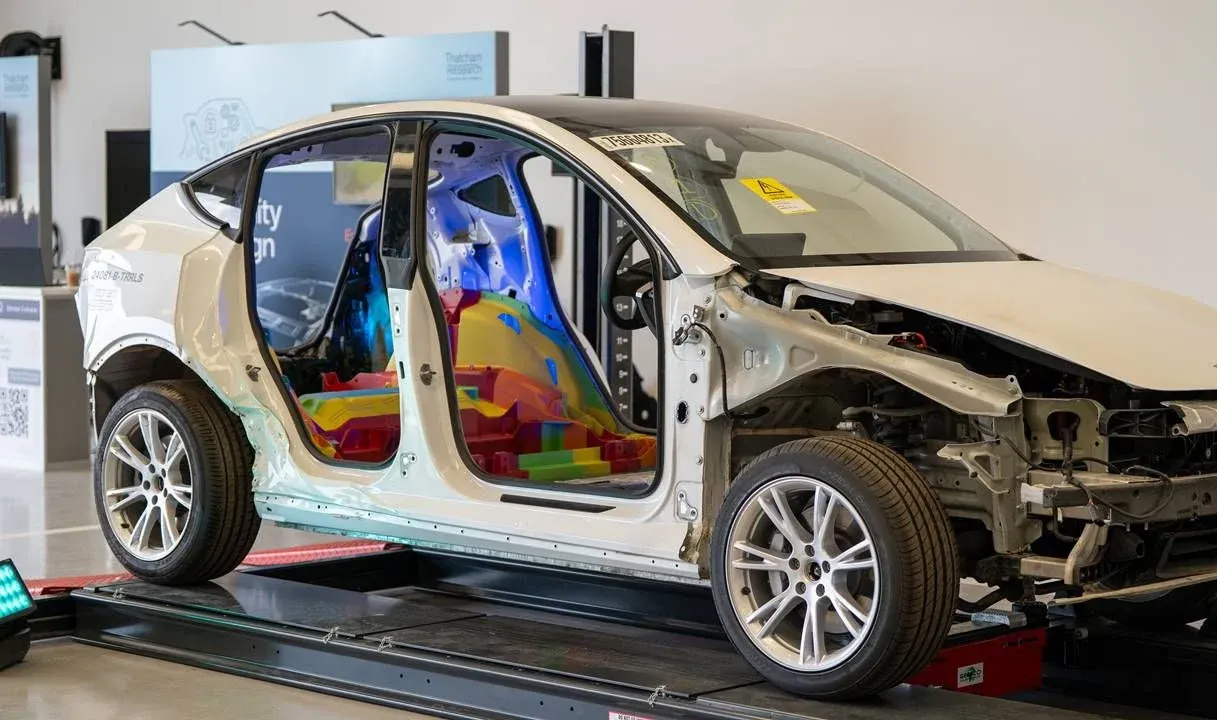
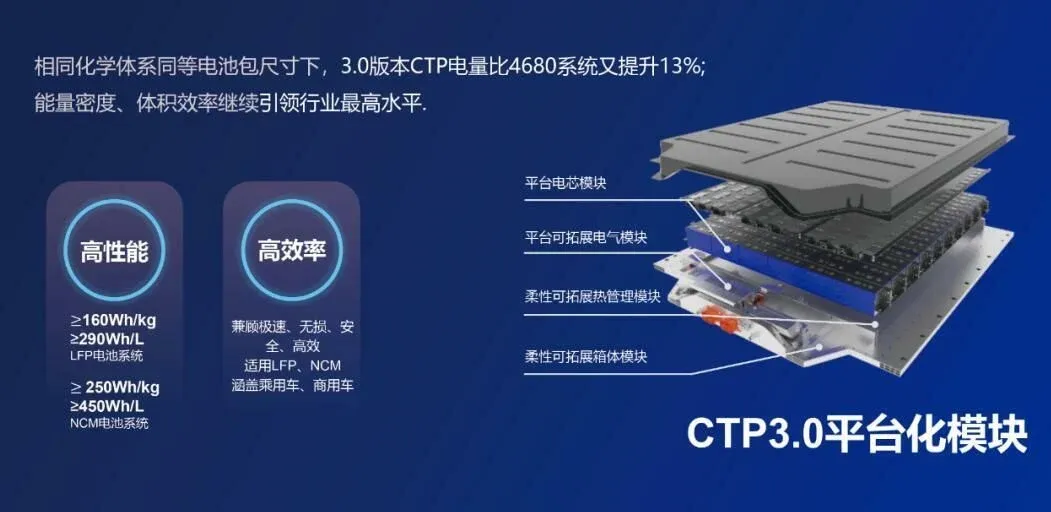
A filosofia Cell-to-Chassis representa uma mudança profunda em relação à arquitetura tradicional de um carro elétrico. Em vez de instalar a bateria como um elemento independente abaixo do habitáculo, o conjunto da própria bateria passa a fazer parte da estrutura do veículo. O piso tradicional desaparece e a estrutura do conjunto de baterias assume uma função estrutural.
O resultado é uma construção mais integrada e, potencialmente, muito mais simples. A Leapmotor desenvolve essa solução há anos e a empresa afirma que sua tecnologia CTC integra bateria, chassi e carroceria para reduzir componentes e melhorar a utilização do espaço.
De acordo com as estimativas de diferentes especialistas, apenas essa mudança poderia gerar uma economia entre 1.200 e 1.800 dólares por carro, além de permitir um uso mais eficiente do espaço disponível para as células e reduzir o peso. A economia não vem de algum truque específico, mas da eliminação de peças e operações que antes eram necessárias.
O segundo grande avanço está na carroceria. O Gigacasting utiliza enormes máquinas de fundição sob pressão para fabricar, em uma única peça, grandes seções que, tradicionalmente, exigiam vários elementos individuais. Em vez de unir dezenas ou até centenas de peças por meio de soldagens, uma única peça de alumínio pode assumir grande parte desse trabalho.
As máquinas atuais já alcançam forças de fechamento de milhares de toneladas. A Bühler, um dos principais fabricantes europeus dessas instalações, dispõe, por exemplo, de sistemas de 9.000 toneladas, capazes de moldar grandes componentes estruturais de alumínio.
A consequência industrial é evidente: menos peças, menos soldas, menos robôs e menos operações. Diferentes análises apontam para reduções entre 30% e 50% em determinados custos associados à fabricação da carroceria, enquanto no caso da Tesla estima-se uma economia de cerca de 1.500 dólares por automóvel.
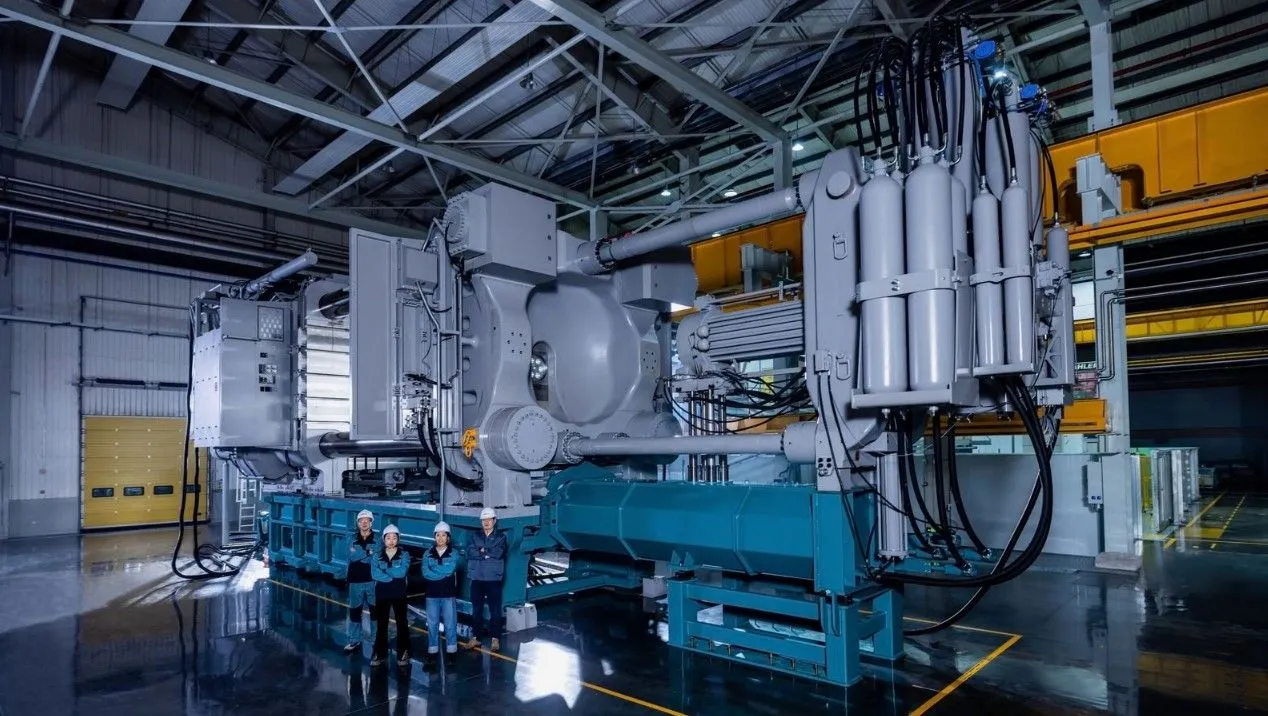
E aqui está um dos detalhes mais chamativos de toda essa história. As máquinas que tornam possível esta revolução não são necessariamente chinesas. Alguns dos principais fabricantes de prensas desse tipo são europeus. O problema, portanto, não era a falta de tecnologia disponível, mas a decisão de não adotá-la com rapidez suficiente.
Ao longo dos anos, alguns fabricantes europeus questionaram até mesmo a utilidade das prensas de enorme tonelagem. Enquanto isso, BYD, Chery, Xiaomi, Xpeng, Nio ou Leapmotor foram incorporando essas soluções em seus processos produtivos. A Geely também as está levando para suas marcas, incluindo a Volvo. O Volvo EX60, por exemplo, representa a nova geração de produtos elétricos da empresa e já está em produção para a Europa.
Há também uma discussão importante em torno da reparabilidade. Uma bateria integrada estruturalmente pode gerar dúvidas quando se pensa em uma reparação após um acidente, mas o problema não é necessariamente a arquitetura Cell-to-Chassis em si. A possibilidade de reparar uma bateria depende de como ela foi projetada internamente e de quais elementos podem ser substituídos.
Ou seja, Cell-to-Chassis não significa necessariamente que um carro seja descartável após um impacto. Existem baterias convencionais cuja reparação também não é viável quando as células estão coladas, encapsuladas ou integradas de determinada maneira. A arquitetura estrutural modifica o veículo, mas não determina por si só a reparabilidade de todos os seus componentes.
O mesmo acontece com o Gigacasting. Uma grande peça estrutural de alumínio danificada pode não ter reparo econômico após um acidente grave. Mas uma carroceria convencional também não evita necessariamente o sinistro total quando elementos estruturais essenciais são deformados. O debate, portanto, é bem mais complexo do que dizer simplesmente que uma tecnologia é reparável e a outra não.
A direção que a indústria está tomando parece, sim, bastante clara. A Volkswagen já deu passos para incorporar grandes prensas de fundição em sua estratégia industrial, enquanto os fabricantes chineses as utilizam há tempo na produção. E o mais significativo é que a Europa não precisa inventar essas tecnologias: precisa aprender a utilizá-las em escala.
E aqui a Espanha pode ter uma oportunidade que a Alemanha não deve ignorar
A transformação não está ocorrendo apenas na China. Ela começa a se espalhar para a Europa, e a Espanha ocupa um lugar especialmente interessante nesse contexto. O melhor exemplo está em Saragoça, onde a Stellantis e a Leapmotor anunciaram uma expansão de sua parceria que inclui a produção do Leapmotor B10 e de um novo SUV elétrico da Opel em Figueruelas. O futuro modelo da Opel também utilizará componentes provenientes do ecossistema industrial da Leapmotor para reduzir custos.
Isso não é uma questão menor. A Espanha não se limita a se tornar um mercado para carros chineses: ela está começando a fazer parte de sua cadeia industrial europeia.
Em junho de 2026, a Leapmotor International abriu também uma oficina de baterias em Mallén, perto de Saragoça, dedicada à montagem de módulos e a processos relacionados com a produção de carros elétricos. Apenas alguns meses depois, a Fagor Ederlan e a chinesa Duoli Technology iniciaram a produção em Borja de componentes destinados inicialmente aos modelos da Leapmotor, que seriam posteriormente montados em Figueruelas. A instalação dispõe de 138 robôs e tem uma capacidade inicial de 40.000 chassis por ano.
É precisamente aqui que a mudança na indústria pode ser vantajosa para a Espanha. O país já possui uma enorme tradição industrial, fornecedores, fábricas, trabalhadores especializados e uma posição logística privilegiada dentro da Europa. Se a essa infraestrutura se somar tecnologia chinesa, investimentos e novos métodos de fabricação, o resultado não precisa ser a substituição da indústria espanhola, mas sim sua transformação.
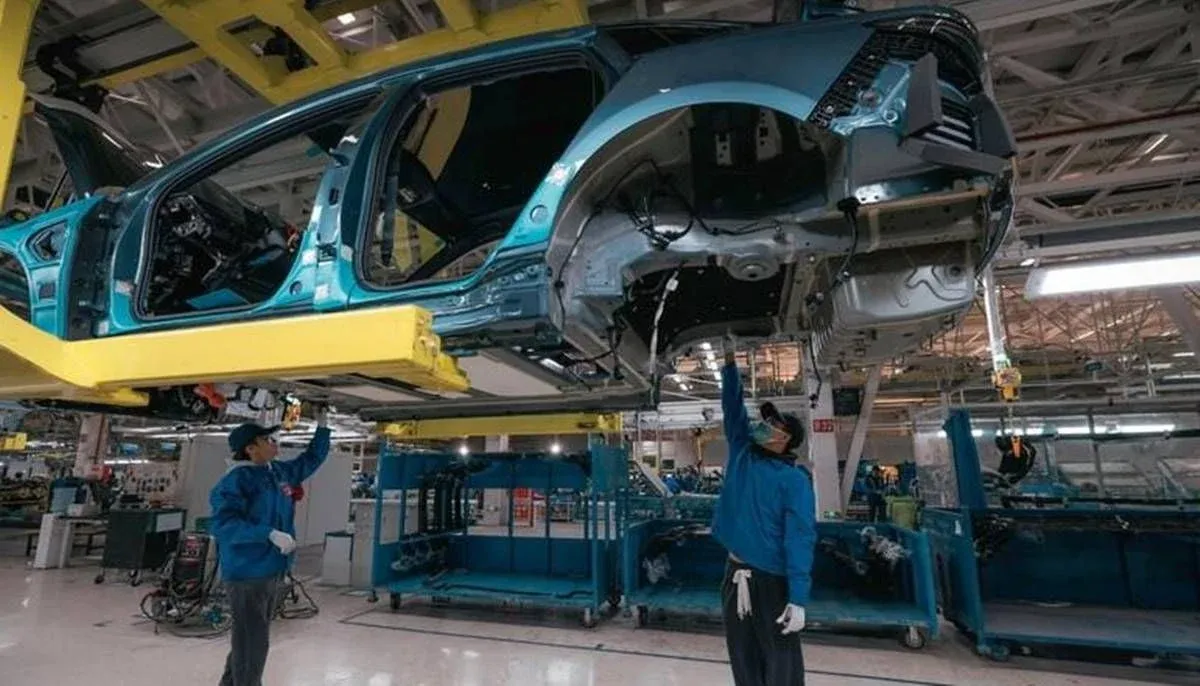
O movimento também chega a Madri. A Stellantis anunciou sua intenção de destinar futuros produtos da Leapmotor à fábrica de Villaverde, com vários modelos voltados para os mercados europeu e mundial sob critérios de fabricação europeia.
E o contexto comercial começa a reforçar essa tendência. As marcas chinesas já representam uma parte muito importante das matrículas de carros eletrificados na Espanha. Entre janeiro e setembro de 2026, elas concentraram 37,9% das vendas desse segmento, com 82.405 unidades, um número que mostra até que ponto o mercado espanhol está mudando em alta velocidade.
A Espanha, portanto, pode se beneficiar de uma situação aparentemente paradoxal. Os fabricantes chineses estão forçando a Europa a mudar, mas parte dessa mudança pode acabar gerando investimentos, empregos e produção justamente em território espanhol.
A comparação do novo BMW iX3 é reveladora. A BMW vende o iX3 50 xDrive na Alemanha a partir de 70.900 euros, enquanto na China o novo iX3 tem preço inicial de 269.900 yuanes, cerca de 34.500 euros. Não se trata de carros idênticos e existem diferenças significativas entre as versões, portanto não seria correto falar de uma comparação direta. Mas, pelo preço do modelo europeu, seria possível comprar dois na China: um para a semana e outro para os fins de semana.
E essa pressão não vai desaparecer só porque a Europa aumentar as tarifas ou porque os fabricantes tentarem reduzir os salários. O verdadeiro desafio está dentro das fábricas. Se um fabricante precisar de milhares de soldas a mais, centenas de peças adicionais e processos mais demorados para produzir um carro equivalente, ele já parte com uma desvantagem industrial antes mesmo de começar a vendê-lo.
A boa notícia para a Espanha é que a transformação já está chegando. Saragoça está adotando tecnologia e fornecedores chineses, Madri pode receber novos modelos da Leapmotor e outras fábricas espanholas estão entrando em novas cadeias de suprimentos relacionadas aos carros elétricos.
Talvez essa seja uma das grandes ironias dessa transição. Enquanto a Alemanha discute como recuperar sua competitividade e alguns de seus grandes fabricantes percebem que certas decisões tecnológicas foram tomadas tarde demais, a Espanha pode se tornar um dos cenários europeus onde a nova forma de fabricar carros será testada em grande escala.
A China não está ganhando apenas porque produz mais barato. Ela está ganhando porque há anos vem redesenhando todo o processo. E se a Espanha conseguir aproveitar essa transformação sem se limitar a ser apenas um local de montagem, a mudança na indústria pode acabar sendo uma oportunidade muito maior do que parece.
