
Samochód elektryczny w firmie: korzyści i aspekty podatkowe dla specjalistów w 2026 roku
Bonus ekologiczny zniknął dla firm. Jednak samochód elektryczny pozostaje najlepszym rozwiązaniem podatkowym w spółce: zmniejszona korzyść rzeczowa, zwolnienie z podatków rocznych oraz wyższa amortyzacja. Pełny przegląd na rok 2026.
Samochód elektryczny w spółce: jakie korzyści w 2026 roku?
Dotacje na zakup znacznie się zmniejszyły dla firm. Mimo to samochód elektryczny wciąż ma przewagę w środowisku biznesowym. Prawdziwym czynnikiem decydującym nie jest już premia, lecz system podatkowy – zmniejszona korzyść rzeczowa, zwolnienie z opłat oraz wyższa amortyzacja: wszystko to się dodaje.
Kontekst również sprzyja temu kierunkowi. Od 2025 roku firmy zarządzające co najmniej 100 pojazdami lekkimi muszą włączać do swojej floty coraz większy odsetek pojazdów o niskich emisjach (mniej niż 50 g/km CO2): 18% w 2026 roku, w porównaniu z 15% w 2025 roku. Każdy brakujący pojazd powoduje obowiązek płacenia corocznego podatku motywacyjnego. Dlatego dla tych dużych flot przejście na pojazdy elektryczne staje się rozwiązaniem opłacalnym.
Dotacje na zakup w 2026 roku: co pozostało
Bądźmy jasni: w przypadku samochodów służbowych bezpośrednie dotacje stały się niewielkie. Ich wartość znajduje się teraz w aspektach podatkowych, opisanych poniżej.
Bony i premie za konwersję: zniesione dla firm
Bonus ekologiczny nie obowiązuje już w przypadku osób prawnych od 2 grudnia 2024 roku. Premia za konwersję zniknęła w ten sam sposób. Dlatego firma nie może już polegać na nich przy zakupie samochodu.
Premia CEE: obniżona dla prywatnych samochodów
Certyfikaty oszczędności energii zastąpiły bonus. Jednak w przypadku prywatnego samochodu firmowego kwota pozostaje niska, zazwyczaj kilkaset euro. Wyższe premie CEE są przeznaczone głównie dla osób prywatnych oraz pojazdów użytkowych.
Pomoc lokalna
Dla samochodów osobowych dotacje lokalne są rzadsze niż w przypadku pojazdów użytkowych. Zależą one od obszaru i często wiążą się z określonymi warunkami: zniszczenie starego pojazdu, górna granica ceny lub obszar strefy o ograniczonym ruchu. Kilka programów dotyczących samochodów pozostaje przeznaczonych wyłącznie dla osób prywatnych, np. w Lyonie czy w regionie Wielki Paryż. Oto główne dotacje dostępne dla przedsiębiorców w 2026 roku.
Obszar
Grupa docelowa
Dotacja (w przybliżeniu na rok 2026)
Region Grand Est
Przedsiębiorstwa
4 000 € (samochód osobowy lub użytkowy < 2,6 t), niekumulowalne
Region Prowansja-Alpy-Lazurowe Wybrzeże
Mikroprzedsiębiorstwa, małe i średnie przedsiębiorstwa
3 000 € (pojazd elektryczny < 2,5 t)
Region Île-de-France
Małe i średnie przedsiębiorstwa z regionu Paryża (≤ 50 pracowników)
Pojazd o maksymalnej cenie 47 000 € brutto
Eurometropole Strasburga
Przedsiębiorstwa
do 15 000 €, wszystkie dotacje łącznie
Toulouse Métropole
Przedsiębiorstwa z mniej niż 250 pracownikami
4 000 do 5 000 € (wraz z dopłatą za rozbiórkę)
Grand Reims
Przedsiębiorstwa, których co najmniej 50 % przychodów pochodzi z ZFE-m
3 000 € (górna granica 20 000 € dla 5 pojazdów)
Wartości te są orientacyjne i zostały ustalone we wrześniu 2026 roku. Te dotacje zależą od rocznego budżetu i szybko się zmieniają. Wniosek składa się zazwyczaj przed zakupem, przyłączając odpowiednie dokumenty. Prosty trik: sprawdź dostępne programy w swoim regionie, departamencie i gminie. Należy również zauważyć, że dotacja CEE dla prywatnego samochodu pozostaje niska – wynosi zaledwie około 500 €.
Przewaga w postaci rzeczy, pierwszy narzędzie podatkowe
Gdy pracownik używa samochodu służbowego w celach prywatnych, powstaje korzyść rzeczowa. Korzyść ta wlicza się do jego dochodu podlegającego opodatkowaniu oraz do bazy obliczania składek. W przypadku samochodu elektrycznego kalkulacja jest znacznie łatwiejsza.
Jak oblicza się korzyść rzeczową z samochodu elektrycznego?
Najczęściej stosowaną metodą jest metoda sztywna. Opiera się ona na 15% ceny zakupu wraz z VAT dla pojazdu starszego niż 5 lat. Samochód elektryczny spełniający kryteria ekologiczne korzysta następnie z odliczenia w wysokości 70%, ograniczonego do 4 641,60 € rocznie (wartość z 2026 roku).
Weźmy przykład samochodu kupionego za 35 000 € wraz z VAT. Kwota sztywna wynosi 5 250 € rocznie. W przypadku samochodu elektrycznego z oceną ekologiczną odliczenie 70% daje 3 675 €, przez co roczna korzyść rzeczowa spada do 1 575 €.
Pojazd (koszt zakupu 35 000 € wraz z VAT)
Odliczenie
Roczna korzyść rzeczowa
Miesięcznie
Termiczny lub hybrydowy
Żaden
5 250 €*
437,50 €
Samochód elektryczny bez oceny ekologicznej
Żaden
5 250 €
437,50 €
Samochód elektryczny z oceną ekologiczną
70 % (3 675 €)
1 575 €
131 €
* Bez uwzględnienia paliwa. Jeśli pracodawca pokrywa koszt paliwa, jego kwota zostaje dodana do korzyści w naturze. Kwoty obowiązują dla samochodu udostępnionego od 1 lutego 2025 roku. Samochody elektryczne przydzielone przed tą datą zachowują ulgę w wysokości 50 %, ograniczoną do 2 026,30 €, bez wymogu oceny ekologicznej.
Różnica wynosi 3 675 € rocznie na dochód podlegający opodatkowaniu pracownika, przy dwóch samochodach o tej samej cenie. W praktyce ulga wynosi 50 %, ograniczona do 2 026,30 €, i również jest przeznaczona wyłącznie dla modeli z oceną ekologiczną.
Kolejną zaletą jest to, że opłata za prąd pokrywana przez pracodawcę nie jest uwzględniana w obliczeniach. Zniżka oraz wykluczenie prądu obowiązują do 31 grudnia 2027 roku.
Kryterium oceny ekologicznej
Zniżka w wysokości 70% nie jest automatyczna. Przysługuje ona modelom, które osiągają wymagany wynik w ocenie środowiskowej niezbędny do otrzymania bonusu ekologicznego. Ten wynik uwzględnia ślad węglowy powstania pojazdu, co szczególnie obciąża samochody produkowane poza Europą.
To kryterium ma duży wpływ na wybór modelu. Przy jednakowej cenie dwa samochody elektryczne nie mają takiego samego kosztu dla pracownika: ten, który uzyskał wysoką ocenę ekologiczną, dzieli swoją korzyść w naturze przez ponad trzy. Przedsiębiorstwa dobrze to rozumieją. W pierwszej połowie 2026 roku 82,56% samochodów elektrycznych zarejestrowanych przez firmy miało wysoką ocenę ekologiczną, podczas gdy w 2024 roku było to nieco ponad połowa.
Ładowanie samochodu w pracy: brak korzyści w naturze
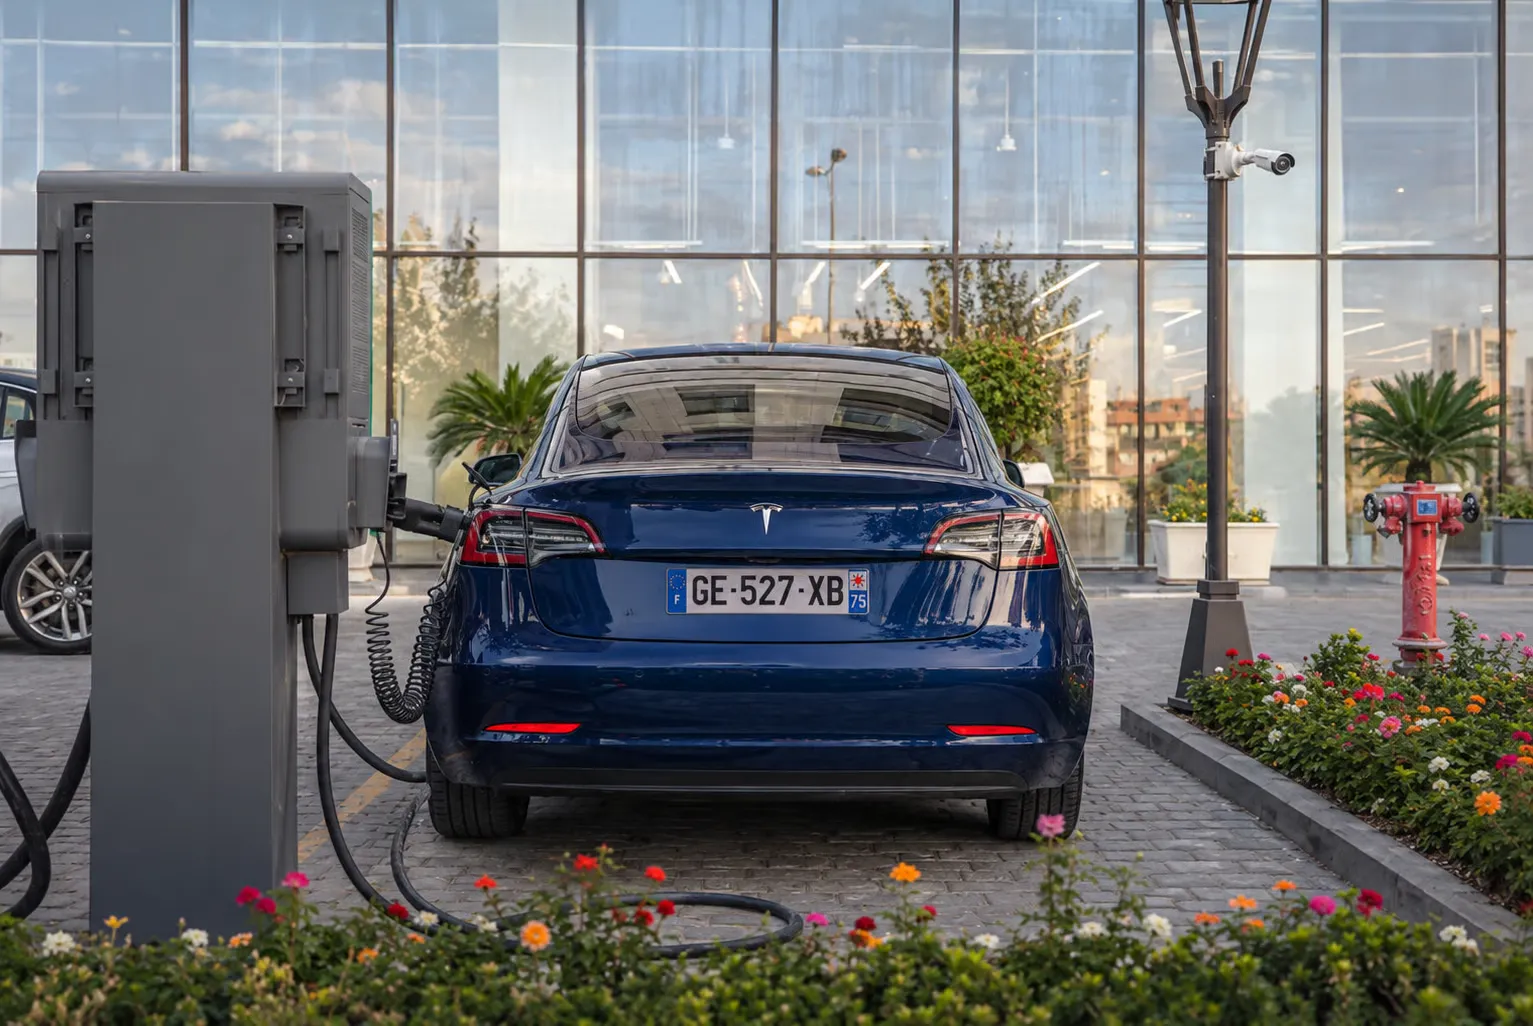
Ładowanie samochodu w biurze nie daje żadnych korzyści w naturze. Ta zasada dotyczy również prywatnych pojazdów pracowników. Obowiązuje ona do 31 grudnia 2027 roku.
Podatki od pojazdów firmowych: samochód elektryczny jest zwolniony
Jest to jeden z największych wydatków w przypadku floty spalinowej. W przypadku samochodu elektrycznego ten koszt spada do zera.
Dwa roczne podatki, które zastąpiły TVS
Dawna opłata TVS została zastąpiona dwiema rocznymi podatkami. Pierwszy dotyczy emisji CO2, a drugi zanieczyszczeń powietrza – jego wysokość zależy od wieku pojazdu i silnika. W przypadku samochodu spalinowego kwota ta szybko osiąga kilkaset euro rocznie.
Samochód elektryczny jest zwolniony, hybryda traci przewagę
Samochód 100% elektryczny jest zwolniony z obu tych podatków. Hybryda natomiast straciła zwolnienie z opłaty za CO2 od 2025 roku, więc jej korzyści podatkowe maleją w porównaniu z samochodem całkowicie elektrycznym. W przypadku flot składających się z co najmniej 100 pojazdów dodaje się trzeci podatek: roczną opłatę motywacyjną związaną z celem 18% pojazdów o niskich emisjach, o którym mowa powyżej. Każdy samochód elektryczny w flotie przybliża firmę do tego celu i zmniejsza jej obciążenia finansowe.
Amortyzacja i VAT: co firma może odliczyć
Poza podatkami samochód elektryczny mniej obciąża dochód podlegający opodatkowaniu. W grę wchodzą dwa mechanizmy.
Górna granica amortyzacji według emisji CO2
Samochód służbowy jest amortyzowany w ramach górnej granicy uzależnionej od poziomu emisji CO2. Samochody elektryczne korzystają z najwyższej tej granicy. Powyżej tej wartości dana część ceny nie podlega odliczeniu.
Emisje CO2
Górna granica amortyzacji
Mniej niż 20 g/km (samochód elektryczny)
30 000 €
20 do 49 g/km
20 300 €
50 do 160 g/km
18 300 €
Powyżej 160 g/km
9 900 €
Różnica jest oczywista: 30 000 € za model elektryczny w porównaniu z 9 900 € za samochód spalinowy o wysokich emisjach.
Bateria amortyzowana oddzielnie
Bateria może być amortyzowana osobno, jeśli w fakturze jest podany jej koszt. W takim przypadku ta część nie podlega górnej granicy obowiązującej dla pojazdu, co poprawia całkowite odliczenie.
VAT: ograniczenia dla samochodów osobowych
To słaby punkt samochodu w porównaniu z pojazdem użytkowym. VAT od zakupu samochodu osobowego nie podlega zwrotowi, z wyjątkiem określonych działalności, takich jak taksówkarstwo, usługi VTC czy wynajem. Natomiast VAT od energii do ładowania można odzyskać.
Kupić, wynająć czy odszkodować?
Firma ma do wyboru trzy opcje, które mają różne skutki podatkowe.
Kupno, leasing krótkoterminowy czy leasing operacyjny
Przy zakupie firma amortyzuje pojazd w granicach ustalonego limitu. W przypadku leasingu długoterminowego lub LOA czynsze są odliczane. Część odpowiadająca amortyzacji przekraczającej ten limit musi jednak zostać zwrócona. Aby porównać różne opcje, sprawdź porównanie leasingu elektrycznego dla przedsiębiorców.
Odszkodowanie za przebieg – alternatywa
Gdy nie ma pojazdu służbowego, pracownik może korzystać ze swojego prywatnego samochodu. Wtedy firma wypłaca mu odszkodowanie za przebieg. Dobra wiadomość dla aut elektrycznych: stawka jest wyższa o 20%. Ta opcja unika świadczenia w naturze, ale przenosi prawo do korzystania z pojazdu na pracownika.
Ile naprawdę kosztuje elektryczny pojazd służbowy?
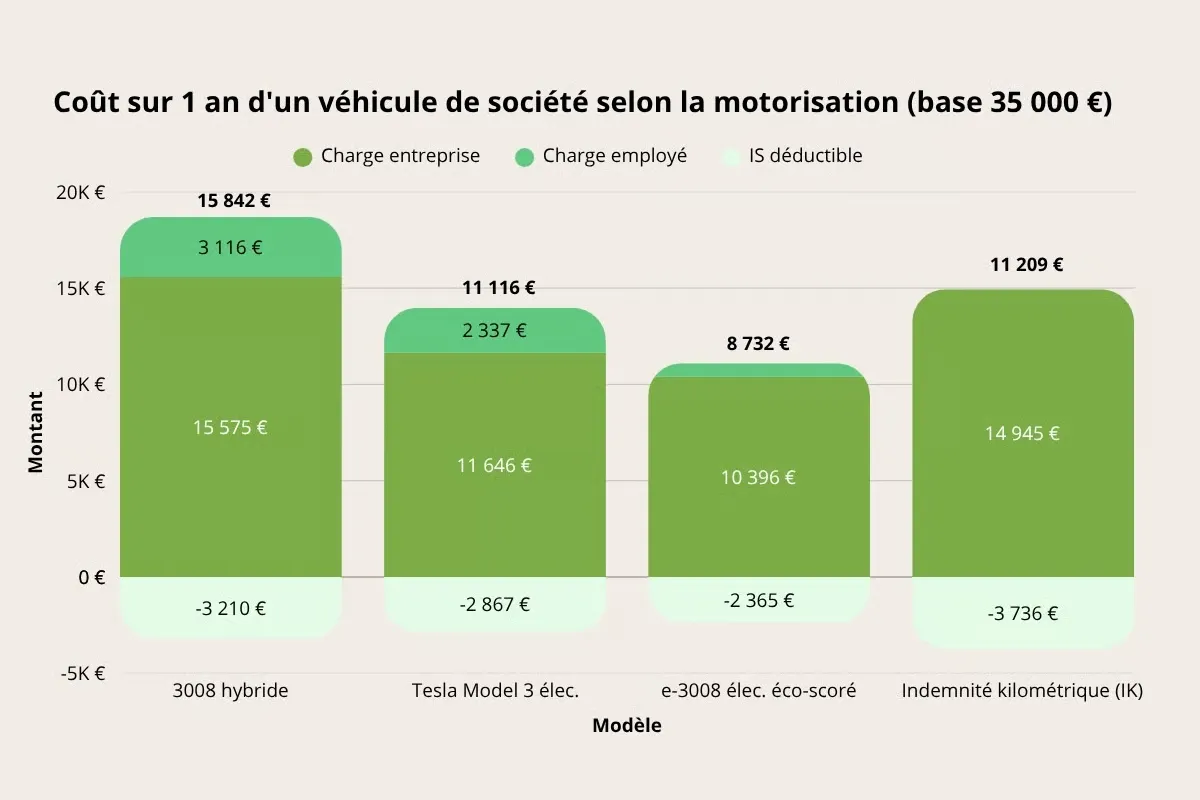
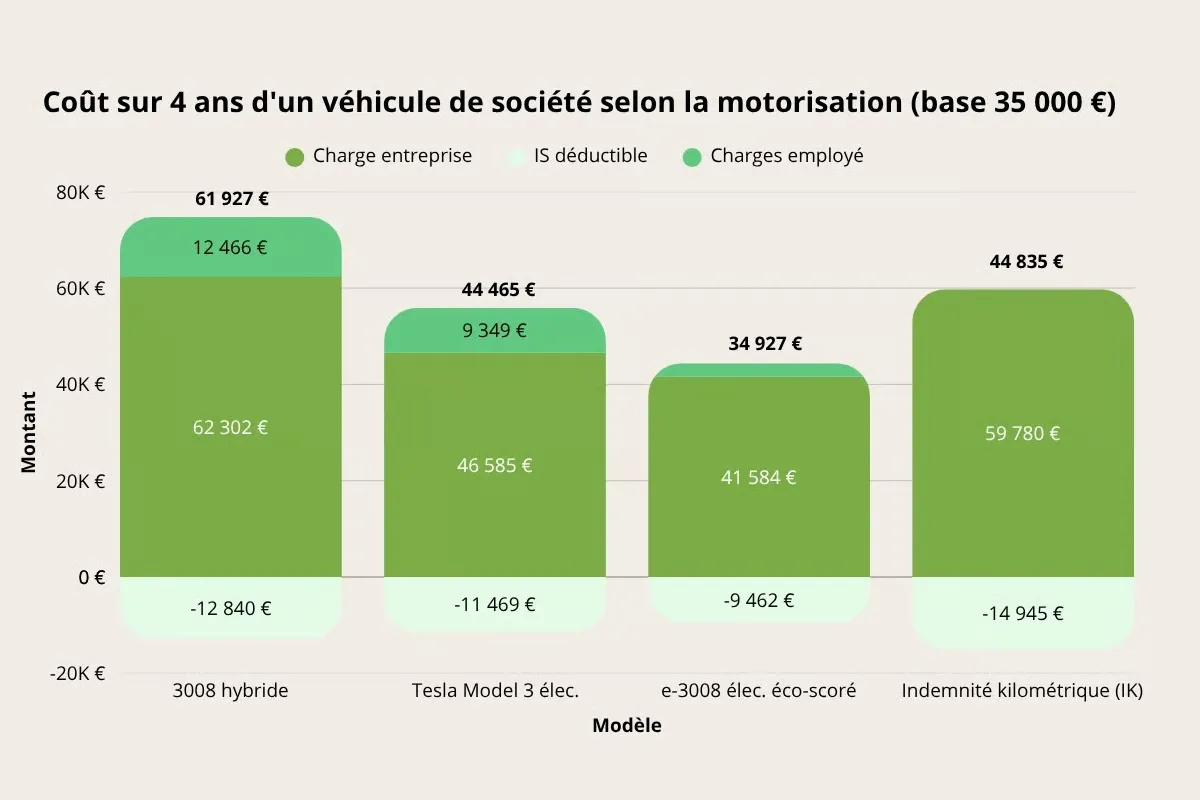
Najlepszym sposobem na podjęcie decyzji pozostaje uwzględnienie całkowitego kosztu. Poniżej znajduje się porównanie dla ilustracji, oparte na kwocie 35 000 €. Obejmuje ono koszty dla firmy, korzyść w naturze dla pracownika oraz oszczędności podatkowe dla spółki.
Rozwiązanie (baza 35 000 €)
Roczny koszt
Koszt w ciągu 4 lat
Peugeot 3008 hybrydowy
15 842 €
61 927 €
Tesla Model 3 elektryczny
11 116 €
44 465 €
Peugeot e-3008 elektryczny z oceną ekologiczną
8 732 €
34 927 €
Odszkodowanie za przebieg
11 209 €
44 835 €
Dane dostarczone przez 2C Consulting
Elektryczny samochód z oceną ekologiczną okazuje się najtańszy. Różnica w cenie w ciągu czterech lat względem modelu hybrydowego wynosi prawie 27 000 €. Różnica pomiędzy dwoma modelami elektrycznymi wynika z oceny ekologicznej. e-3008, który może korzystać ze zniżki 70%, znacznie zmniejsza wartość rzeczową korzyści dla pracownika.
Ty dane stanowią jedynie przykład i należy je dostosować w zależności od modelu, ceny oraz sposobu użytkowania. Jednak ta logika sprawdza się w większości przypadków. Jeśli chodzi o modele użytkowe, zapoznaj się również z naszym artykułem na temat dotacji i opodatkowania samochodów użytkowych elektrycznych.
Co zmieniło się dla firm w 2026 roku
Bonus dla osób prawnych zniknął. Korzyść w naturze została zreformowana na korzyść samochodów elektrycznych o wysokim wyniku w testach ekologicznych. Hybrydy natomiast tracą przewagę pod względem opłat. Logika jest jasna: samochody w pełni elektryczne koncentrują teraz wszystkie korzyści.
Częste pytania
Jak obliczyć korzyść w naturze samochodu elektrycznego?
Dla pojazdu młodszego niż 5 lat stosuje się 15 % ceny brutto. Samochód elektryczny spełniający warunki otrzymuje następnie ulgę w wysokości 70 %, ograniczoną do 4 641,60 € rocznie.
Czy samochód elektryczny firmy musi płacić TVS?
Nie. Samochód 100 % elektryczny jest zwolniony z obu rocznych opłat, które zastąpiły TVS.
Czy można odzyskać VAT od samochodu elektrycznego firmy?
Nie dotyczy zakupu samochodu prywatnego, z wyjątkiem działalności takiej jak taksówkarstwo lub wynajem. VAT od prądu do ładowania natomiast można odzyskać.
Jaki bonus dla firmy w 2026 roku?
Brak bonusu ekologicznego. Został on zniesiony dla osób prawnych pod koniec 2024 roku. Pozostają zmniejszona premia CEE oraz niektóre lokalne dotacje.
Czym jest eco-score?
To ocena środowiskowa, która determinuje wysokość bonusu. Figuruje ona na oficjalnej liście i wyklucza niektóre modele produkowane poza Europą. Sprawia ona, że obniżka na korzyść w naturze wynosi 70 %.