
Elektryczny sprzęt użytkowy: jakie wsparcie dla profesjonalistów w 2026 roku?
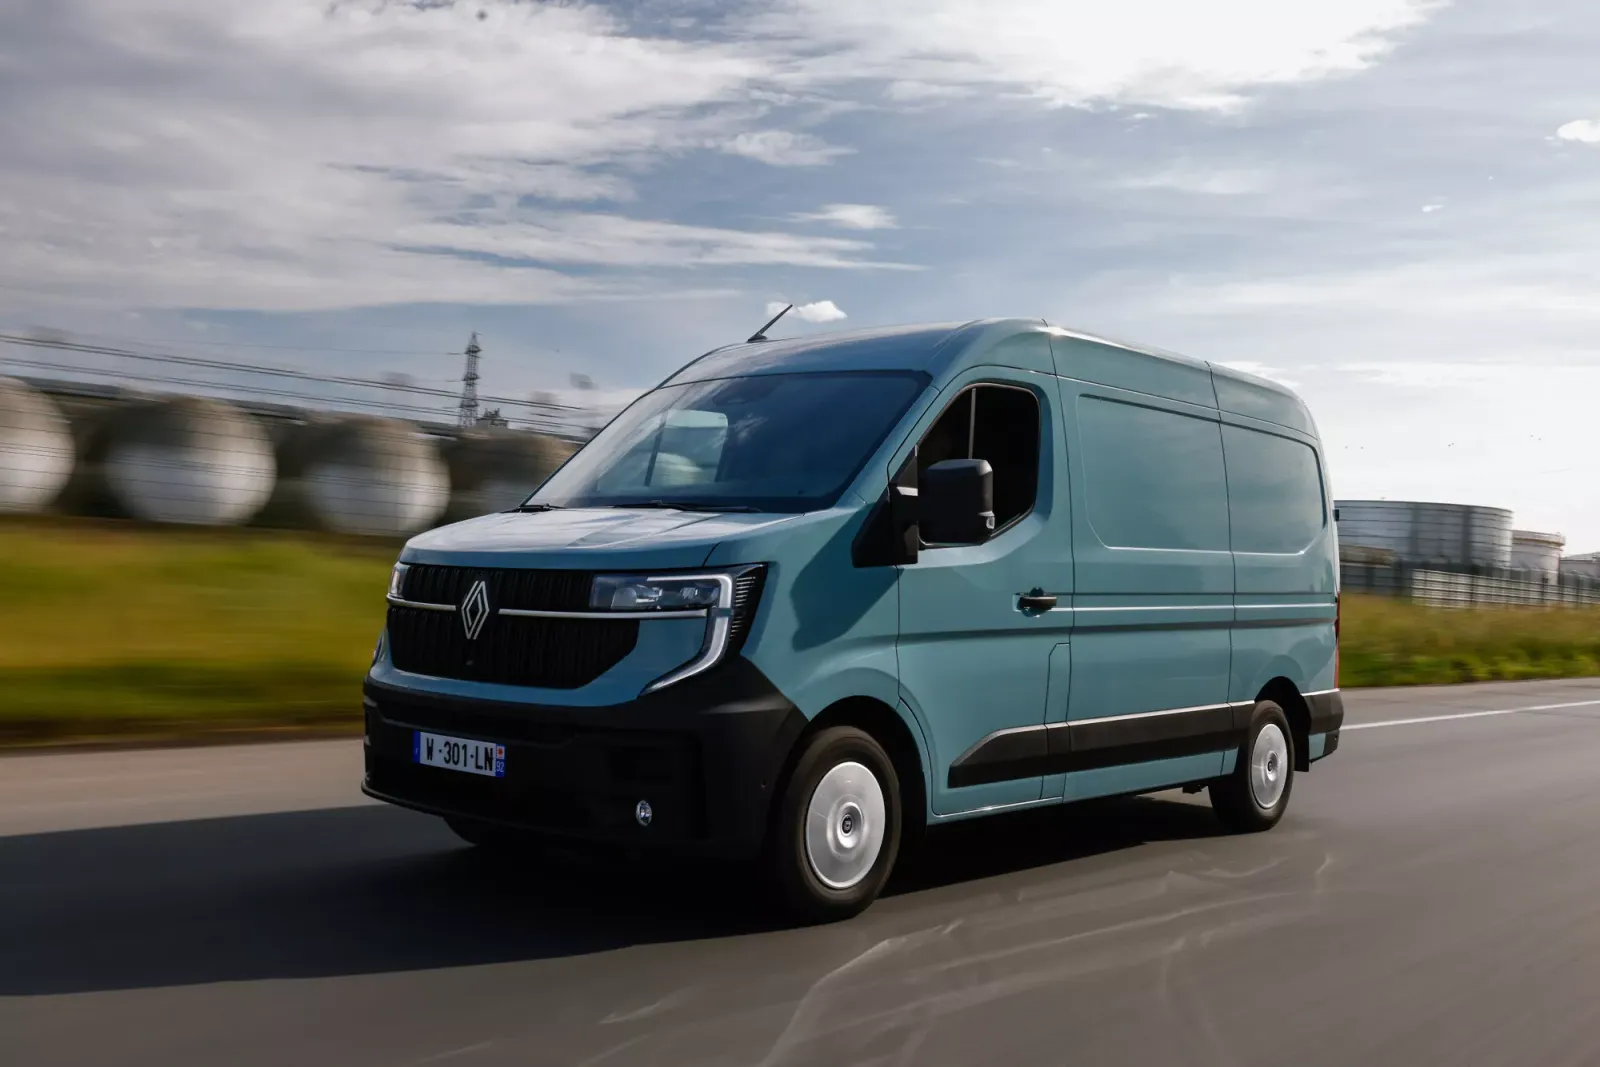
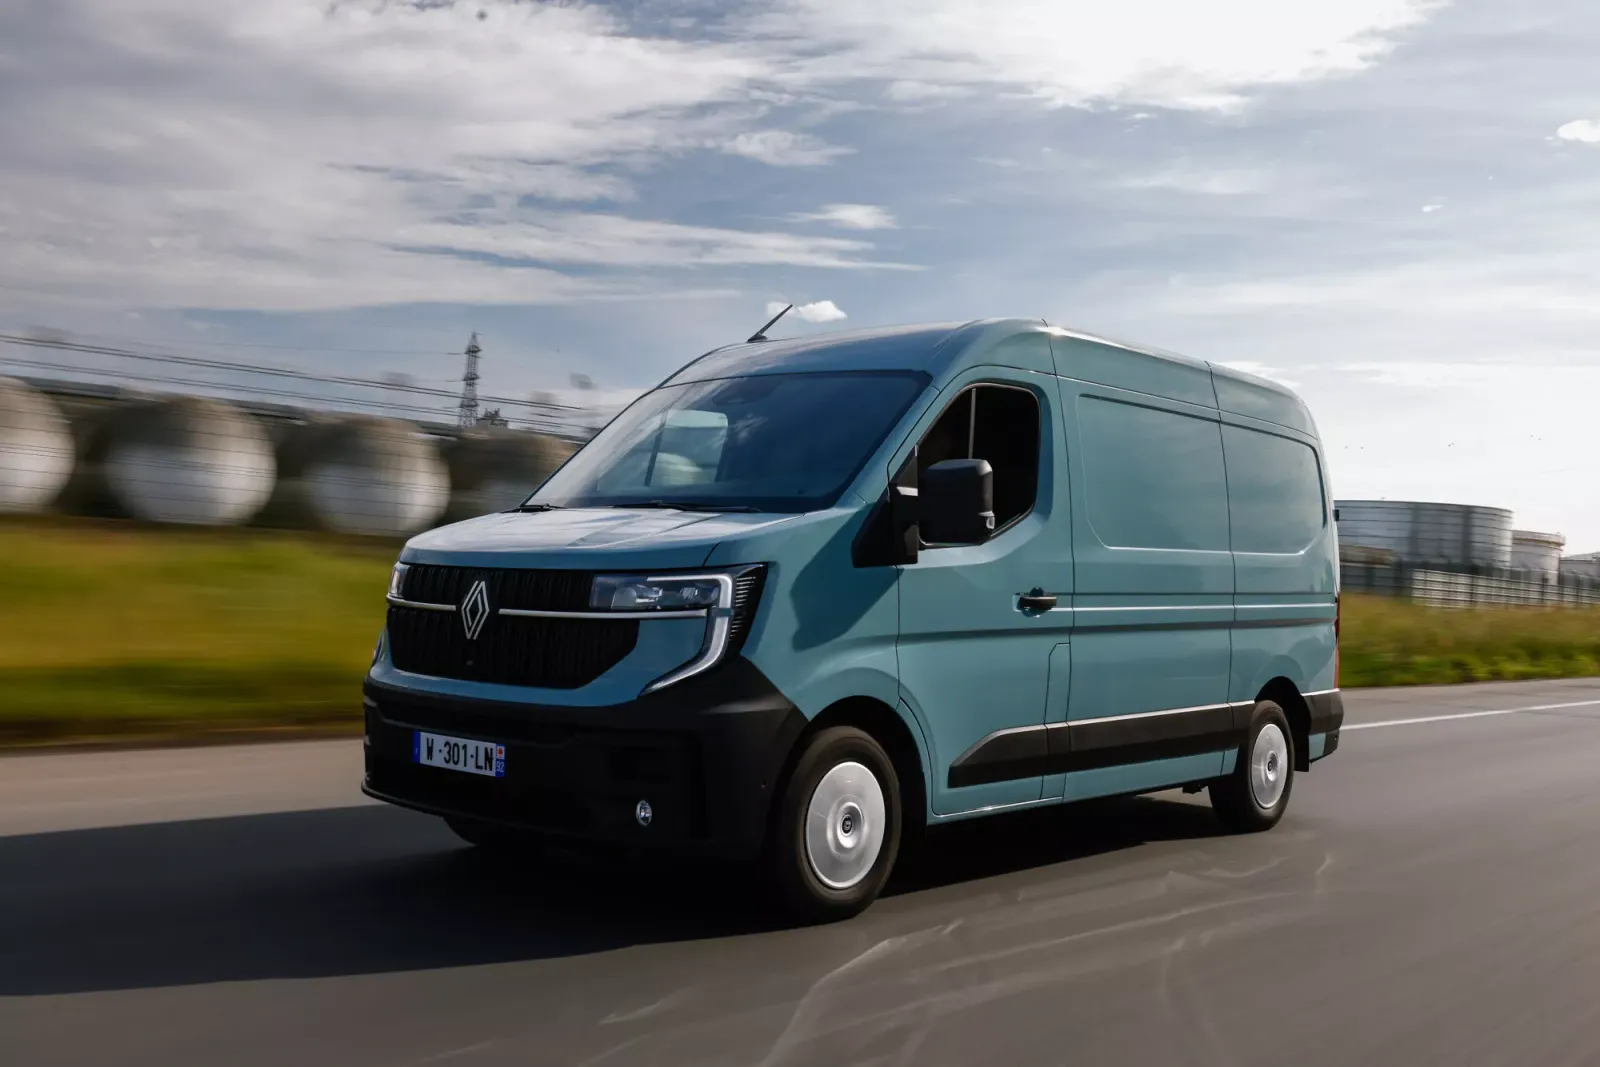
Bonus ekologiczny oraz premia za konwersję zniknęły dla profesjonalistów. Jednak zakup pojazdu użytkowego elektrycznego nadal jest wspierany w 2026 roku: premia CEE, lokalne dotacje oraz korzystna polityka podatkowa. Przedstawiamy szczegóły tych środków wsparcia.
Dotacje na zakup pojazdu użytkowego elektrycznego dostępne w 2026 roku
Tak, profesjonalista nadal może obniżyć koszt zakupu pojazdu użytkowego elektrycznego w 2026 roku. Nadal obowiązują trzy główne środki wsparcia: premia CEE, lokalne dotacje oraz premia za modernizację pojazdu. Często łączą się one z korzyściami podatkowymi, opisanymi poniżej.
Premia CEE – główny krajowy mechanizm wsparcia
Przywilej CEE zastąpił bonus przeznaczony dla profesjonalistów. Nie jest wypłacany przez państwo – finansują go dostawcy energii w ramach certyfikatów oszczędności energetycznych.
To rozwiązanie obejmuje nowe lekkie pojazdy użytkowe z kategorii N1. Niektóre pojazdy z kategorii N2 również mogą skorzystać z niego, przy warunku przekroczenia maksymalnej masy do 3,5 tony. Przywilej przysługuje po trzech rodzajach transakcji: zakupie, długoterminowym wynajmie (LLD lub LOA na co najmniej 24 miesiące) oraz modernizacji pojazdu.
Od rozporządzenia z 18 maja 2026 roku wysokość przywileju zależy od masy pojazdu. Dodatkowa premia przysługuje modelom zbudowanym w Europejskim Przestrzeni Gospodarczej i wpisanych na listę ADEME. W przypadku większych pojazdów przywilej może wynosić nawet około 9 500 € (wartość orientacyjna z września 2026 roku).
Profil
Rozwiązanie
Wartość orientacyjna na 2026 rok
Firma (osoba prawna)
Dotacja CEE dla pojazdów użytkowych
do około 9 500 € (duże modele zmontowane w EEE)
Działalność gospodarcza indywidualna
Dotacja „Coup de pouce”
w zależności od dochodów, z dopłatą za przebieg służbowy od 1 września 2026 roku
Kwoty są jedynie orientacyjne. Zmieniają się w zależności od podmiotu udzielającego dotacji oraz ceny rynkowej certyfikatów. Najlepiej jest porównać kilka ofert przed podpisaniem umowy. Dotacja nie podlega VAT i zazwyczaj jest odliczana bezpośrednio z faktury.
Lokalne wsparcie
Wiele samorządów wspiera przejście na pojazdy elektryczne. Regiony, departamenty i miasta finansują odnowę flot profesjonalnych. Te wsparcia zależą od obszaru i często łączą się z dotacją CEE. Należy sprawdzić limity kumulacji właściwe dla każdego programu.
Obszar
Grupa docelowa
Pomoc (porządek wielkości 2026)
Region Prowansja-Alpy-Lazurowe Wybrzeże
Działalność samozatrudniona, małe i średnie przedsiębiorstwa
do 15 000 €
Miasto Paryż
Przedsiębiorstwa z mniej niż 50 pracownikami
33 % ceny brutto, górna granica 6 000 €
Metropolia Wielkiego Paryża
Małe i średnie przedsiębiorstwa
do 6 000 €
Metropolia Lyonu
Zawodowcy
do 5 000 € (lekki pojazd użytkowy)
Aix-Marseille-Provence
Zamiana pojazdu napędzanego silnikiem spalinowym
1 000 do 3 000 €
Grenoble, Tuluza, Strasburg
Zawodowcy
1 500 do 3 000 € (zmienna)
Kwoty te stanowią jedynie przybliżone wartości ustalone we wrześniu 2026 roku. Te dotacje zależą od rocznego budżetu i szybko się zmieniają. Zgłoszenie wniosku składane jest zazwyczaj przed zakupem, przy załączeniu odpowiednich dokumentów. Prosty trik: sprawdź dostępne programy wsparcia w swoim regionie, departamencie i gminie. Aby wybrać model odpowiedni dla swojej działalności, zapoznaj się również z przewodnikiem zakupowym pojazdów elektrycznych użytkowych.
A co z strefami o niskich emisjach?
ZFE pozostają w mocy w 2026 roku. Parlament głosował za ich zniesieniem na wiosnę. Jednak Rada Konstytucyjna uchyliła tę decyzję 21 maja 2026 roku z powodów proceduralnych.
Około dwudziestu miast nadal stosuje ograniczenia zgodnie z systemem Crit’Air. Pojazdy użytkowe elektryczne mogą się w nich poruszać bez ograniczeń. Temat ten jest jednak nadal przedmiotem dyskusji, a pojawiają się nowe propozycje ustawodawcze. Przed każdym zakupem warto najpierw sprawdzić zasady obowiązujące w danym mieście.
Dotacja na przeróbę na pojazd elektryczny
Przerób polega na przekształceniu silnika spalinowego w silnik elektryczny. Osoby prawne mogą otrzymać dotację pod warunkiem wyboru wersji elektrycznej. Przerób na pojazd hybrydowy z możliwością ładowania nie uprawnia do tej dotacji przedsiębiorstw.
Dla lekkiego pojazdu użytkowego pomoc ta pokrywa 40% ceny zakupu. Jej wysokość jest ograniczona do 4 000, 6 000 lub 8 000 € w zależności od klasy pojazdu. Uprawniony specjalista wpłaca dotację z góry i odlicza ją od rachunku. Osoby fizyczne muszą spełniać określone warunki dochodowe.
Podatki – prawdziwy motor oszczędności w VUL
Bezpłatne dotacje znacznie się zmniejszyły. Podatki stają się głównym narzędziem oszczędności. W przypadku pojazdu użytkowego są nawet korzystniejsze niż w przypadku samochodu osobowego. Istnieją trzy zalety, przy czym nie ma żadnego ograniczenia karzącego.
100% zwrotu VAT
Firma może odzyskać VAT poniesiony przy zakupie pojazdu użytkowego. Dzięki temu od razu redukuje się cenę o 20%. Samochód osobowy nie daje takiego prawa, chyba że w specjalnych przypadkach.
Zwrot VAT od energii elektrycznej używanej do ładowania jest również możliwy. Podatek od kosztów konserwacji też można odliczyć. Różnica w porównaniu z samochodem osobowym jest wyraźna.
Amortyzacja bez ograniczeń
W przypadku samochodu osobowego amortyzacja jest ograniczona w zależności od poziomu emisji CO2 (art. 39-4 CGI). Ograniczenie to wynosi 30 000 € dla modeli elektrycznych, 18 300 € dla pojazdów z emisją od 50 do 160 g/km oraz 9 900 € dla tych z wyższą emisją.
Van kategorii N1 nie podlega temu ograniczeniu. Koszt zakupu jest w pełni amortyzowany, zazwyczaj w ciągu czterech do pięciu lat. Czynsze z systemów LLD, LOA lub leasingu mogą być w całości odliczone. Bateria, która jest fakturowana oddzielnie, również ulega amortyzacji, poza ramami tego ograniczenia.
Ulga od rocznych podatków od pojazdów służbowych
Stary system TVS został zastąpiony dwoma rocznymi podatkami: jednym od emisji CO2, a drugim od zanieczyszczeń. Dotyczą one pojazdów turystycznych. Vany kategorii N1 nie podlegają im, niezależnie od silnika.
Zatem van elektryczny korzysta z dwóch form ochrony: jest poza zakresem tych podatków oraz zwolniony ze względu na zerową emisję. W przypadku pojazdu turystycznego z silnikiem spalinowym te podatki szybko osiągają kilkaset euro rocznie na pojazd.
Pułapka pochodnych podatków VP
Pochodną pojazdu typu VP jest N1 przypominający samochód, zwykle dwumiejscowy z płaską podłogą. Teoretycznie zachowuje on charakter pojazdu użytkowego. Jednak władze nadzorują rzeczywiste zastosowanie pojazdu.
Zastosowanie przypominające to samochodu może skutkować zmianą kategorii pojazdu. Wtedy firma traci zwolnienie z opłat i ponownie podlega górnej granicy amortyzacji. Kluczowym elementem pozostaje dowód na użytek służbowy pojazdu. Możliwe jest zachowanie pięciu miejsc, przy czym nie może być więcej niż dwie rzędy siedzeń.
Ładowanie: stacja na korzyść firmy
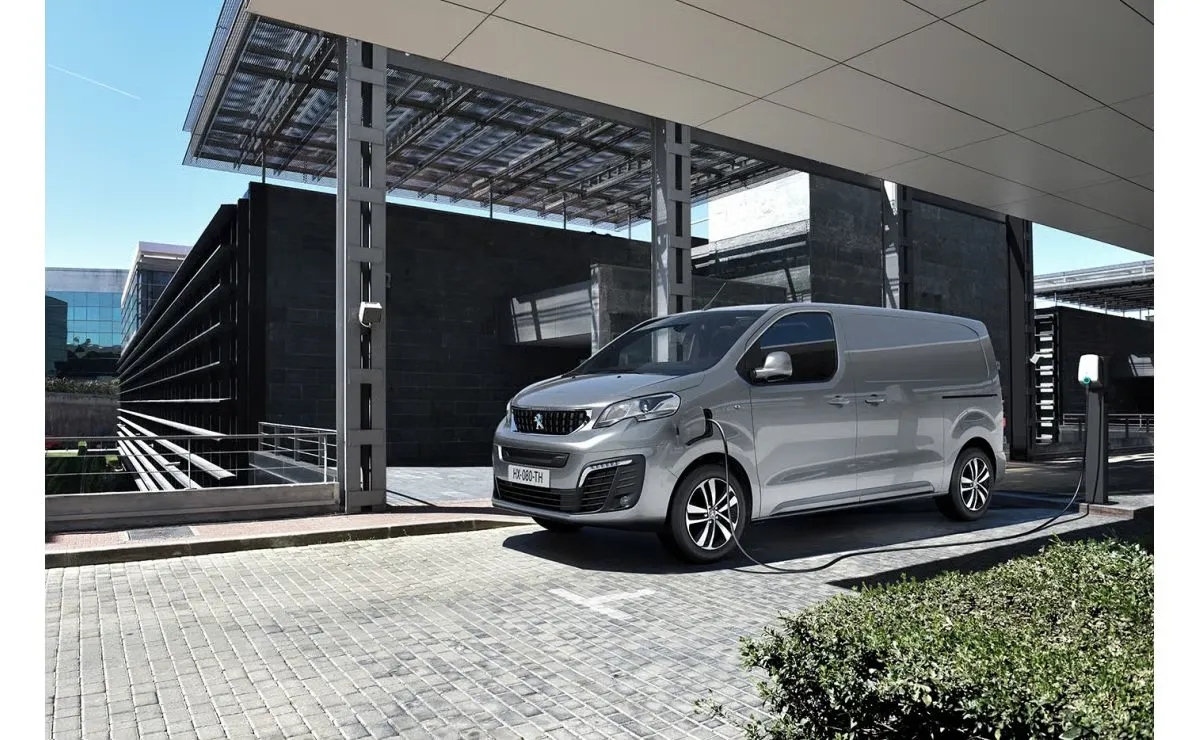
Ładowanie pojazdów użytkowych odbywa się często w bazie nocą. Wtedy stacja ładowania staje się elementem do włączenia do projektu. Jej traktowanie podatkowe pozostaje korzystne, mimo że dotacje zostały zmniejszone.
Amortyzowana stacja, odzyskiwalna VAT
Stacja zainstalowana na terenie stanowi aktywo trwałe. Jest amortyzowana w ciągu okresu jej użytkowania. VAT naliczony na nią można odzyskać w celach biznesowych.
Pewne urządzenia uprawniają do przyspieszonej amortyzacji w ramach transformacji energetycznej. Instalacja musi być przeprowadzona przez certyfikowanego specjalistę IRVE. Jest to warunek uzyskania dotacji.
Przyszłość w 2026 roku: rzadka już pomoc dla lekkich flot
Program Advenir znacznie ograniczył swoje dotacje. Urządzenia do ładowania na prywatnych parkingach nie są już finansowane od 2023 roku. Premie przeznaczone dla specjalistów z branży motoryzacyjnej zniknęły 1 stycznia 2026 roku.
Advenir skupia się obecnie głównie na ciężarówkach oraz projektach zbiorowych w ramach współwłasności. W przypadku urządzenia dla rzemieślnika lepiej sprawdzić lokalne dotacje oraz możliwość amortyzacji. Warto wiedzieć: do 31 grudnia 2027 roku ładowanie pojazdu służbowego w celach prywatnych nie daje żadnych korzyści w naturze.
Kupić czy wypożyczyć elektryczny pojazd użytkowy?
Przed specjalistą stoją trzy opcje: zakup, leasing operacyjny oraz leasing finansowy. Przy zakupie firma amortyzuje pojazd i odzyskuje VAT. W przypadku leasingu opłaty czynszowe mogą być odliczane, bez żadnego limitu dla pojazdów użytkowych.
LLD upraszcza zarządzanie i poprawia sytuację finansową. LOA umożliwia opcję zakupu po zakończeniu umowy. Przywilej CEE obowiązuje również w przypadku wynajmu po 24 miesiącach. Aby porównać różne warianty, sprawdź porównanie leasingu elektrycznego dla przedsiębiorców.
Ile naprawdę oszczędza rzemieślnik?
Kalkulacje przeprowadzane są bez VAT, ponieważ przedsiębiorca może go odzyskać. Weźmy pod uwagę mały pojazd dostawczy, przy średniej przebiegu 20 000 km rocznie przez 4 lata. Ceny zakupu służą jako założenie; ceny energii odpowiadają wartościom z września 2026 roku.
Kontekst ma duży wpływ na wyniki kalkulacji. We wrześniu 2026 roku cena oleju napędowego osiągnie średnio 2,40 € za litr, co stanowi rekord. Z kolei cena energii elektrycznej wynosi około 0,20 € za kWh. Różnica kosztów w zależności od sposobu użytkowania staje się znaczna.
Koszt (bez VAT)
Pojazd elektryczny
Pojazd diesla
Cena zakupu bez VAT (założenie)
35 000 €
28 000 €
Dotacja CEE
− 5 000 €
—
Czysty koszt zakupu
30 000 €
28 000 €
Energia w ciągu 4 lat (80 000 km)
około 2 670 €
około 10 400 €
Koszty konserwacji w ciągu 4 lat
około 2 000 €
około 4 000 €
Całkowity koszt w ciągu 4 lat
około 34 670 €
około 42 400 €
Różnica wynosi prawie 7 700 € w ciągu czterech lat na korzyść pojazdu elektrycznego. Obie pojazdy mogą odzyskać VAT i są amortyzowane bez górnego limitu. Różnica wynika więc z dotacji CEE oraz, przede wszystkim, z kosztów energii. Lokalna pomoc mogłaby jeszcze bardziej powiększyć tę różnicę.
To obliczenie nie uwzględnia ani dostępu do stref o ograniczonej emisji, ani wartości odsprzedaży. Pozostaje jedynie ilustracyjne i wymaga dostosowania w zależności od modelu, przebiegu oraz regionu. W praktyce specjaliści potwierdzają korzyści płynące z tej zmiany. Przeczytaj także: świadectwo Hervé, który przesiadł się na Kangoo E-Tech, oraz historię rzemieślnika, który planuje przejechać 500 000 km swoim pojazdem elektrycznym.
Wsparcie dla pojazdów użytkowych elektrycznych: co zniknęło w 2026 roku
Bonus ekologiczny nie istnieje już dla osób prawnych od 2 grudnia 2024 roku. Premia za konwersję również zniknęła dla firm. Tylko modyfikacje pojazdów nadal przyniosą dedykowaną premię.
To usunięcia tłumaczą zmianę logiki. Podatki i premia CEE stają się głównymi narzędziami oszczędności. Dlatego pojazdy użytkowe elektryczne nadal są wspierane, choć w inny sposób niż wcześniej.
Częste pytania
Czy nadal można otrzymać bonus ekologiczny za pojazd użytkowy służbowy?
Nie. Bonus został zniesiony dla osób prawnych 2 grudnia 2024 roku. Zastąpiła go premia CEE jako pomoc krajowa.
Jaka pomoc jest dostępna dla samozatrudnionego?
Samozatrudniony może ubiegać się o premię „Coup de pouce”. Jej wysokość zależy od dochodów oraz odległości przebytej w celach służbowych.
Czy VAT można odzyskać przy zakupie pojazdu elektrycznego użytkowego?
Tak, w 100% przy zakupie. VAT od energii elektrycznej oraz od kosztów konserwacji również można odzyskać.
Czy pojazd elektryczny użytkowy podlega podatkom od pojazdów firmowych?
Nie. Pojazdy typu N1 nadal są zwolnione z tych podatków. Model elektryczny i tak jest zwolniony z nich.
Czy modernizacja pojazdu użytkowego jest wspierana finansowo?
Tak. Dopłata za modernizację na zasilanie elektryczne pokrywa 40% ceny. Jej wysokość jest ograniczona w zależności od klasy pojazdu.