
Najpopularniejsze pojazdy elektryczne na świecie — 27% udziału EV w lipcu!
Wsparcie działalności CleanTechnica można zapewnić poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, pomimo wyzwań stawianych przez sztuczną inteligencję do wydobywania treści, antyspołeczne media, inflację i inne przeszkody.
W lipcu liczba rejestracji pojazdów hybrydowych na całym świecie wzrosła o 7% rok do roku, kończąc miesiąc na poziomie około 1,8 miliona sztuk. Ponownie samochody elektryczne (wzrost o 16% rok do roku) oraz hybrydy plug-in (spadek o 11% rok do roku) wykazują przeciwne tendencje – pojazdy całkowicie elektryczne rozwijają się dynamicznie, osiągając wzrost dwucyfrowy, podczas gdy hybrydy plug-in nadal notują silny spadek (od początku roku).
Oznacza to, że chociaż wzrost liczby hybryd plug-in w tym roku pozostaje niski (+4% rok do roku), jest to spowodowane wyłącznie słabym wynikiem hybryd PHEV (-11% rok do roku). Samochody elektryczne wracają do normalnych wartości (+12%).
Różnice w dynamice między samochodami elektrycznymi a hybrydami z możliwością ładowania odzwierciedlają się w udziale pojazdów BEV i PHEV wśród sprzedanych hybryd. W lipcu pojazdy BEV stanowiły 71% wszystkich sprzedanych hybryd, czyli około 1,3 miliona sztuk – jeden z najlepszych wyników od kilku lat. Dzięki temu w analizie za cały rok udział samochodów elektrycznych wyniósł 71%, a hybryd 29%, co jest najwyższym wynikiem od 2022 roku (wtedy było to 72%).
Zobaczmy, co się stanie, jeśli wykluczymy z analizy Chiny i Stany Zjednoczone, które charakteryzują się własną dynamiką rynkową – sprzedaż hybryd PHEV w Chinach spada gwałtownie, natomiast w USA pojazdy elektryczne wciąż odczuwają skutki zakończenia federalnych ulg podatkowych (choć trzeba przyznać, że I kwartał był gorszy od II – sprzedaż hybryd spadła o 40% w pierwszym, a około 20% w drugim). Po wykluczeniu tych dwóch rynków sprzedaż pojazdów elektrycznych rośnie dynamicznie – na świecie w lipcu wzrosła o 50% rok do roku. Pojazdy BEV z kolei wzrosły o 61% rok do roku.
Pod względem udziału na rynku, w lipcu pojazdy BEV miały 19% udziału na koniec miesiąca, a ten wskaźnik wzrósł do 27%, jeśli dodamy do tego pojazdy PHEV. Taki wynik utrzymał wysoki poziom udziału pojazdów z systemem plugin w 2026 roku – BEV stanowią 17%, natomiast hybrydy z systemem plugin mają 7% udziału. Dlatego udział pojazdów elektrycznych w 2026 roku wyniesie 24%.
Dla kontekstu, pięć lat temu udział pojazdów elektrycznych wynosił 6% (4% tylko dla BEV), natomiast dziesięć lat temu był on około … 1% (a dla BEV 0,6%).
Zrobiliśmy długi krok naprzód, kochanie….
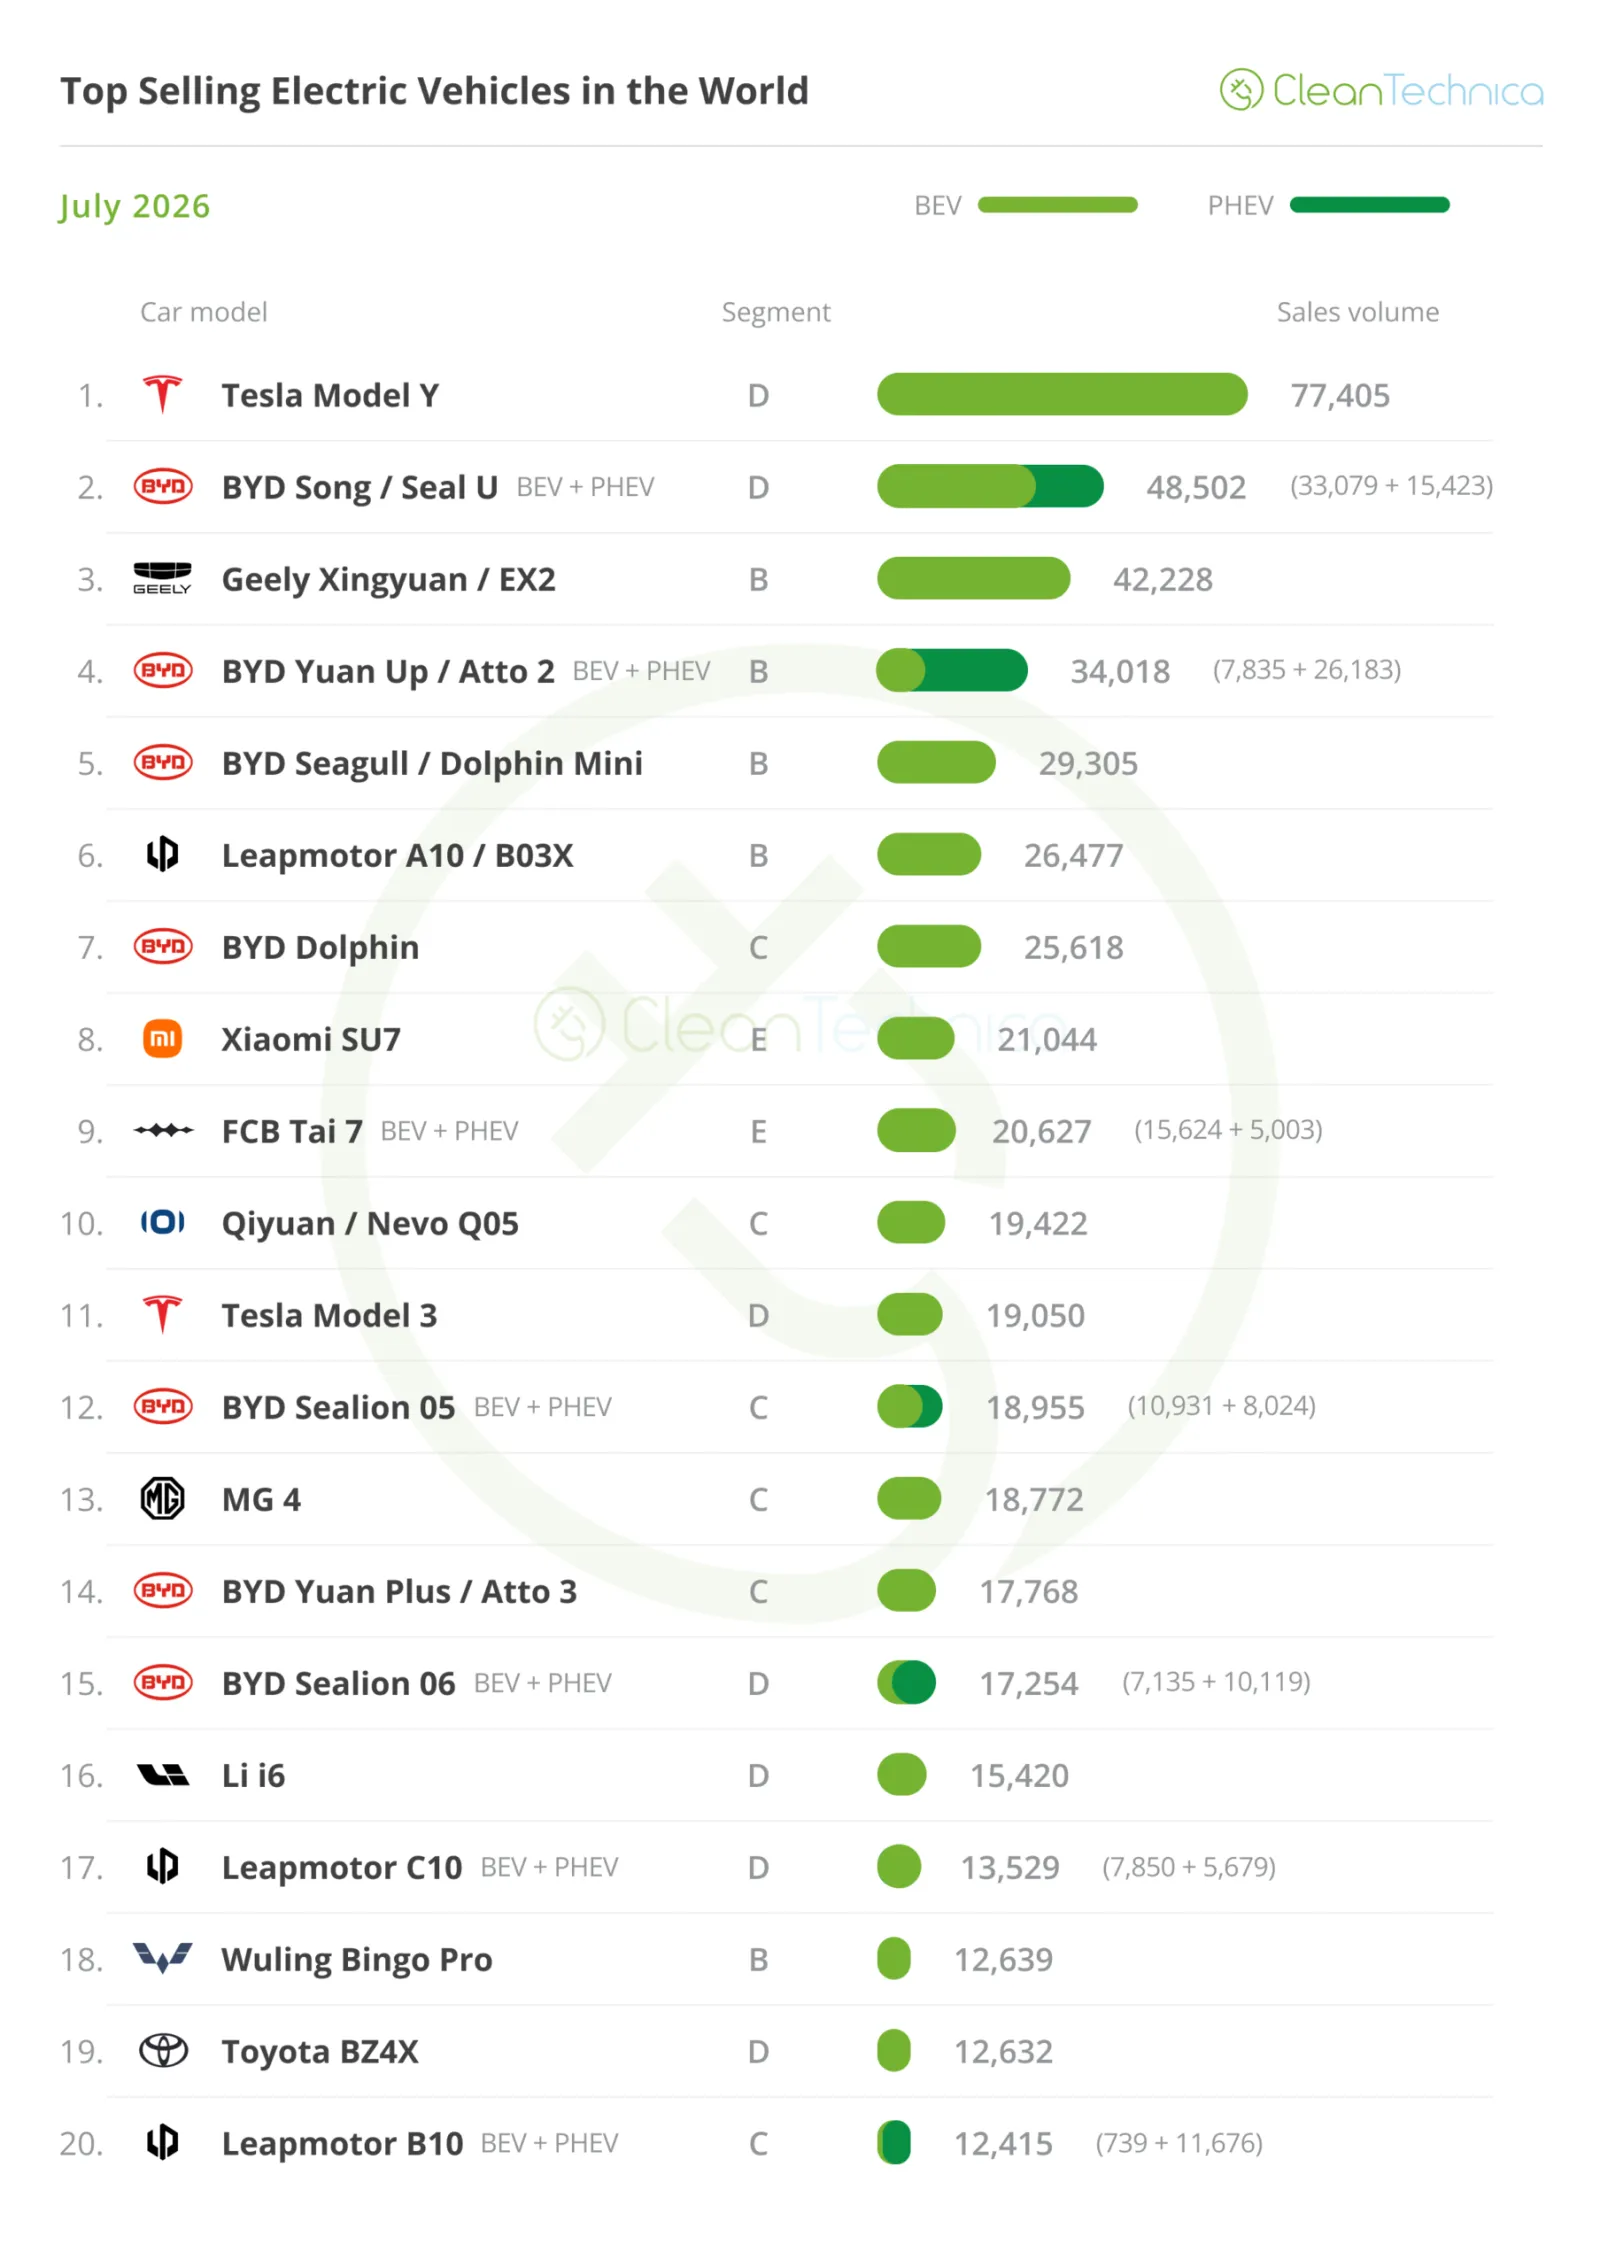
Patrząc na najpopularniejsze modele, w końcu nadszedł czas na jakieś nowiny. Rzeczywiście, Tesla Model Y nadal pozostaje na czele, mimo że liczba dostaw spadła o 9% rok do roku, ale to poniżej niego znajduje się coś, o czym warto porozmawiać.
Liczba dostaw modelu Tesla Model 3 spadła o 44% w porównaniu z rokiem poprzednim i wyniosła 19 000 sztuk, co położyło go na 11. miejscu w tym miesiącu – najniższym od stycznia 2018 roku... Co ciekawe, nawet Xiaomi SU7 (8. miejsce, 21 000 sztuk) wyprzedził go! Jest jednak pozytywna strona tej sytuacji, ponieważ spadek ten prawdopodobnie wynika z braku dostępnych egzemplarzy do dostawy, więc można oczekiwać, że sedan Tesla odzyska formę w sierpniu, a szczególnie we wrześniu.
A teraz z powrotem do danych z lipca – drugie miejsce modelu BYD Song zostało osiągnięte dzięki akcjom eksportowym oraz nowej generacji nadwozia Ultra. Możliwości szybkiego ładowania obiecują ożywienie sprzedaży Songa i sprawią, że stanie się poważnym konkurentem nie tylko o miejsca na podium w drugiej połowie roku, ale także w niektórych miesiącach o mniejszym popycie, takich jak październik.
Ale głównymi beneficjentami słabego miesiąca dla Tesla Model 3 była grupa małych pojazdów elektrycznych, które zajęły miejsca od 3. do 7. – #3 Geely Xingyuan, #4 BYD Yuan Up, #5 BYD Seagull, #6 Leapmotor A10 oraz #7 BYD Dolphin.
Wygląda na to, że małe pojazdy są obecnie bardzo popularne. To dobra wiadomość nie tylko dlatego, że są bardziej efektywne energetycznie, ale także dlatego, że rewolucja w obszarze pojazdów elektrycznych w końcu dociera do mas i nie jest już domeną elity. Masowe przyjęcie – oto co nas czeka!
Wśród wymienionych pojazdów szczególną uwagę zasługuje gwałtowny wzrost popularności Leapmotor A10 (B03X na rynkach eksportowych), który staje się prawdziwym fenomenem sprzedażowym. W tym miesiącu zajął 3. miejsce w Chinach, a dzięki planowanym eksportom w ciągu kilku miesięcy można się spodziewać, że trafi do czołowej piątki na świecie, a może nawet kilka razy stanie na podium.
BYD Dolphin również wykazał doskonałe wyniki. Liczba 26 000 zarejestrowanych egzemplarzy to najlepszy wynik od zeszłego września. W tym przypadku rynki eksportowe przyczyniły się znacząco do tego wyniku. Do tych rynków należą Korea Południowa (1 264 zarejestrowane egzemplarze) oraz przede wszystkim Brazylia (6 492 zarejestrowane egzemplarze), przy czym ten kraj Ameryki Łacińskiej szybko stał się drugim domem dla BYD.
Kolejnym przykładem jest Seagull – lub Dolphin Mini, jak jest znany lokalnie – który sam w lipcu miał 7 265 zarejestrowanych egzemplarzy.
Nadal w gronie najpopularniejszych modeli BYD, Fang Cheng Bao Tai 7 – najskuteczniejszy model z tej luksusowej marki – zakończył miesiąc na 9. miejscu, z blisko 21 000 rejestracjami. To najlepszy wynik tego dużego elektrycznego crossovera w nowym roku. Można się zastanawiać, jakiego poziomu sukcesu mogłyby osiągnąć te modele Fang Cheng Bao w rynkach eksportowych, gdyby BYD ostatecznie zdecydował się na ich masową eksportację. Wygląda na to, że marki takie jak Land Rover, Toyota i Jeep powinny uważnie je obserwować, ponieważ mogą im po prostu odebrać klientów…
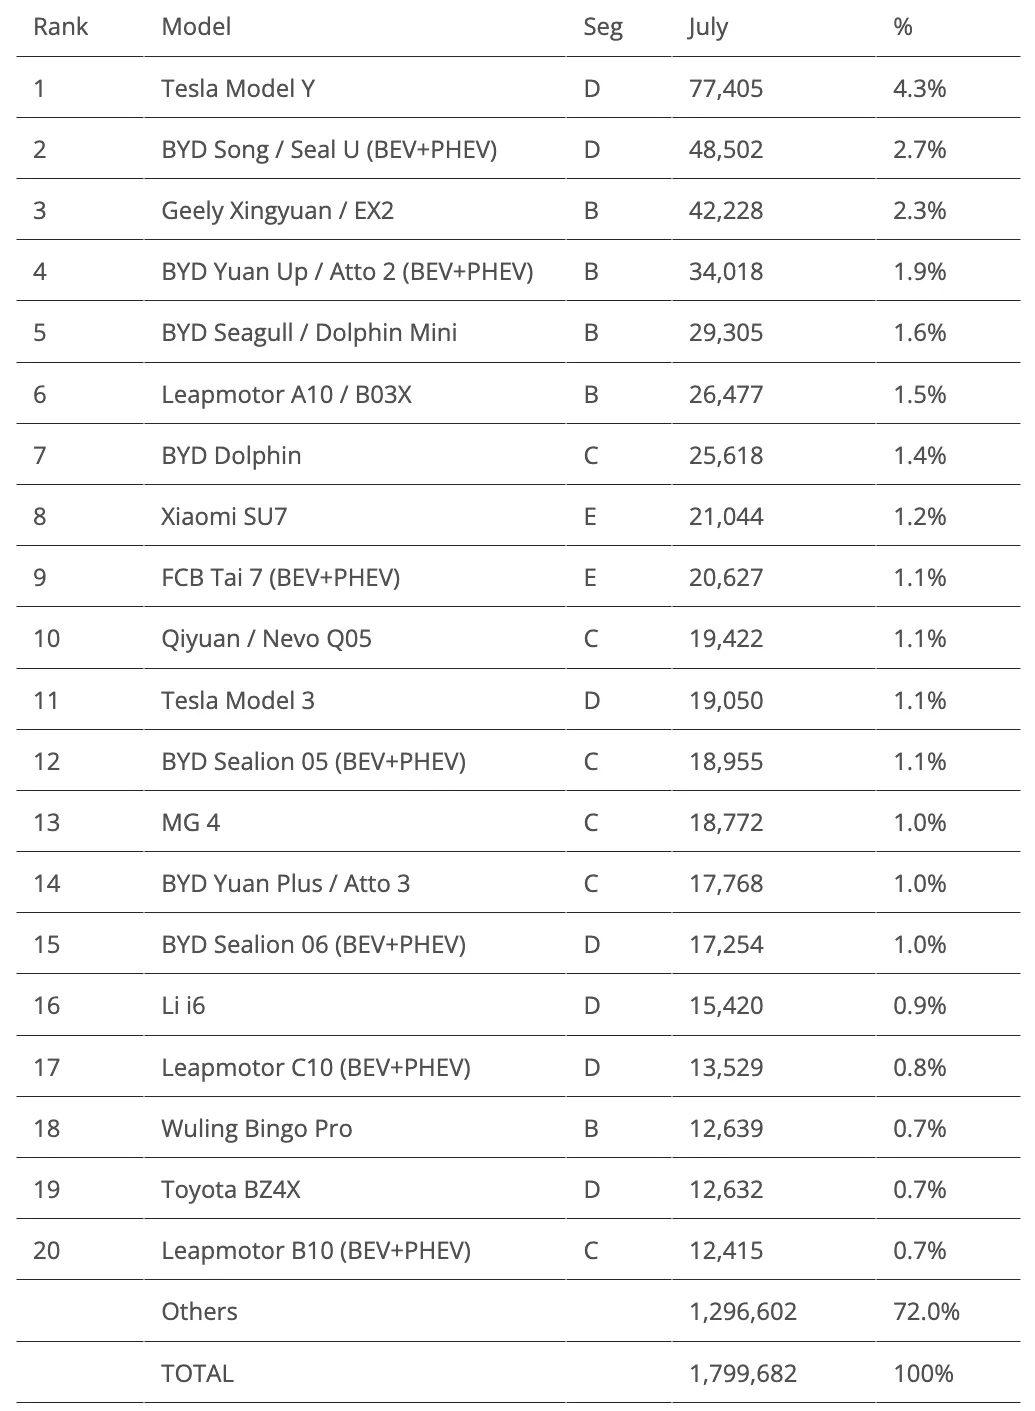
Patrząc na drugą połowę tabeli, godnym uwagi jest powrót modelu BYD Yuan Plus dzięki wprowadzeniu jego najnowszej generacji. Model ten odnotował około 18 000 rejestracji, co stanowi najlepszy wynik od zeszłego września. Ponadto na 20. miejscu po raz pierwszy pojawił się model Leapmotor B10 – ten kompaktowy crossover dołączył do dwóch innych modeli Leapmotor z czołowej 20., a mianowicie średniej wielkości crossovera C10 na 17. miejscu oraz wspomnianego wcześniej Leapmotor A10, nowej gwiazdy oferty tej firmy.
Leapmotor ma zatem trzech przedstawicieli w czołowej 20-tce, tuż za siedmioma modelami BYD, co potwierdza twierdzenie, że Leapmotor jest prawdopodobnie firmą produkującą pojazdy elektryczne z najskuteczniejszą ofertą na rynku. Skupiając się na modelach o dobrej relacji ceny do jakości i dużych ilościach produkcji, mogą nie być najatrakcyjniejszymi pojazdami elektrycznymi na rynku, ale sprzedają się – i to w dużych ilościach. A to jest najważniejsze. To trochę jak wtedy, gdy Niemcy były potęgą piłki nożnej i wygrywały Mistrzostwa Świata. Wygrali nie dlatego, że grali najatrakcyjniej, ale dlatego, że byli najskuteczniejsi w wygrywaniu meczów. Leapmotor jest podobny.
Ostatnim przykładem jest 19. miejsce Toyoty BZ4X, jedynego przedstawiciela tradycyjnego producenta pojazdów na tej liście.
Poza pierwszą 20-tką znajduje się kilka modeli, które zasługują na wzmiankę. Jednym z nich jest Jaecoo 5 marki Chery. Jest to swego rodzaju Range Rover Evoque za połowę ceny. Ten elektryczny model osiągnął rekordowe 11 969 rejestracji dzięki sukcesowi na rynkach takich jak Australia, Indonezja, Tajlandia, Wielka Brytania i Izrael – we wszystkich tych krajach kompaktowy crossover osiągnął czterocyfrowe wyniki już w lipcu.
Kolejny rekordowy wynik pochodzi od marki Aion należącej do GAC – kompaktowy crossover i60 zanotował 11 206 rejestracji. Ponadto bliźniacze modele Zeekr 007/7 GT osiągnęły rekordowe 9 477 rejestracji, natomiast ich większy odpowiednik, crossover 7X, uzyskał najlepszy wynik od listopada 2024 roku – 10 086 rejestracji. Obie te osiągnięcia modeli Zeekr EV w dużej mierze wynikają z sprzedaży na rynkach eksportowych, takich jak Australia (1 892 rejestracji modelu 7X) i Europa (782 rejestracje wersji 7 GT).
Wreszcie, i co najbardziej zaskakujące, nowa generacja Toyoty RAV4 PHEV podnosi sprzedaż kompaktowych SUV-ów na nowe poziomy. Japoński hybryda z zewnętrznym zasilaczem osiągnął rekordową liczbę 12 236 rejestracji w lipcu, co oznacza zaledwie nieco mniej niż 200 sztuk od zajęcia 20. miejsca.
Ciekawe jest to, że różnica pomiędzy zajmującym 20. miejsce Leapmotor B10 a zajmującym 24. miejsce VW ID.4 (12 045 rejestracji, nowy rekord roku) wynosiła niecałe 400 sztuk, co pokazuje, jak zacięta jest rywalizacja o 20. pozycję pomiędzy wspomnianym Leapmotor B10, BYD Seal 06 (21. miejsce), Geely EX5 (22. miejsce), Toyotą RAV4 PHEV (23. miejsce) oraz VW ID.4 (24. miejsce). Co ciekawe, oznaczało to również, że Toyota zajęła pierwsze i drugie miejsce wśród tradycyjnych producentów pojazdów. Ten gigant rośnie… (ale więcej na ten temat poniżej).
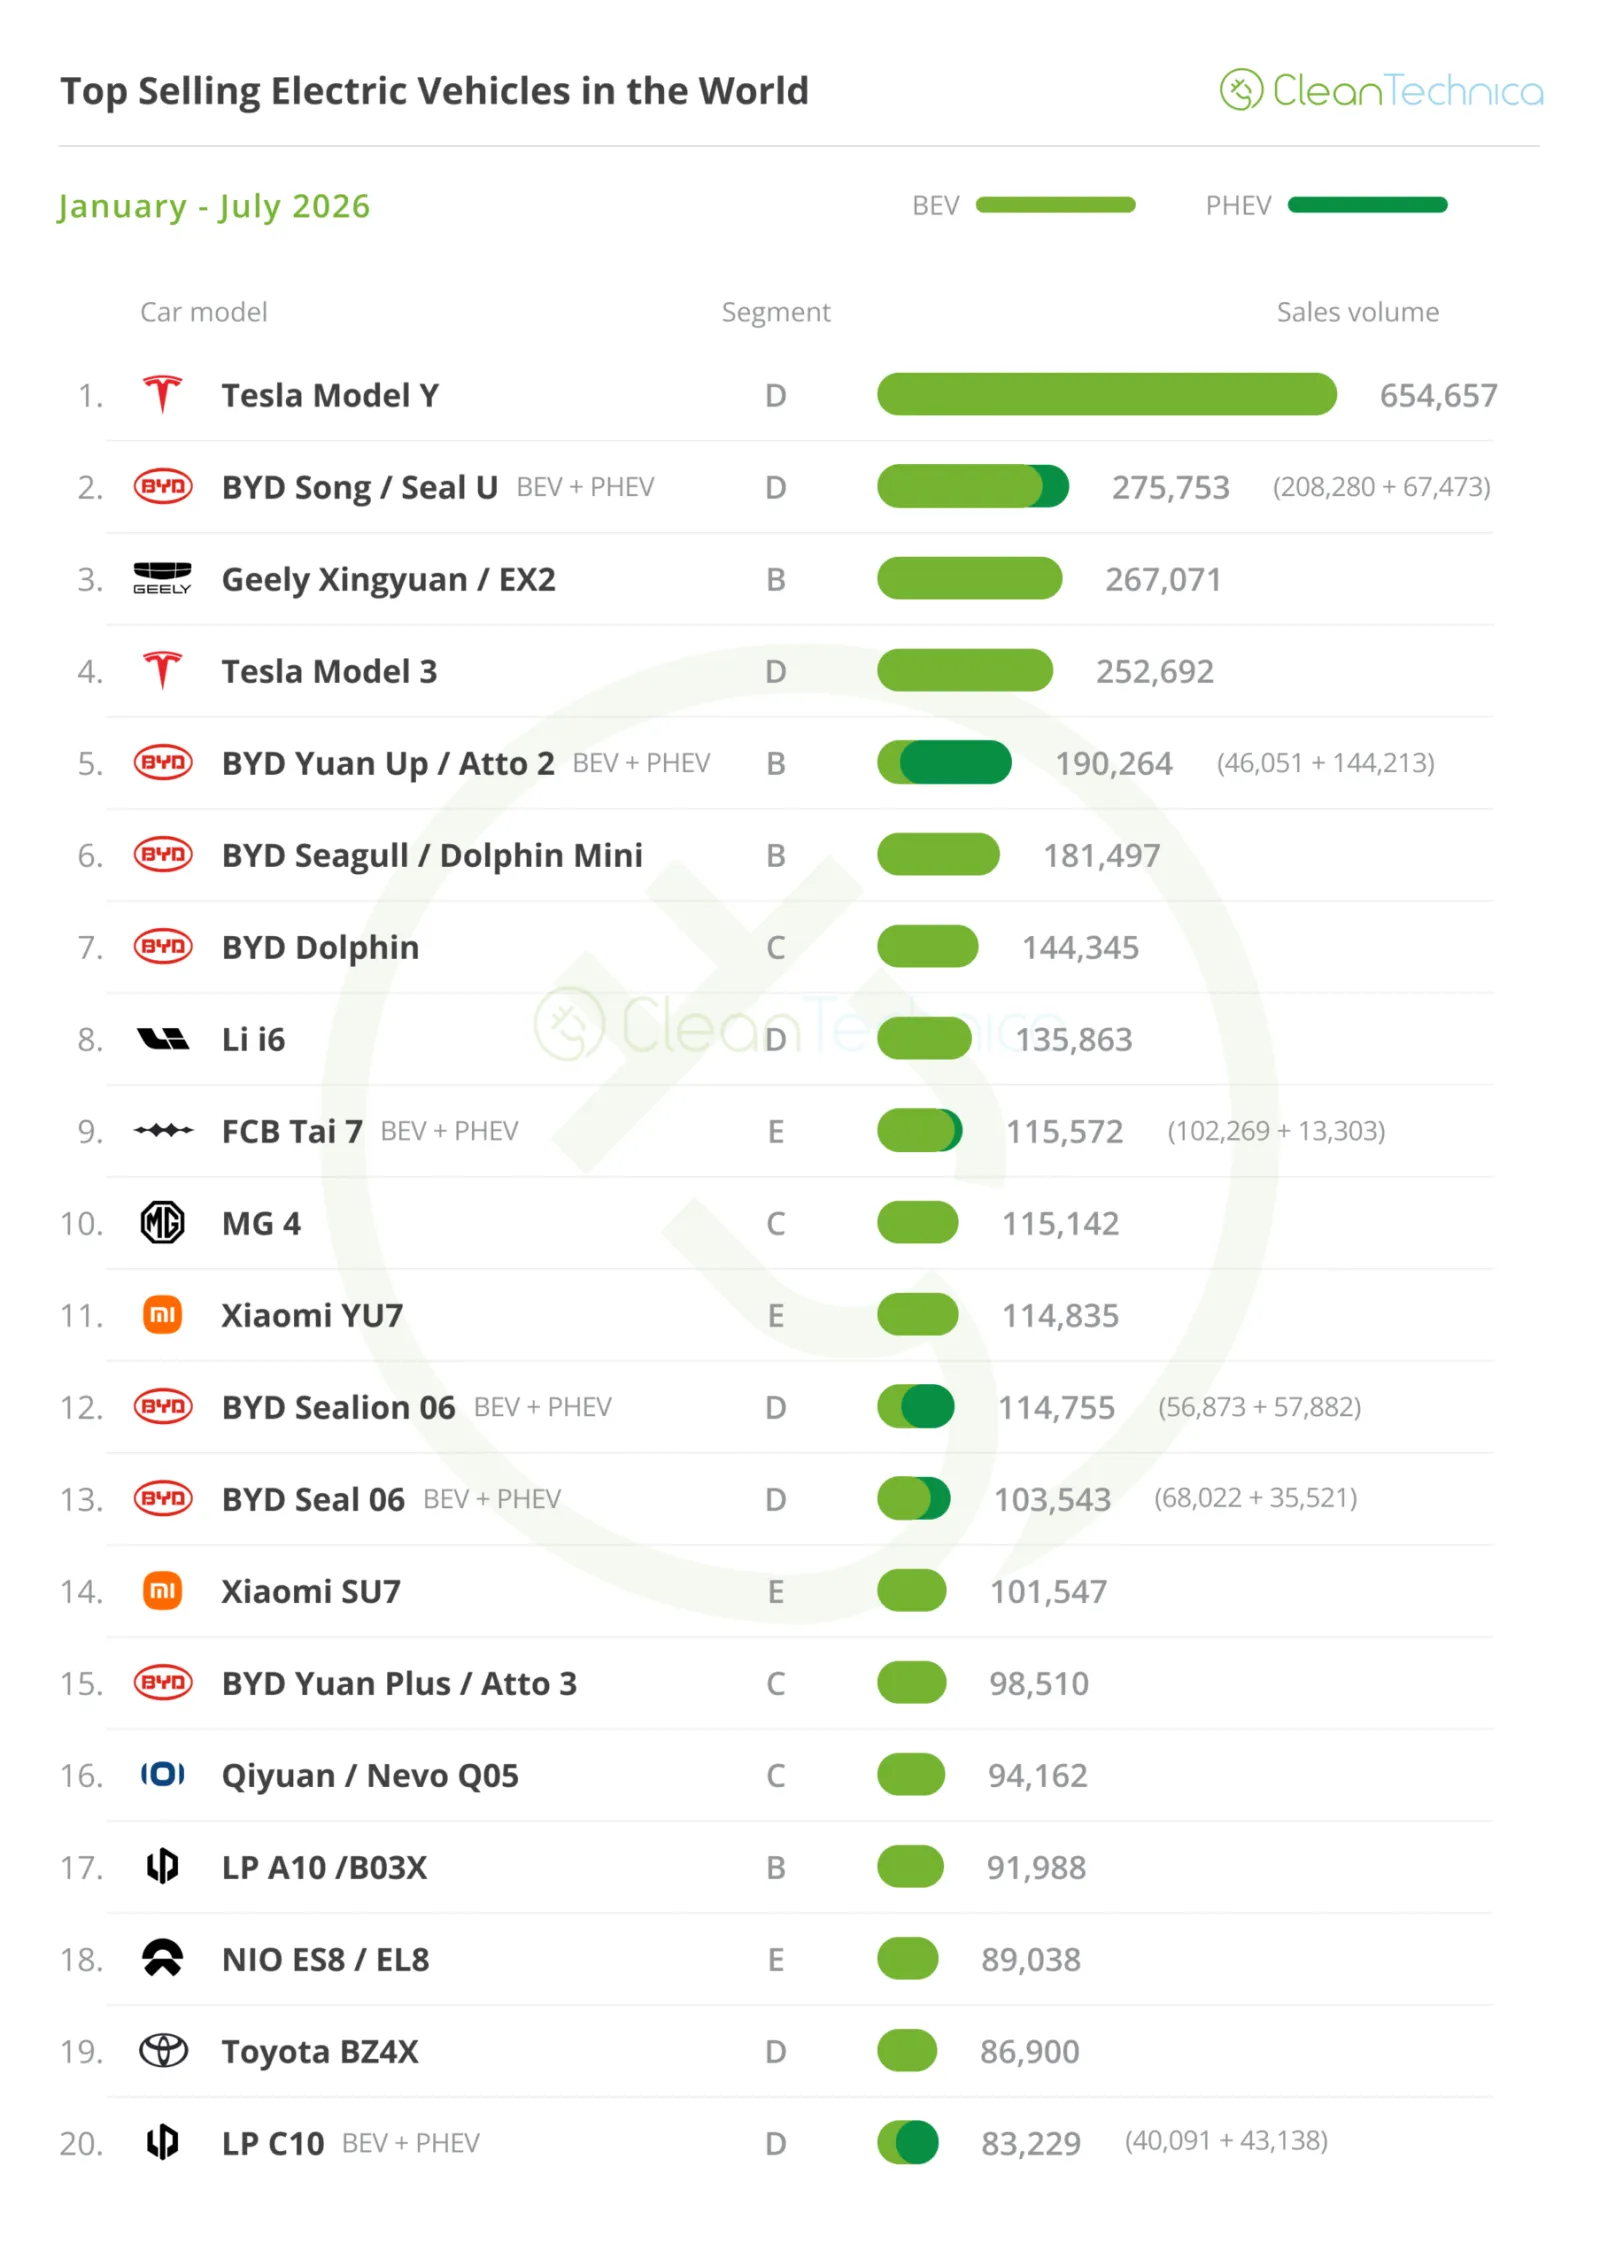
Od początku roku liderem pozostaje Tesla Model Y, który sprzedaje dwa razy więcej egzemplarzy niż nowy drugi w rankingu, BYD Song. Ponieważ sedan Tesla miał słaby miesiąc, chiński SUV skorzystał z okazji, by ponownie zająć drugie miejsce. Model BYD jest w fazie wprowadzania nowej generacji na rynku chińskim, a obecna wersja nadal sprzedaje się w dużych ilościach na rynkach eksportowych, więc Model 3 będzie miał trudności z odzyskaniem drugiego miejsca.
Prawdziwa rywalizacja toczy się jednak o brązowy medal. Skoro Geely Xingyuan zajmuje teraz trzecie miejsce i ma przewagę 15 000 egzemplarzy nad sedanem Tesla, czy ten mały hatchback zdoła odeprzeć Model 3 z trzeciego miejsca na podium we wrześniu? Mam wątpliwości. Chyba że wprowadzenie Model 3 będzie związane z popytem, a nie cyklami produkcji, wierzę, że ten model z Teksasu odzyska trzecie miejsce we wrześniu, choćby tylko o kilka tysięcy egzemplarzy.
To nadal utrzymywałoby rywalizację o brązowy medal otwartą aż do ostatniej ćwierci, co stanowiłoby interesujący element rozgrywek.
Gdzie indziej kilka modeli BYD również odnotowało wzrost – Seal 06 awansował o jedno miejsce i zajmuje teraz 13. pozycję, natomiast BYD Yuan Plus/Atto 3 znalazł się na 14. miejscu.
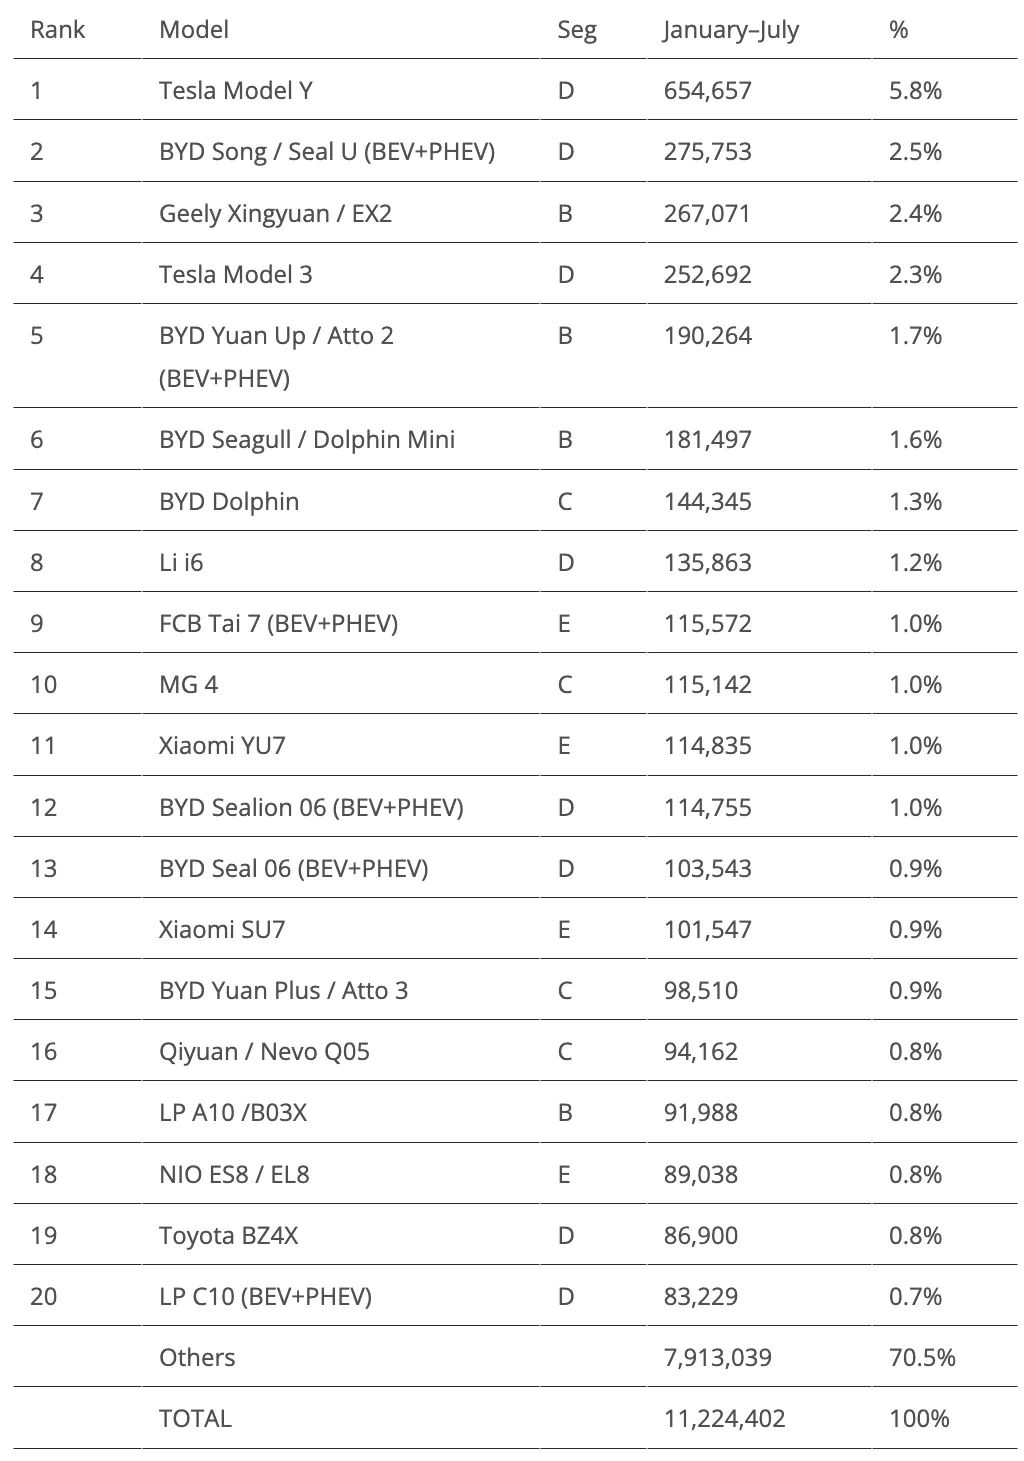
Ponadto Fang Cheng Bao Tai 7 awansował o trzy miejsca i znajduje się teraz na 9. pozycji, a tuż za nim hatchback MG 4 również się poprawił i zajmuje 10. miejsce. W drugiej połowie tabeli na pierwszy plan wysuwają się dalszy wzrost sportowego modelu Xiaomi SU7, który jest teraz na 14. miejscu, oraz Changan Qiyuan Q05, który również kontynuuje awans, tym razem do 16. pozycji.
Wreszcie mamy dwie nowe marki na liście, obie pochodzące z Leapmotor! Mały crossover B10 trafił na listę pod numerem 17 i powinien dalej awansować w rankingu w nadchodzących miesiącach, natomiast średniej wielkości model C10 zajmuje obecnie 20. miejsce, co oznacza, że ta dynamicznie rozwijająca się firma ma teraz dwóch reprezentantów na liście – co jest możliwe tylko dla trzech innych marek: Tesla, BYD i Xiaomi.
Tak, Leapmotor jest już częścią grona największych producentów. Nieźle jak na firmę założoną 11 lat temu, prawda?
W tym samym okresie Tesla wciąż przygotowywała się do wprowadzenia Modelu X na rynek.
Producenci: Leapmotor staje się poważnym graczem rynkowym
Najważniejszą wiadomością jest dalszy dynamiczny rozwój Leapmotor, który osiągnął kolejny rekordowy miesiąc sprzedaży. W rzeczywistości po raz pierwszy w historii osiągnął poziom sześciankowy, a jego produkcja wzrosła w porównaniu z rokiem poprzednim dwukrotnie (+102%, aby być dokładniejszym).
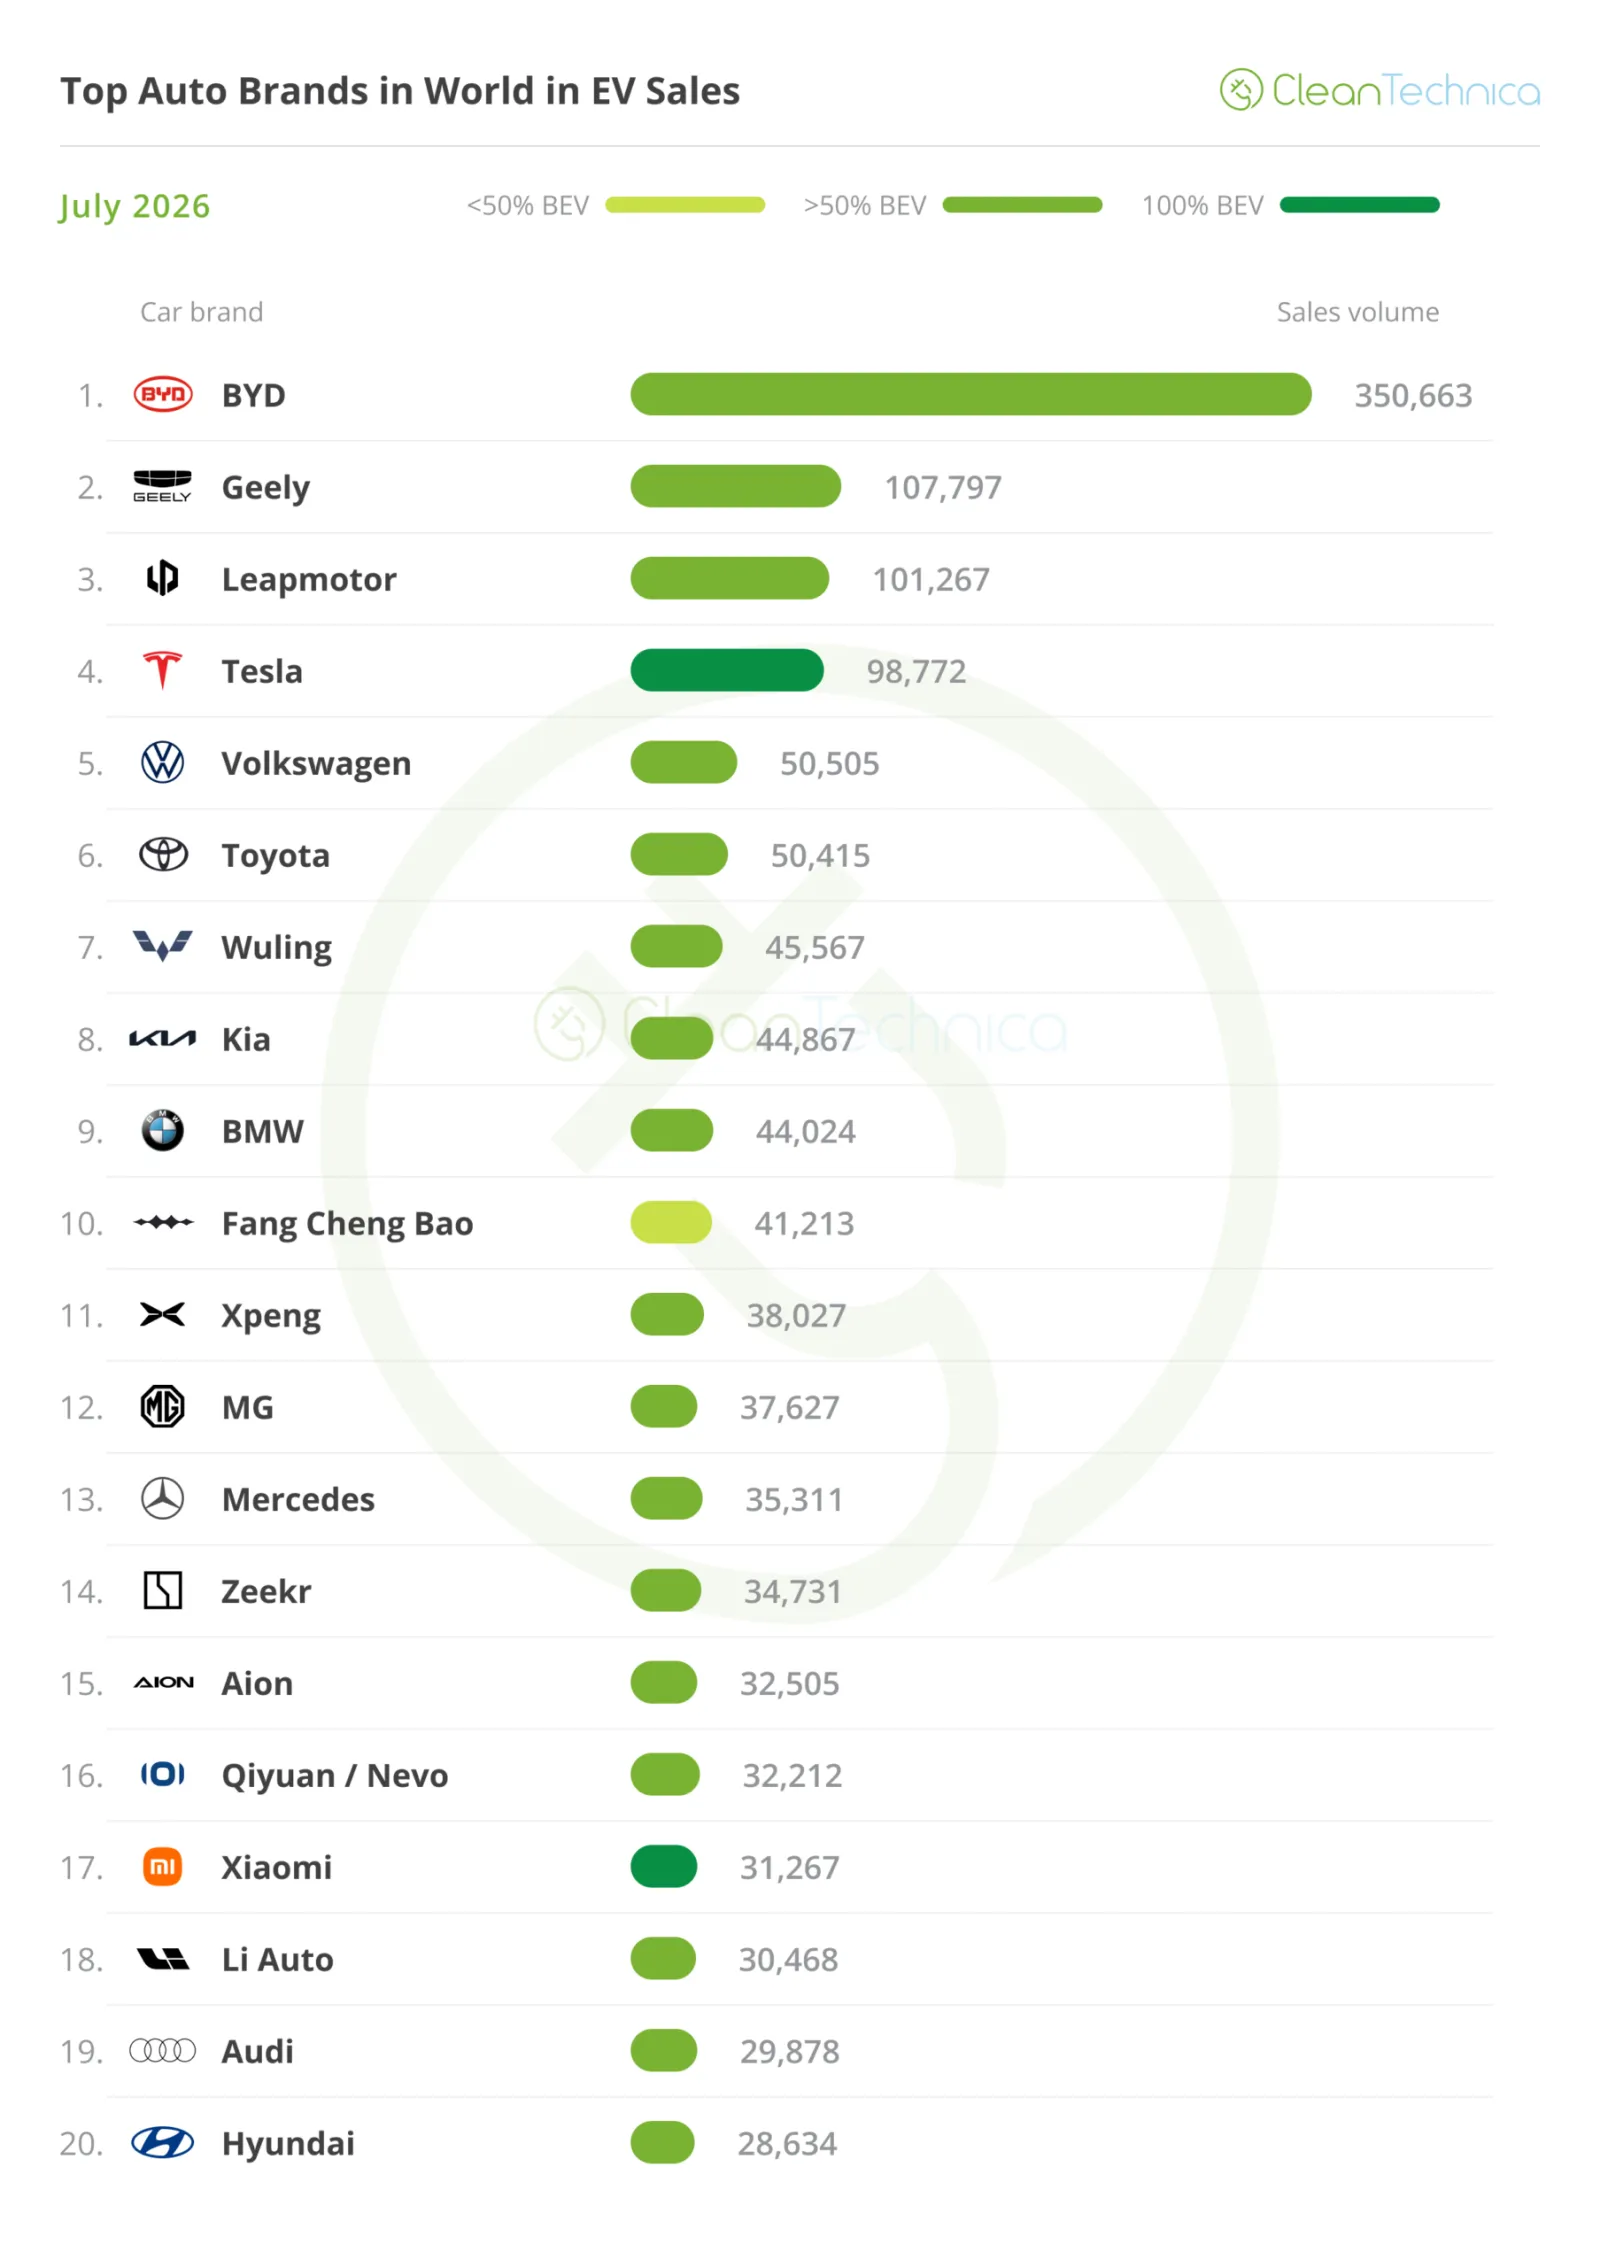
Firma start-up była naprawdę bliska zajęcia drugiego miejsca, przegrywając jedynie z Geely, która musiała włożyć wiele wysiłku, by powstrzymać Leapmotor, osiągając przy tym najlepszy wynik od listopada (108 000 rejestracji).
(Można powiedzieć, że Leapmotor zepsuł Geely święta i zmusił firmę do pracy w nadgodzinach, aby ponownie nie zostać prześcigniętą przez tę firmę start-up).
Dzięki serii nowych modeli – małego crossovera A10, małego hatchbacka A05, dużego SUV-a D19 oraz dużego MPV D99 – można oczekiwać dalszego znacznego wzrostu sprzedaży tej firmy start-up. Choć BYD na razie nie musi się o Leapmotor martwić, wszyscy inni tak.
Jeśli chodzi o Teslę, również została wciągnięta w nieustanny wzrost Leapmotora, kończąc miesiąc na 4. miejscu – co jest jej najgorszym wynikiem od stycznia 2018 roku! (Wówczas na podium znajdowały się: #1 BAIC, #2 BMW, #3 BYD.)
Spadek o 19% w liczbie dostaw Tesli w lipcu prawdopodobnie wynika z braku dostępnych pojazdów, a ta teksaska marka bez wątpienia odzyska siły w ciągu najbliższych kilku miesięcy, ale granice małej (i starzejącej się) gamy produktów zaczynają być widoczne.
Toyota zagraża Volkswagenu
Bezpośrednio poniżej czwórki liderów dzieje się coś jeszcze – coraz większy wzrost Toyoty (50 415 zarejestrowanych pojazdów, nowy rekord) stanowi teraz bezpośrednie zagrożenie dla Volkswagena, który oddał o mniej niż 100 sztuk mniej niż japoński producent. Również w tym przypadku tradycyjne liderzy są kwestionowani, a długoletni lider wśród marek tradycyjnych jest niemal wyprzedzany przez firmę, którą wielu nadal uważa za „spaczącego giganta”.
Cóż, wygląda na to, że ten „olbrzym” już się obudził… i jest gotowy, by wkrótce pokonać niemieckich konkurentów!
Nadal w lidze tradycyjnych aut, Kia zakończyła miesiąc na 8. miejscu, osiągając rekordową liczbę 44 867 zarejestrowanych pojazdów, dzięki szerokiej ofercie samych pojazdów elektrycznych (EV2/3/4/5/6/9, PV5…). Ta oferta ma się jeszcze rozszerzyć w ciągu najbliższych kilku lat (EV1,/7/8, PV3/7/9). Ta koreańska marka czerpie teraz korzyści z jasnej strategii, czego nie udaje się jej partnerowi i jednocześnie konkurentowi – Hyundai (zajął jedynie 20. miejsce, dostarczając 29 000 pojazdów). Hyundai rozproszył swoje inwestycje bardziej równomiernie (komórki paliwowe, pojazdy elektryczne oparte na silnikach spalinowych, takie jak Hyundai Kona EV, a także specjalistyczne pojazdy elektryczne, jak IONIQ 5 itp.), nie skupiając się tak mocno na strategii wyłącznie pojazdów elektrycznych.
Wśród innych wyróżnień były modele Fang Cheng Bao, który osiągnął najlepszy wynik w tym roku – 41 213 sztuk, oraz Aion, który dzięki nowemu crossoverowi i60 również ustanowił nowy rekord roku, z 32 505 zarejestrowanymi egzemplarzami.
Leapmotor wyprzedza Volkswagena i teraz dąży do dogonienia Geely
Jeśli chodzi o tabelę wyników za cały rok, na podium nie pojawiły się żadne istotne zmiany, ale tuż poniżej sytuacja się zmienia.
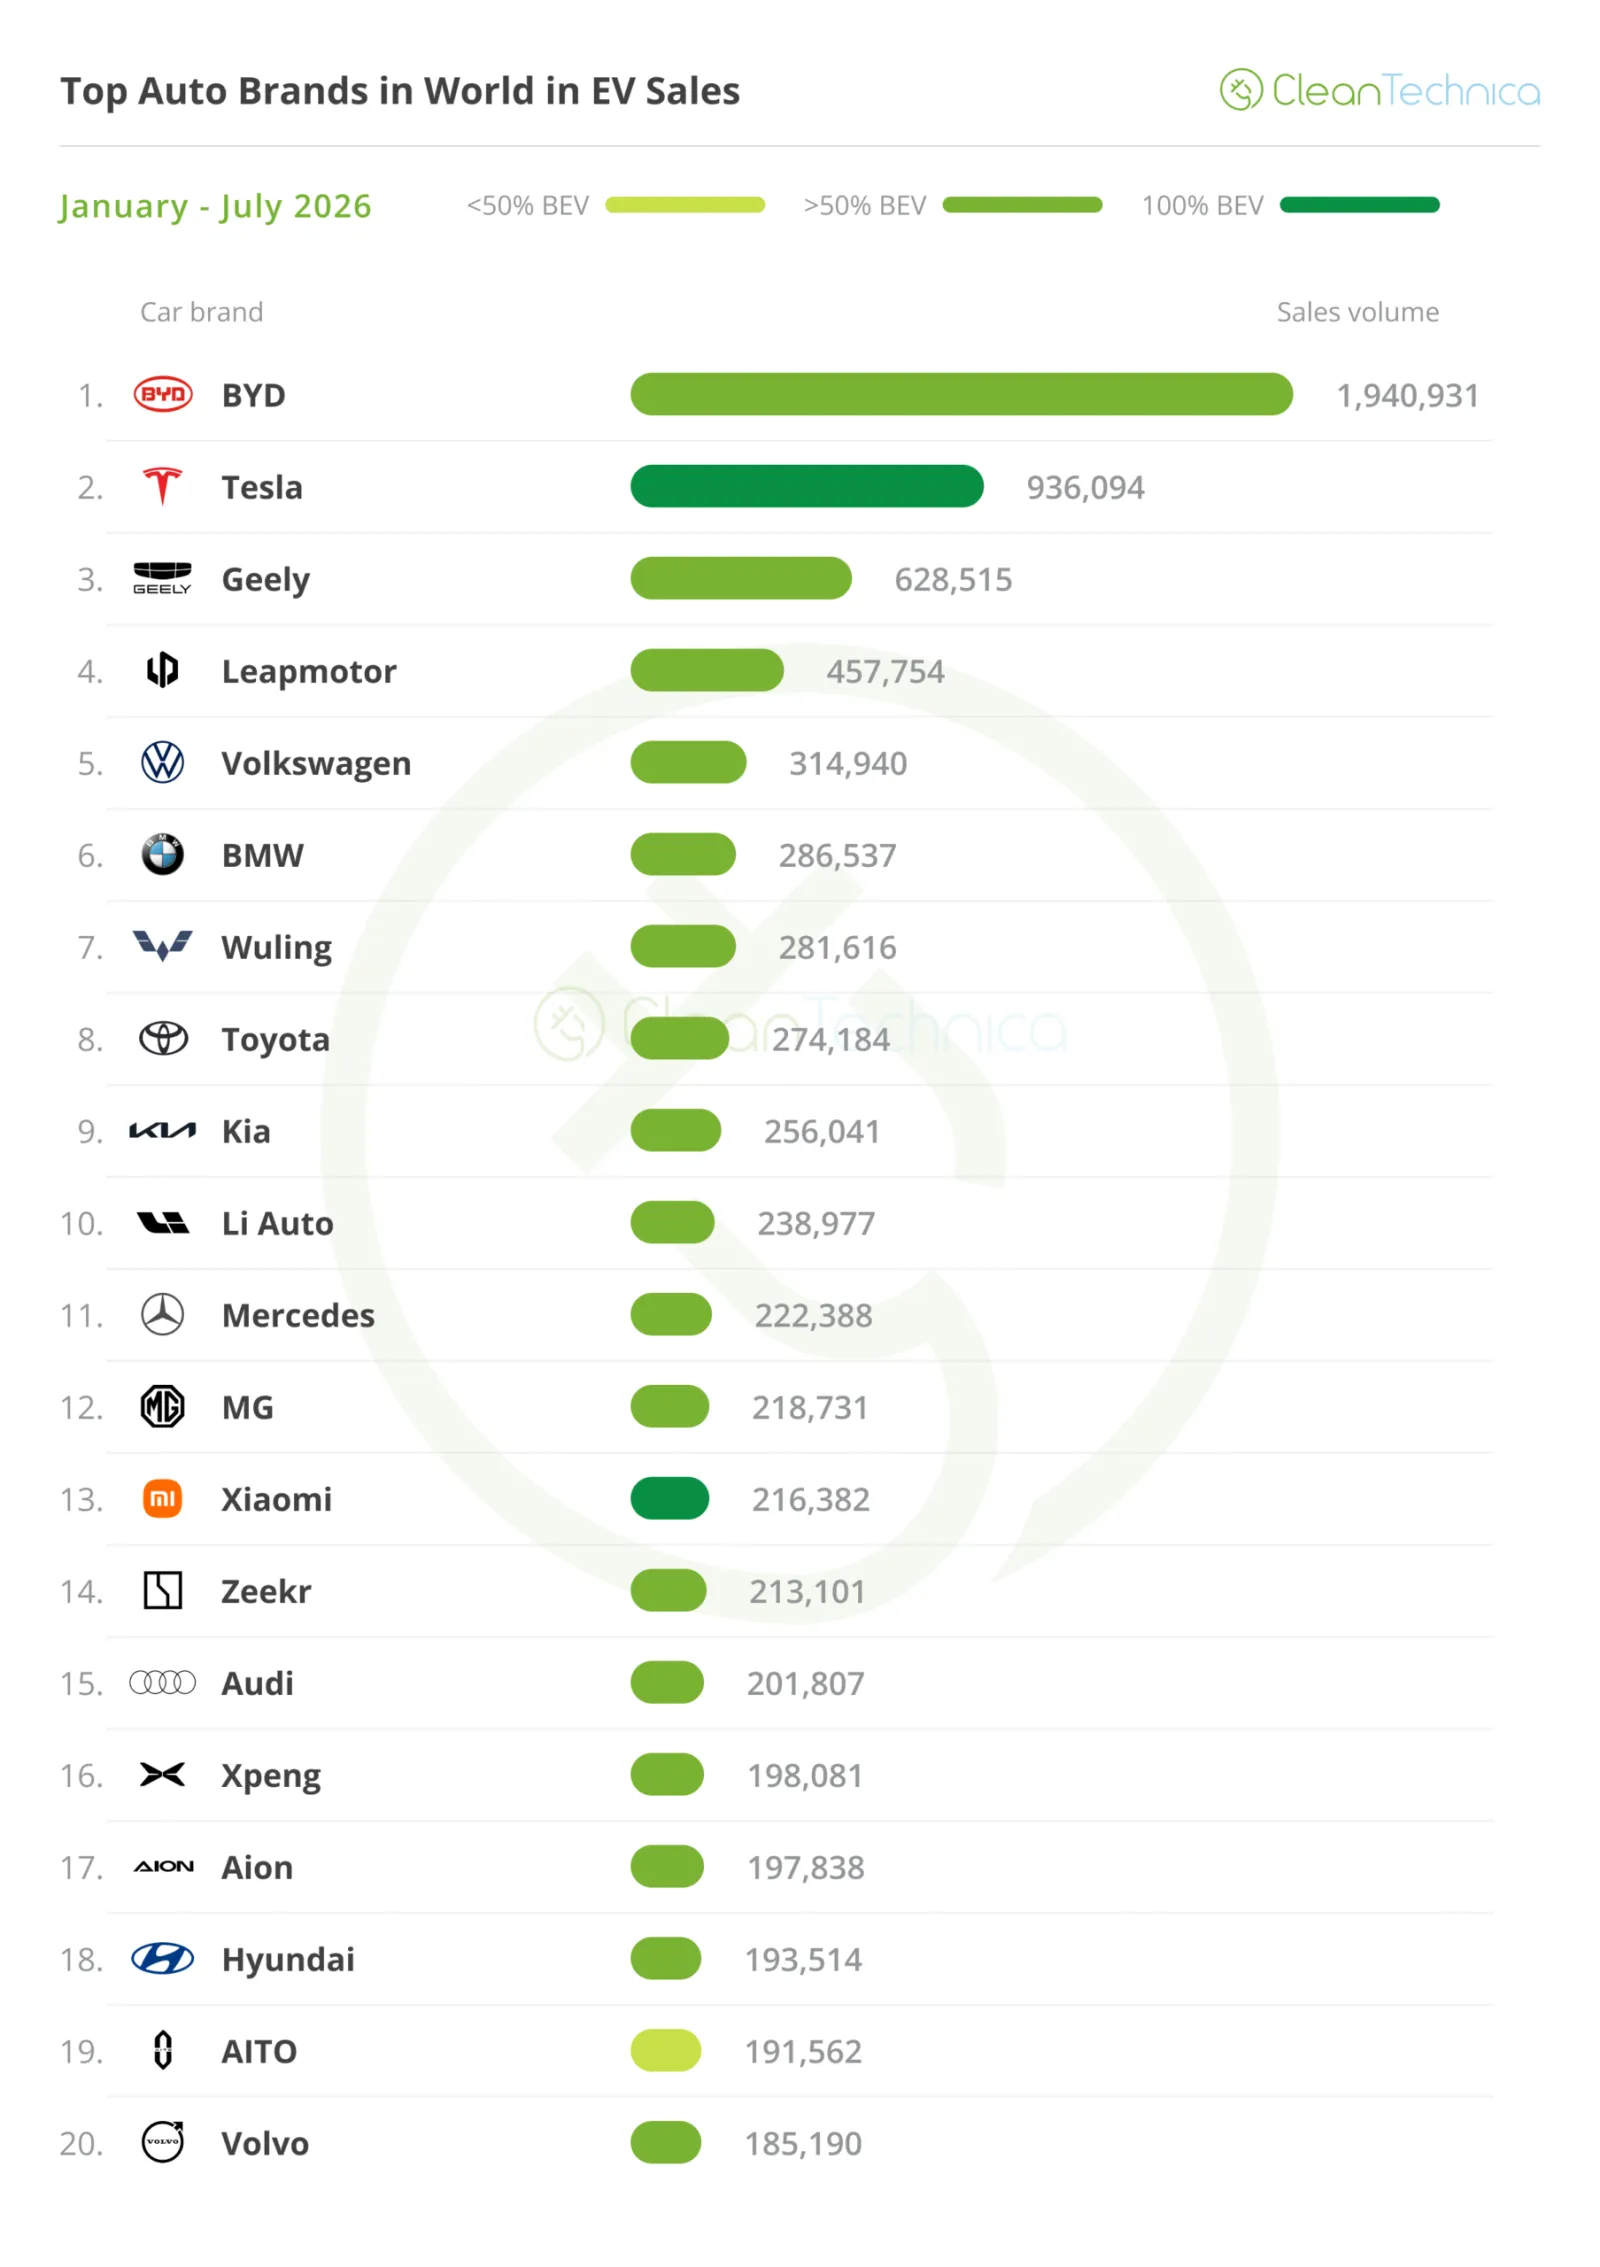
#4 Leapmotor oddalił się od konkurencji, a chociaż #3 Geely powinno mieć w tym roku zbyt dużą przewagę, by ta startup mogła liczyć na miejsce na podium, rok 2027 będzie zupełnie inny — szczególnie jeśli w międzyczasie Leapmotor uda się zakupić kilka marek Stellantis lub utworzyć z nimi wspólną spółkę. Lancia? Opel? Obie? W rzeczywistości portfolio obejmujące te trzy marki miałoby sens w Europie — włoska jako opcja premium, niemiecka jako marka popularna, a chińska jako rozwiązanie o dobrej relacji ceny do jakości. To tylko moja opinia….
Dwie kolejne chińskie marki, które awansowały w rankingu, to MG należące do SAIC, które dzięki nowej generacji modelu MG 4 zajęło 12. miejsce, oraz Xpeng, które dzięki dobrym wynikom wszystkich swoich modeli udało się w lipcu podnieść na 16. pozycję. A dzięki nadchodzącemu ambitnemu kompaktowemu crossoverowi L03, ta marka start-upowa może jeszcze kilka razy awansować przed końcem roku.
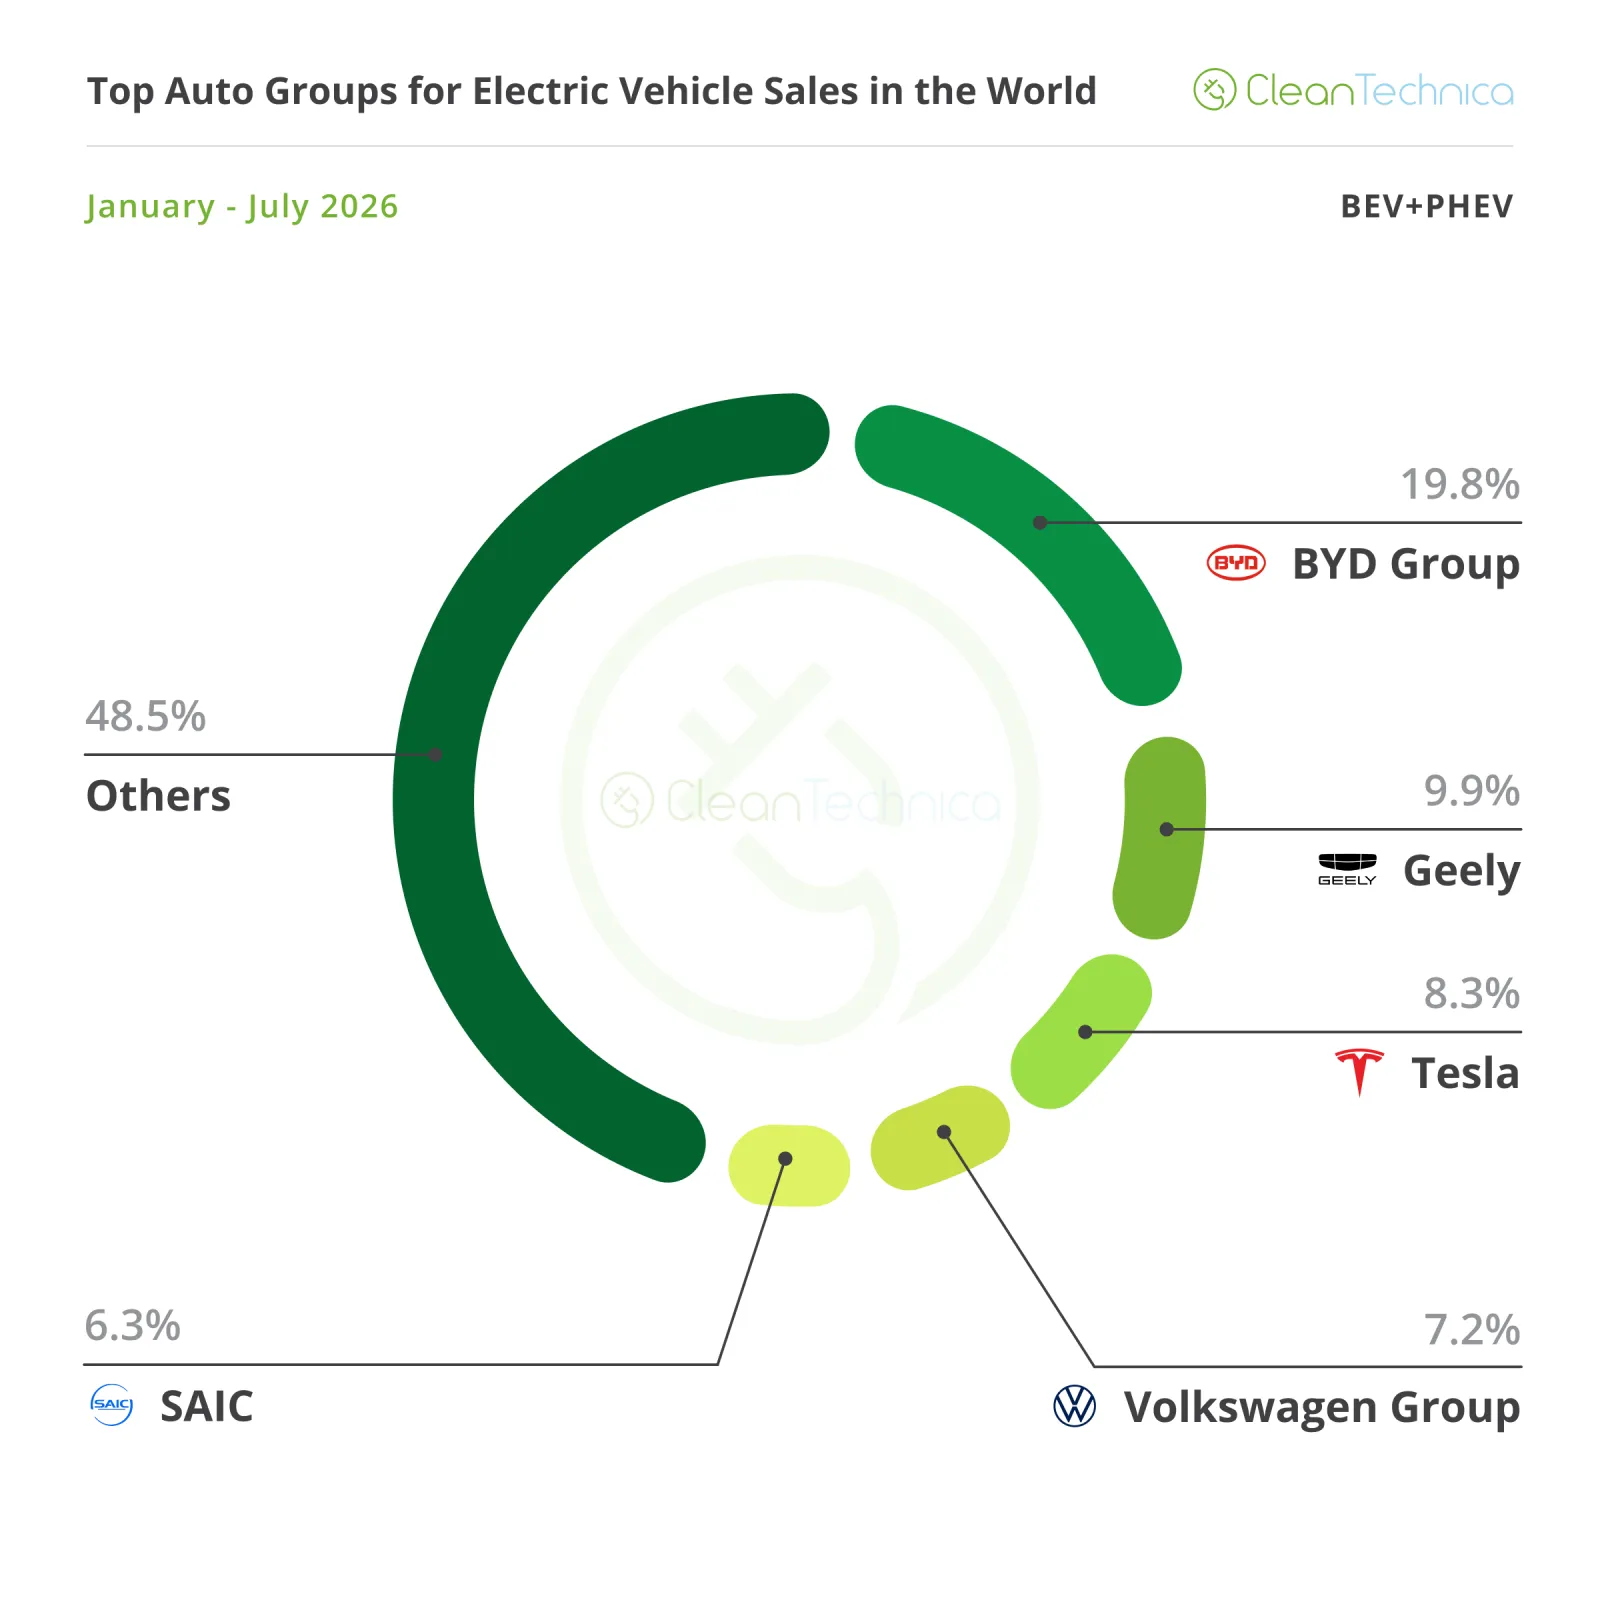
Jeśli chodzi o producentów samochodów, BYD (19,8%) utrzymuje stabilną przewagę, natomiast drugi w rankingu Geely (9,9%) znacząco wyprzedził powoli rozwijającą się Teslę, która w lipcu straciła 0,6% udziału na rynku i obecnie ma 8,3%
.Faktycznie, amerykański producent OEM zakończył lipiec na 6. miejscu, plasując się nie tylko za pozostałymi pięcioma czołowymi graczami, ale także za zajmującym 5. miejsce Leapmotor! To był pierwszy taki przypadek od dziewięciu lat, gdy Tesla nie znalazła się w czołowej piątce w danym miesiącu!
#4 Volkswagen Group (7,2%, mniej niż 7,3% w czerwcu) utrzymuje stabilne 4. miejsce, podobnie jak SAIC (6,3%) na 5. pozycji.
Za czołową piątką sytuacja się zmienia. Leapmotor (4,1%, więcej niż 3,8% w czerwcu) właśnie wyprzedził Hyundai–Kia (4,1%, o 0,1% więcej) i jest teraz nowym producentem OEM na 6. miejscu.
I chociaż SAIC na 5. pozycji jest zbyt daleko, by Leapmotor stanowił dla niego zagrożenie, w przyszłym roku sytuacja może stać się ciekawsza….
Patrząc tylko na pojazdy BEV, do tej pory w tym roku odnotowano około 7,9 miliona rejestracji, co stanowi 71% całkowitych sprzedaży pojazdów z możliwością ładowania. Czy uda im się osiągnąć ponad 75% do końca roku? Prawdopodobnie nie, ale gdyby tak się stało, byłoby to ich najlepsze wynik od 2012 roku.
Na czele znajduje się BYD (14,8%), a za nim Tesla (11,8%, spadek o 0,8%), więc dwie najwyższe pozycje powinny już być ustalone.
Na trzecim miejscu jest Geely (8,7%), które również bezpiecznie zajmuje ostatnie miejsce na podium. Nie ma problemów z powstrzymywaniem Volkswagen Group na 4. miejscu (6,6%). Tymczasem SAIC na 5. miejscu (6,3%) szuka słabości niemieckiego producenta, aby przejąć jego 4. pozycję.
Poza pierwszą piątką, choć Hyundai–Kia (udział 4,6%) nadal bezpiecznie zajmuje 6. miejsce, rozwijająca się Leapmotor (4,2% w porównaniu z 3,9% w czerwcu) może stanowić zagrożenie dla Koreańczyków za kilka miesięcy.