
Niepowstrzymany rozwój Leapmotor – raport z sprzedaży pojazdów elektrycznych w Chinach za sierpień (udział BEV wynosi 45%)
Podziel się z CleanTechnica swoim wsparciem poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, mimo wyzwań stawianych przez sztuczną inteligencję do pozyskiwania treści, antyspołeczne media, inflację i inne przeszkody.
Wysokie ceny paliwa oraz nieustanna fala nowych pojazdów elektrycznych sprawiły, że udział rynku pojazdów elektrycznych w sierpniu osiągnął 65%, co stanowi nowy rekord!
Jednak podczas gdy w przeszłości rekordowy udział rynku był wynikiem silnych sprzedaży pojazdów elektrycznych, tym razem rekord ten jest efektem znacznego spadku sprzedaży pojazdów z silnikami spalinowymi. Całość rynku spadła o 24% w porównaniu z rokiem poprzednim, do około 1,5 miliona sprzedaży. W tym morzu negatywnych wyników – hybrydy z zewnętrznym źródłem energii (PHEV) spadły o 30%, a modele o wydłużonym zasięgu (EREV) o 22% – jedynym typem napędu, który wykazał pozytywny wzrost, były pojazdy elektryczne, których sprzedaż wzrosła o 1% w porównaniu z rokiem poprzednim.
Dodanie 45% udziału pojazdów BEV do PHEV (20% udziału) oznaczało, że w sierpniu rekordowe 65% wszystkich sprzedanych w Chinach samochodów miało gniazdko do ładowania! Jeśli ten trend będzie się utrzymywał, rynek chiński zostanie w pełni zelektryfikowany przed 2030 rokiem, a pojazdy BEV będą stanowiły 100% rynku przed 2035 rokiem!
To doskonałe wyniki sprawiły, że udział w 2026 roku wzrósł do 57%, co jest już o 3% wyższe od wyniku za cały rok 2025. Samych pojazdów BEV było aż 38% (w porównaniu z 33% w 2025 roku).
Z takim tempem spodziewam się, że ostateczny udział pojazdów elektrycznych w Chinach w 2026 roku przekroczy 60%, przy czym same pojazdy BEV osiągną poziom powyżej 40%. A gdy największy na świecie rynek motoryzacyjny zostanie w ten sposób zelektryfikowany… wtedy branża silników spalinowych będzie miała poważne problemy.
(To oznacza, że inwestowanie dziś pieniędzy w badania i rozwój technologii silników spalinowych to marnowanie pieniędzy, ponieważ nie będzie wystarczająco czasu na zwrot kosztów inwestycji.)
Kolejną interesującą statystyką jest to, że proporcje pomiędzy samymi pojazdami elektrycznymi a hybrydami z możliwością ładowania z gniazdka ulegają zmianie na korzyść pojazdów BEV. Na początku roku hybrydy PHEV czerpały korzyści z spadku sprzedaży pojazdów BEV spowodowanego zachętami rządowymi, ale pojazdy elektryczne powracają z wielką siłą. W sierpniu proporcje wynosiły 69% w przypadku pojazdów BEV przy 31% dla pozostałych, co było korzystne dla pojazdów BEV, a średnia na rok 2026 wyniosła 67%/33%.
Historcznie jest to najwyższy udział pojazdów BEV od 2023 roku oraz krok w kierunku powrotu do proporcji 80% na korzyść pojazdów BEV i 20% dla pozostałych, charakterystycznych dla pierwszych lat rynku pojazdów elektrycznych w Chinach. Ponieważ hybrydy PHEV stracą zachęty pod koniec tego roku, 2027 może być pierwszym rokiem od 2022 roku, w którym ponownie zaobserwujemy taką strukturę sprzedaży.
Kolejną zmianą sejsmiczną w chińskim przemyśle motoryzacyjnym jest rosnące znaczenie eksportu dla lokalnych producentów samochodów. Już samego sierpnia wyeksportowano blisko milion sztuk (888 000), co stanowi wzrost o 78% w porównaniu z rokiem poprzednim, przy czym udział pojazdów elektrycznych w tych eksportach ściśle odpowiada udziałowi rynku krajowego – 58% w sierpniu w porównaniu z 40% w tym samym miesiącu rok temu.
Z powodu tych znaczących miesięcznych eksportów pojazdów elektrycznych ze strony chińskich producentów, a także dzięki rozwojowi lokalnych graczy – takich jak Vinfast z Wietnamu, Togg z Turcji czy Tata i Mahindra z Indii – tradycyjni producenci nie tylko mają trudności na największym na świecie rynku, jakim jest Chiny, ale są również pod presją gdzie indziej, więc myśl o tym, że mogą oprzeć się „tsunamii” pojazdów elektrycznych, utrzymując swoje modele z silnikami spalinowymi na rynkach poza Chinami, jest jedynie marzeniem.
Kolejnym skutkiem tego nacisku na eksport jest to, że ponieważ chiński eksport również jest w dużej mierze elektryczny, rynki eksportowe również stają się bardziej elektryczne w miarę jak chińscy producenci OEM stopniowo zyskują udział w rynku.
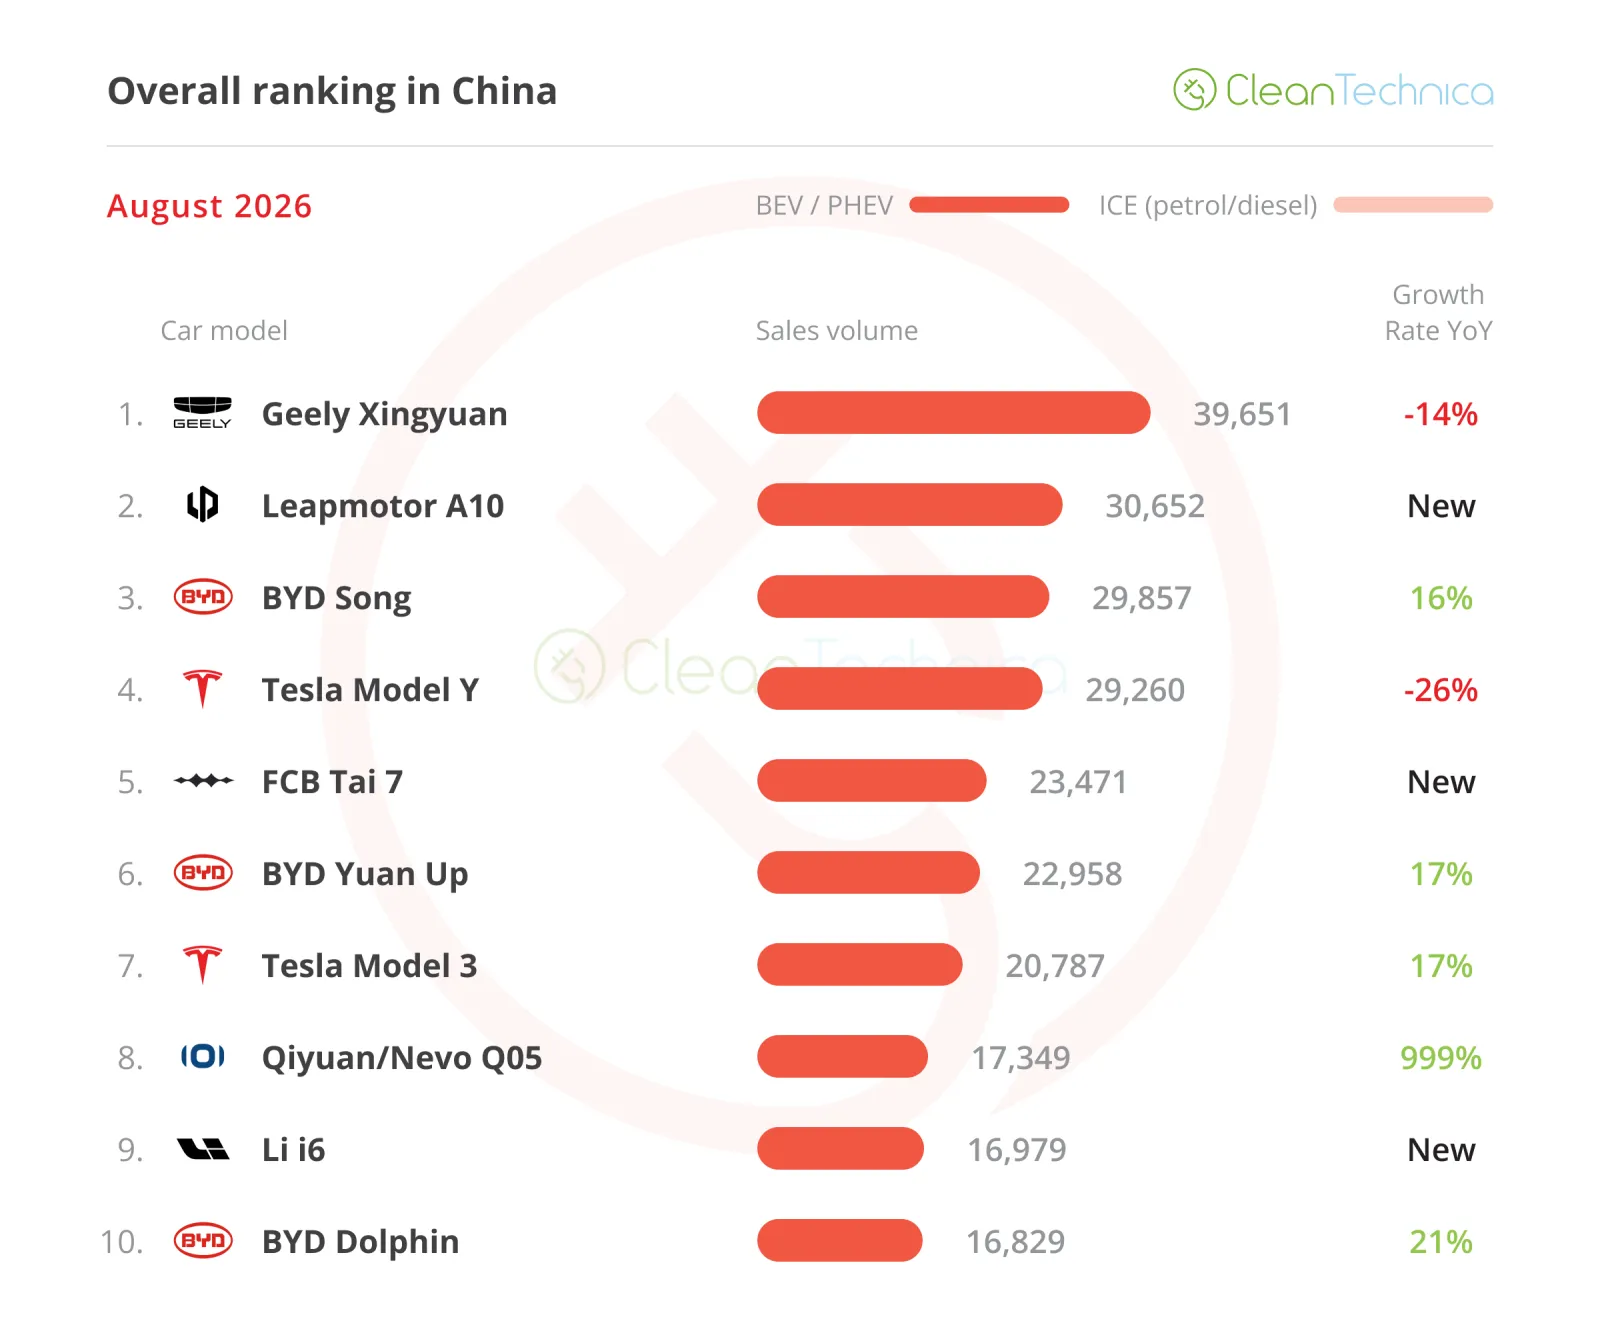
Zanik silników spalinowych jest widoczny również w ogólnej klasyfikacji, ponieważ w sierpniu w całym rynku mamy kolejną listę 10 najlepszych modeli wyłącznie elektrycznych — osiem z nich to modele całkowicie elektryczne! (Dlatego od przyszłego miesiąca nie będę już pokazywać ogólnej listy 10 najlepszych modeli — ze względu na … redundancję).
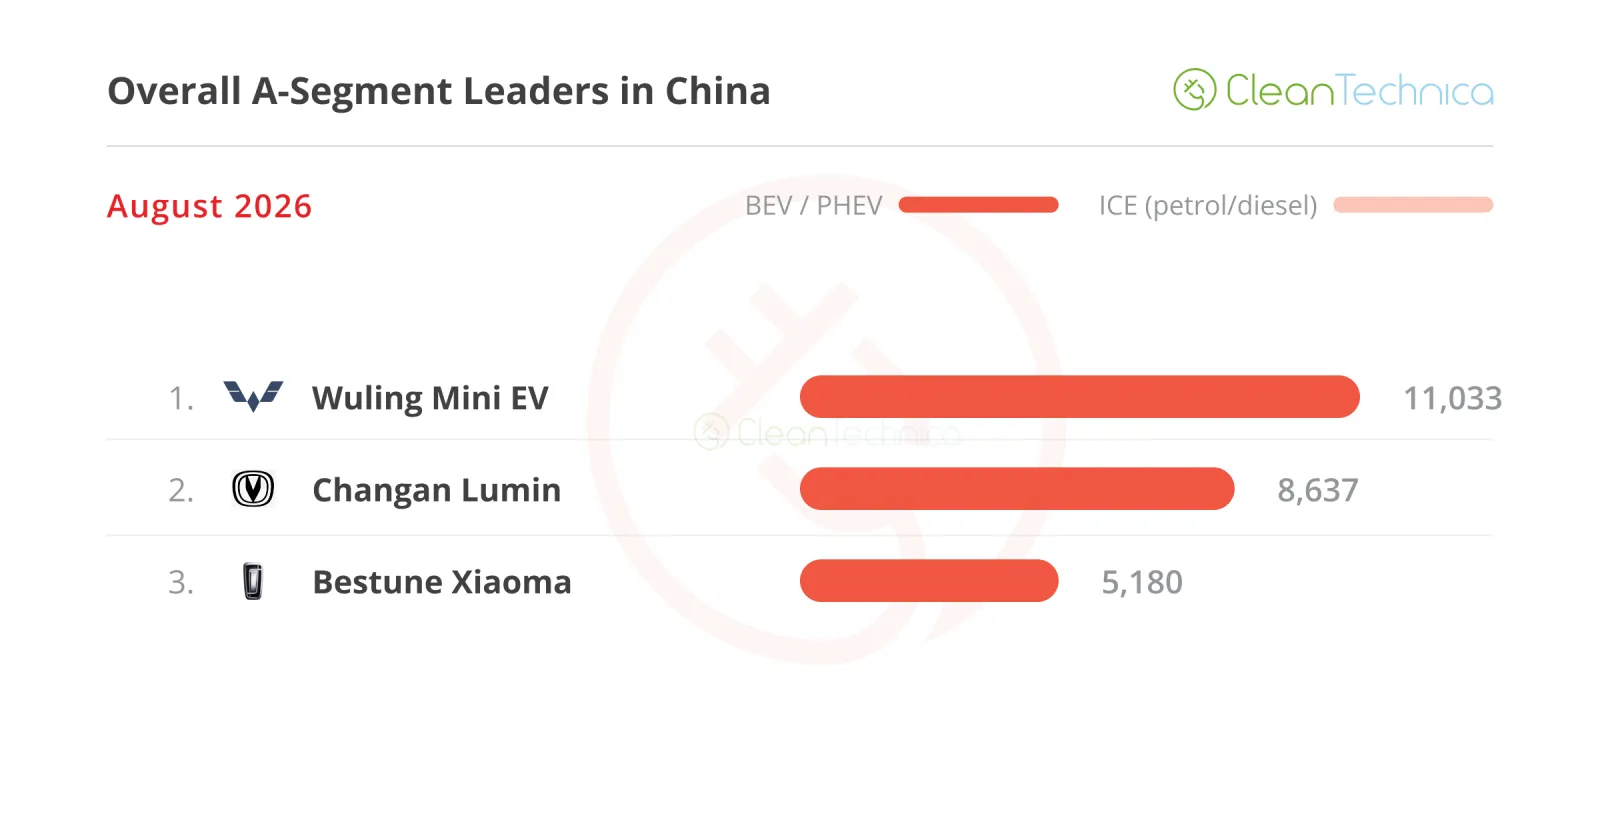
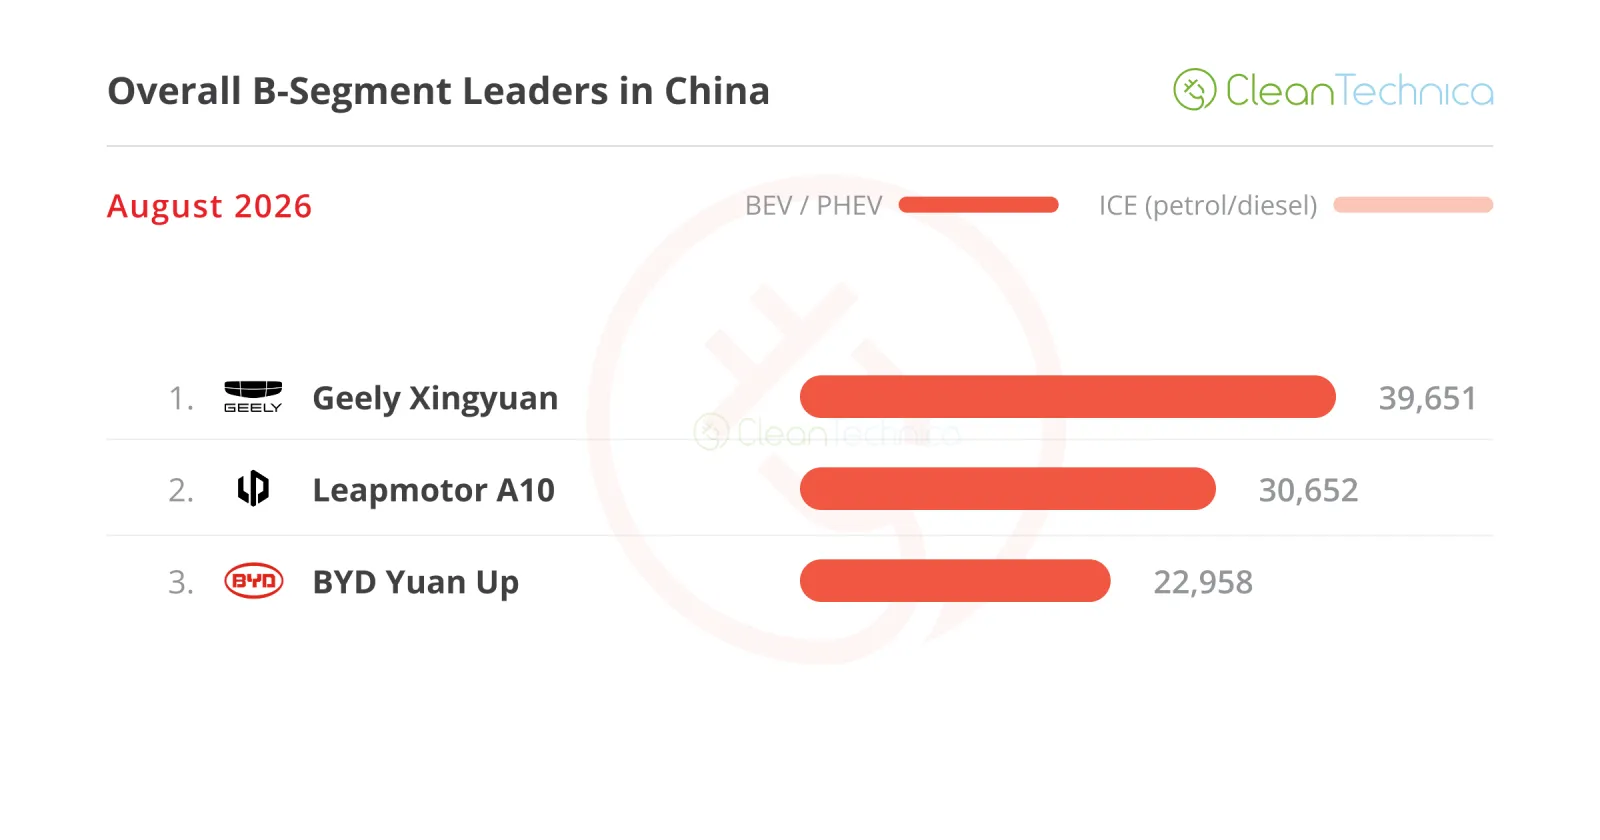
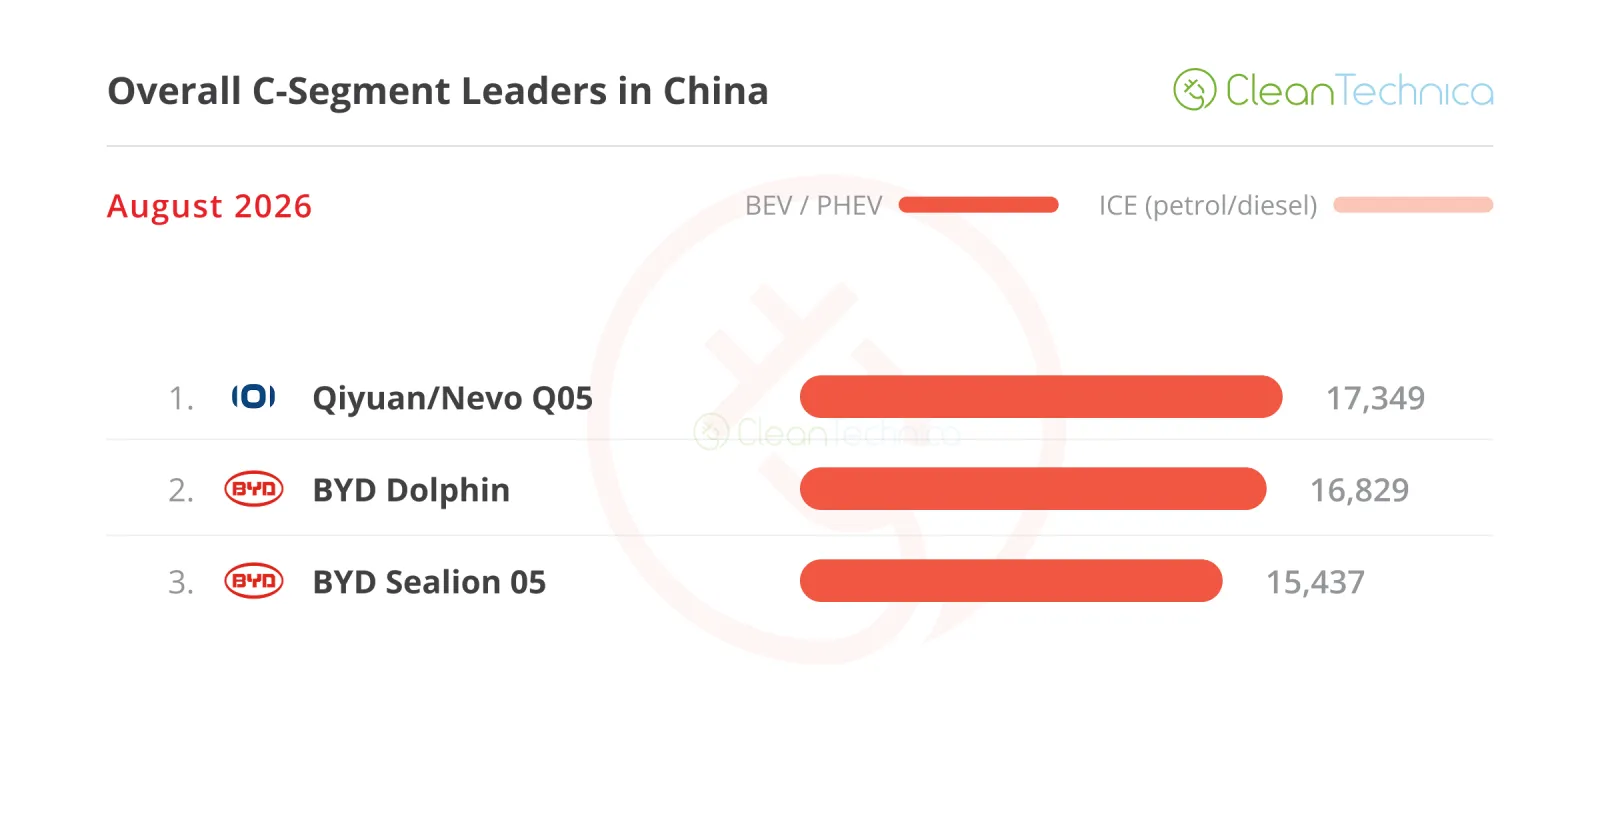
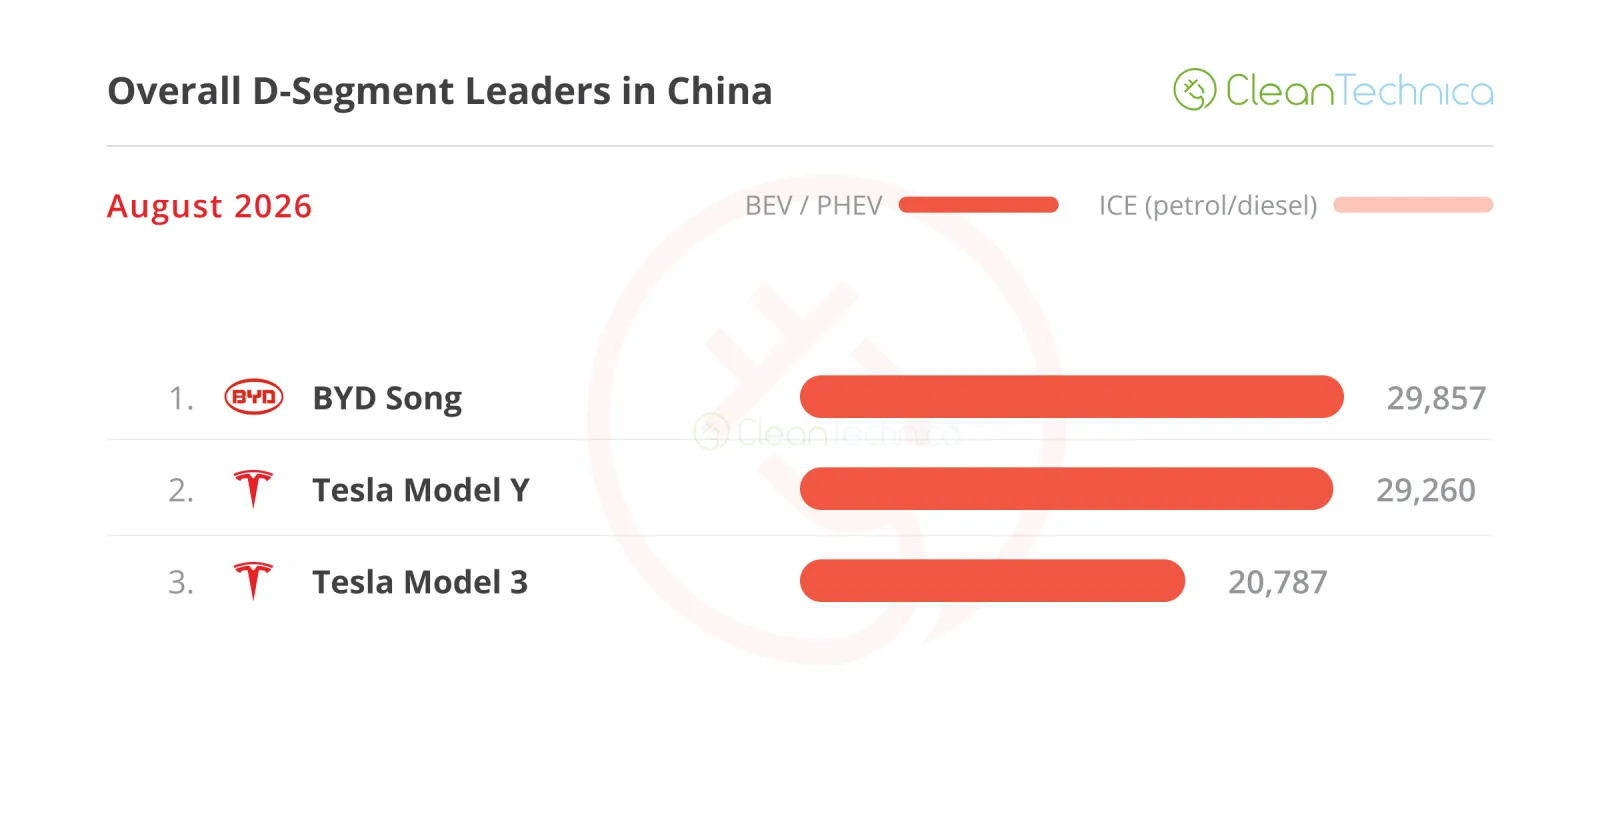
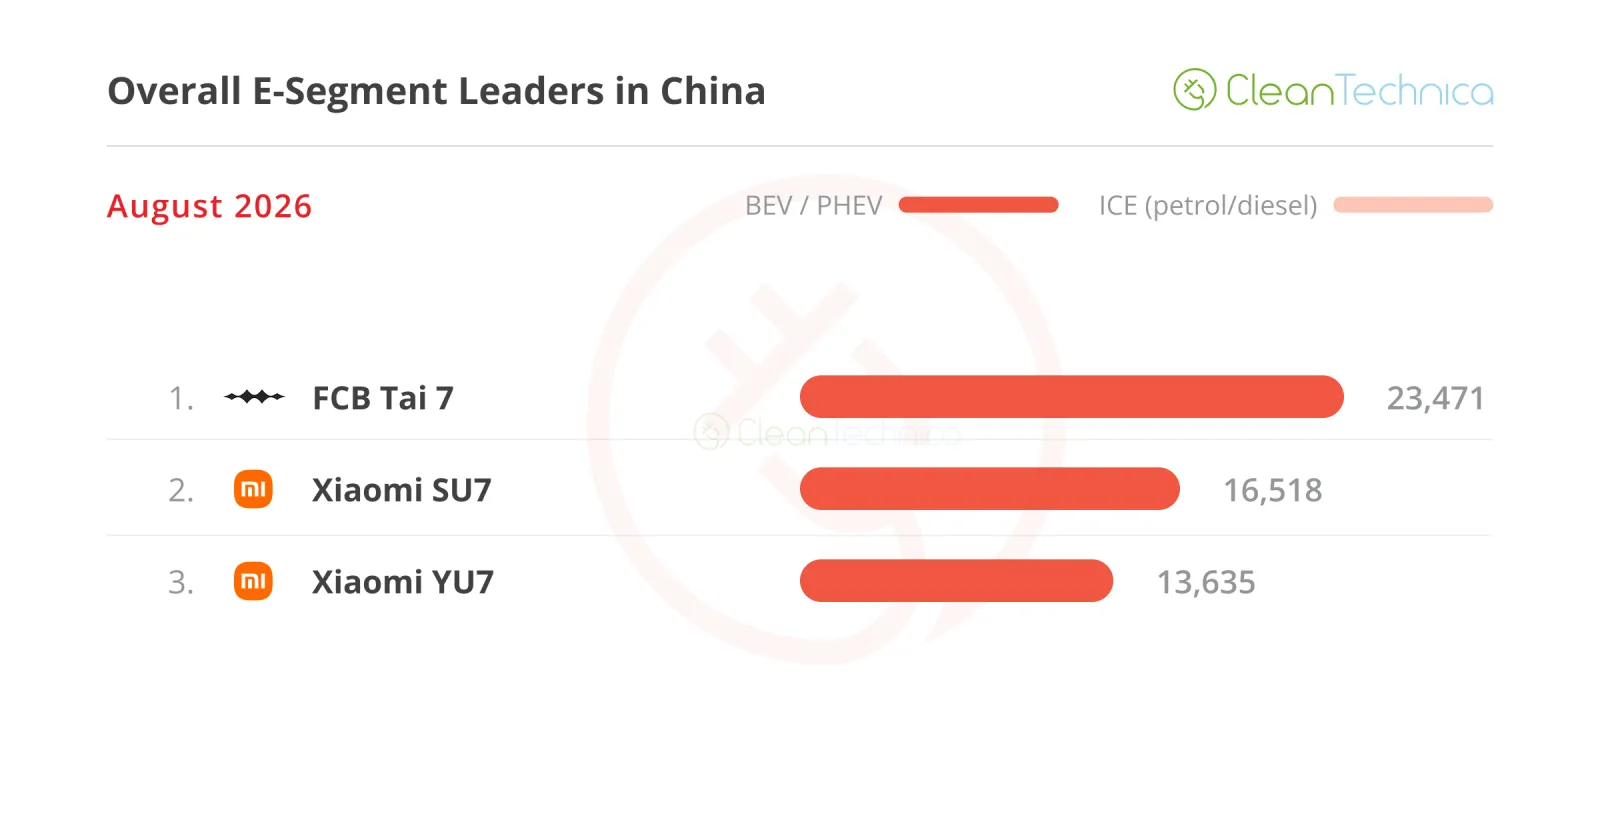
Patrząc na bestsellery w różnych kategoriach rozmiarowych, wycofywanie się silników spalinowych jest również doskonale widoczne. Wszystkie kategorie rozmiarowe miały na podium wyłącznie modele z napędem elektrycznym, a spośród nich tylko trzy nie były w 100% pojazdami elektrycznymi.
Gdy rzucimy szybkie spojrzenie na pięć kategorii rozmiarowych, najważniejszym momentem jest to, że Fang Cheng Bao Tai 7 wyprzedziło modele Xiaomi. Jednakże, biorąc pod uwagę, że producent telefonów staje się firmą zajmującą się pojazdami elektrycznymi i jest bliski wprowadzenia nowych Giga-SUV-ów (Skynomad, N70 i N90), przywództwo FCB może okazać się krótkotrwałe.
Również dwie uwagi dotyczące dwóch najmniejszych kategorii: segment B przeżywa swój najlepszy moment w historii, ponieważ konkurenci próbują naśladować formułę Geely Xingyuan. Jak dotąd nikt nie zdołał się do niej zbliżyć, ale Leapmotor jest już blisko celu, gdyż produkcja jego nowego crossovera A10 stale rośnie. Leapmotor jeszcze nie skończył prac nad segmencem B – hatchback A05, prawdziwy konkurent Geely Xingyuan, już trafił na rynek i w sierpniu osiągnął liczbę ponad 8 000 egzemplarzy. A ponieważ wkrótce ma trafić również nowej generacji BYD Seagull, skierowany bezpośrednio na pokonanie Geely Xingyuan, kategoria subkompaktów jest obecnie najpopularniejszą w chińskim rynku pojazdów elektrycznych.
Jeśli chodzi o samochody miejskie, sprzedaż jest pod wpływem cięcia dotacji wprowadzonego na początku roku, a ta kategoria powoli odradza się po słabych wynikach z pierwszych miesięcy. Choć Wuling Mini EV nadal jest jedynym istotnym graczem w tej kategorii, Changan Lumin osiągnął w sierpniu 8 637 egzemplarzy, co stanowi najlepszy wynik w tym roku i pozwala mu zdobyć srebrny medal. Udało mu się to dzięki wyprzedzeniu modeli Xiaoma od Bestune oraz Pandy od Geely. Ale to, czego naprawdę potrzebowała ta kategoria, to nowe modele. Może BYD Racco?…
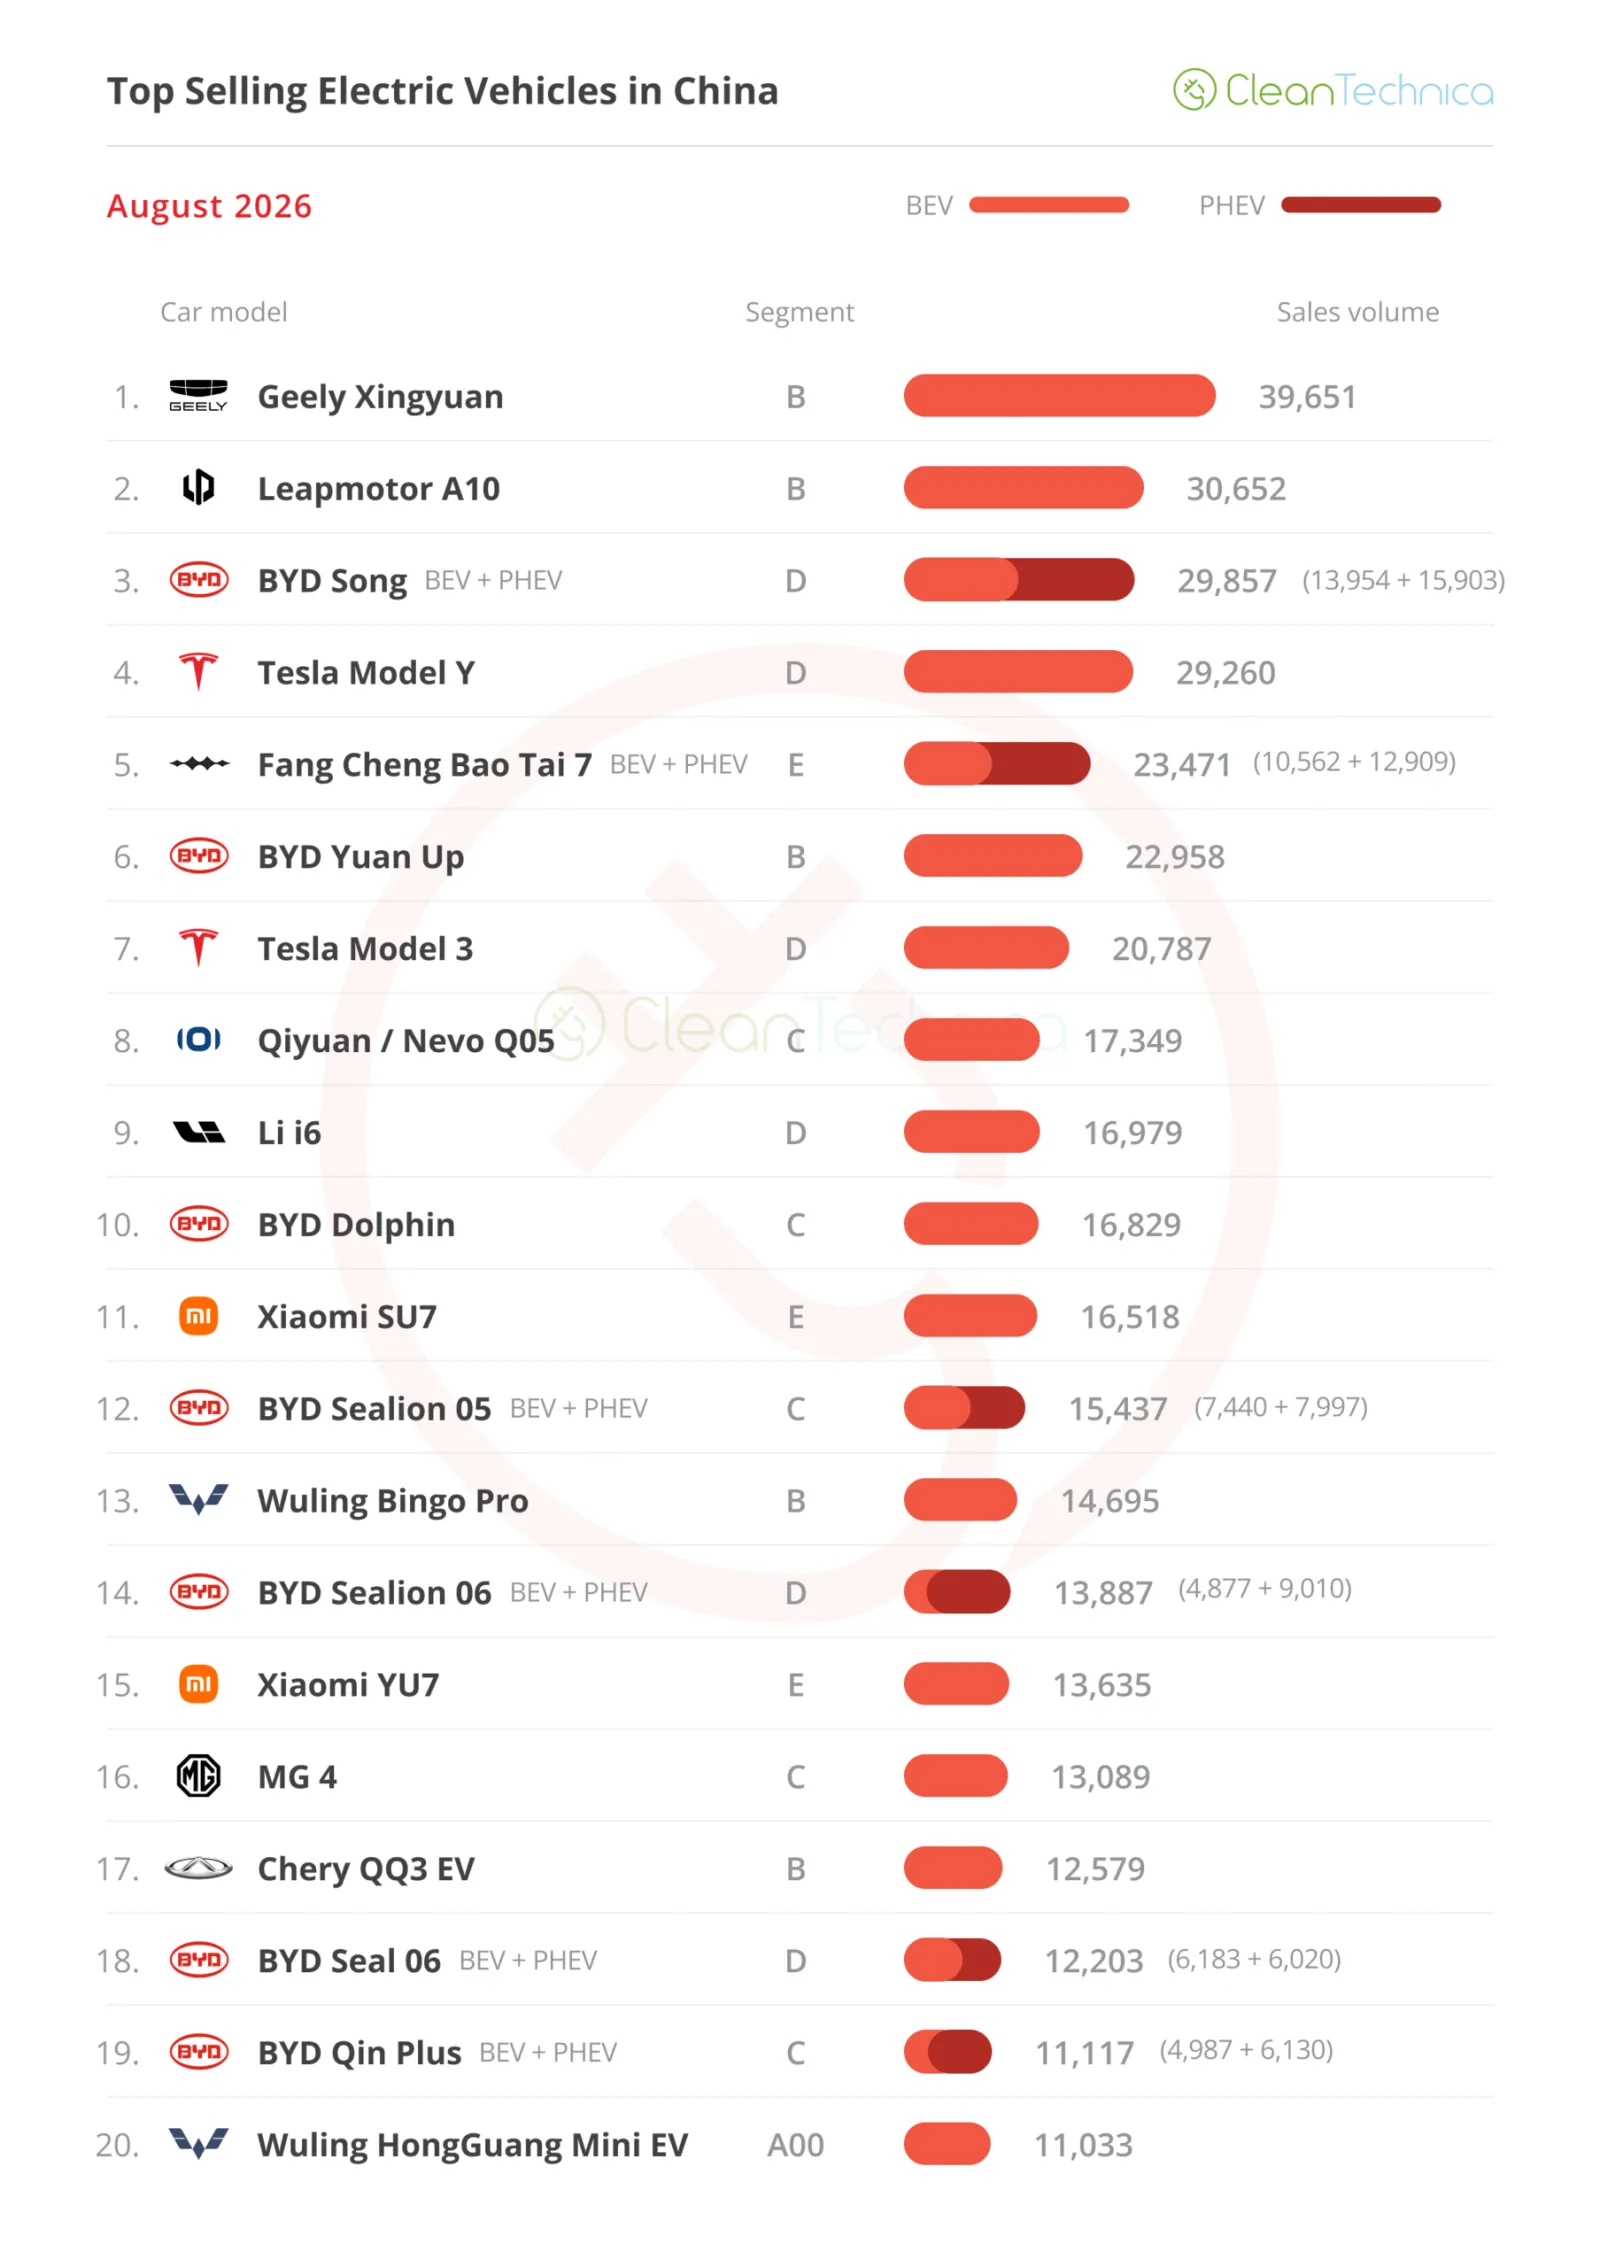
Oto więcej informacji i komentarzy na temat najpopularniejszych modeli elektrycznych z sierpnia:
#1 — Geely Xingyuan
BYD Dolphin za cenę BYD Seagull (10 000 USD). Był to wewnętrzny notatnik Geely opisujący formułę modelu Geely Xingyuan podczas jego rozwoju. Dzięki ciekawemu nazewnictwu – Xingyuan oznacza „życzenie pod gwiazdą” – wydaje się, że Geely spełniło swoje życzenie. Ten mały hatchback przyniósł producentowi z Hangzhou tak upragniony tytuł bestsellera. W sierpniu model Geely zdobył kolejny trofeum za najlepsze sprzedaże, dzięki 39 651 zarejestrowanym egzemplarzom, co miało nieco goryczki – z jednej strony był to najlepszy wynik tego hatchbacka od zeszłego listopada, ale z drugiej strony wciąż oznaczało to spadek o 14% w porównaniu z sierpniem 2025 roku. Dowodem na to, że konkurencja w Chinach nigdy nie śpi, jest fakt, iż hatchback Geely musi teraz konkurować z modelem B-segmentu Leapmotor, A10 i A05; nowym pokoleniem Wuling Bingo; nowym QQ3 od Chery; nie zapominajmy też o Yuan Up od BYD; a przede wszystkim o nowym...
seria BYD Seagull, która ma tylko jeden cel — przejąć tytuł bestsellera od Xingyuan.#2 — Leapmotor A10
Sytuacja tego startupowego producenta nadal jest dobra, a jego nowy model A10 obiecuje stać się gwiazdą już teraz silnej oferty. Dzięki 30 652 zarejestrowanym egzemplarzom ten mały crossover kontynuuje zwiększanie produkcji, zdobywając po drodze swoją pierwszą srebrną medalię. Model zachowuje typowe dla marki założenia dotyczące stosunku jakości do ceny, oferując niską cenę 66 000 juanów (10 000 dolarów). Co więcej, A10 posiada wyraźną osobowość – projekt odrzuca standardowy biały wygląd produktów Leapmotor na rzecz czegoś bardziej unikalnego, głównie dzięki przednim i tylnym lampom oraz efektowi „pływającego dachu”. Zastanawia się, jak wysoko ten crossover będzie się znajdował na drodze przy prędkości jazdy. Czy może stać się bestsellerem?
#3 — BYD Song (BEV+PHEV)
SUV średniej wielkości marki BYD nadal przechodzi transformację na nową generację. Dzięki zwiększonej produkcji nowej konstrukcji Ultra, ten hit marki BYD zajął 3. miejsce, odnotowując 29 857 rejestracji, co pozwoliło mu wrócić do dodatnich wyników w porównaniu z rokiem poprzednim. Sprzedaż wzrosła o 16% w porównaniu z tym samym miesiącem rok temu. Gdy nowa generacja zostanie w pełni wprowadzona do produkcji, Song ponownie stanie się silnym konkurentem dla innych modeli. Nowa generacja Ultra posiada lidar oraz możliwość ładowania prądem stałym o mocy 1 500 kW, a te dwa elementy to nawet nie najbardziej imponujące cechy tego modelu! Największym atutem jest cena – z akumulatorem o pojemności 76 kWh kosztuje od 152 000 juanów (lub 22 000 dolarów), a z akumulatorem o pojemności 83 kWh od 180 000 juanów (lub 26 000 dolarów). Dla porównania, Tesla Model Y w Chinach kosztuje od 259 000 juanów (38 250 dolarów)…. Można oczekiwać, że Song doświadczy drugiego rozkwitu w drugiej połowie roku, a jego popularność powinna być ponownie bardzo wysoka.
Możliwe jest wyparcie Tesli Model Y z drugiego miejsca, więc ostatnie miejsce na podium powinno być dostępne w tym roku. A może złoto już w 2027 roku?#4 — Tesla Model Y
Wersja z wydłużoną odległością między osiami, nazwana pomysłowo „L”, przyczynia się do poprawy sytuacji Model Y w Chinach. Mimo to w sierpniu liczba dostaw wyniosła 29 260 sztuk, co stanowi znaczne spadek o 26% w porównaniu z sierpniem 2025 roku. Wersja z dłuższą odległością między osiami okazuje się wielkim atutem dla tego amerykańskiego crossovera, pomagając utrzymać sprzedaż Model Y na poziomie, ale nowe warianty mogą zrobić tylko tyle. Podczas gdy większość bezpośrednich konkurentów przechodzi na platformy 800V i dodaje nowe funkcje, sześcioletni Model Y zaczyna wyglądać na nieco przestarzały. Mimo to ten crossover Tesli ma wystarczające zapotrzebowanie, by zająć miejsce na podium w tym roku. A w przyszłym? Trudno sobie wyobrazić, że to osiągnie.
#5 — Fang Cheng Bao Tai 7 (BEV+PHEV)
Premiumowa linia marki BYD, Fang Cheng Bao, może się pochwalić sukcesem. Ten duży
Land Rover
SUV, Tai (Ti?), osiągnął w zeszłym miesiącu 23 471 rejestracji, co stanowi nowy rekord. Wersje BEV tego chińskiego Defendera zostały niedawno wprowadzone na rynek (baterie o pojemności 92 i 106 kWh), w tym z technologią Flash Charging, i sprzedają się doskonale, gdyż rynek przechodzi na pojazdy w pełni elektryczne. W sierpniu wersje BEV (12 909 sztuk) sprzedały się nawet lepiej niż wersje PHEV (10 562 sztuki)! Dzięki udanemu, prostokątnemu designowi, konkurencyjnym parametrom oraz przyjemnemu wnętrzu w swojej cenie, jest to jeden z modeli, które idealnie nadają się do eksportu – mogą konkurować nie tylko z luksusowymi SUV-ami premium, ale także z zużywającymi dużo paliwa Land Cruiserami i Patrolami na całym świecie.
Patrząc na resztę tabeli bestsellerów, najważniejszym modelem jest #6 BYD Yuan Up, który osiągnął najlepszy wynik od zeszłego września – 22 958 rejestracji – dzięki czemu trzy pojazdy z segmentu B znalazły się w pierwszej szóstce.
Kolejnym istotnym modelem był Tesla Model 3, który nagle awansował na 7. miejsce dzięki 20 787 rejestracjom, co stanowi jego najlepszy wynik w tym roku. Czy to był jednorazowy efekt, czy sedan Tesla znów jest w dobrej formie? Biorąc pod uwagę brak widocznych zmian w jego ofercie, można się zastanawiać nad przyczyną tej nowej siły.
Jeśli chodzi o drugą połowę tabeli, kolejne dwa pojazdy elektryczne z segmentu B przyciągają uwagę – nowa generacja Wuling Bingo osiągnęła dotychczas najlepszy wynik (14 695 rejestracji), co stanowi najwyższy wynik dla tej marki od maja 2025 roku, natomiast nowy Chery QQ3 EV zajął 17. miejsce dzięki rekordowym 12 579 rejestracjom, co wskazuje na dalszy wzrost produkcji.
Poza pierwszą 20. pozycją najważniejszym wydarzeniem była premiera Haval H10 w kategorii dużych pojazdów terenowych. Ten ogromny SUV wygląda, jakby mógł zmiażdżyć całe góry pod sobą. Dzięki mocy 600 koni mechanicznych i wadze 2 600 kg jest to zakład Great Wall na pokonanie wszystkich SUV-ów z serii Fang Cheng Bao. Przy tak silnym startie wydaje się, że może mu się to udać…
Kolejnym dużym pojazdem hybrydowym w drodze do sukcesu jest model należący do luksusowej linii Chery, Luxeed – firma ta wydaje się odnieść wielki sukces ze swoim nowym minivanem V9. Dzięki 8 312 zarejestrowanym egzemplarzom już w czwartym miesiącu obecności na rynku, Luxeed V9 jest obecnie najpopularniejszym MPV w Chinach – to dobra wiadomość dla producenta, który ma dość chaotyczną politykę markową (Chery posiada markę o tej samej nazwie, ale istnieją również Exeed, Jetour, iCar, Luxeed, Rely, Karry, Omoda, Jaecoo, Ebro i Lepas).
Niżej w łańcuchu dostaw pojawia się obiecujący crossover Xpeng Mona L03 – w drugim miesiącu obecności na rynku sprzedano już 8 424 egzemplarze, co sprawiło, że stał się najpopularniejszym modelem marki w sierpniu. Od Mona L03 oczekuje się wielkich rzeczy. Teraz nadszedł czas, by sprawdzić, czy ten atrakcyjny pojazd elektryczny spełni oczekiwania.
Mówiąc o wielkich oczekiwaniach, po ogromnym sukcesie Leapmotor A10 nadszedł czas, aby jego brat w rodzinie hatchbacków – A05 – rozpoczął zwiększanie produkcji. W drugim miesiącu na rynku model ten osiągnął 8 340 rejestracji. Można się zastanawiać, jak wysoko dotrze A05, a także – co nie mniej ważne – czy zacznie konkurować z A10? To znaczy, gdy postawić je obok siebie, jedyną różnicą wydaje się to, że A10 „jeździ na szpilkach”…
Patrząc na ranking z 2026 roku, podium pozostało niezmienione i o ile nie wydarzy się nic nieoczekiwanego, powinno tak pozostać do końca roku: mały Geely powtórzy swój sukces z 2025 roku, Model Y wróci na drugie miejsce po brązie z 2025 roku, a BYD Song ponownie trafi na podium po rocznej nieobecności.
Poniżej pozycji na podium Fang Cheng Bao Tai 7 skorzystał z pozytywnego miesiąca i awansował na 5. miejsce, podczas gdy Leapmotor A10 nadal rośnie i w sierpniu przesunął się o dwa miejsca w górę, zajmując 8. pozycję. Biorąc pod uwagę, że ten mały crossover Leapmotor nadal rozwija się, nie zdziwiłbym się, gdyby zakończył rok przed FCB Tai 7. A na 5. miejscu…
W drugiej połowie tabeli BYD Dolphin awansował na 13. miejsce i może jeszcze raz wznieść się o jedno miejsce we wrześniu (NIO ES8 na 12. miejscu ma przewagę zaledwie 41 egzemplarzy). A biorąc pod uwagę obecne tendencje sprzyjające samochodom elektrycznym o kompaktowych lub małych rozmiarach… wydaje się to łatwym do osiągnięcia celem.
Ale najważniejsze wiadomości pochodzą z innej dziedziny. Na 17. miejscu pojawia się doświadczony model (Tesla Model 3). Ten sedan z Teksasu ma nadzieję awansować o kilka pozycji we wrześniu. Na 19. miejscu znajduje się nowy model – BYD Sealion 05, który ma szansę stać się konkurentem o tytuł bestsellera w kategorii samochodów kompaktowych.
Gdy spojrzymy na ogólną klasyfikację producentów, panuje tam prawdziwy kryzys. Wszyscy tracą sprzedaż – w ogromnym stopniu. Spadek o 21% u Toyoty można uznać za sukces w porównaniu z spadkiem o 36% u BYD, 24% u Geely oraz aż 40%(!) u niegdyś potężnego Volkswagena, który teraz plasuje się dopiero na 4. miejscu.
Zatem, jeśli najwięksi gracze na szczycie tracą pozycje, kto wygrywa?
Leapmotor. Ta firma z Hangzhou odnotowała zdumiewający wzrost o 66% rok do roku, osiągając 84 874 zarejestrowanych egzemplarzy i ustanawiając kolejny rekord, będąc jednocześnie o niecałe 10 000 sztuk przed Volkswagena.
A dzięki napływowi dużej ilości nowych modeli (rozwój modeli A10 i A05, a także D19, D99…), można oczekiwać dalszego wzrostu sprzedaży, co zagraża pozycjom nie tylko VW i Toyoty, które próbują dostosować się do nowych realiów rynku, ale nawet potężna Geely może znaleźć się pod presją ze strony Leapmotor.
Wystarczy, że modele A10 i A05 od Leapmotor zaczną przejmować znaczącą część sprzedaży od modeli Geely Xingyuan, a Geely może stracić swoją „srebrną medailę” na rzecz Leapmotor….
Patrząc poza pierwszą dziesiątkę, kolejna firma start-up doświadcza gwałtownego wzrostu sprzedaży – model NIO na 24. miejscu zwiększył swoje wyprzedaż o 104% rok do roku, osiągając 21 000 sztuk, a to wszystko dzięki sukcesowi modeli ES8 i ES9. Biorąc pod uwagę, że ES8 kosztuje od 57 000 dolarów, a ES9 od 73 000 dolarów, nie dziwi fakt, że średnia cena sprzedaży modeli NIO wynosi obecnie około 65 000 dolarów….
Z drugiej strony istnieje wiele zagranicznych marek w kategorii ciemnoczerwonej, z których najgorsza jest Honda – zajmująca 18. miejsce w sierpniu. Sprzedaż tej japońskiej marki spadła o 50% w porównaniu z poprzednim rokiem i wyniosła 27 000 sztuk. Tymczasem inna japońska firma motoryzacyjna, Nissan, która kilka miesięcy temu wydawała się znaleźć sposób na poprawę sprzedaży w Chinach, ponownie znajduje się w trudnej sytuacji – jej sprzedaż spadła o 55% w sierpniu do poziomu 24 000 sztuk, co sprawiło, że zajmuje jedynie 21. miejsce.
Mówiąc krótko: chiński rynek motoryzacyjny to obecnie historia dwóch różnych rynków – kurczącego się starego rynku silników spalinowych, gdzie nadal dominują zagraniczne marki, oraz coraz ważniejszego rynku pojazdów elektrycznych, na którym dominują lokalne marki.
Patrząc na ranking marek samochodowych, nie ma zbyt wielu nowin. Lider, BYD, mocno utrzymuje pozycję na czele (17,2%, +0,1%), podczas gdy druga w rankingu Geely zachowuje swój udział rynkowy na poziomie 7,2%.
Oznacza to, że szybko rozwijająca się Leapmotor (6,4%, +0,3%) zbliża się do Geely. Nie byłoby zaskoczeniem, gdyby ta marka startupowa w ciągu kilku miesięcy stała się nowym zdobywcą srebrnego medalu.
Tymczasem Tesla (4,7%) utrzymuje 4. miejsce, ale Wuling (4,7%), zajmujący 5. pozycję, stanowi dla niej zagrożenie. Mimo to można oczekiwać, że Tesla zachowa 4. miejsce, ponieważ jej szczyt w wrześniu powinien pomóc jej zwiększyć odstęp od Wulinga.
Jeśli chodzi o producentów samochodów/grupy motoryzacyjne/sojusze, liderem jest BYD z udziałem rynkowym 21,7%, co oznacza wzrost o 0,3% w sierpniu. Lider czerpie korzyści z ciągłego sukcesu modelu Fang Cheng Bao oraz dobrych wyników marki Denza w tym miesiącu.
Tymczasem #2 Geely straciła 0,2% udziału w rynku i spadła do poziomu 11,9%, ale ten międzynarodowy koncern nadal zajmuje drugie miejsce.
#3 SAIC odnotowała spadek (obecnie 8% w porównaniu z 8,1% w lipcu), ale pozostała na ostatnim miejscu na podium, natomiast #4 Changan utrzymała się na czwartym miejscu (6,6%, spadek o 0,1%).
Mimo to Leapmotor, zajmująca piąte miejsce (6,4%, wzrost o 0,3%), może wkrótce wyprzedzić Changan, a być może nawet zagrozić #3 SAIC później w tym roku.
Leapmotor staje się poważnym graczem na rynku dzięki zrównoważonej ofercie, która jest jednocześnie szeroka – obejmuje samochody miejskie oraz modele dużych rozmiarów – ale bez skomplikowanych rozwiązań stosowanych przez BYD, gdzie dla jednej kategorii istnieje kilka modeli (przykład: kategoria średnich sedanów BEV: BYD e7, Qin L EV, Seal 06 EV, Seal).
Ponieważ rynek główny jest już obsadzony, Leapmotor postanawia pójść o krok dalej. Przygotowuje się do wprowadzenia drugiej marki w Chinach jeszcze w tym roku, bez wątpienia o charakterze premium, ponieważ Leapmotor doskonale podąża śladami BYD.
Jeśli chodzi o moją opinię na ten temat, po wprowadzeniu drugiej marki w Chinach firma mogłaby skontaktować się ze Stellantis i tanio kupić lub stworzyć joint venture z Lancia, a następnie wprowadzić swoje modele premium na rynek europejski z włoskim logo.
Mam na myśli to, że skoro luksusowa marka Maserati współpracuje z JAC i Huawei przy tworzeniu nowych modeli, przy czym wersja chińska sprzedawana jest jako Maextro, a włoska jako Maserati, to co powstrzymuje Stellantis przed zrobieniem tego samego z Lancią?
Niezależnie od tego… rozchodzę się. Przy takim tempie nie zdziwiłbym się, gdyby za kilka lat (2030?) Leapmotor stał się większym producentem samochodów niż Tesla… na całym świecie.